パン・パシフィック・インターナショナルホールディングス(証券コード7532)の株価は、2026年3月11日に年初来高値1,067円を付けた後に下落基調が続き、9月11日終値は726.1円と高値から約32%下がりました。大きな転機は8月19日です。前日発表された2026年6月期決算と2027年6月期の業績予想を受けて、株価は前日比11.1%下落しました。
2026年6月期は増収増益だったにもかかわらず株価が下がったのは、業績そのものの悪化ではなく、2027年6月期の利益成長が大きく鈍化する見通しと、市場が織り込んでいた利益水準との差が主な理由です。低価格戦略による利益率低下や、Olympicグループ・新業態「ロビン・フッド」への先行投資、証券会社による目標株価の引き下げなども重なり、決算後も株価が戻りにくい状態が続いています。
この記事では、株価下落の経緯を時系列で整理したうえで、業績そのものが悪化しているのか、下落要因が今も残っているのかを確認します。
※本記事は2026年9月11日時点の開示資料をもとに作成しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
パン・パシフィックの株価はどれくらい下落した?
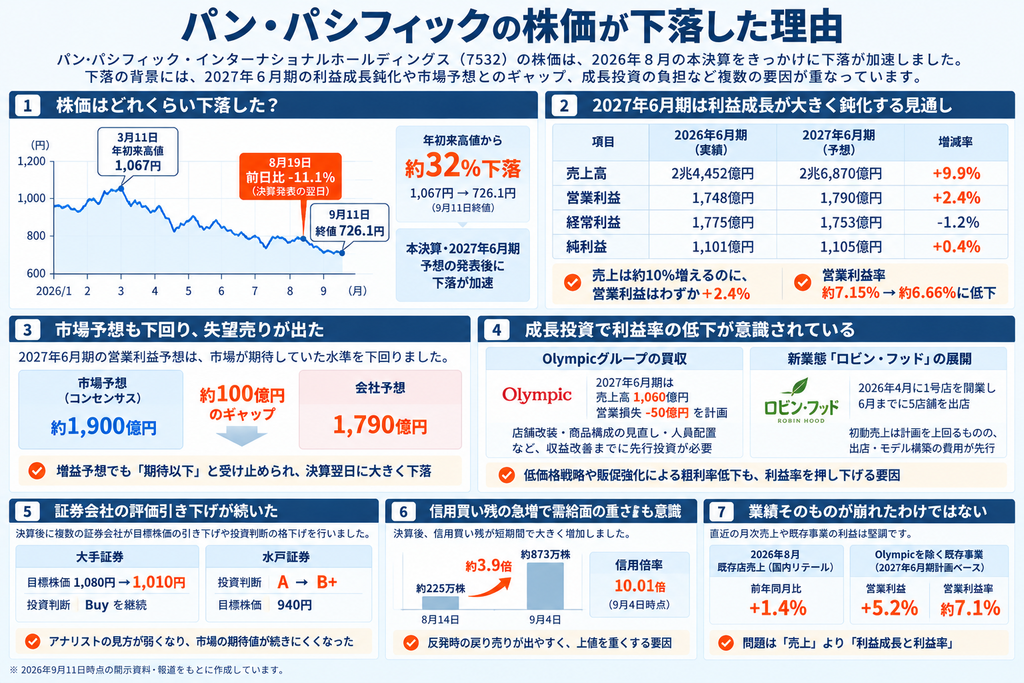
パン・パシフィックの株価は、3月に年初来高値を付けた後に調整が進み、8月の本決算をきっかけに下落が加速しました。3月11日の年初来高値1,067円から9月11日の終値726.1円までの下落率は約32%です。同日の安値710.3円まで含めると、下落幅は約33%に広がります。
| 日付 | 株価・出来事 | ポイント |
|---|---|---|
| 2026年3月11日 | 高値1,067円 | 年初来高値 |
| 2026年8月18日 | 終値915.5円 | 2026年6月期の本決算を発表 |
| 2026年8月19日 | 終値814.1円 | 前日比11.1%下落 |
| 2026年9月1日 | 終値776.6円 | 800円を割り込む |
| 2026年9月10日 | 終値748.0円 | 水戸証券が投資判断をAからB+へ引き下げ |
| 2026年9月11日 | 終値726.1円/安値710.3円 | 年初来安値を更新 |
とくに大きかったのは8月19日の下落です。8月18日の終値915.5円から翌19日は814.1円まで下がり、1日で約11.1%下落しました。決算発表によって、投資家がパン・パシフィックの将来利益に対する見方を大きく修正したことが読み取れます。
その後も株価は決算前の水準へ戻らず、9月に入ってからも安値を切り下げました。このため、現在の株価下落は決算翌日の一時的な売りにとどまらず、利益成長への期待値が継続的に見直されている局面といえます。
パン・パシフィックの株価が下落した理由
パン・パシフィックの株価下落には複数の材料が重なっています。最も大きいのは2027年6月期の利益成長鈍化と市場予想とのギャップです。そこに成長投資による利益率低下への警戒、証券会社の評価引き下げ、需給悪化などが加わり、株価の戻りを抑えています。
2027年6月期の利益成長が大幅に鈍化する見通し
最も重要な下落要因は、2027年6月期の利益成長が2026年6月期と比べて大きく鈍化する見通しになったことです。
2026年6月期は売上高2兆4,452億円、営業利益1,748億円で、前期比ではそれぞれ8.8%増、7.7%増となりました。親会社株主に帰属する当期純利益も1,100億円で21.6%増となっており、決算実績だけを見れば業績は好調でした。
一方、会社が示した2027年6月期予想は、売上高2兆6,870億円で9.9%増を見込む一方、営業利益は1,790億円で2.4%増、経常利益は1,753億円で1.2%減、純利益は1,105億円で0.4%増です。売上は約10%伸びるのに、利益はほとんど伸びない計画になっています。
| 項目 | 2026年6月期実績 | 2027年6月期予想 | 増減率 |
|---|---|---|---|
| 売上高 | 2兆4,452億円 | 2兆6,870億円 | +9.9% |
| 営業利益 | 1,748億円 | 1,790億円 | +2.4% |
| 経常利益 | 1,775億円 | 1,753億円 | -1.2% |
| 純利益 | 1,101億円 | 1,105億円 | +0.4% |
営業利益率を単純計算すると、2026年6月期の約7.15%から2027年6月期予想では約6.66%へ低下します。営業利益率は、売上高のうち本業の利益がどれだけ残るかを示す指標で、売上が増えても利益率が下がれば売上ほど利益は増えません。
ただし、利益率低下の中身は分けて見る必要があります。会社計画では、Olympicグループを除く前年同基準の売上高は2兆5,810億円で5.6%増、営業利益は1,840億円で5.2%増、営業利益率は約7.1%です。一方、2027年6月期から連結するOlympicグループは売上高1,060億円に対して営業損失50億円を見込んでいます。
つまり、既存事業の営業利益率が大きく崩れる計画ではなく、Olympicの改革を進める初年度の赤字を取り込むことで、連結全体の営業利益の伸びが2.4%に抑えられる構造です。
成長株の株価は、現在の利益だけでなく「数年先まで高い利益成長が続く」という期待を織り込んで形成されます。パン・パシフィックも高い成長力が評価されてきただけに、利益成長が2%台まで鈍化する計画は株価の評価を見直すきっかけになりました。
市場予想を下回る業績予想で失望売りが出た
決算翌日の急落を直接引き起こした材料として、市場予想とのギャップも重要です。市場予想とは、証券会社などのアナリストが出している業績予想を集計した目安で、「コンセンサス」とも呼ばれます。
会社が示した2027年6月期の営業利益予想は1,790億円でした。これに対し、決算発表直後の市場では1,900億円前後の営業利益が期待されていたと報じられています。会社予想は増益であっても、市場が想定していた水準より約100億円低かったため、投資家にとってはネガティブサプライズになりました。
株価は前年より増益か減益かだけで動くわけではありません。すでに高い成長を期待して株価が上昇していた場合、増益予想でも市場予想を下回れば売られることがあります。パン・パシフィックの8月19日の値動きは、この会社計画と市場期待の差が大きく意識された例です。
低価格戦略や成長投資で利益率の低下が意識されている
パン・パシフィックは、物価高で消費者の価格感度が高まるなか、低価格戦略や販促を強化しています。安さを打ち出すことは客数や売上を増やすうえで有効ですが、値下げや価格訴求を強めれば、商品1個あたりで得られる利益は小さくなりやすくなります。
会社は2026年6月期にも価格戦略を進め、国内の既存店客数を伸ばしました。IPコンテンツ商品やトレンド商品、免税売上、新規出店も売上成長に貢献しています。一方で、2027年6月期は消費行動の変化へ機敏に対応するため、売上総利益率(粗利率)の一時的な低下を見込んでいると説明しています。売上総利益率は、売上から商品の仕入原価を引いた利益が売上の何%残るかを示す指標です。
さらに、新規出店や人材への投資なども費用として先に発生します。売上を伸ばすための施策自体は中長期の成長につながる可能性がありますが、投資家から見ると、少なくとも2027年6月期は売上成長より利益成長が弱い状態が続く見通しです。連結利益率低下の背景には、低価格戦略や成長投資に加えて、改革初年度となるOlympicグループの営業赤字50億円の取り込みがあります。この利益率低下への警戒が株価の重荷になっています。
Olympic買収とロビン・フッドへの先行投資が必要になる
2027年6月期は、将来の成長を狙った大型施策が同時に進む点も利益を圧迫する要因です。代表例がOlympicグループの改革と、新業態「ロビン・フッド」の展開です。
パン・パシフィックは2026年7月1日にOlympicグループの完全子会社化を完了しました。2026年8月の月次資料ではOlympicは98店舗あり、9月1日には12月から第一弾として5店舗を順次リニューアルする方針を公表しています。買収によって売上規模は拡大しますが、店舗改装や商品構成の見直し、システム・人員配置の最適化など、収益改善までには一定の投資と時間が必要です。
ロビン・フッドは食品を強化した新業態で、2026年4月に1号店を開業し、6月までに5店舗を出店しました。会社によると初動売上は計画を上回っているものの、2027年6月期はモデルの確立や出店拡大を進める段階です。新業態は成功すれば新たな成長エンジンになりますが、立ち上げ期は店舗開設費や人件費などが先行します。
Olympicとロビン・フッドは、悪材料だから株価が下がるのではなく、将来の成長投資が短期利益を押し下げる構造になっています。市場が短期の利益成長を重視する局面では、この先行負担が評価を下げる要因になります。
証券会社の目標株価引き下げや格下げが続いた
8月19日の急落後も株価が戻らなかった背景として、証券会社による評価の引き下げも確認しておきたいポイントです。証券会社のレーティングは株価を直接決めるものではありませんが、業績予想や適正株価に対するプロの見方が弱くなっていることを示します。
9月1日には日系大手証券が投資判断を「Buy」で据え置いた一方、目標株価を1,080円から1,010円へ引き下げました。さらに9月10日には水戸証券が投資判断を「A」から「B+」へ引き下げ、目標株価を940円としました。
強気判断を維持する証券会社もあり、アナリストが一斉に弱気へ転じたわけではありません。それでも、決算後に複数の評価見直しが出たことは、従来ほど高い利益成長を前提にしにくくなったという市場の期待値修正を映しています。9月11日に株価が年初来安値を更新した局面では、こうした評価見直しも投資家心理の重荷になったとみられます。
8月の月次売上は増加したものの株価の流れを変えるほどではなかった
パン・パシフィックは毎月、国内主要事業の既存店売上を開示しています。決算後に株価が下落するなかで、月次売上が再び強い伸びを示せば、業績懸念を和らげる材料になり得ます。
2026年8月の国内リテール既存店売上は前年同月比101.4%で、前年を1.4%上回りました。客単価は101.6%でしたが、客数は99.8%と0.2%減少しています。ディスカウント事業の既存店売上も101.6%とプラスを維持しました。
8月の国内リテール既存店売上は前年同月比1.4%増となり、売上基盤が大きく崩れている状況ではありません。ただ、決算で意識されたのは売上そのものより利益率と利益成長の鈍化です。既存店売上が前年を上回っただけではこの懸念を解消する材料にはなりにくく、株価の流れを変えるには至りませんでした。
信用買い残の急増で需給面の重さも意識される
ファンダメンタルズだけでなく、株式市場の需給も株価の戻りやすさに影響します。パン・パシフィックでは、8月の急落後に信用買い残が大きく増えています。
信用買い残とは、信用取引で買い建てられている株式の残高です。信用買いは将来的に反対売買や現引きなどで決済されるため、買い残が大きく積み上がると、株価が反発した場面で利益確定や損失縮小を目的とした売りが出やすくなり、上値の重さにつながることがあります。
Yahoo!ファイナンスの信用残データでは、8月14日の信用買い残は約225万株でしたが、8月21日に約552万株、8月28日に約638万株、9月4日には約873万株まで増えています。9月4日時点の信用倍率は10.01倍でした。
急落後の値ごろ感から買い向かう投資家が増えたことは、一方では下値を支える買い需要でもあります。ただし、買い残が短期間で大幅に増えた状態では、株価が反発したときに戻り売りが出やすくなります。決算による期待値修正に需給面の重さが加わったことも、株価が短期間で元の水準へ戻りにくい背景です。
▼公式サイトはこちら好決算なのにパン・パシフィック株はなぜ売られた?
2026年6月期の営業利益は前期比7.7%増、純利益は21.6%増でした。それでも決算翌日に株価が11%下落したため、好決算なのに売られるのはおかしいと感じやすい局面です。
株価を考えるときは、「今回の決算が良かったか」と「今後の利益が市場の期待を上回るか」を分けて考える必要があります。株式市場は過去の利益だけでなく、これから企業が生み出す利益を先回りして評価するため、過去最高益を更新していても、次の年度の成長率が低下すれば株価が下がることがあります。
パン・パシフィックの場合、決算発表前日の8月18日終値915.5円を、会社予想EPS(1株利益)36.61円で単純に割ると、予想PERは約25倍です。PERは株価が1株利益の何倍まで買われているかを示す指標で、高いPERほど将来の成長期待が株価に織り込まれていると考えられます。
9月11日終値726.1円を同じEPSで割ると約19.8倍です。実際の市場PERはデータ更新や株式数の計算方法によって多少異なりますが、決算前後で株価評価の倍率そのものが大きく切り下がったことが分かります。
今回の下落は、会社が赤字になるから売られたわけではありません。高い成長を前提に付いていた株価が、利益成長鈍化を受けてより低い評価倍率へ修正された面が大きいと考えられます。
パン・パシフィックの業績は悪化している?
株価が約3割下落している一方で、パン・パシフィックの事業そのものが急激に悪化しているわけではありません。2026年6月期は売上高、営業利益、純利益がいずれも増加しました。国内では低価格戦略や販促によって既存店の客数を伸ばし、IPコンテンツやトレンド商品の販売も好調でした。免税売上高は過去最高を更新し、新規出店25店舗も増収に寄与しています。
新業態ロビン・フッドも2026年6月までに5店舗を出店し、会社は初動売上が計画を上回っていると説明しています。2026年8月の国内リテール既存店売上も前年同月比1.4%増を維持しており、既存店売上が急減している状況ではありません。
一方で、投資家が問題視しているのは「売上が伸びるか」よりも「増えた売上をどれだけ利益へ変えられるか」です。2027年6月期は売上9.9%増に対して営業利益2.4%増で、経常利益は減益予想です。Olympic改革や新業態、新規出店など成長投資を進めながら、利益率をどの時点で改善できるかが次の評価ポイントになります。
現在の状況は、本業が崩れて株価が下がっているというより、成長は続いているものの、短期的な利益成長率と利益率が市場の期待に届いていないと整理する方が実態に近いといえます。実際、Olympicを除く前年同基準では営業利益5.2%増、営業利益率約7.1%を計画しており、既存事業の収益力そのものが崩れる計画にはなっていません。
パン・パシフィックの株価下落要因は今も残っている?
今後の株価を考えるうえでは、今回の下落を生んだ要因が改善しているかを確認することが重要です。主な確認ポイントを整理します。
2027年6月期の利益率
売上成長に対して営業利益がどれだけ伸びるか。営業利益率が6%台後半から改善するかが重要です。
Olympicの収益改善
2026年12月から始まる店舗リニューアルで、売上だけでなく収益性を改善できるかを確認します。
ロビン・フッドの採算
初動売上だけでなく、店舗数拡大後も利益を確保できるモデルになるかが焦点です。
既存店の客数
8月は国内リテール客数が前年割れでした。価格戦略による集客力が再び強まるかを月次で確認できます。
市場予想とのギャップ
会社予想に対してアナリスト予想が下方修正されるのか、逆に会社実績が市場予想を上回るのかで評価が変わります。
信用需給
急増した信用買い残が整理されれば、戻り売り圧力の軽減につながります。
次の大きな確認ポイントは、2026年11月12日に予定されている2027年6月期第1四半期決算です。会社計画に対して売上と利益がどの程度進んでいるか、粗利率や営業利益率に改善の兆しがあるかが注目されます。
パン・パシフィックは国内ディスカウント事業に加えて、Olympic、ロビン・フッド、海外事業など複数の成長施策を進めています。株価下落の背景にある利益成長鈍化への懸念を払拭するには、これらの成長投資が売上だけでなく利益へ結び付くことを数字で示せるかがポイントです。
まとめ
パン・パシフィックの株価は、2026年3月の年初来高値1,067円から9月11日の終値726.1円まで約32%下落しています。最大の転機は8月18日の本決算発表で、翌19日は約11%下落しました。
下落の中心にあるのは2026年6月期の業績悪化ではなく、2027年6月期に営業利益の伸びが2.4%まで鈍化し、市場予想も下回ったことです。売上は約10%増える見通しである一方、低価格戦略、Olympic改革、ロビン・フッドや新規出店への投資によって利益率が低下する見通しとなり、高成長を織り込んでいた株価の評価倍率が切り下がりました。
その後も証券会社による目標株価引き下げや格下げ、信用買い残の増加などが重なり、株価は9月に年初来安値を更新しています。一方、既存店売上は前年を上回っており、本業の売上基盤が急激に崩れているわけではありません。今後は2027年6月期の利益率、Olympicとロビン・フッドの収益化、既存店客数、市場予想との差が縮小するかを確認することで、今回の下落要因が改善しているかを判断しやすくなります。
▼公式サイトはこちら出典
パン・パシフィック・インターナショナルホールディングス「連結業績予想」
https://ppih.co.jp/ir/highlight/forecast
パン・パシフィック・インターナショナルホールディングス「2026年6月期 本決算連結業績説明資料」
https://ppih.co.jp/ir/library/earnings/pdf/PPIH_FY2026_Q4_Presentation_J.pdf
パン・パシフィック・インターナショナルホールディングス「連結業績(財務グラフ)」
https://ppih.co.jp/ir/highlight/graph
パン・パシフィック・インターナショナルホールディングス「月次売上高情報」
https://ppih.co.jp/ir/highlight/monthly
パン・パシフィック・インターナショナルホールディングス「IRカレンダー」
https://ppih.co.jp/ir/calendar
パン・パシフィック・インターナショナルホールディングス「PR情報 2027年6月期」
https://ppih.co.jp/news/2026/pr
みんかぶ「パンパシHDが急反落、27年6月期は増収営業増益で増配見込むも市場予想を下回る」
https://minkabu.jp/stock/7532/news/4600731
Yahoo!ファイナンス「パン・パシフィック・インターナショナルホールディングス 株価時系列」
https://finance.yahoo.co.jp/quote/7532.T/history
Yahoo!ファイナンス「パン・パシフィック・インターナショナルホールディングス 株価チャート」
https://finance.yahoo.co.jp/quote/7532.T/chart?trm=1m
銘柄スカウターライト「日系大手証券、レーティング強気継続。目標株価引き下げ、1,010円」
https://scouter.monex.co.jp/news/detail/7532_20260901_rep_20260901_195507_49
Yahoo!ファイナンス/株探ニュース「レーティング日報【格下げ↓】(9月10日)」
https://finance.yahoo.co.jp/news/detail/183aae405fb46f3457c98889b026cc3d59d557a1
Yahoo!ファイナンス「パン・パシフィック・インターナショナルホールディングス 信用残時系列」
https://finance.yahoo.co.jp/quote/7532.T/history?styl=margin


コメント