
マイクロン・テクノロジー(MU)の決算が近づくと、「日本時間ではいつ発表されるのか」「今回も好決算になりそうなのか」「決算で何を見ればいいのか」と気になる方も多いのではないでしょうか。
マイクロンは、AIサーバー向けのHBMだけでなく、通常のDRAMやNANDを使ったデータセンター向けSSDまで幅広く手がける大手メモリメーカーです。同社の決算は1社の業績確認にとどまらず、AI投資の勢い、メモリ価格、データセンター需要を確認する材料としても注目されます。
特に今回は、6月24日に発表された前回の第3四半期決算が会社予想を大きく上回り、会社側が第4四半期についてもさらに高い売上高と利益率を予想している状況で迎えます。市場予想も高いため、前年同期から大幅な増収・増益になっただけでは、決算後の評価を判断しにくい局面です。
この記事では、次回決算の日程と日本時間、市場予想、前回決算の内容を確認します。そのうえで、HBM4、DRAM・NANDの価格、粗利率、次の四半期の見通し、設備投資など、決算後の評価を左右するポイントを順に解説します。
※本記事は2026年9月29日時点の開示資料・市場予想をもとに作成しています。市場予想は集計元や更新時点によって変動します。
マイクロン・テクノロジーの次回決算はいつ?
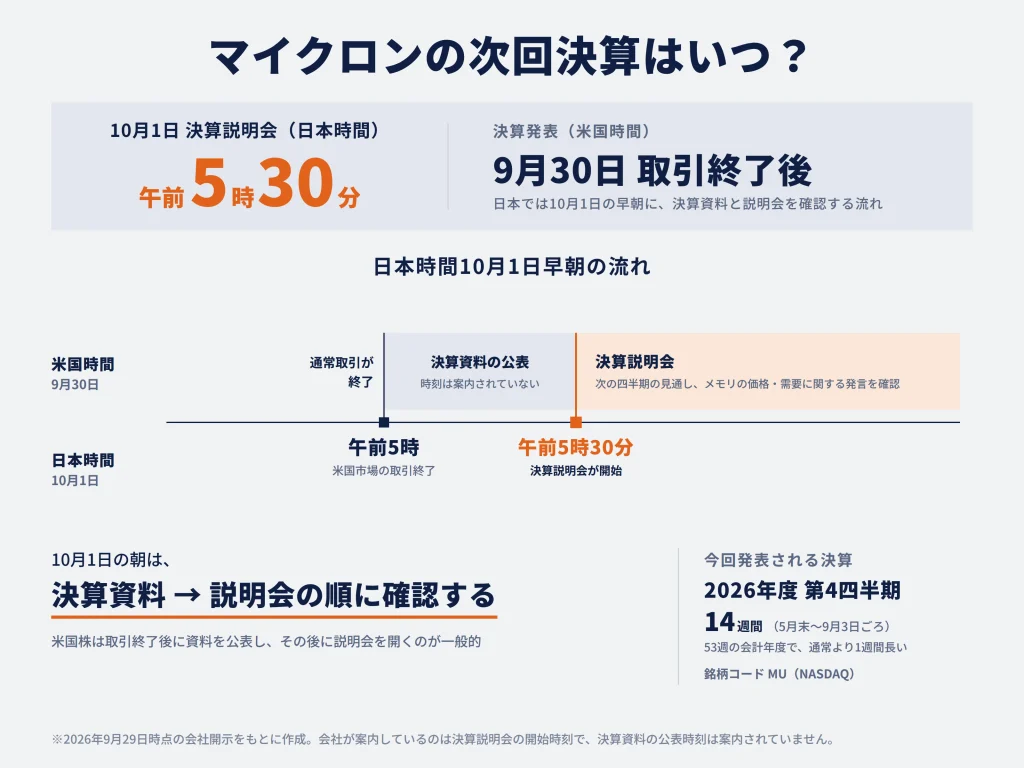
マイクロンの2026年8月期第4四半期決算は、米国時間9月30日の取引終了後に発表されます。日本時間では10月1日の早朝で、午前5時30分から決算説明会が開かれます。
| 項目 | 日時 |
|---|---|
| 決算発表(米国時間) | 2026年9月30日、取引終了後 |
| 決算資料の確認(日本時間) | 10月1日早朝 |
| 決算説明会(日本時間) | 10月1日 午前5時30分 |
| 銘柄コード | MU(NASDAQ) |
今回発表される2026年度第4四半期は14週間で、2026年5月末から9月3日ごろまでの業績にあたります。2026年度は53週の会計年度となっているため、通常の13週間より1週間長い四半期です。
決算資料は10月1日の早朝に確認できるケースが一般的
会社が公式に案内しているのは、決算説明会の開始時刻です。決算資料を何時何分に公表するかまでは案内されていません。
米国株では、市場の取引が終わった後に決算資料を公表し、そのあと経営陣が説明会を開くケースが一般的です。米国市場の通常取引が終了するのは、日本時間の午前5時です。
そのため、10月1日の早朝に決算資料が出ているかを見て、午前5時30分からの説明会で、次の四半期の見通しやメモリの価格・需要に関する発言を追う流れになります。
半導体メモリの基本から確認したい方は、「半導体メモリとは?DRAM・NAND・HBMの違いと関連銘柄を投資家向けに解説」も参考にしてください。
マイクロン・テクノロジーの決算予想・市場予想
会社予想(ガイダンス)・市場予想ともに、前四半期から2割以上の増収が見込まれています。焦点は、その高い予想をどこまで上回れるかです。
※市場予想:アナリストの業績予想を集計した平均値。市場コンセンサスとも呼ばれます。
株価は、発表された実績そのものより、実績が事前の予想をどれだけ上回ったかに反応することがあります。投資家は決算の前から予想をもとに株を売買しており、予想どおりの内容はすでに株価に反映されているためです。これを「織り込む」といいます。
マイクロンが前回決算で示した2026年8月期第4四半期(2026年6〜8月ごろ)の会社予想は、売上高500億ドル±10億ドル、非GAAP粗利率約86%、EPS(1株あたりの利益)31.00ドル±1.00ドルです。
9月25日時点のZacksの市場予想は、売上高508.6億ドル、EPS31.45ドルです。以下、市場予想との比較では原則としてこのZacksの値を使います。この記事の粗利率とEPSは、いずれも非GAAPの数字です。
【用語解説】
非GAAP:株式報酬など一部の項目を除き、本業の収益力を見やすくした数字
粗利率:売上高から製造にかかった費用を引いた利益(粗利益)が、売上高に占める割合
| 指標 | 会社予想 | 市場予想(Zacks) | 読み方 |
|---|---|---|---|
| 売上高 | 490〜510億ドル(中央値500億ドル) | 508.6億ドル | 会社予想の上限近くが期待されている |
| 非GAAP粗利率 | 約86% | Zacksでは個別数値の掲載なし | 会社予想の86%に届くかを確認 |
| EPS | 30〜32ドル(中央値31ドル) | 31.45ドル | 会社予想中央値を上回る前提 |
※市場予想は2026年9月25日時点のZacks集計。MarketBeatでは売上高510.7億ドル、EPS31.52ドルで、集計元によって多少の差があります。
市場予想は会社予想の上限近くにある
売上高の会社予想は490〜510億ドルですが、Zacksの市場予想は508.6億ドルです。市場は「500億ドルを達成できるか」より、会社予想の上限に近い水準まで伸びることを前提にしています。
前回第3四半期の売上高414.6億ドルから、会社予想の中央値500億ドルへ伸びれば前四半期比約21%増です。Zacksの508.6億ドルなら約23%増になります。すでに大幅な成長が見込まれているため、前年同期比の伸び率だけで決算を評価すると、市場の受け止め方とずれる可能性があります。
マイクロン・テクノロジーの前回決算はどうだった?
前回(2026年6月24日発表)の2026年8月期第3四半期決算は、売上高、粗利率、EPSが会社予想を大きく上回る記録的な内容でした。AI向けHBMに加えて、サーバー向けDRAMやデータセンター向けSSDまで需要が広がり、メモリ価格の上昇と高付加価値製品の販売増加が同時に利益を押し上げました。
【メモリ製品の違い】
DRAM:処理中のデータを一時的に置くメモリ。電源を切るとデータが消える
HBM:DRAMを積み重ね、データを高速にやり取りできるようにしたメモリ。AI向けGPUと組み合わせて使う
NAND/SSD:データを保存するメモリ(NAND)と、それを使った記憶装置(SSD)。電源を切ってもデータが消えない
| 項目 | 2026年8月期3Q | 2026年8月期2Q | 2025年8月期3Q | 前四半期比 |
|---|---|---|---|---|
| 売上高 | 414.6億ドル | 238.6億ドル | 93.0億ドル | 約74%増 |
| 非GAAP粗利率 | 84.9% | 74.9% | 39.0% | 10.0ポイント改善 |
| 非GAAP営業利益 | 336.8億ドル | 164.6億ドル | 24.9億ドル | 約105%増 |
| EPS | 25.11ドル | 12.20ドル | 1.91ドル | 約106%増 |
| 営業キャッシュフロー | 253.9億ドル | 119.0億ドル | 46.1億ドル | 約113%増 |
調整後フリーキャッシュフローは183億ドルで、四半期として過去最高でした。利益の拡大が会計上の数字だけでなく、実際の現金創出にもつながっていたことが分かります。
| 【用語解説】 営業キャッシュフロー:本業の営業活動で、実際に入ってきた現金の量 フリーキャッシュフロー:営業キャッシュフローから設備投資などを引いた、会社が自由に使える現金 |
会社予想だけでなく市場予想も大きく上回った
前回決算前に会社が示していた第3四半期の予想は、売上高335億ドル±7.5億ドル、非GAAP粗利率約81%、EPS19.15ドル±0.40ドルでした。実績は売上高414.6億ドル、粗利率84.9%、EPS25.11ドルです。
売上高は会社予想中央値を約24%、EPSは約31%上回りました。MarketBeatの当時の市場予想と比べても、売上高は約15%、EPSは約17%上振れしています。この大幅な上振れが、今回の第4四半期に対する市場予想を押し上げた背景です。
データセンター関連売上高が250億ドルを超えた
前回決算では、AI需要がHBMだけにとどまらず、データセンターで使うメモリとストレージ全体へ広がりました。会社は第3四半期のデータセンター関連売上高が250億ドルを超えたと説明しています。
事業別では、データセンター向けの2つの事業部門(Cloud Memory Business UnitとCore Data Center Business Unit)の売上高が、それぞれ137.7億ドルと115.2億ドルでした。合計すると252.9億ドルで、全社売上高の約61%です。
AIの処理量が増えると、計算を担うGPUに加えて、データを一時的に置くDRAMや保存用のSSDも多く必要になります。HBM以外の製品の売上高も伸びていれば、マイクロンの成長が1つの製品に頼らない形になっていると判断できます。
利益率が急上昇した背景は価格上昇と高付加価値製品
前回の非GAAP粗利率は84.9%、営業利益率は81.2%でした。メモリメーカーは市況悪化時に利益率が急低下することがありますが、前回は需給のひっ迫と高付加価値製品の比率上昇が重なり、非常に高い利益率になりました。
粗利率が上がった主な理由は二つです。
- DRAM・NANDの需要が供給を上回り、平均販売価格が上昇した
- HBM、大容量サーバーDRAM、データセンター向けSSDなど、高価格・高付加価値な製品の比率が高まった
長期契約(SCA)を16件締結した
前回決算でマイクロンは、データセンター、消費者向け、自動車向けの顧客と16件の長期契約(Strategic Customer Agreements、SCA)を締結したと発表しました。SCAは、顧客が一定量のDRAM・NANDを複数年にわたって購入する契約です。
| 項目 | 前回決算時点の内容 |
|---|---|
| 締結済み契約 | 16件 |
| 契約期間 | 通常は2026〜2030年の5年間。自動車向けは通常3年間 |
| 対象数量 | 期間中のDRAM数量の約20%、NAND数量の約3分の1 |
| 最低価格ベースの累計売上高 | 16件のうち14件で約1,000億ドル |
| 顧客からの資金面の約束 | 現金預託と、契約に関連するその他の資金面の約束を合わせて約220億ドル |
大口契約の多くには価格の上限と下限が設定されており、下限価格でもマイクロンが高い粗利率を確保できる設計だと会社は説明しています。
マイクロン・テクノロジーの次回決算で注目したいポイント
今回の決算では、売上高とEPSの予想超過だけでなく、利益率とその持続性を見る必要があります。確認したいポイントを先に一覧にすると、次の7点です。
| 注目点 | 決算で見る数字・説明 |
|---|---|
| 粗利率 | 非GAAP粗利率が会社予想の86%に届いたか |
| 次の四半期の見通し | 売上高・粗利率・EPSの見通しと、その前提 |
| HBM4 | 売上高、主要顧客以外への採用、歩留まり、HBM4Eの開発 |
| 通常のDRAM | 平均販売価格、出荷量、在庫日数 |
| NAND・SSD | データセンター向けSSDの売上高、平均販売価格、出荷量 |
| 長期契約(SCA) | 追加契約、価格条件、利益率への寄与 |
| 設備投資 | 2027年8月期の規模、増産スケジュール |
1.粗利率が会社予想の86%に届くか
会社は2026年8月期第4四半期の非GAAP粗利率を約86%と予想しています。前回の84.9%からさらに改善する見通しですが、同時に、メモリ価格の上昇ペースは前の四半期より鈍るとも説明しています。
粗利率が会社予想を上回れば、価格上昇の鈍化を、高付加価値製品の販売増やコスト削減で補えていると考えられます。反対に、売上高が予想を超えても粗利率が下がっていれば、販売価格や製品構成の追い風が弱まっている兆候です。
2.次の四半期(2027年8月期第1四半期)の見通し
決算発表当日に最も新しい情報になるのが、2027年8月期第1四半期(2026年9〜11月ごろ)の会社予想です。第4四半期の高成長はすでに市場予想に織り込まれているため、次の四半期も成長が続くかが評価を左右します。
Investor’s Business Dailyが9月26日に報じた市場予想では、次の四半期は売上高約565.3億ドル、EPS約35ドルが見込まれています。会社が示す売上高・粗利率・EPSがこの水準を上回るか、下回るかを見ます。
売上高が増えても粗利率が下がる見通しなら、価格上昇のピークアウト(頭打ち)やコスト増加が意識されます。高い粗利率を保ちながら売上高も増える見通しなら、需給のひっ迫が続いていると判断できます。
数値の前提として、DRAM・NANDの価格、顧客在庫、AIサーバー投資、PC・スマートフォン需要を経営陣がどう見ているかも読みます。会社予想の数字と、その数字を支える前提をセットで見ることで、成長の持続性を判断しやすくなります。
3.HBM4の量産と顧客拡大が進んでいるか
マイクロンは前回決算で、次世代のHBM4を主要顧客向けに量産出荷しており、複数の最終顧客へ顧客認定のためのサンプルを出荷したと説明しました。HBM4の売上高はすでに10億ドルを超え、量産立ち上げは前の世代のHBM3Eより速いペースで進んでいます。
※顧客認定:顧客が製品を採用する前に行う品質の審査。認定用サンプルは、この審査のために出荷する製品です。
HBM4では、売上高の伸びに加えて、主要顧客以外への採用、歩留まり、HBM4Eの開発状況を見ます。顧客認定を通過して採用先が増えれば、将来の売上先が広がります。歩留まりが上がれば、同じ生産量でも販売できる製品が増え、利益率の改善につながります。
| 【用語解説】 歩留まり:作った製品のうち、不良品にならずに出荷できるものの割合 HBM4E:HBM4の次の世代の製品 |
HBM市場ではSKハイニックスやサムスン電子との競争が続きます。AI需要が強くても、顧客認定、製品性能、量産能力が伴わなければ需要を売上高へ変えられません。
HBMの仕組みや関連銘柄については、「HBM関連銘柄まとめ|AI半導体で注目される日本株・米国株を解説」でも詳しく解説しています。
4.通常のDRAM価格も高止まりするか
HBMの生産を増やすと、通常のサーバーDRAMやPC・スマートフォン向けDRAMに使える生産能力が相対的に減ることがあります。そのため、HBM需要の強さはHBMの売上高だけでなく、通常のDRAMの供給にも影響します。
調査会社のTrendForceも、2026年10〜12月のDRAM市場について、AIサーバー需要と供給制約を背景に価格上昇が続くと予測しています。ただし、用途によって値上がり幅には差が出る見通しです。
決算では、DRAMの平均販売価格、出荷量、在庫日数を見ます。価格が上がっていても出荷量が大きく減っている場合や、顧客在庫が積み上がっている場合は、その後の反動に注意が必要です。
DRAM価格と関連銘柄の関係は、「DRAM関連銘柄とは?価格上昇で注目される半導体メモリ株を解説」で詳しく解説しています。
5.NANDはデータセンター向けSSDと消費者向け需要を確認する
NAND市場は、すべての用途が同じ強さではありません。調査会社のTrendForceは2026年10〜12月について、北米のクラウド事業者からの注文が強まり、データセンター向けSSDの価格上昇が続くと予測しています。一方、消費者向け需要は相対的に弱いとみています。
データセンター向けSSDの比率が上がり、高価格の製品を多く販売できれば、NAND事業の利益率は改善しやすくなります。反対に、PCやスマートフォン向けの需要が弱い状態が続けば、製品構成によってメーカー間の業績差が広がります。
マイクロンの決算では、データセンター向けSSDの売上高、NANDの平均販売価格、ビット出荷量(記憶容量で数えた出荷量)、今後の供給計画を見ます。価格と出荷量を分けて確認すると、売上高の伸びが値上げによるものか、販売数量の増加によるものかを判断できます。
6.長期契約(SCA)が市況サイクルの影響をどこまで和らげるか
長期契約(SCA)は、マイクロンの業績変動を考えるうえで重要な仕組みです。メモリメーカーは、需要が落ちると在庫が増え、販売価格が下がり、利益率が急低下する「市況サイクル」の影響を強く受けてきました。
マイクロンのSCAでは、顧客が複数年にわたって購入する数量を約束し、大口契約の多くには価格の上限と下限があります。販売数量と最低価格の見通しが立ちやすくなれば、市場価格が急落したときでも、従来より業績の変動を抑えられる余地があります。
一方、SCAの対象外の売上高は市場価格の影響を受けます。新製品の価格条件は別途交渉されるため、契約が増えれば市況変動が消えるわけでもありません。今回の決算では、追加契約の有無、対象数量、価格条件、SCAが粗利率にどの程度寄与しているかを確認します。
7.設備投資の拡大と将来の供給増をどう見るか
マイクロンは前回決算で、2026年度期第4四半期の設備投資を約100億ドル、2026年度通期では約270億ドルと予想しました。さらに2027年度は四半期ベースの設備投資が第4四半期を上回り、増加分の半分超を工場建設に使う計画です。
設備投資の増加は、顧客需要が強く、供給能力を増やす必要があることの表れです。短期的には、需要が供給を上回っていることを示す材料になりますが、新工場が稼働すれば供給量も増えます。需要の伸びを供給増が上回れば、将来的に価格が下がるリスクがあります。
会社は、2028年に業界供給が徐々に改善しても、需要に追いつく時期はまだ見通せないと説明しています。今回の決算では、2027年度の設備投資額、増産設備がいつ稼働するか、HBM向けの先端パッケージ能力をどこまで増やすかを見ます。
※先端パッケージ:複数の半導体チップを1つの部品にまとめる、高度な組み立ての工程。
マイクロン・テクノロジーの決算後の株価はどうなる?
決算後の株価は、実績と次の四半期の見通しが、市場の高い予想を上回れるかで動きます。今回のマイクロンは年初から株価が大幅に上昇し、市場予想も高い状態で決算を迎えるため、「好決算だったか」ではなく「どの予想をどれだけ上回ったか」を見る必要があります。
ロイターの9月25日の報道によると、マイクロン株は2026年の年初来で280%超上昇しています。業績への期待が株価に相当反映されているため、実績が会社予想を上回っても、市場予想に届かなければ売られることがあります。
| 注目点 | 上昇材料になりやすい | 下落材料になりやすい |
|---|---|---|
| 売上高・EPS | 市場予想を上回る | 会社予想の範囲内でも、市場予想を下回る |
| 粗利率 | 86%を上回る | 86%を下回る |
| 次の四半期の見通し | 市場予想を上回る | 市場予想に届かない |
| HBM4 | 顧客の拡大、量産、歩留まりの改善が進む | 顧客認定や量産の拡大が遅れる |
| DRAM・NAND | 需給のひっ迫が2027年以降も続く見通し | 価格上昇がピークアウト(頭打ち)に近いという説明が増える |
| 設備投資 | 投資を増やしてもフリーキャッシュフローを高水準で確保 | 将来の供給過剰や、フリーキャッシュフローの低下が意識される |
実績が市場予想を上回っても、次の四半期の見通しが弱ければ株価が下がることがあります。反対に、第4四半期の数字が市場予想に少し届かなくても、次の四半期の会社予想が大きく上振れすれば、将来の利益成長を評価する買いにつながる場合があります。
このため、決算直後の株価だけで「良い決算」「悪い決算」と決めるのではなく、表の各項目のどこが市場予想を超え、どこが届かなかったのかを分けて読む方が、値動きの理由を理解しやすくなります。
マイクロン・テクノロジーの決算は日本の半導体株にも影響する?
マイクロン・テクノロジーの決算は日本の半導体株にも影響します。メモリ価格やHBM需要についてのマイクロンの説明は、SKハイニックスやキオクシアホールディングス、製造装置メーカーを見るときの参考になります。
ただし、企業ごとにDRAM、NAND、HBMの売上構成、顧客、設備投資の影響の受けやすさは異なります。マイクロンの好決算を、そのまま他社の好決算と置き換えることはできません。
| 企業・業種 | 主な事業 | マイクロン決算で参考になる部分 |
|---|---|---|
| SKハイニックス | HBM・DRAM・NAND | HBM4の需要、通常のDRAM価格、AIサーバー需要 |
| キオクシアホールディングス | NANDフラッシュメモリ | NAND価格、データセンター向けSSD需要、供給計画 |
| 製造装置・検査装置メーカー | 製造・検査工程向け装置 | マイクロンの設備投資額、工場建設、先端DRAM・HBM投資 |
SKハイニックスはHBM・DRAM需要の確認材料になる
SKハイニックスは、マイクロンと同じくHBM・DRAM・NANDを手がける大手メモリメーカーです。マイクロンが示すAIサーバー需要、HBM4の量産、通常のDRAMの価格動向は、SKハイニックスの事業環境を考える材料になります。
ただし、顧客構成や市場シェア、製品世代、契約条件は同じではありません。業界全体の需要環境を確認する材料として使い、SKハイニックス自身の決算で実績を確認する必要があります。
キオクシアはNAND・データセンター向けSSDの見通しが参考になる
キオクシアホールディングスはNANDフラッシュメモリが中心です。マイクロンの決算では、NANDの平均販売価格、データセンター向けSSD需要、供給制約に関する説明が参考になります。
データセンター向けSSDの需要が強く、NAND価格の上昇が続く見通しなら、NANDメーカー全体の事業環境には追い風です。消費者向け需要の弱さや在庫増加が示されれば、キオクシアホールディングスを見る際にも注意材料になります。
キオクシアホールディングスの直近決算は、「キオクシアの2027/3期1Q決算はどうだった?AI需要・Q2ガイダンス・自社株買いを解説」で確認できます。
製造装置・検査装置株は設備投資の方向を見る
東京エレクトロン、SCREENホールディングス、ディスコ、アドバンテストなどを見る場合は、マイクロンの設備投資計画が参考になります。
メモリメーカーが工場建設や先端DRAM、HBM、先端パッケージへの投資を増やすと、装置・検査・材料の需要につながります。ただし、設備投資額が増えても、すべての装置メーカーへ同じ割合で発注されるわけではありません。どの工程への投資なのか、その工程で各社の装置がどれだけ採用されているかまで分けて見る必要があります。
メモリメーカーから装置・材料まで整理したい方は、「半導体メモリ関連銘柄とは?日本株・米国株の注目銘柄をわかりやすく解説」も参考にしてください。
マイクロン・テクノロジーの決算発表後に確認したい順番
決算発表後は、最初に実績と市場予想の差を確認し、そのあと利益率と次の四半期の見通しを見ます。製品別の説明や設備投資は、その数字が今後も続くかを判断するために使います。
- 売上高とEPSをZacksの市場予想と比較する
- 粗利率が会社予想の86%に届いたかを見る
- 2027年8月期第1四半期の売上高・粗利率・EPSの会社予想を市場予想と比較する
- HBM4の量産、顧客認定、売上高、HBM4Eの進捗を読む
- 通常のDRAMとNANDの価格・出荷量・在庫の説明を読む
- 長期契約(SCA)の追加契約や価格条件を確認する
- 2027年8月期の設備投資額と増産スケジュールを見る
- 時間外株価が、どの材料に反応しているのか照合する
※時間外株価:通常の取引時間の後に行われる売買での株価。
決算速報では、上振れの理由まで確かめる
たとえば売上高が市場予想を2%上回った場合、上振れの理由まで読みます。HBM4の販売増加が要因なら、高付加価値製品への移行が進んだ可能性があります。通常のDRAM価格の上昇が要因なら、メモリ市況のひっ迫が続いていると考えられます。
同じ売上高の上振れでも、値上げによる上振れなのか、出荷量の増加による上振れなのかで、次の四半期に続く可能性は変わります。決算速報の数字を確認したあとに、その数字を作った要因まで読むことで、単なる結果の確認から次の投資判断につなげられます。
まとめ|マイクロン・テクノロジーの決算は次の四半期の見通しまで見る
マイクロンの2026年8月期第4四半期決算は、日本時間10月1日の早朝に発表され、午前5時30分から決算説明会が開かれます。
前回の決算が会社予想を大きく上回ったため、今回は市場予想が会社予想の上限近くまで上がっています。会社予想どおりの数字にとどまると、株価は上がりにくい状況です。
決算後は、市場予想との比較に加えて、粗利率が86%に届いたか、次の四半期の見通しが市場予想を上回ったかを見ます。そのうえで、HBM4の販売、DRAM・NANDの価格、設備投資の計画から、高い利益がこの先も続くかを判断します。
出典
- Micron Technology – Micron Technology to Report Fiscal Fourth Quarter Results on September 30, 2026
- Micron Technology – Micron Technology, Inc. Reports Record Results for the Third Quarter of Fiscal 2026
- Micron Technology – Fiscal Q3 2026 Earnings Call Prepared Remarks
- Micron Technology – Fiscal Q3 2026 Earnings Presentation
- TrendForce – Stronger North American Demand to Keep Enterprise SSD Prices on an Upward Trend in 4Q26
- TrendForce – 4Q26 Memory Price Forecast
- Zacks – Micron Likely to Beat Q4 Earnings Estimates: How to Play MU Stock?
- MarketBeat – Micron Technology Q4 2026 Earnings Report
- Reuters – It’s Q4 already? (September 25, 2026)
- Investor’s Business Daily – Micron Technology Stock Wavers Ahead Of Fiscal Q4 Earnings Report


コメント