ERTH Groupがストップ高となり、「なぜこれほど買われているのか」「今から買っても遅くないのか」と気になっている人も多いのではないでしょうか。10月30日に発表されたのは、単なる新規事業の構想ではなく、投資事業を動かすための体制・資金調達・成長目標です。
今回の発表が株価を押し上げた理由と、投資判断で見極めたい点を解説します。
※本記事は2026年11月2日時点の情報をもとに作成しています。
ERTH Groupの株価がストップ高になった理由
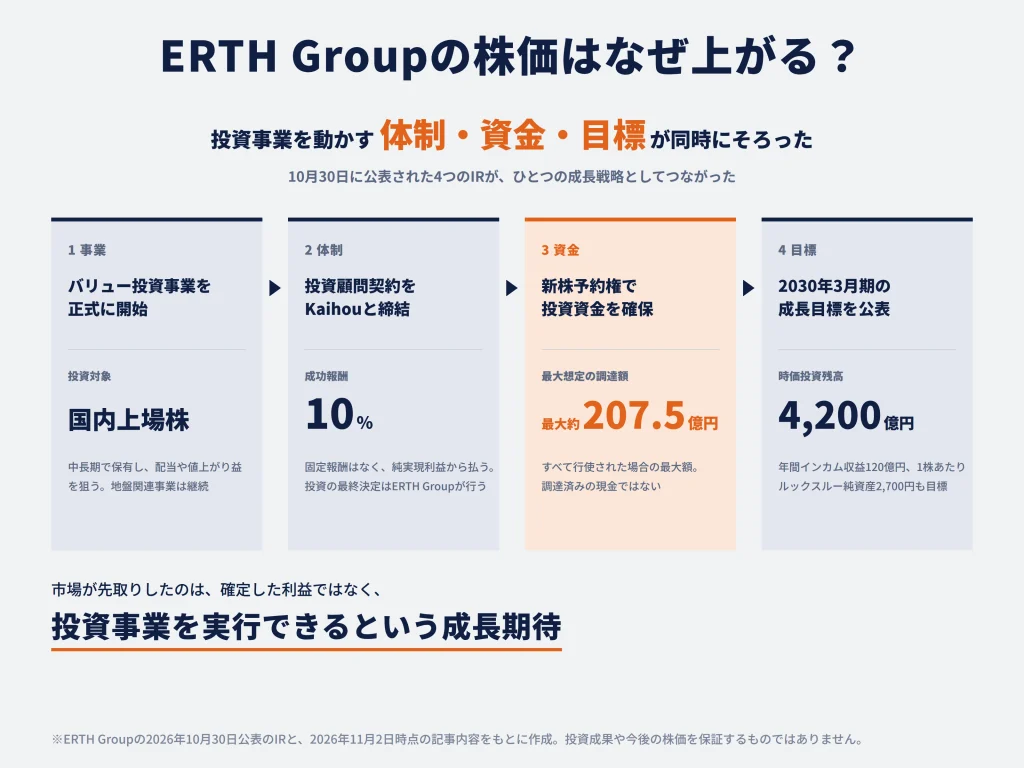
今回のストップ高を読み解く鍵は、10月30日に公表された複数のIRが、ひとつの成長戦略としてつながっている点です。
投資事業を正式に始め、専門家の助言を受け、大規模に資金を集めて運用する道筋が示されました。
バリュー投資事業の開始を正式に決定
ERTH Groupは10月30日、国内上場株式を中心とする「バリュー投資事業」の開始を取締役会で決議しました。従来の中核事業は地盤調査・解析、地盤補償などの地盤関連事業でしたが、今後はそれらに加え、上場企業への株式投資を独立した事業領域として育てる方針です。
バリュー投資とは、企業が持つ資産、利益を生み出す力、将来のキャッシュ・フローなどを調べ、市場でついている株価が本来の価値より低いと考えられる銘柄に投資する方法をいいます。同社は短期売買を主目的とせず、株式を中長期で保有し、配当収入や投資先企業の成長、割安評価の是正から利益を得る計画を示しました。
ここで期待されているのは、地盤関連事業の成長だけに頼らず、投資先からの配当や株価上昇を新たな収益・資産形成の源泉にできる点です。事業が成功すれば従来の業績規模にとらわれない成長を描けるため、投資事業への参入そのものよりも「どの規模で実行できるか」が株価評価を動かす重要な論点になります。
以前からの構想と今回の新規性
もっとも、株式投資事業の構想そのものは突然出てきた話ではありません。ERTH Groupは2026年3月31日に株式会社Kaihouとの資本業務提携を公表し、6月には新事業の検討状況を説明、8月には投資委員会の設置やガバナンス体制の整備を進めていました。今回の10月30日発表で新しかったのは、事業開始の正式決定に加え、投資助言の契約条件、資金調達の方法、2030年3月期に向けた規模の目標が一度に示されたことです。
構想を発表するだけでは、実際に投資を始められるか、資金をどこから確保するかは見通せません。10月30日には、正式な事業開始、助言契約、資金調達手法、数値目標がそろいました。市場が新しい材料として評価し得るのは、以前から知られていた井村俊哉氏との関係そのものではなく、投資事業の実行可能性が一段階高まった点です。
井村俊哉氏が関わる株式会社Kaihouと投資顧問契約を締結
同じ10月30日、ERTH Groupは株式会社Kaihouとの投資顧問契約の締結を取締役会で決議しました。株式会社Kaihouは著名投資家の井村俊哉氏らが関わる投資助言会社であり、ERTH Groupは同社から国内株式の銘柄選定、企業価値の分析、投資判断、議決権行使などについて継続的な助言を受けます。
もっとも、割安に見える銘柄を買うだけでは収益は生まれません。一時的な利益で株価指標が低く見える企業や、収益力が落ち続ける企業は、割安なまま放置されることがあります。市場が見落としている価値と、その価値が表面化するきっかけを見極める専門性が必要です。株式会社Kaihouとの契約には、銘柄選定の精度と投資後の企業価値向上への関与を高める狙いがあります。
投資顧問契約の報酬条件は次のとおりです。
| 報酬区分 | 契約条件 |
|---|---|
| 固定報酬 | 投資残高に連動する固定報酬はありません。 |
| 成功報酬 | 売却益や配当収入などから直接費用を差し引いた純実現利益の10%を支払います。 |
固定報酬がないため、運用資産の規模だけを理由に助言費用が増えることはありません。他方、利益が実現した場合には、その一部を成功報酬として支払います。収益がまだ安定していない立ち上げ段階では固定費を抑えやすい契約ですが、株主に帰属する投資利益を考える際には成功報酬も差し引いて評価する必要があります。
投資の最終決定はERTH Groupが行う
一方、株式会社KaihouがERTH Groupの投資資金を一任運用する契約ではありません。助言を受けたうえで、投資銘柄と金額はERTH Groupの投資委員会が決め、実際の売買は新設するバリュー投資事業部が担います。したがって、「井村氏が運用するから必ず利益が出る」という見方は適切ではありません。評価できるのは、外部の投資知見を継続的に活用する体制が正式に整ったことであり、今後はその知見が投資成果に結び付くかどうかが問われます。
なお、株式会社KaihouはERTH Groupの「その他の関係会社」であり、役職員がERTH Groupの取締役を兼任しています。会社側は契約締結の審議から兼任取締役を外すなど、利益相反を避ける措置を開示しています。この点も、投資先選定や売買判断の独立性を見極める際に必要な情報です。
最大約207.5億円の資金調達計画を発表
投資事業の実行力を左右するのは、投資対象を見つけたときに購入資金を用意できるかどうかです。ERTH Groupは10月30日、第5回から第8回までの新株予約権を通じ、すべてが行使された場合に最大約207.5億円を調達する計画を公表しました。資金使途は国内上場有価証券への投資であり、発表した事業戦略に直接結び付く資金調達です。
新株予約権とは、将来、あらかじめ定められた価格で新株を取得できる権利のことです。権利を発行した時点ですべての資金が入るわけではなく、保有者が権利を行使し、代金を払い込むことで会社が資金を受け取ります。したがって207.5億円は「調達済みの現金」ではなく、行使状況によって変動する最大想定額です。
| 区分 | 行使価額 | 想定調達額 | 予定割当先 |
|---|---|---|---|
| 第5回 | 1,200円 | 約24億円 | EVO FUND |
| 第6回 | 1,400円 | 約28億円 | EVO FUND |
| 第7回 | 1,700円 | 約25.5億円 | アストリス・ファイナンシャル・アドバイザリー |
| 第8回 | 580円 | 最大約130億円 | 会社以外の全株主 |
| 合計 | ― | 最大約207.5億円 | ― |
1,200~1,700円の新株予約権は段階的な調達を想定
第5~7回は、行使価額を1,200円、1,400円、1,700円に設定しています。10月30日の終値957円を上回るため、株価が上昇した局面で段階的に新株を発行し、資金を受け取る設計です。行使価額が低い水準へ自動で修正される一般的なタイプの新株予約権とは異なり、株価の低い局面で直ちに新株が増える構造を抑えています。
ただし、これらの価格は「会社が株価は必ず1,700円になると予想している」という意味ではありません。市場価格が条件に届かず行使が進まなければ資金は入りません。また、行使後に新株が市場で売却されれば株価の上値を抑える可能性もあります。上昇局面で資金を確保しようとする設計が評価材料である半面、調達の成否は株価そのものにも左右されます。
株主向けの580円の権利は低価格で新株を取得できる仕組み
第8回新株予約権の割当てと行使条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 割当対象 | 2026年12月31日時点の株主 |
| 割当数量 | 保有する普通株式1株につき新株予約権1個(無償) |
| 権利行使時の払込額 | 新株予約権1個につき580円 |
| 取得できる株式 | 新株予約権1個につき普通株式1株 |
株式そのものが無料でもらえるわけではありませんが、市場価格を下回る価格で新株を取得できる点が、投資家の関心を集めた可能性はあります。
もっとも、権利行使に伴い会社の株式数も増えるため、「時価との差額がそのまま確実な利益になる」という理解は誤りです。第8回は潜在株式数が約2,242万株と大きく、発表前の発行済株式数に対する希薄化率は最大96.9%です。第5~7回の約550万株も合わせると、将来発行され得る株式数は約2,792万株に達します。資金調達額の大きさと、株式数増加による1株あたり価値への影響を一緒に見る必要があります。
この資金調達計画が買い材料になり得るのは、投資事業を構想だけで終わらせず、銘柄を購入できる規模の資金を確保する道筋ができたためです。もっとも、実際の調達額は権利行使次第であり、株式数の増加を上回る投資成果が出なければ、既存株主の1株あたりの価値は高まりません。
2030年3月期に時価投資残高4,200億円を目指す成長目標を公表
新事業の成長イメージを具体的な数字で示したことも、市場の期待を高めたと考えられます。ERTH Groupの2030年3月期の目標は次のとおりです。
| 目標指標 | 2030年3月期 |
|---|---|
| 時価投資残高 | 4,200億円 |
| 年間インカム収益 | 120億円 |
| 1株あたりルックスルー純資産 | 2,700円 |
時価投資残高は、保有する投資資産の時価ベースの規模です。インカム収益は、主に投資先株式から受け取る配当金や貸株収益など、継続的な現金収入を意味します。したがって「年間120億円の純利益が確定した」という話ではありません。ルックスルー純資産は投資先企業の純資産にERTH Groupの持分比率を掛け合わせるなどして把握する、投資先を通じた実質的な資産価値の目安です。2,700円は目標株価でも、会社が将来必ず実現できると約束した数字でもありません。
数値目標の意味は、地盤関連事業を続けながら、長期保有する株式からの収益と資産形成を大きな成長の柱に据えるという方針を明示した点にあります。既存事業から生まれる利益の延長では測りにくい事業規模を提示したことが、従来と異なる企業評価を促したと考えられます。
ただし、約207.5億円という今回の最大調達想定額だけで4,200億円の投資残高を構築する計画ではありません。今後の追加資金調達や投資成果の積み上げが前提です。したがって、ここで市場が先取りしているのは確定した利益ではなく、こうした規模まで拡大できるという成長期待です。
ERTH Groupのバリュー投資事業はなぜ株価上昇につながるのか?
株価への波及を考えるには、投資先で得られる利益がERTH Groupの収益や資産価値につながり、それが既存株主の1株あたりの価値を高めるかを確認する必要があります。さらに同社は、高い株価そのものを次の資金調達に活用する戦略も示しています。
割安株への投資によって配当収入や値上がり益の獲得を目指す
ERTH Groupの投資戦略では、投資先から得るリターンを大きく3つの方向で考えています。
- 投資先企業自身の利益成長や配当・自社株買いによるリターン
- 市場で割安に評価されていた企業の株価が、その本来の価値に近づくことによるリターン
- 投資先との対話や経営改善への関与を通じ、企業価値を高めるリターン
配当は継続的な現金収入になる
配当を受け取れる株式を長期保有すれば、売却しなくても会社に現金が入ります。こうしたインカム収益が増えていけば、相場の値動きだけに依存しない収益の柱をつくれます。会社が2030年3月期に年間120億円のインカム収益を目標とするのは、投資残高の拡大を継続収入の増加につなげたいからです。
ただし、受取配当は投資先企業の配当方針や利益水準に左右されます。株式を多く保有していても無配銘柄ばかりなら、インカム収益は増えません。目標額を評価するときは、実際の保有銘柄、受取配当の実績、投資残高に対する収益率を確認する必要があります。
割安さの解消に加えて企業価値の改善にも関与する
例えば、保有資産や収益力に対して株価が低く評価されている会社を見つけ、業績改善や株主還元の強化を通じて市場の評価が変われば、投資した株式の価値は上がります。ERTH Groupはこうした値上がりを単に待つのではなく、必要に応じて投資先との「エンゲージメント」、すなわち建設的な対話や働きかけによって企業価値の向上を促す方針です。
この戦略は、株価収益率(PER)や株価純資産倍率(PBR)が低いという理由だけで銘柄を選ぶ手法とは異なります。株価が安くても、収益力が低下し続ける企業は割安なまま放置されることがあります。会社が強調するのは、割安である理由を見極めたうえで、将来その評価が変わる見込みがある企業に投資することです。株式会社Kaihouの分析力や対話の経験が機能すれば、投資成果を積み重ねる可能性が高まります。
実際に評価すべきなのは、有名な投資家が関わっているという事実そのものではなく、利益の成長、受取配当、保有株の評価益と実現益など、投資成果として表れた数字です。
投資資産の拡大がERTH Groupの株式価値を高める可能性
投資事業によって保有株式の価値が上昇した場合、ERTH Group自身の資産価値も高まります。さらに、配当や売却益などの投資収益が継続的に積み上がれば、将来の利益を評価する投資家が増え、ERTH Groupの株価にプラスに働く可能性があります。
ただし、ここでは「企業全体が大きくなること」と「現在の株主が保有する1株の価値が高まること」を分けて考えなければなりません。例えば、新株を発行して200億円を調達し、その現金を投資に使えば、運用資産の総額は拡大します。しかし新株発行により株数も増えるため、資産が増えたという事実だけでは既存株主の利益になるとは言えません。
見るべき指標は資産残高だけではなく1株あたりの価値
株主の視点で大切なのは、投資残高の増加に伴って、1株あたりの利益や実質的な資産価値まで増えるかどうかです。ERTH Groupが「1株あたりルックスルー純資産」を重要指標にしている理由もここにあります。投資先企業の純資産と持分比率から実質的な価値を把握し、新株発行後の株数まで考慮して成長を測る狙いです。
また、保有株式の時価が上がっても売却しない限り現金収入にならない部分があります。このため会社は、ルックスルー純資産のほかに、受取配当などのインカム収益や保有有価証券の含み益も管理指標にします。「投資残高は増えたが、1株あたりの価値は伸びない」という状態では、株価上昇を正当化しにくくなります。
新しい事業モデルへの評価が株価を押し上げる可能性
株式市場は足元の利益だけでなく、将来の稼ぐ力や保有資産も評価します。地盤関連事業を中心としていた企業が、投資資産の拡大と配当の積み上げを継続できる企業に転換すれば、従来の業種イメージに基づく評価が見直される余地があります。今回の急騰には、個別の投資利益だけでなく、企業そのものの評価軸が変わるという期待もあると考えられます。
ただし、市場が将来の投資資産を額面どおりに評価するとは限りません。運用コスト、保有株式の値下がりリスク、今後の増資条件、経営陣への信頼が株価に反映されるためです。高い評価を持続させるには、投資残高の増加とともに、実際の収益や1株あたりの価値が改善していることを示す必要があります。
高い株価を活用した資金調達と割安株への投資で成長を目指す
今回のIRで特徴的なのが、投資で得た利益を再投資するだけでなく、ERTH Group自身の株価が高く評価されている状態を利用して、新たな投資資金を確保する戦略です。会社は「評価の高い企業が資金を調達し、評価の低い企業に投資する」ことで、希薄化を超えて企業価値を拡大する仕組みを説明しています。
高い株価で新株を発行できると資金調達の効率が上がる
例えば、同じ10億円を調達する場合、発行価格によって必要な新株数は次のように変わります。
| 発行時の1株あたり価格 | 10億円調達に必要な新株数 |
|---|---|
| 1株500円で発行 | 200万株 |
| 1株1,000円で発行 | 100万株 |
既存株主から見れば、株価が高いほど、同じ金額を調達する際に増える株式数を抑えやすくなります。
ERTH Groupが第5~7回の新株予約権について1,200円、1,400円、1,700円という段階的な行使価額を設けたのは、株価が上昇した局面で資金を調達し、低い株価で大量の新株を出すことを避けようとするためです。新株の発行によって株式数が増えることを「希薄化」といいますが、その影響を抑えながら資金を増やせれば、既存株主にとっても有利になり得ます。
割安株に資金を投じることで実質的な資産価値の増加を狙う
会社説明資料では、PBR3倍と評価される企業が高い株価で資金を調達し、PBR0.5倍で評価される企業に投資するイメージが示されています。PBRとは、株価が企業の1株あたり純資産の何倍に相当するかを示す指標です。PBR0.5倍の企業なら、市場価格が帳簿上の純資産の半分の水準にある、という意味です。
資料のモデルでは、企業Aの増資と割安株への投資による資産価値の変化を、次のように試算しています。
| 試算の前提・指標 | 資料で示された数値 |
|---|---|
| 企業Aの増資時の株価 | 1,500円 |
| 新規発行株式数 | 400万株 |
| 調達金額 | 60億円 |
| 投資先企業のPBR | 0.5倍 |
| 企業Aの株式数 | 1,000万株 → 1,400万株 |
| 1株あたりルックスルー純資産 | 500円 → 約1,214円 |
「1株あたりルックスルー純資産」の増加は、投資先の純資産を保有比率に応じて反映した計算です。
これは保有株の時価よりも、その背後にある実質的な純資産に着目する戦略を説明するための仮定例であり、ERTH Groupの実際の投資成果や将来株価を示した数字ではありません。
ここで重要なのは、PBR0.5倍で買ったから必ず2倍の利益が出るわけではないことです。市場がその銘柄を安く評価する理由が解消されなければ、保有株式は安いままかもしれません。また、投資先の純資産を計算上取り込む「ルックスルー」の増加は、ERTH Groupの会計上の純資産や実現利益が同額だけ増えることを意味しません。
株価上昇と資金調達が相互に作用する成長モデル
この事業モデルが市場から評価されれば、次のような循環が生まれます。
- 投資成果への期待でERTH Groupの株価が高まる
- 高い株価を生かして少ない新株発行で資金を調達する
- その資金で割安な株式を取得する
- 投資資産や配当収入、1株あたりの価値を増やす
つまり、株価上昇は単なる結果ではなく、次の投資資金を集めるうえでの条件にもなります。今回の株価急騰は、投資事業の運用利益に先立って、この成長循環が実現するという期待が先行したものと捉えられます。
もっとも、株価が下落すれば高い条件での新株発行は難しくなり、調達の規模や速度が鈍ります。調達しても投資成果が希薄化を下回れば、1株あたりの価値は伸びません。この戦略は株価と資金調達、運用成果が好循環に入るほど強みを発揮する一方、そのいずれかが崩れると成長速度が落ちる構造でもあります。
ERTH Groupの株価は今後も上がる?
今後の上昇が続くかどうかは、新しい事業モデルを実績に変えられるかにかかっています。現段階では投資先の取得や運用収益が十分に見えていないため、株価の評価が変わる節目は、具体的な投資実行、資金調達の進捗、運用成果の開示になると考えられます。
投資先の選定と運用実績が今後の評価を左右する
最初の注目点は、どの企業に投資し、どのような成果を出すかです。10月30日時点の資料では、具体的な投資対象銘柄はまだ決定しておらず、候補企業の絞り込みを進めている段階と説明されています。株式会社Kaihouとの契約や投資委員会の設置は運用体制の整備であり、投資の成果を保証するものではありません。
今後は投資残高の増加だけでなく、次の実績を確認したいところです。
- 受取配当
- 保有株の含み損益
- 売却で確定した損益
- 投資先との対話による価値向上の実績
保有銘柄が値上がりしても、相場全体が好調だっただけでは戦略の優位性を示したことにはなりません。市場平均を上回る成果を継続的に出せるかが、投資助言体制への評価を定着させる条件となります。
4,200億円の投資残高目標には継続的な資金調達が必要
4,200億円という投資残高目標は、今回の最大調達額約207.5億円の約20倍です。会社は新たな資金調達や投資回収資金の再投資も含め、月30億〜50億円程度の投資実行を一つの目安としています。ただし、毎月この額を投じる約束ではありません。今後は調達額だけでなく、実際の取得銘柄・投資額・資産の回転と再投資がどの程度進むかを追う必要があります。
今後の調達では、株価水準が低ければ同じ資金を集めるために多くの新株を発行する必要があり、株主価値の希薄化が大きくなります。逆に、市場から高い評価を得た状態で資金を調達でき、運用成果が調達に伴う株式数の増加を上回れば、1株あたりの価値を高めやすくなります。目標残高そのものより、調達条件と投資効率を併せて確認することが重要です。
580円の新株予約権と株式の希薄化には注意が必要
第8回新株予約権は、既存株主が580円を払い込んで新株を取得できる制度ですが、全株主が現金を追加投入するわけではありません。会社は一般投資家の行使期間を2027年1月25日~2月26日と定め、行使されなかった分は3月1日に無償取得して、承認した第三者へ譲渡することも想定しています。既存株主が権利を使わなければ、他の権利行使による希薄化を受ける可能性があります。
また、権利落ち日は2026年12月29日とされています。今回の権利は非上場であり、取引所の制限値幅の基準値段は機械的には調整されませんが、潜在株式数が増えることで株価が経済的な調整を受ける可能性はあります。株式を低価格で買える権利という見た目だけでなく、増資後の株数や資産価値を見なければなりません。
ERTH Group株は今から買ってもいいのか?
ERTH Groupのように短期で急騰した銘柄では、「良い事業計画」と「今の価格で買って利益を期待できること」を分けて考える必要があります。特にERTH Groupは、資金調達によって今後の発行株式数が変わるため、現在の時価総額だけでなく、増資後の1株あたり価値まで見込んで購入価格を判断することが重要です。
現在の株価は将来の成長期待をどこまで織り込んでいる?
10月30日の終値957円から11月2日のストップ高水準1,107円へ上昇したことで、発行済株式数を約2,315万株として単純計算した時価総額は約221億円から約256億円へ、約35億円増えました。この増加は、新事業ですでに35億円の利益が生まれたことを示すものではありません。今後の投資収益と資産形成への期待が、業績実績に先行して株価に反映された局面とみるのが自然です。
ただし、時価総額約256億円を将来の投資残高目標4,200億円と比べて割安と判断することはできません。投資残高は保有資産の時価総額であって、株主に帰属する利益や純資産ではないからです。追加の新株発行で運用資産が増えても、持分が薄まれば既存株主の1株あたり価値が同じ割合で増えるわけではありません。
現在の株価が割安かを判断するには、次の要素を一体で評価する必要があります。
- 実際に調達できる資金
- 運用資産の価値
- 収益性
- 将来の発行株式数
ストップ高直後に買う場合は高値づかみや急反落に注意
ストップ高で買い注文が集中する局面では、強い期待が株価に表れている半面、適切な価格で落ち着いて売買できるとは限りません。特に投資事業の具体的な運用成績がまだ出ていない段階では、株価上昇の大部分は将来への期待で説明されます。新しい発表が途切れたり、当初の熱気が落ち着いたりすると、売りが優勢になる可能性があります。
さらに、今回の資本政策では株価上昇に応じて第5~7回新株予約権の行使が進む余地があります。行使による新株の発行は資金調達の成功でもある一方、株式数の増加や市場での売却によって需給が変化する要因になります。したがって「ストップ高になったから翌日以降も上昇し続ける」という前提で追いかけるのは危険です。
580円の新株予約権を目当てに今買うのは得なのか?
第8回新株予約権は1株につき580円で新株を取得できるため、株価との差に注目が集まります。しかし、権利そのものは無償でも、普通株式を取得するには580円の払い込みが必要です。新株発行で発行済株式数も増えるため、この差額をそのまま利益とみなすことはできません。
例えば、ストップ高水準の1,107円で100株を購入し、割り当てられた100個の権利をすべて行使する場合、最初の購入代金11万700円に加えて5万8,000円が必要です。手数料を除く総投資額は16万8,700円となり、保有する200株の平均取得単価は843.5円です。追加払い込みまで含めて採算を考えなければなりません。
仮に全株主が同じ条件で権利を行使し、他の要因による企業価値の変化がないと単純化すると、払込金を反映した1株の理論価値は(1,107円+580円)÷2=843.5円になります。平均取得単価と同額になるため、権利を取得して行使するだけでは利益は生まれない計算です。これは実際の権利落ち後の株価予想ではありません。また、第8回新株予約権は非上場で、市場で自由に売却して権利価値を回収することもできません。
買うか様子を見るかは、何を確認して判断すべき?
今回の発表は、従来の事業とは別の収益源を持ち、投資資産を大きく拡大する戦略として評価できます。しかし、11月2日時点で最大約207.5億円の調達は完了しておらず、具体的な投資先も決まっていません。同じ成長見通しでも、取得価格が上がるほど将来の投資リターンは小さくなります。現時点の事業実績だけでストップ高水準での新規購入を積極的に正当化することは難しく、期待をどこまで買うかという判断になります。
- 短期で買うなら、ストップ高後の需給が落ち着くか、買い注文が継続するかによって値動きが大きく変わることを織り込む必要があります。
- 中長期の保有を検討するなら、投資先の開示、実際の運用収益、資金調達の進捗、1株あたりルックスルー純資産の推移を確認してから評価する方法に合理性があります。
これからの投資成果が積み上がり、増資による株式数の増加を上回って1株あたりの価値が伸びれば、今回の株価上昇を中長期的な企業価値の変化として説明できます。反対に資金調達が想定より進まず、運用利益も伴わなければ、期待先行で上昇した株価の評価が修正される可能性があります。
まとめ
今回のストップ高で注目されたのは、バリュー投資事業の正式開始に加え、株式会社Kaihouとの助言契約、資金調達の方法、2030年に向けた目標が一体で示され、以前からの構想が実行段階へ進んだことです。
上昇が持続する条件は、資金を集めること自体ではなく、投資成果を通じて新株発行による希薄化を上回る1株あたりの価値向上を実現することです。現時点では成長期待が先行しているため、ストップ高直後の価格で急いで購入するよりも、投資先の開示、実際の収益、資金調達の進み具合を確認して評価する方が合理的だと考えます。
出典
ERTH Group「バリュー投資事業の開始に関するお知らせ」(2026年10月30日)
ERTH Group「株式会社Kaihouとの投資顧問契約締結に関するお知らせ」(2026年10月30日)
ERTH Group「第三者割当による第5回、第6回及び第7回新株予約権の発行に関するお知らせ」(2026年10月30日)
ERTH Group「新株予約権(非上場)の無償割当てに関するお知らせ」(2026年10月30日)
ERTH Group「ファイナンス補足説明資料」(2026年10月30日)


コメント