
「ディスコの決算はどうだった?」「好決算と評価できる?」と気になっている人も多いのではないでしょうか。
2027年3月期1Qは、売上高・利益とも前年同期と会社予想を大きく上回り、営業利益率も42.9%へ上昇しました。
一方、経常利益は市場コンセンサスを約1.7%下回り、上期会社予想も決算前の市場予想を約5%下回っています。
業績自体は強いものの、市場の期待値には小幅に届かなかった決算です。
本記事では、1Q実績、会社予想・市場予想との比較、2Q見通し、株価への影響、今後の注目点を解説します。
ディスコの決算はどうだった?
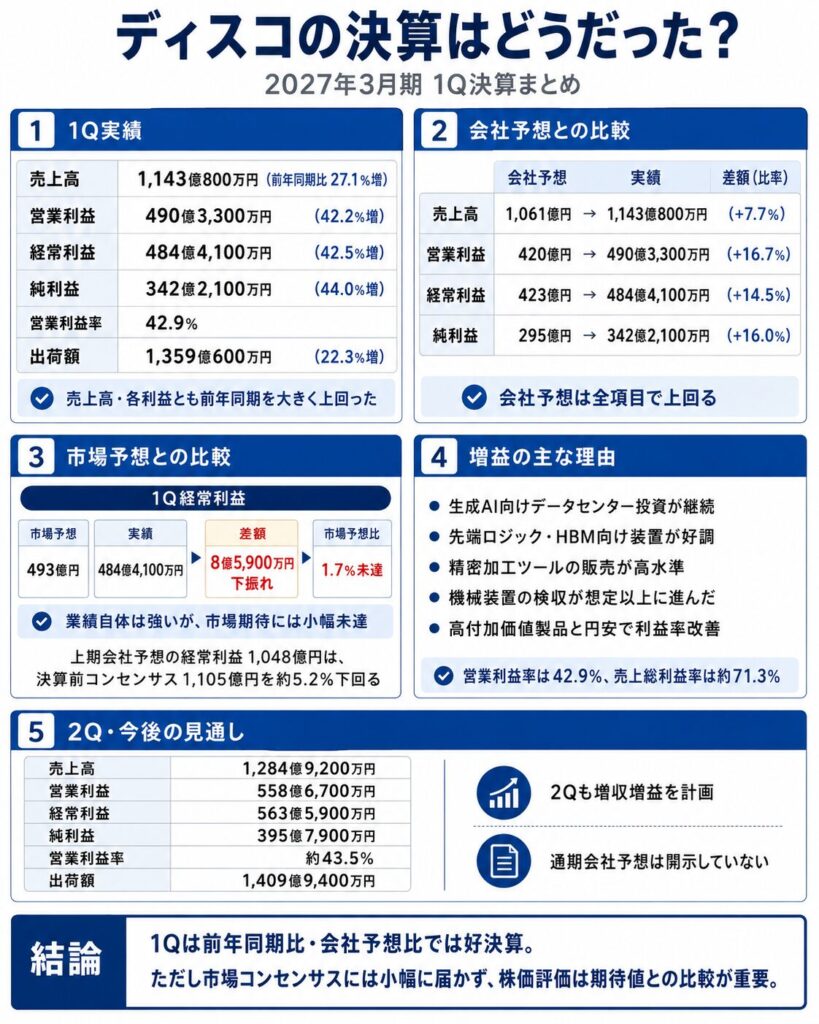
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 1,143億800万円 | 27.1%増 |
| 営業利益 | 490億3,300万円 | 42.2%増 |
| 経常利益 | 484億4,100万円 | 42.5%増 |
| 親会社帰属純利益 | 342億2,100万円 | 44.0%増 |
| 営業利益率 | 42.9% | 約4.6ポイント上昇 |
| 経常利益率 | 42.4% | 上昇 |
| 純利益率 | 29.9% | 上昇 |
| 出荷額 | 1,359億600万円 | 22.3%増 |
| 1株利益 | 315.51円 | 96.28円増 |
ディスコの2027年3月期第1四半期は、売上高が前年同期比27.1%増の1,143億800万円となりました。
営業利益は42.2%増の490億3,300万円、経常利益は42.5%増の484億4,100万円です。
親会社株主に帰属する四半期純利益も44.0%増の342億2,100万円となり、売上高を上回るペースで各利益が増加しました。
営業利益率は前年同期の約38.3%から42.9%へ上昇しています。
業績を押し上げた主な要因は次のとおりです。
- 生成AI向けデータセンター投資
- 先端ロジック向け需要
- HBM向け需要
- 高付加価値な精密加工装置
- 精密加工ツールの出荷増加
- 顧客設備の高い稼働率
- 機械製品の検収進捗
- 円安による為替効果
ディスコは、AI半導体やHBMの製造で使用されるダイサ、グラインダなどを供給しています。
半導体の高性能化や積層化が進むほど、ウエハーの薄化や高精度な切断が必要となるため、ディスコの高付加価値製品への需要が増加します。
さらに、装置販売だけでなく、消耗品である精密加工ツールの出荷も高水準でした。
前年同期比で見ると、売上・利益・利益率がそろって改善した好調な決算です。
ただし、決算評価では前年同期比や会社予想だけでなく、市場コンセンサスとの比較も必要です。
売上・利益とも会社予想を上回った
| 項目 | 会社予想 | 実績 | 上振れ額 | 上振れ率 |
|---|---|---|---|---|
| 売上高 | 1,061億円 | 1,143億800万円 | 82億800万円 | 7.7% |
| 営業利益 | 420億円 | 490億3,300万円 | 70億3,300万円 | 16.7% |
| 経常利益 | 423億円 | 484億4,100万円 | 61億4,100万円 | 14.5% |
| 純利益 | 295億円 | 342億2,100万円 | 47億2,100万円 | 16.0% |
1Q実績は、売上高から純利益まで会社予想を上回りました。
売上高は会社予想を7.7%上回り、営業利益は16.7%上振れしています。
利益の上振れ率が売上高を上回ったことから、単に売上計上が増えただけでなく、採算も改善したことが分かります。
会社は、機械製品の検収が想定以上に進んだことを上振れ理由として挙げています。
ディスコの機械製品は、工場から出荷した時点ではなく、顧客が製品を受け入れて検収を完了した時点で売上を計上します。
そのため、出荷額が高水準でも、検収が遅れれば売上高は増えません。
今回は検収が想定以上に進み、売上高が会社予想を82億800万円上回りました。
一方、利益の上振れには次の要因も寄与しています。
- 高付加価値製品の販売増加
- 製品構成の改善
- 売上総利益率の上昇
- 円安による為替効果
- 売上増加による固定費吸収
人件費や研究開発費などの販売管理費は増加しましたが、売上総利益の増加で吸収しました。
検収の前倒しだけではなく、高付加価値製品と利益率改善も上振れを支えたと考えられます。
1Q経常利益は市場予想を約1.7%下回った
| 項目 | 経常利益 |
|---|---|
| 会社予想 | 423億円 |
| 決算前コンセンサス | 493億円 |
| 実績 | 484億4,100万円 |
| 会社予想との差 | 61億4,100万円上振れ |
| 市場予想との差 | 8億5,900万円下振れ |
| 市場予想に対する差 | 約1.7%未達 |
1Q経常利益は、会社予想の423億円を14.5%上回りました。
前年同期比でも42.5%増となっており、業績自体は好調です。
一方、2026年7月22日時点の市場コンセンサスは493億円でした。
実績は484億4,100万円だったため、市場予想を8億5,900万円、率にして約1.7%下回っています。
つまり、今回の決算は次のように評価できます。
- 前年同期比では大幅増益
- 会社予想は大きく上回った
- 市場コンセンサスには小幅未達
決算記事では、会社予想を上回ったことだけを理由に「市場予想を上回る好決算」と説明しないよう注意が必要です。
会社予想は企業自身が設定する目標ですが、市場コンセンサスはアナリストや投資家が株価へ織り込んでいる期待値です。
そのため、会社予想を上回っていても、市場予想に届かなければ株価が下落することがあります。
今回も、数字自体は強かったものの、市場の高い期待に対してはやや物足りない着地でした。
なお、コンセンサスは決算発表後に各アナリストが見直すため、今後更新される可能性があります。
営業利益率は42.9%へ上昇
1Qの営業利益率は42.9%となりました。
前年同期の営業利益率は約38.3%だったため、約4.6ポイント上昇しています。
売上総利益率も、前年同期の約68.1%から約71.3%へ改善しました。
利益率が上昇した主な要因は次のとおりです。
- 高付加価値製品の構成比上昇
- 生成AI・HBM向け装置の増加
- 円安による為替効果
- 売上増加による固定費吸収
- 製品構成の改善
ディスコは、人件費や研究開発費などの販売管理費が増加したと説明しています。
それでも営業利益率が上昇したのは、売上総利益の増加が費用増加を上回ったためです。
特に、先端ロジックやHBM向けでは、高精度・高性能な装置が必要となります。
一般的な用途向け製品よりも高付加価値製品の比率が高まり、売上総利益率の改善につながったと考えられます。
一方、今回の利益率改善には円安効果も含まれています。
今後は、為替が円高へ転換した場合でも、営業利益率40%台を維持できるかが重要です。
生成AI・先端ロジック・HBM需要が成長を牽引
今回の決算では、生成AI需要を背景としたデータセンター投資が業績を牽引しました。
AIサーバーには、GPUやAIアクセラレーターなどの高性能半導体が搭載されます。
これらの半導体では、次の技術が必要です。
- 先端ロジック
- HBM
- 先端パッケージ
- ウエハー薄化
- 高精度ダイシング
- 高精度グラインディング
- 半導体チップの高積層化
HBMは複数のDRAMチップを垂直に積層するため、ウエハーやチップを薄く加工する必要があります。
チップを高精度に切り分けるダイシングや、ウエハーを薄く削るグラインディングの重要性が高まります。
ディスコは、これらの加工に使用される装置とツールで高い競争力を持っています。
生成AI向け半導体の高性能化が続けば、単なる半導体生産数量の増加以上に、高付加価値装置の需要拡大が期待できます。
次回決算では、次の需要が継続しているかを確認しましょう。
- GPU・AIアクセラレーター
- 先端ロジック
- HBM
- HBM4
- 先端パッケージ
- 高積層メモリ
- ウエハー薄化
精密加工ツールも高水準
ディスコは機械装置だけでなく、装置で使用する精密加工ツールも販売しています。
主な製品は次のとおりです。
- ダイシングブレード
- グラインディングホイール
- 研削・研磨用消耗品
精密加工ツールは、半導体を実際に加工するたびに消耗します。
そのため、装置を一度販売した後も、顧客工場の稼働に応じて継続的な売上が発生します。
精密加工ツールの売上へ影響する主な項目は次のとおりです。
- 顧客設備の稼働率
- 半導体生産量
- 装置の設置台数
- 加工する半導体の種類
- チップの小型化・高積層化
- 加工難易度
装置売上は顧客の設備投資によって大きく変動します。
一方、ツール売上は顧客工場の実際の稼働率や半導体生産量を反映しやすい特徴があります。
今回、装置だけでなく精密加工ツールも高水準だったことから、設備投資だけでなく顧客工場の稼働も強かったと考えられます。
装置と消耗品の両方が伸びたことは、今回の決算を評価する重要なポイントです。
7月6日の速報値と今回の決算の違い
| 項目 | 7月6日の速報 | 7月23日の決算 |
|---|---|---|
| 対象 | 個別業績 | 連結業績 |
| 売上高 | 950億7,800万円 | 1,143億800万円 |
| 出荷額 | 個別出荷額を開示 | 1,359億600万円 |
| 営業利益 | 非開示 | 490億3,300万円 |
| 経常利益 | 非開示 | 484億4,100万円 |
| 上期予想 | 非開示 | 開示 |
| 配当予想 | 非開示 | 中間171円 |
ディスコは決算発表前の7月6日に、個別売上高と個別出荷額の速報値を公表していました。
一方、7月23日の決算では、連結売上高、各利益、上期業績予想、中間配当予想などを開示しています。
速報値と今回の決算では対象や公表内容が異なるため、数値を混同しないよう注意が必要です。
速報値は個別売上高・個別出荷額
7月6日に公表された速報値は、ディスコ単体の個別業績です。
個別売上高は950億7,800万円となり、個別会社予想の864億円を10.0%上回りました。
速報値で確認できた主な項目は次のとおりです。
- ディスコ単体の売上高
- ディスコ単体の出荷額
- 個別会社予想との差
- 前年同期との比較
一方、営業利益、経常利益、純利益は速報段階では開示されていませんでした。
また、個別業績には海外子会社などの業績が含まれていません。
そのため、個別売上高や個別出荷額が好調でも、連結利益がどの程度になるかは速報値だけでは判断できません。
速報値は需要や出荷動向を早めに確認する材料ですが、正式な決算評価には連結業績を確認する必要があります。
今回の決算は連結売上・利益を開示
7月23日の決算では、連結業績が公表されました。
主な数値は次のとおりです。
- 連結売上高:1,143億800万円
- 連結出荷額:1,359億600万円
- 営業利益:490億3,300万円
- 経常利益:484億4,100万円
- 純利益:342億2,100万円
連結業績には、海外販売子会社などの売上や利益が含まれます。
また、グループ企業間の取引を消去する連結調整も行われます。
そのため、個別売上高950億7,800万円と連結売上高1,143億800万円には差があります。
今回の決算では、速報値では分からなかった次の内容も確認できました。
- 連結利益
- 利益率
- 財務状況
- 上期業績予想
- 中間配当予想
- 検収の進捗
- 高付加価値製品の寄与
速報値は需要の強さ、正式決算は利益と採算を判断する資料として使い分けましょう。
出荷額は売上高の先行指標
1Qの連結出荷額は1,359億600万円、売上高は1,143億800万円でした。
出荷額が売上高を約216億円上回っています。
ディスコの機械製品は、顧客へ出荷した時点では売上として計上されません。
顧客が装置を受け取り、設置や動作確認などを終えて検収した時点で売上を計上します。
そのため、一般的には次の順番で業績へ反映されます。
- 顧客から装置を受注する
- 装置を製造する
- 顧客へ出荷する
- 顧客が装置を設置・確認する
- 検収完了後に売上を計上する
出荷額が増加すれば、今後の売上高も増える可能性があります。
ただし、出荷額と売上高の差額約216億円が、そのまま2Qの売上高になるわけではありません。
理由は次のとおりです。
- 出荷済み装置の検収時期が異なる
- 一部装置の検収が遅れる可能性がある
- 精密加工ツールは装置と売上計上方法が異なる
- 海外子会社の在庫や販売が影響する
- 連結調整が行われる
- 過去に出荷した装置の検収も当期売上に含まれる
出荷額は将来売上の方向性を確認する有力な指標ですが、売上高と完全に一致するわけではありません。
出荷額、売上高、検収進捗をセットで確認することが重要です。
ディスコの第2四半期・上期業績予想は?
| 項目 | 2027年3月期上期予想 | 前年同期比 |
|---|---|---|
| 売上高 | 2,428億円 | 24.8%増 |
| 営業利益 | 1,049億円 | 33.0%増 |
| 経常利益 | 1,048億円 | 31.9%増 |
| 親会社帰属純利益 | 738億円 | 32.0%増 |
| 営業利益率 | 約43.2% | 上昇 |
| 出荷額 | 2,769億円 | - |
ディスコは2027年3月期上期について、売上高2,428億円、営業利益1,049億円を予想しています。
経常利益は1,048億円、親会社株主に帰属する中間純利益は738億円です。
売上高は前年同期比24.8%増、営業利益は33.0%増となる見通しです。
営業利益率は約43.2%となり、1Qの42.9%を上回る計画です。
業績予想自体は強い内容ですが、決算前の市場コンセンサスと比較すると、期待を下回っています。
上期会社予想は市場予想を約5%下回る
| 項目 | 上期経常利益 |
|---|---|
| 会社予想 | 1,048億円 |
| 決算前コンセンサス | 1,105億円 |
| 差額 | 57億円下振れ |
| 市場予想に対する差 | 約5.2%未達 |
上期経常利益の会社予想は1,048億円です。
前年同期比では31.9%増となる強い予想ですが、決算前の市場コンセンサス1,105億円を57億円下回っています。
市場予想に対する下振れ率は約5.2%です。
市場は、会社が示した予想以上に次の項目が伸びると期待していました。
- AI・HBM向け装置
- 装置の検収
- 精密加工ツール
- 高付加価値製品
- 円安効果
- 利益率
会社予想が市場予想を下回った理由として、ディスコが業績予想を慎重に設定している可能性もあります。
1Qも会社予想を大幅に上回っており、2Qでも検収が想定以上に進めば上振れる可能性があります。
一方、市場コンセンサスは会社の正式予想よりも高いため、会社予想を達成するだけでは株価上昇につながらない可能性があります。
上期では前年同期比の増益率よりも、市場予想1,105億円へ届くかが重要です。
なお、決算発表後はアナリストが予想を見直すため、上期コンセンサスが変更される可能性があります。
2Q単独でも増収増益を予想
上期会社予想から1Q実績を差し引くと、2Q単独の会社予想は次のとおりです。
| 項目 | 2Q単独会社予想 | 1Q比 |
|---|---|---|
| 売上高 | 1,284億9,200万円 | 12.4%増 |
| 営業利益 | 558億6,700万円 | 13.9%増 |
| 経常利益 | 563億5,900万円 | 16.3%増 |
| 純利益 | 395億7,900万円 | 15.7%増 |
| 営業利益率 | 約43.5% | 0.6ポイント上昇 |
| 出荷額 | 1,409億9,400万円 | 3.7%増 |
2Q単独では、売上高・利益とも1Qを上回る計画です。
営業利益は1Qの490億3,300万円から558億6,700万円へ増加し、営業利益率は約43.5%となる見込みです。
出荷額も1Qの1,359億600万円から、1,409億9,400万円へ増加する計算です。
会社は1Qで業績がピークを迎えるとは見ておらず、2QもAI・HBM向け需要が続く前提です。
2Qの業績を支える主な要因は次のとおりです。
- 生成AI向け半導体需要
- HBM向け装置
- 先端ロジック向け装置
- 高付加価値製品
- 精密加工ツール
- 1Qに出荷した装置の検収
- 円安
一方、1Qの売上上振れには検収の前倒しも含まれています。
1Qに検収が想定以上に進んだ分、2Qで検収可能な装置が減る可能性にも注意が必要です。
2Q出荷額は1Qを上回る計画のため、出荷と検収の両方が順調に進むかを確認しましょう。
市場予想達成には2Qで約621億円が必要
| 項目 | 2Q単独経常利益 |
|---|---|
| 上期市場予想達成に必要な利益 | 620億5,900万円 |
| 2Q単独会社予想 | 563億5,900万円 |
| 差額 | 57億円 |
| 必要利益に対する会社予想の差 | 約9.2%下振れ |
決算前の上期経常利益コンセンサスは1,105億円でした。
1Qの経常利益実績は484億4,100万円です。
そのため、上期市場予想を達成するには、2Q単独で620億5,900万円の経常利益が必要となります。
一方、会社の2Q単独経常利益予想は563億5,900万円です。
市場期待へ届くには、会社予想を57億円上回る必要があります。
必要利益に対し、会社予想は約9.2%低い水準です。
なお、620億5,900万円は正式に公表された2Q単独コンセンサスではありません。
決算前の上期コンセンサスから1Q実績を差し引いた必要利益の計算値です。
2Qで市場期待を上回るためには、次の項目が上振れる必要があります。
- 装置の検収進捗
- 出荷額から売上への転換
- 高付加価値製品の販売
- 精密加工ツール
- 売上総利益率
- 円安効果
ただし、決算後に上期コンセンサスが引き下げられた場合、必要となる2Q利益も変わります。
記事公開後も、市場コンセンサスの更新を確認する必要があります。
想定為替レートは1ドル159円
ディスコは、2026年7~9月期の想定為替レートを1ドル159円としています。
ディスコは海外売上比率が高いため、円安は円換算した売上高と利益を押し上げる要因です。
今回の1Qでも、会社は為替が売上総利益率の上昇に寄与したと説明しています。
2Qでは1ドル159円という円安水準を前提としているため、実勢為替レートが会社前提より円高となれば下振れ要因になります。
確認したい項目は次のとおりです。
- 実績ドル円レート
- 会社前提との差
- 為替による売上影響
- 為替による利益影響
- 売上総利益率
- 為替を除いた売上成長
- 為替を除いた利益成長
営業利益率が上昇していても、その一部が円安によるものであれば、円高へ転換した際に利益率が低下する可能性があります。
為替効果と、高付加価値製品による本来の採算改善を分けて評価しましょう。
通期会社予想は開示していない
ディスコは通期の会社予想を開示していません。
業績予想は、原則として1四半期先まで公表する方針です。
ディスコが業績予想を限定している理由は、半導体・電子部品業界では顧客の設備投資意欲が短期間で大きく変動するためです。
半導体メーカーの投資計画は、次の要因によって急速に変わる可能性があります。
- 半導体需要
- 顧客在庫
- メモリー価格
- AIサーバー投資
- 設備稼働率
- 金利
- 為替
- 輸出規制
- 地政学リスク
通期予想を開示しないことは、今回の業績悪化を示しているわけではありません。
ディスコが継続して採用している通常の開示方針です。
通期の業績方向を確認する際は、次の指標を使用します。
- 四半期会社予想
- 出荷額
- 装置売上
- 精密加工ツール売上
- 検収進捗
- 顧客設備稼働率
- 市場コンセンサス
通期市場予想は約33%増益
| 項目 | 2027年3月期市場予想 | 前期比 |
|---|---|---|
| 売上高 | 5,403億7,400万円 | 23.7%増 |
| 営業利益 | 2,444億6,000万円 | 32.1%増 |
| 経常利益 | 2,463億円 | 33.2%増 |
| 純利益 | 1,805億4,300万円 | 33.2%増 |
2026年7月22日時点の通期経常利益コンセンサスは、2,463億円です。
市場は、前期から約33%の利益成長を期待しています。
上期経常利益の会社予想は1,048億円で、通期市場予想に対する進捗率は約42.5%です。
通期コンセンサスを達成するためには、下期に約1,415億円の経常利益が必要となります。
上期よりも下期の利益が大きくなる前提です。
市場が高い下期利益を見込む背景には、次の期待が考えられます。
- AIデータセンター投資の継続
- HBM4向け需要
- 先端ロジック向け需要
- 出荷額の増加
- 高い営業利益率
- 精密加工ツールの成長
- 生産能力拡大
一方、半導体設備投資が減速した場合や、円高が進んだ場合は、市場予想が引き下げられる可能性があります。
今回の決算発表を受け、アナリストが通期予想を上方修正するか、下方修正するかにも注目しましょう。
中間配当は171円を予想
ディスコは2027年3月期の中間配当を、1株あたり171円と予想しています。
前年中間配当は129円だったため、42円の増配です。
増配率は約32.6%となります。
ディスコは業績連動型の配当方針を採用しており、原則として連結半期純利益の25%を配当します。
今回の上期純利益予想は738億円です。
発行済株式数などを踏まえると、171円の中間配当は会社の配当方針に沿った水準となります。
主な配当方針は次のとおりです。
- 連結半期純利益の25%を基本とする
- 最低配当は半期10円
- 年間最低配当は20円
- 期末に余剰資金があれば追加配当を検討
- 期末配当は現時点で未定
期末には、配当と法人税支払い後の現預金が、設備拡張資金や技術購入予備費などの必要資金を上回った場合、超過分の一部を追加配当する方針です。
そのため、年間配当を予想する際は、通期純利益だけでなく、次の項目も確認する必要があります。
- 下期純利益
- 設備投資
- 現金残高
- 生産能力増強
- 必要運転資金
- 追加配当
中間配当は増配となりましたが、期末配当と年間配当は下期業績や資金需要によって決まります。
ディスコが大幅増益となった理由
ディスコの2027年3月期第1四半期は、売上高が前年同期比27.1%増、営業利益が42.2%増となりました。
利益の伸びが売上高を上回った理由は、生成AI向け半導体需要だけではありません。
主な増益要因は次のとおりです。
- AIデータセンター投資の継続
- 先端ロジック・HBM向け装置の増加
- 精密加工ツールの高水準な販売
- 機械装置の検収進捗
- 高付加価値製品の構成比上昇
- 円安による為替効果
- 売上増加による固定費吸収
AI・HBM向け需要によって販売数量が増えただけでなく、高採算製品の増加と売上総利益率の改善が大幅増益につながりました。
AIデータセンター投資が継続
生成AIの普及に伴い、世界各地でAIデータセンターへの投資が続いています。
AIサーバーには、従来のサーバーよりも高性能な半導体が多数搭載されます。
主な半導体は次のとおりです。
- GPU
- AIアクセラレーター
- 先端ロジック半導体
- HBM
- 高速通信用半導体
- 電源制御半導体
これらの高性能半導体を製造するには、ウエハーやチップを高い精度で切断・研削する必要があります。
ディスコは、ダイシングやグラインディングなどの精密加工装置を供給しているため、AIサーバー向け半導体の増産が装置需要につながります。
また、AI半導体では複数のチップを一つのパッケージへ組み込む先端パッケージ技術が使われます。
チップレットや高積層化が進むほど、次の工程が重要になります。
- ウエハーの薄化
- チップの切断
- 高精度な位置合わせ
- 薄いウエハーの搬送
- 積層前後の加工
一方、AIデータセンター投資が永続的に同じペースで伸びるとは限りません。
半導体メーカーやクラウド企業が短期間で設備を増強した後は、投資の端境期が発生する可能性があります。
今後は次の項目を確認しましょう。
- AIサーバーの出荷台数
- GPU・AIアクセラレーターの需要
- クラウド企業の設備投資
- 半導体メーカーの増産計画
- 先端パッケージの生産能力
- 顧客の在庫
- 装置発注の継続性
AI関連需要が一時的な設備投資ではなく、継続的な生産増加へつながっているかが重要です。
先端ロジック・HBM向け装置が好調
ディスコは、先端ロジックやHBM向けの高付加価値装置が好調だったと説明しています。
先端ロジック半導体には、GPUやAIアクセラレーターなどが含まれます。
これらの半導体は回路が微細で、チップ価格も高いため、加工工程には高い精度が求められます。
わずかな加工ミスでも高額なチップが不良品となるため、半導体メーカーは高性能なダイサやグラインダを必要とします。
HBMでは複数のDRAMチップを縦方向へ積み重ねます。
より多くのチップを積層するためには、それぞれのチップを薄く加工しなければなりません。
ディスコの装置が関係する主な工程は次のとおりです。
- ウエハー裏面の研削
- ウエハーの薄化
- チップの切断
- 高精度ダイシング
- 積層前の加工
- 先端パッケージ向け加工
HBMの積層数が増えるほど、ウエハーを薄く加工する難易度が上昇します。
そのため、単純なHBM生産数量の増加だけでなく、HBMの高積層化が装置単価と付加価値を押し上げる可能性があります。
今後は、HBM3EからHBM4への移行も注目点です。
HBM4では、さらなる高速化や高積層化、先端ロジックとの統合が進むと考えられます。
一方、HBMメーカーの設備投資が一巡すれば、装置需要が一時的に減少する可能性があります。
次回決算では、HBM4関連の引き合い、顧客の増産計画、高付加価値装置の販売構成を確認しましょう。
顧客設備の稼働率上昇でツール売上が増加
ディスコは装置だけでなく、装置内で使用する精密加工ツールも販売しています。
主な精密加工ツールは次のとおりです。
- ダイシングブレード
- グラインディングホイール
- 研削・研磨用消耗品
- 加工条件に合わせた専用ツール
これらのツールは、半導体を加工するたびに摩耗します。
そのため、装置を販売した後も、顧客工場の稼働に応じて継続的な売上が発生します。
装置売上は半導体メーカーの設備投資によって大きく変動します。
一方、ツール売上はすでに設置された装置の稼働率や、実際の半導体生産量に連動しやすい事業です。
ツール売上が増加する主な要因は次のとおりです。
- 顧客工場の稼働率上昇
- 半導体生産量の増加
- ディスコ製装置の設置台数増加
- 加工工程の複雑化
- チップの小型化
- HBMの高積層化
- 高性能半導体の加工難易度上昇
精密加工ツールは継続的な需要が見込めるため、装置販売よりも収益の安定性が高い特徴があります。
また、顧客工場の稼働が落ちれば、装置発注よりも先にツール使用量が減少する可能性があります。
そのため、ツール売上は半導体市況の一致指標、場合によっては先行指標としても利用できます。
装置出荷とツール売上が同時に増えているかを確認することで、設備投資と実際の半導体生産の両方を判断できます。
装置検収が想定以上に進んだ
今回の業績が会社予想を上回った直接的な要因は、機械装置の検収が想定以上に進んだことです。
ディスコの機械製品は、顧客へ出荷した時点では売上として計上されません。
顧客が装置を受け取り、設置や動作確認を終え、受入確認を完了した時点で売上計上されます。
一般的な流れは次のとおりです。
- 顧客から受注する
- 装置を製造する
- 顧客へ出荷する
- 顧客工場で設置する
- 動作確認を行う
- 顧客が検収する
- 売上を計上する
出荷から検収までには時間差があります。
顧客工場の準備、装置設置、技術者の派遣、動作確認などによって、検収時期が前後するためです。
今回は検収が想定以上に進み、売上高と各利益が会社予想を上回りました。
ただし、検収の前倒しによって1Q売上が増えた場合、2Qに計上される予定だった売上の一部を先取りした可能性があります。
一方、会社は2Q単独の出荷額を約1,410億円と見込んでいます。
1Qの1,359億600万円を上回る計画のため、出荷が予定どおり進めば、検収前倒しの反動を補える可能性があります。
今後は次の項目を確認しましょう。
- 出荷額
- 売上高
- 出荷から検収までの期間
- 顧客側の工場準備
- 検収の前倒し・遅延
- 契約負債
- 2Q以降の装置出荷
検収による一時的な上振れか、出荷増加を伴った持続的な成長かを見極める必要があります。
高付加価値製品と為替で利益率が改善
1Qの売上総利益率は約71.3%となりました。
前年同期の約68.1%から、約3.2ポイント改善しています。
売上総利益率を押し上げた主な要因は次のとおりです。
- 高付加価値装置の増加
- 先端ロジック向け製品
- HBM向け製品
- 製品構成の改善
- 円安による為替効果
- 売上増加による固定費吸収
高性能半導体向けの装置は、高い加工精度や特別な機能が求められます。
一般的な用途向け装置よりも販売単価や利益率が高くなりやすいため、売上構成の変化が全社利益率を押し上げました。
一方、人件費や研究開発費などの販売管理費は増加しています。
AI・HBM向け装置の開発や生産体制の強化には、技術者の採用、研究開発、設備増強が必要です。
今回は、売上総利益の増加によって販管費の増加を吸収し、営業利益率42.9%を達成しました。
ただし、利益率改善の一部には円安効果が含まれています。
為替が円高へ転換した場合でも高い利益率を維持するには、次の項目が重要です。
- 高付加価値製品の構成比
- 装置の販売単価
- ツール売上
- 生産性
- 原価率
- 研究開発費
- 人件費
- 為替を除いた利益成長
売上総利益率の上昇が、為替ではなく製品競争力によってどの程度支えられているかを確認しましょう。
【PR】株の購入前は松井証券で信用残高を確認するのがおすすめ
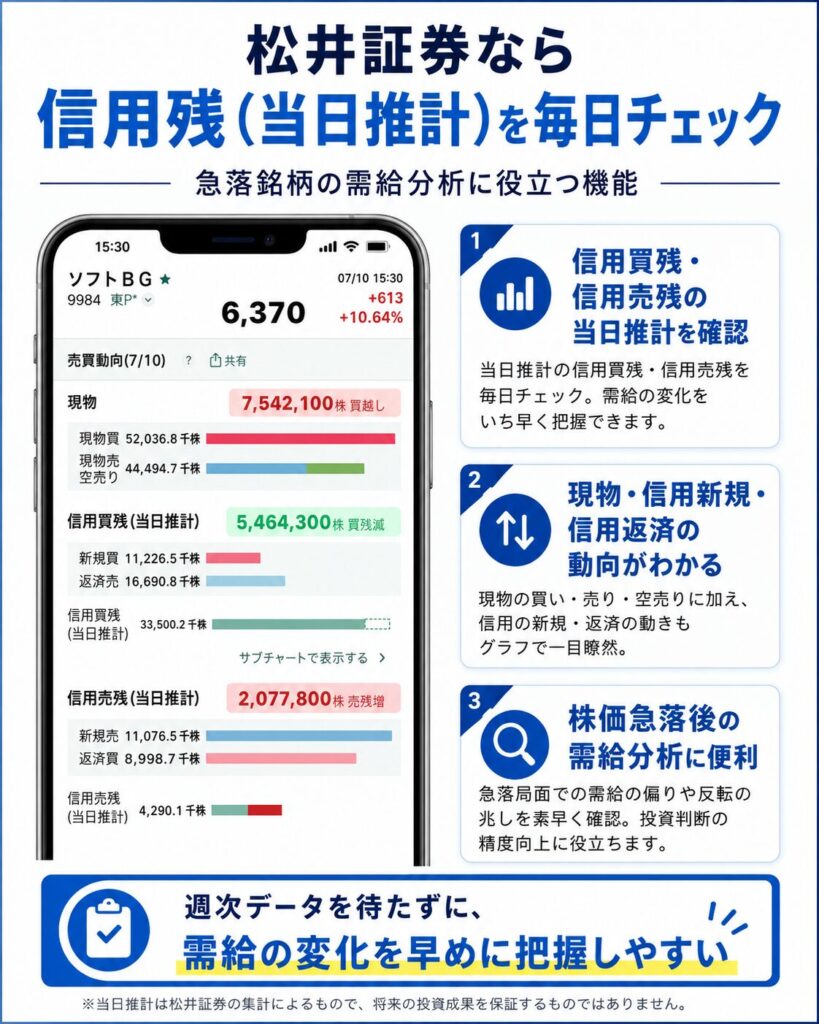
株を購入する前には、信用買いが増えているのか、信用買いの整理が進んでいるのかを確認することも重要です。
信用買いが増えていると株価が上がりにくく、信用買いが整理されていると上値が軽くなりやすいからです。
一般的な信用残は週次で公表されるため、急落当日の信用需給をすぐに確認することはできません。
松井証券では、東証の売買内訳データをもとに算出した「信用残(当日推計)」と「信用倍率(当日推計)」を確認できます。
信用買いが増えているのか、信用返済による売りが出ているのかなど、株価変動の背景を考える際にも活用でき、需給の良いタイミングでの取引が可能です。
私も別の証券会社を利用していましたが、信用需給の分析用に活用するサブ口座として松井証券を使い始めて、今では気になる銘柄の需給を毎日確認しています。
トレードの勝率を少しでも上げたいという人はぜひ活用してみてはいかがでしょうか。
松井証券の公式サイトはこちらから


ディスコの前年の第1四半期決算を確認
| 項目 | 2026年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 899億1,400万円 | 8.6%増 |
| 営業利益 | 344億8,000万円 | 3.3%増 |
| 経常利益 | 339億9,900万円 | 1.1%増 |
| 親会社帰属純利益 | 237億6,700万円 | 0.2%増 |
| GP率 | 68.1% | 1.6ポイント低下 |
| 営業利益率 | 38.3% | 2.0ポイント低下 |
| 連結出荷額 | 約1,111億円 | 四半期最高 |
| 自己資本比率 | 78.0% | 前期末比2.9ポイント上昇 |
前年の2026年3月期第1四半期決算では、売上高が前年同期比8.6%増の899億1,400万円、営業利益が3.3%増の344億8,000万円となりました。
経常利益は1.1%増、親会社株主に帰属する純利益は0.2%増となり、増収増益を確保しています。
一方、売上高の伸び率が8.6%だったのに対し、各利益の伸び率は小幅にとどまりました。
GP率は前年同期から1.6ポイント低下して68.1%、営業利益率も2.0ポイント低下して38.3%となっています。
生成AI向けを中心に装置出荷は好調でしたが、製品構成や為替、人件費、研究開発費などが利益率を押し下げました。
前年1Qは、需要の強さと利益率の低下が同時に確認された決算だったといえます。
出荷額は最高でも利益率が低下
2026年3月期第1四半期の連結出荷額は、約1,111億円となりました。
四半期として過去最高を更新しており、生成AI向けを中心に顧客の設備投資意欲が強かったことが分かります。
主に出荷が伸びたと考えられる製品は次のとおりです。
- ダイサ
- レーザソー
- グラインダ
- 先端パッケージ向け装置
- HBM向け精密加工装置
- 精密加工ツール
一方、売上高は前年同期比8.6%増だったのに対し、営業利益は3.3%増にとどまりました。
GP率は68.1%、営業利益率は38.3%となり、いずれも前年同期から低下しています。
利益率が低下した要因として、次の項目が挙げられます。
- 製品構成の変化
- 為替変動
- 人件費の増加
- 研究開発費の増加
- 原材料費
- 新工場や研究開発拠点に関する費用
- 販売管理費の増加
出荷額が過去最高でも、低採算製品の構成比が上昇したり、費用が増加したりすれば、利益率は低下します。
そのため、次回決算では売上高や出荷額だけでなく、GP率と営業利益率が改善しているかを確認することが重要です。
AI向けは好調、パワー半導体は低調
前年の第1四半期は、IC用途が生成AI向けを中心に増加しました。
特に、AI GPUや先端ロジック、HBM、先端パッケージに使用される半導体の加工需要が伸びています。
生成AI向け半導体では、高性能化や積層化に伴って、ウェーハやチップを薄く削り、正確に切断する工程の重要性が高まっています。
このため、次の装置需要が拡大しました。
- ウェーハを切断するダイサ
- レーザーで加工するレーザソー
- ウェーハを薄く削るグラインダ
- 先端パッケージの個片化装置
- HBM関連の薄化・切断装置
一方、パワー半導体向け需要は低調でした。
EV需要の減速や在庫調整によって、パワー半導体メーカーの設備投資が抑制されたことが影響しています。
スマートフォン、パソコン、車載半導体についても、本格的な需要回復には至っていませんでした。
用途別に見ると、次のような差があります。
- 生成AI・先端ロジック:好調
- HBM・先端パッケージ:好調
- パワー半導体:低調
- スマートフォン・PC:回復は緩やか
- 車載半導体:在庫調整の影響
- 産業機器向け:需要にばらつき
AI関連需要だけでなく、他の半導体用途も回復すれば、業績の成長基盤はさらに広がります。
一方、AI・HBM向けへの依存度が高まれば、関連投資が減速した際の業績変動も大きくなります。
用途別の需要差を確認し、成長が特定分野だけに偏っていないかを見ておきましょう。
精密加工ツールは底堅い
ディスコは精密加工装置だけでなく、装置で使用する精密加工ツールも販売しています。
主な精密加工ツールは次のとおりです。
- ダイシングブレード
- グラインディングホイール
- 研削用ツール
- 研磨用ツール
- その他の加工用消耗品
精密加工装置は、半導体メーカーやOSATなどの設備投資に連動します。
顧客が新工場を建設したり、生産能力を増強したりすれば装置需要は増加しますが、設備投資が一巡すると受注が減少する可能性があります。
一方、精密加工ツールは装置を稼働させる際に繰り返し使用される消耗品です。
すでに販売した装置が顧客工場で稼働していれば、装置の新規販売が一時的に減少しても、ツール需要が継続する可能性があります。
ツールの販売状況は、顧客工場の設備稼働率を判断する材料にもなります。
決算では、次の点を確認しましょう。
- 精密加工ツールの売上高
- 前年同期比
- 装置売上との比較
- 顧客工場の稼働率
- ツールの販売数量
- 製品構成
- ツールの利益率
精密加工ツールは継続収益として、業績の安定性を支える存在です。
前回の本決算はどうだった?
| 項目 | 2026年3月期 | 前期比 |
|---|---|---|
| 売上高 | 4,368億8,900万円 | 11.1%増 |
| 営業利益 | 1,849億8,900万円 | 10.9%増 |
| 経常利益 | 1,849億3,600万円 | 9.5%増 |
| 親会社帰属純利益 | 1,355億2,100万円 | 9.4%増 |
| GP率 | 70.1% | 0.5ポイント低下 |
| 営業利益率 | 42.3% | ほぼ横ばい |
| 出荷額 | 4,428億2,400万円 | 10.3%増 |
| 営業キャッシュフロー | 1,335億4,300万円 | 10.9%増 |
| 年間配当 | 505円 | 92円増配 |
ディスコの2026年3月期決算は、売上高が前期比11.1%増の4,368億8,900万円となりました。
営業利益は10.9%増の1,849億8,900万円、経常利益は9.5%増の1,849億3,600万円です。
親会社株主に帰属する純利益も9.4%増の1,355億2,100万円となりました。
売上高と出荷額は過去最高を更新し、営業利益率も42.3%という高い水準を維持しています。
生成AI、先端ロジック、HBM向けの需要拡大が業績を牽引しました。
売上高と出荷額は6期連続最高
2026年3月期の売上高は、初めて4,000億円を超えました。
出荷額も前期比10.3%増の4,428億2,400万円となり、過去最高を更新しています。
売上高と出荷額は、いずれも6期連続で最高を更新しました。
業績を牽引した主な需要は次のとおりです。
- 生成AI向け半導体
- AI GPU
- 先端ロジック
- HBM
- 先端パッケージ
- データセンター向け半導体
生成AI向けでは、半導体の高性能化や積層化によって、薄化・切断・個片化工程の難易度が上昇しています。
加工精度への要求が高まることで、ディスコの高付加価値装置やツールへの需要が増加しました。
一方、PCやスマートフォン向け需要は緩やかな回復にとどまり、パワー半導体向けは低調でした。
全体ではAI関連が成長を牽引しましたが、用途別には強弱が分かれています。
次回決算では、AI向けの成長が続いているか、他用途の需要も回復しているかを確認しましょう。
営業利益率42%の高収益
2026年3月期のGP率は70.1%、営業利益率は42.3%でした。
経常利益率も約42.3%となっており、製造業として非常に高い収益性を維持しています。
高い利益率を支える主な要因は次のとおりです。
- 高付加価値な精密加工装置
- 高い加工精度
- 装置とツールの一体販売
- 主要部品・技術の内製化
- 生産効率
- 顧客の加工課題に合わせた提案
- 生成AI向け製品の構成比上昇
ディスコは単に装置を販売するだけでなく、装置に最適なツールや加工条件も提供しています。
顧客の製造工程へ深く関わることで、価格競争を避けながら高い付加価値を維持しています。
また、内製化によって技術や品質を管理しやすく、収益性を高めていると考えられます。
一方、研究開発費や人件費は増加しています。
これらの費用を売上総利益の増加で吸収し、営業利益率42%台を維持しました。
今後も高い利益率を続けるには、次の点が重要です。
- 高付加価値製品の販売
- GP率
- 製品構成
- 研究開発費
- 人件費
- 工場稼働率
- 生産効率
設備投資と研究開発を拡大
2026年3月期の設備投資額は341億円、研究開発費は327億円でした。
主な投資対象として、次の項目が挙げられます。
- 広島事業所の新工場
- 生産設備
- 羽田R&Dセンター
- 研究開発設備
- 自動化設備
- 品質管理設備
- ITシステム
AI・HBM向け需要を取り込むには、生産能力の拡大と新しい加工技術の開発が必要です。
一方、設備投資や研究開発費が増えると、現金支出や減価償却費も増加します。
2026年3月期の営業キャッシュフローは、前期比10.9%増の1,335億4,300万円でした。
設備投資後も十分なキャッシュを確保できれば、成長投資と配当を両立しやすくなります。
確認したい項目は次のとおりです。
- 営業キャッシュフロー
- 設備投資額
- 投資キャッシュフロー
- フリーキャッシュフロー
- 研究開発費
- 減価償却費
- 新工場の稼働時期
- 生産能力
成長投資が将来の売上と利益につながっているかを確認しましょう。
年間配当は505円
2026年3月期の年間配当は、1株あたり505円となりました。前期から92円の増配です。
配当性向は40.4%となっています。
ディスコの配当は、主に次の2つで構成されます。
- 半期純利益を基準とする基本配当
- 余剰資金を基準とする追加配当
基本配当は、半期ごとの連結純利益の25%を目安としています。
加えて、期末時点で投資予定を超える余剰資金がある場合には、追加配当が実施される可能性があります。
2027年3月期の配当予想は現時点で未定です。
前年は第1四半期決算発表時に中間配当予想が示されたため、今回も中間配当が公表されるか注目されます。
次回決算では、次の点を確認しましょう。
- 上期純利益予想
- 中間配当予想
- 基本配当
- 追加配当
- 配当性向
- 設備投資額
- 余剰資金
利益が市場予想を上回れば、配当増加への期待も高まる可能性があります。
ディスコの決算で確認したい指標
ディスコの決算では、売上高や営業利益だけでなく、出荷額、GP率、装置・ツール別の需要、次の四半期予想を確認する必要があります。
需要変動が大きいため、過去の実績よりも将来の出荷見通しが株価を左右する場合があります。
売上高と出荷額を分けて確認する
ディスコの装置売上は、顧客の検収が完了した時点で計上されます。
装置を顧客へ出荷していても、検収が終わっていなければ売上高には含まれません。
そのため、売上高と出荷額には時間差が生じます。
決算では、次の項目を分けて確認しましょう。
- 連結売上高
- 連結出荷額
- 個別売上高
- 個別出荷額
- 出荷済み未検収装置
- 売上計上時期
出荷額が売上高を上回る状態が続いている場合、次の四半期以降に売上計上される装置が積み上がっている可能性があります。
一方、出荷額が減少している場合は、顧客の設備投資意欲が低下している可能性があります。
ただし、顧客の検収時期や季節性によって変動するため、1四半期だけで判断するのは適切ではありません。
需要の先行指標として、売上高より出荷額を重視することが重要です。
GP率と営業利益率を見る
ディスコの収益性を評価する際は、GP率と営業利益率を確認します。
GP率は、売上高から売上原価を差し引いた売上総利益の割合です。
営業利益率は、売上総利益から販売管理費を差し引いた営業利益の割合です。
確認したい項目は次のとおりです。
- GP率
- 営業利益率
- 製品構成
- 為替
- 原材料費
- 人件費
- 研究開発費
- 高付加価値製品の構成比
高付加価値製品の販売比率が上昇すれば、GP率が改善する可能性があります。
一方、円高や原材料費の上昇、低採算製品の増加はGP率を押し下げます。
さらに、人件費や研究開発費が増加すると、GP率が改善していても営業利益率は低下する場合があります。
売上高が増えたかだけでなく、利益率を維持できているかを確認しましょう。
装置とツールを分ける
ディスコの売上は、精密加工装置と精密加工ツールに分けて確認する必要があります。
精密加工装置には、次の製品があります。
- ダイサ
- レーザソー
- グラインダ
- ポリッシャ
装置需要は、顧客の設備投資に連動します。
半導体メーカーが新工場を建設したり、生産能力を増強したりすれば装置需要が増加します。
一方、精密加工ツールには次の製品があります。
- ダイシングブレード
- グラインディングホイール
- 研削ツール
- 研磨ツール
ツールは消耗品であり、顧客工場の装置稼働率に連動します。
装置販売が減少しても、既存装置が高い稼働率を維持していれば、ツール需要が利益を支える可能性があります。
装置は成長性、ツールは収益の継続性を見る指標です。
用途別に需要を確認する
半導体市場全体が同じ方向に動くとは限りません。
ディスコの決算では、用途別の需要を確認する必要があります。
主な用途は次のとおりです。
- AI・先端ロジック
- HBM・メモリ
- 先端パッケージ
- パッケージ・シンギュレーション
- 光半導体
- パワー半導体
- 素材ウェーハ
- スマートフォン
- パソコン
- 車載半導体
AI・HBM向け需要が強くても、パワー半導体やスマートフォン向けが低調な場合があります。
用途別の需要を確認することで、業績成長が一部の市場だけに依存していないかを判断できます。
また、特定の用途が減速しても、他の用途が回復すれば全体への影響を抑えられます。
次の四半期予想を確認する
ディスコは通期業績予想ではなく、原則として1四半期先までの業績予想を公表します。
そのため、決算では実績だけでなく、次の四半期予想が重要です。
確認したい項目は次のとおりです。
- 次四半期の売上高
- 営業利益
- 経常利益
- 純利益
- 出荷額
- 為替前提
- 製品別の需要見通し
- 中間配当
- 通期市場コンセンサスとの差
第1四半期実績が好調でも、次四半期の出荷額予想が減少すれば、需要のピークアウトが意識される可能性があります。
反対に、実績が市場予想を下回っても、次四半期予想が強ければ将来の成長が評価される場合があります。
ディスコの決算では、過去の実績より次の四半期見通しを重視しましょう。
【PR】株の購入前は松井証券で信用残高を確認するのがおすすめ
株を購入する前には、信用買いが増えているのか、信用買いの整理が進んでいるのかを確認することも重要です。
信用買いが増えていると株価が上がりにくく、信用買いが整理されていると上値が軽くなりやすいからです。
一般的な信用残は週次で公表されるため、急落当日の信用需給をすぐに確認することはできません。
松井証券では、東証の売買内訳データをもとに算出した「信用残(当日推計)」と「信用倍率(当日推計)」を確認できます。
信用買いが増えているのか、信用返済による売りが出ているのかなど、株価変動の背景を考える際にも活用でき、需給の良いタイミングでの取引が可能です。
私も別の証券会社を利用していましたが、信用需給の分析用に活用するサブ口座として松井証券を使い始めて、今では気になる銘柄の需給を毎日確認しています。
トレードの勝率を少しでも上げたいという人はぜひ活用してみてはいかがでしょうか。
松井証券の公式サイトはこちらから
まとめ
ディスコの1Qは、売上高1,143億800万円、営業利益490億3,300万円となり、前年同期と会社予想を大きく上回りました。
一方、経常利益は決算前コンセンサスを約1.7%下回り、上期会社予想も市場予想を約5%下回っています。
AI・先端ロジック・HBM需要は好調ですが、今後は出荷額が売上へ転換するか、営業利益率40%台を維持できるかが重要です。
好業績だけでなく、市場の高い期待を超えられるかを確認しましょう。
出典
IRカレンダー|ディスコ
https://www.disco.co.jp/jp/ir/calendar/
2027年3月期 第1四半期 個別売上高および出荷額の速報値に関するお知らせ|ディスコ
https://www.disco.co.jp/jp/ir/library/doc/news/202607061_2027%E5%B9%B43%E6%9C%88%E6%9C%9F%20%E7%AC%AC1%E5%9B%9B%E5%8D%8A%E6%9C%9F%20%E5%80%8B%E5%88%A5%E5%A3%B2%E4%B8%8A%E9%AB%98%E3%81%8A%E3%82%88%E3%81%B3%E5%87%BA%E8%8D%B7%E9%A1%8D%E3%81%AE%E9%80%9F%E5%A0%B1%E5%80%A4%E3%81%AB%E9%96%A2%E3%81%99%E3%82%8B%E3%81%8A%E7%9F%A5%E3%82%89%E3%81%9B.pdf
2026年3月期 第1四半期決算短信〔日本基準〕(連結)|ディスコ
https://www.disco.co.jp/jp/ir/library/doc/fr/fr20250717.pdf
2026年3月期 決算短信〔日本基準〕(連結)|ディスコ
https://www.disco.co.jp/jp/ir/library/doc/fr/fr20260422.pdf
決算説明会資料|ディスコ
https://www.disco.co.jp/jp/ir/library/presentation.html
速報開示|ディスコ
https://www.disco.co.jp/jp/ir/library/flash.html
財務ハイライト|ディスコ
https://www.disco.co.jp/jp/ir/highlight/
ディスコ株保有を検討される皆様へ・株主還元方針|ディスコ
https://www.disco.co.jp/jp/ir/mginfo/msg_share.html
ディスコ(6146)業績進ちょくと決算スケジュール|IFIS株予報
https://kabuyoho.ifis.co.jp/index.php?action=tp1&bcode=6146&sa=report_chg


コメント