ファナックは2026年7月31日、2027年3月期第1四半期決算を発表しました。売上高は前年同期比17.7%増の2,310億円、営業利益は26.1%増の535億円となり、経常利益と純利益も3割を超える増益です。
結論からいうと、今回の決算は大幅な増収増益に加え、受注高が前年同期比36.9%増え、通期業績予想も上方修正された好決算です。中国・インドのFA需要、中国のロボマシン需要、米州・中国のロボット需要が業績をけん引しました。
一方、前四半期比では売上高と営業利益が減少しています。1Qは会社の通期想定より円安だったほか、上方修正後の会社予想は決算前の市場コンセンサスに近い水準です。好決算ではあるものの、株価が必ず上がるとは限りません。
この記事でわかること
決算の懸念点、株価への影響、次回決算の注目点
ファナックの2027年3月期第1四半期決算の評価
売上・利益・受注高が増えた理由
FA・ロボット・ロボマシン・サービスの業績
中国需要と通期業績予想の上方修正

↓↓Yahoo!ファイナンスVIP倶楽部の詳細はこちら↓↓
 Yahoo!ファイナンスVIP倶楽部
ファナックの最新決算はどうだった?
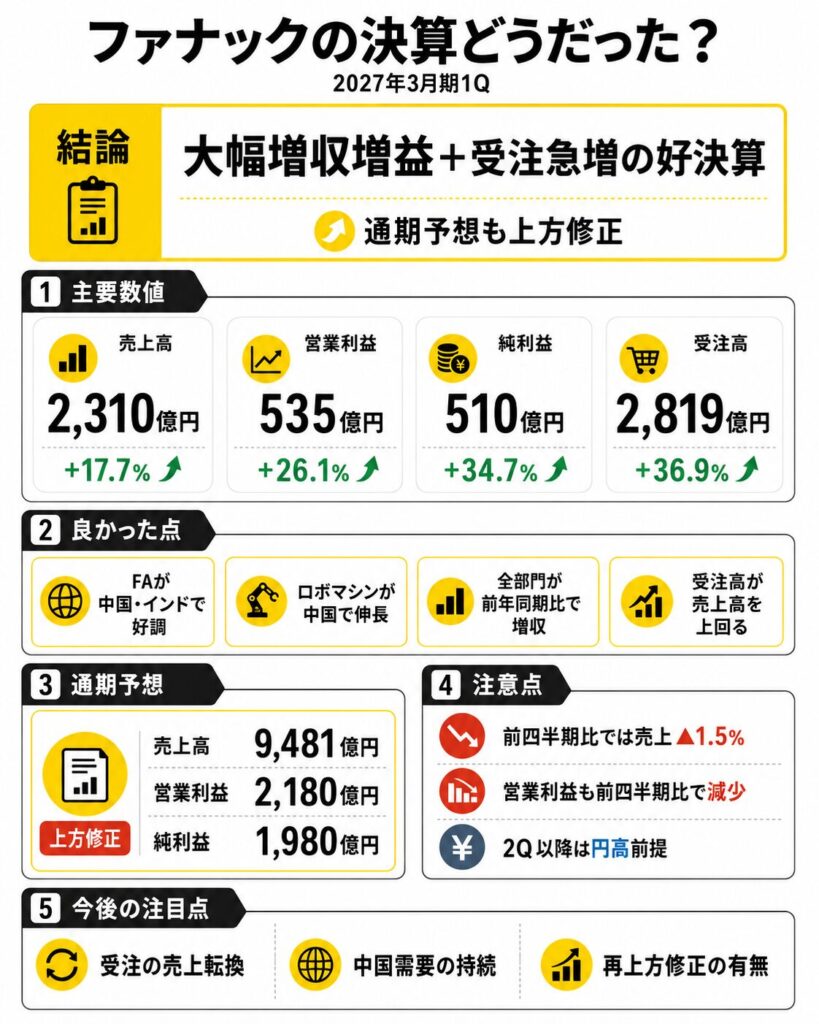
ファナックの2027年3月期第1四半期は、主要な利益項目がすべて2桁増となった好決算です。全4部門が前年同期比で増収となり、工場の稼働向上や原価改善によって、売上高以上に利益が伸びました。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 2,310億3,500万円 | 17.7%増 |
| 営業利益 | 534億9,200万円 | 26.1%増 |
| 営業利益率 | 23.2% | 1.6pt上昇 |
| 経常利益 | 681億9,300万円 | 32.3%増 |
| 親会社株主帰属純利益 | 509億8,100万円 | 34.7%増 |
| 純利益率 | 22.1% | 2.8pt上昇 |
| 1株利益 | 54.63円 | 前年40.56円 |
売上高は17.7%増、営業利益は26.1%増
売上高は前年同期から約347億円増え、営業利益は約111億円増加しました。営業利益率は前年同期の21.6%から23.2%へ上昇し、増収率を上回る利益成長となっています。
営業利益の増減分析では、売上増加が約81億円、原価差額の改善が約20億円の増益要因となりました。販管費の増加や未実現利益の影響を吸収しており、販売数量の増加と工場稼働の向上が利益を押し上げたと評価できます。
前四半期比では売上高・営業利益が減少
| 項目 | 2026年3月期4Q | 2027年3月期1Q | 前四半期比 |
|---|---|---|---|
| 売上高 | 2,345億円 | 2,310億円 | 1.5%減 |
| 営業利益 | 561億円 | 535億円 | 4.6%減 |
| 営業利益率 | 23.9% | 23.2% | 0.7pt低下 |
| 経常利益 | 682億円 | 682億円 | 横ばい |
| 純利益 | 497億円 | 510億円 | 2.6%増 |
前年同期比では大幅な増収増益ですが、前四半期比では売上高と営業利益がやや減りました。主力のロボット部門が前四半期比12.1%減収となったことが影響しています。
ただし、経常利益は前四半期と同水準を維持し、純利益は増加しました。急激な成長加速というより、前四半期の高い利益水準をおおむね維持した決算と捉えるのが適切です。
上方修正後の会社予想は市場予想とほぼ同水準
| 項目 | 決算前の市場予想 | 修正後の会社予想 |
|---|---|---|
| 通期売上高 | 約9,483億円 | 9,481億円 |
| 通期純利益 | 約1,986億円 | 1,980億円 |
決算前のアナリスト予想では、2027年3月期の売上高は約9,483億円、純利益は約1,986億円が見込まれていました。今回の上方修正後の会社予想は、売上高9,481億円、純利益1,980億円です。
会社予想は市場予想とほぼ同水準まで引き上げられました。上方修正自体は好材料ですが、市場が想定していなかった大幅なサプライズとは言いにくく、株価反応では受注高や次回以降の上振れ余地も重視されます。
決算の良かった点
今回の決算で特に評価できるのは、売上高より先行性のある受注高が大幅に増えたことです。中国・インドの設備投資需要を背景に、FAとロボマシンの受注が急増しました。
受注高は前年同期比36.9%増
| 項目 | 2027年3月期1Q | 前年同期比 | 前四半期比 |
|---|---|---|---|
| 全社受注高 | 2,819億円 | 36.9%増 | 11.9%増 |
| 売上高 | 2,310億円 | 17.7%増 | 1.5%減 |
全社受注高は2,819億円となり、前年同期比36.9%増、前四半期比11.9%増でした。受注高は当四半期の売上高を約509億円上回っており、2Q以降の売上を支える先行指標としてポジティブです。
ただし、受注から売上計上までの期間は製品や案件によって異なります。受注高の全額が次の四半期に売上となるわけではないため、今後は生産・出荷が計画どおり進むかを確認する必要があります。
FA・ロボマシンの受注が急増
| 部門 | 受注高 | 前年同期比 | 前四半期比 |
|---|---|---|---|
| FA | 902億円 | 63.8%増 | 26.8%増 |
| ロボット | 979億円 | 8.1%増 | 2.6%減 |
| ロボマシン | 576億円 | 98.3%増 | 31.3%増 |
| サービス | 363億円 | 16.2%増 | 0.6%減 |
FA受注は前年同期比63.8%増、ロボマシン受注は98.3%増となりました。FAでは中国・インドを中心とした工作機械需要が強く、ロボマシンではロボドリル、ロボショット、ロボカットの需要が中国で伸びています。
一方、ロボット受注は前年同期比では増加したものの、前四半期比では2.6%減でした。ファナック全体の回復をFAとロボマシンが先行している構図です。
中国の売上高・受注高が大幅増
| 中国事業 | 金額 | 前年同期比 | 前四半期比 |
|---|---|---|---|
| 売上高 | 693億円 | 30.0%増 | 11.5%増 |
| 受注高 | 887億円 | 50.9%増 | 12.3%増 |
| 売上構成比 | 30.0% | 前年27.1% | 前Q26.5% |
中国売上高は693億円、受注高は887億円となり、売上・受注ともに大幅に増加しました。工作機械、EV関連、一般産業向けの設備投資が好調で、地域別売上では中国が最大となっています。
売上構成比は30.0%まで上昇しました。中国需要の回復は明確な好材料ですが、同国の設備投資やEV市場が減速した場合の影響も大きくなるため、依存度の上昇には注意が必要です。
全4部門が前年同期比で増収
| 部門 | 売上高 | 前年同期比 | 前四半期比 |
|---|---|---|---|
| FA | 574億円 | 15.5%増 | 4.6%増 |
| ロボット | 961億円 | 18.7%増 | 12.1%減 |
| ロボマシン | 417億円 | 22.8%増 | 25.9%増 |
| サービス | 359億円 | 13.0%増 | 3.5%減 |
FA・ロボット・ロボマシン・サービスの全部門が前年同期を上回りました。売上規模ではロボットが最大ですが、成長率はロボマシンが最も高く、前四半期比でも25.9%増加しています。
ロボットとサービスは前四半期から減収となりましたが、FAとロボマシンの伸びが補いました。複数部門で需要が回復しているため、特定製品だけに依存した増収ではありません。
通期業績予想を上方修正
ファナックは1Qの業績が前回計画より堅調に推移したとして、上期と通期の業績予想を上方修正しました。通期売上高は前期の過去最高を上回り、再び過去最高を更新する見通しです。
| 項目 | 前回予想 | 修正後予想 | 修正率 | 前期比 |
|---|---|---|---|---|
| 売上高 | 9,096億円 | 9,481億円 | 4.2%増額 | 10.5%増 |
| 営業利益 | 2,122億円 | 2,180億円 | 2.7%増額 | 18.6%増 |
| 経常利益 | 2,570億円 | 2,712億円 | 5.5%増額 | 19.2%増 |
| 純利益 | 1,849億円 | 1,980億円 | 7.1%増額 | 18.9%増 |
通期売上高は過去最高を更新する見通し
修正後の通期売上高予想は9,481億円で、前期実績の8,578億円を約903億円上回ります。FA、ロボット、ロボマシンの需要拡大と、1Qまでに積み上がった受注を売上へ転換することが前提です。
営業利益は2,180億円、純利益は1,980億円を予想しています。売上高だけでなく、営業利益・経常利益・純利益も前期比で2桁増となる計画です。
1Q進捗率はおおむね25%
| 項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 2,310億円 | 9,481億円 | 24.4% |
| 営業利益 | 535億円 | 2,180億円 | 24.5% |
| 経常利益 | 682億円 | 2,712億円 | 25.1% |
| 純利益 | 510億円 | 1,980億円 | 25.7% |
上方修正後の通期予想に対する進捗率は、売上高・営業利益が約24%、経常利益・純利益が約25%です。1Q終了時点としては計画線に沿った進捗となっています。
受注高が売上高を上回っているため、需要が継続すれば再上方修正の余地があります。一方、現時点の進捗率だけを見れば、修正後予想を大幅に上回っているわけではありません。
2Q単独では営業利益率の低下を計画
| 項目 | 1Q実績 | 2Q単独の計算値 | 前四半期比 |
|---|---|---|---|
| 売上高 | 2,310億円 | 約2,350億円 | 約1.7%増 |
| 営業利益 | 535億円 | 約509億円 | 約4.8%減 |
| 営業利益率 | 23.2% | 約21.7% | 約1.5pt低下 |
| 経常利益 | 682億円 | 約667億円 | 約2.2%減 |
| 純利益 | 510億円 | 約493億円 | 約3.3%減 |
上期予想から1Q実績を差し引くと、2Q単独では売上高が約2,350億円、営業利益が約509億円となります。売上高は増える一方、営業利益率は約21.7%へ低下する計画です。
会社は2Q以降の為替を1ドル150円、1ユーロ175円と、1Q実績より円高に設定しています。保守的な為替前提も利益率低下の一因と考えられ、実績が計画を上回れば再上方修正への期待が高まります。
【PR】株の購入前は松井証券で信用残高を確認するのがおすすめ

株を購入する前には、信用買いが増えているのか、信用買いの整理が進んでいるのかを確認することも重要です。
信用買いが増えていると株価が上がりにくく、信用買いが整理されていると上値が軽くなりやすいからです。
一般的な信用残は週次で公表されるため、急落当日の信用需給をすぐに確認することはできません。
松井証券では、東証の売買内訳データをもとに算出した「信用残(当日推計)」と「信用倍率(当日推計)」を確認できます。
信用買いが増えているのか、信用返済による売りが出ているのかなど、株価変動の背景を考える際にも活用でき、需給の良いタイミングでの取引が可能です。
私も別の証券会社を利用していましたが、信用需給の分析用に活用するサブ口座として松井証券を使い始めて、今では気になる銘柄の需給を毎日確認しています。
トレードの勝率を少しでも上げたいという人はぜひ活用してみてはいかがでしょうか。
松井証券の公式サイトはこちらから

決算の懸念点
業績と受注は強いものの、前四半期比の減収減益、円安効果、中国依存度、配当予想の未定には注意が必要です。
1Qは円安による追い風が大きい
| 為替 | 1Q実績 | 2Q以降の会社想定 |
|---|---|---|
| 米ドル | 159.49円 | 150円 |
| ユーロ | 185.39円 | 175円 |
1Qの平均為替レートは、1ドル159.49円、1ユーロ185.39円でした。前年同期より大幅な円安で、海外売上高や利益の円換算額を押し上げています。
会社は2Q以降を1ドル150円、1ユーロ175円と想定しています。為替が会社前提に近づけば1Qより追い風が弱まるため、今後は数量増加と工場稼働の改善によって円高の影響を補えるかが重要です。
ロボット部門は前四半期比12.1%減収
ロボット部門の売上高は前年同期比18.7%増の961億円でしたが、前四半期比では12.1%減りました。米州、欧州、国内の売上が前四半期から減少しています。
ロボットは自動車メーカーの大型案件や納入時期によって四半期変動が大きくなりやすい事業です。中国では堅調だったため、次回決算では米州・欧州の需要が持ち直すかを確認しましょう。
中国への依存度が上昇
中国の売上構成比は30.0%、受注構成比は31.5%となりました。工作機械、EV、一般産業の需要が成長をけん引している一方、中国景気や設備投資の変動を受けやすい状態です。
現地メーカーとの価格競争、貿易摩擦、EV関連投資の減速などが起きた場合、FAとロボマシンの売上・利益が影響を受ける可能性があります。
経常増益には持分法投資利益も寄与
持分法による投資利益は約114億円となり、前年同期の約67億円から約47億円増加しました。営業利益の増加に加えて、持分法投資利益も経常利益を押し上げています。
持分法投資利益は営業外収益であり、四半期ごとに変動する可能性があります。本業の収益力を判断する際は、経常利益だけでなく営業利益と営業利益率も確認することが重要です。
配当予想は引き続き未定
前期の年間配当は107.09円でしたが、2027年3月期の中間・期末配当予想は未公表です。業績予想を上方修正したものの、今回の決算では配当予想を開示しませんでした。
ファナックは連結配当性向60%を基本方針としており、利益が確定した段階で配当額を公表する運用です。上期純利益と通期見通しが固まる2Q決算で、中間配当や年間配当の目安が示されるかが注目されます。
決算後の株価はどうなる?
大幅増収増益、受注高36.9%増、通期上方修正は、基本的には株価の好材料です。特に受注高が売上高を大きく上回ったことは、2Q以降の業績継続への期待につながります。
一方、修正後の会社予想は決算前の市場コンセンサスとほぼ同水準です。前四半期比では売上・営業利益が減り、1Qは円安の恩恵も受けているため、市場が決算前から回復を織り込んでいた場合は材料出尽くしとなる可能性があります。
株価上昇につながる材料
- 売上高・営業利益・経常利益・純利益がすべて2桁増
- 全4部門が前年同期比で増収
- 全社受注高が前年同期比36.9%増
- FA・ロボマシンの受注が大幅に増加
- 中国の売上・受注がともに大幅増
- 通期業績予想を上方修正
- 通期売上高が過去最高となる見通し
好決算でも株価が下がる可能性
- 上方修正後の会社予想が市場コンセンサスとほぼ同水準
- 前四半期比では売上高・営業利益が減少
- 2Q単独では営業利益率低下を計画
- 1Qは会社前提より大幅な円安
- 中国の売上・受注への依存度が上昇
- 配当予想が未定
- 決算前から中国需要の回復が織り込まれていた可能性
決算発表は取引終了後だったため、実際の市場評価は翌営業日の値動きに表れます。短期的な株価だけでなく、アナリストの業績予想や目標株価が引き上げられるかも確認しましょう。
次回決算はいつ?
次回は2027年3月期第2四半期決算です。2026年7月31日時点で正式な発表日は公表されていません。前年の第2四半期決算は2025年10月31日に発表されたため、例年どおりであれば2026年10月末が候補です。
正式な日程と発表時間はファナックのIRページで確認してください。ファナックは決算説明会後に質疑応答要旨も公開しているため、経営陣の中国需要や受注見通しに関するコメントも参考になります。
次回決算で確認したいポイント
- 1Q受注高2,819億円が売上へ転換しているか
- 中国の売上・受注の伸びが継続しているか
- FA受注とロボマシン受注の高成長が続くか
- 米州・欧州のロボット売上が回復するか
- 2Q単独の営業利益率21.7%計画を上回るか
- 円・ドル、円・ユーロが会社前提と比べてどう推移したか
- 通期業績予想が再び上方修正されるか
- 中間・年間配当予想が開示されるか
- 中国市場で価格競争が激しくなっていないか
↓↓Yahoo!ファイナンスVIP倶楽部の詳細はこちら↓↓
Yahoo!ファイナンスVIP倶楽部
まとめ
ファナックの2027年3月期第1四半期は、売上高17.7%増、営業利益26.1%増となった好決算です。全4部門が増収となり、受注高は36.9%増の2,819億円まで拡大しました。
中国、FA、ロボマシンが成長をけん引し、会社は通期業績予想を上方修正しました。一方、前四半期比の減収減益、円安効果、中国依存度、配当予想の未定には注意が必要です。今後は受注を売上・利益へ転換し、再上方修正につなげられるかが焦点となります。
出典
ファナック「2027年3月期 第1四半期決算短信」
https://www.fanuc.co.jp/ja/ir/announce/
ファナック「2026年度 第1四半期 決算説明会資料」
https://www.fanuc.co.jp/ja/ir/announce/
ファナック「決算短信・決算説明会資料等」
https://www.fanuc.co.jp/ja/ir/announce/
ファナック「その他開示資料(配当・自己株式取得等)」
https://www.fanuc.co.jp/ja/ir/announce_other/
みんかぶ「ファナック(6954)アナリストコンセンサス」
https://minkabu.jp/stock/6954/analyst_consensus


コメント