ヴィッツ(4440)の株価は、2026年8月末から急激に上昇しています。8月27日の終値1,203円に対し、9月9日の終値は2,070円となり、約2週間で約72%上昇しました。背景にあるのは、トヨタ自動車の高度運転支援技術「レベル2++」に関する報道をきっかけとした自動運転関連株への資金流入と、ヴィッツ自身が発表したフィジカルAIの安全・安心保証技術に関するGo-Tech事業の採択です。
テーマ性に加えて、足元の業績改善も株価を支えています。ヴィッツは自動車向け組込みソフトウェア、シミュレーション、セキュリティ、セーフティを主力とし、2026年8月期第3四半期は売上高・利益とも2桁成長、通期業績予想も上方修正しています。直近では株価上昇によってPER・PBRも大きく切り上がっており、今後は自動運転・フィジカルAIへの期待が実際の受注や利益成長に結びつくかが重要になります。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。株価・PER・PBR・出来高などの市場データも、原則として同日終値時点の確定値を使用しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
ヴィッツの株価はなぜ上がっている?急騰・ストップ高の理由
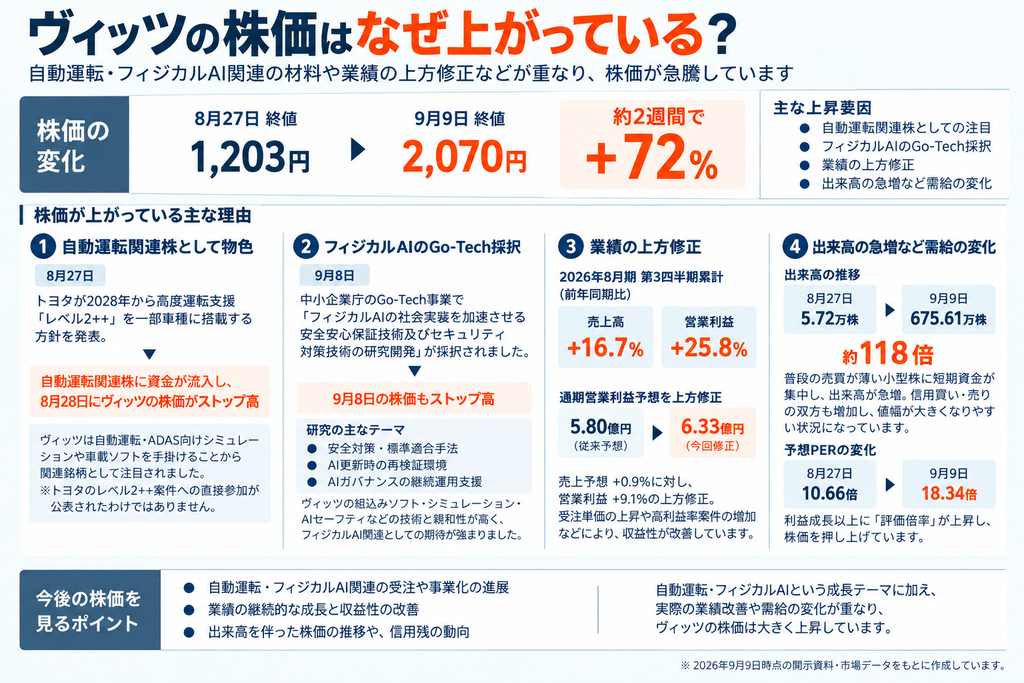
株価上昇の背景は、テーマ・個別材料・業績・需給の4つに分けられます。自動運転関連株として短期資金が流入した後、ヴィッツ固有のフィジカルAI材料が加わり、テーマ性が一段強まりました。さらに足元では増収増益が続き、通期業績予想も上方修正されています。
| 主な上昇要因 | 内容 | 株価への意味 |
|---|---|---|
| 自動運転関連 | トヨタが2028年から高度運転支援「レベル2++」を一部車種へ搭載する方針を示し、自動運転関連株に資金が流入 | ヴィッツは自動運転・先進安全向けシミュレーションや車載ソフトを手掛けるため関連銘柄として物色 |
| フィジカルAI | AIがロボットや機械を通じて現実世界に作用する領域で、安全保証・セキュリティの需要拡大期待 | ヴィッツが従来から持つAI安全論証、組込み、仮想検証技術と親和性が高い |
| Go-Tech採択 | 2026年9月8日にフィジカルAIの安全・安心保証技術の研究開発採択を発表 | ヴィッツ固有の材料が加わり、フィジカルAI関連としてのテーマ性を補強 |
| 業績 | 3Q累計で売上高16.7%増、営業利益25.8%増。通期営業利益予想を5.80億円から6.33億円へ上方修正 | テーマへの期待だけでなく足元の利益成長が株価を下支え |
| 需給 | 出来高が急増し、信用買い・売りの双方が増加 | 小型株に短期資金が集中し、上昇・下落とも値幅が大きくなりやすい |
自動運転関連株として注目が集まっている
株価上昇の最初のきっかけになったのが、自動運転関連株への資金流入です。トヨタ自動車は2026年8月27日、AIを活用して運転支援を高度化した「レベル2++」を2028年から一部車種に搭載し、2030年以降に対象を広げる方針を明らかにしました。レベル2++では、AIが周囲の認識や運転判断を支援し、車線変更、追い越し、分岐・合流、交差点通過、駐車などを高度化します。運転主体はあくまで人間ですが、従来の運転支援よりソフトウェアやAIの役割が大きくなる方向です。
この報道を受け、翌8月28日には自動運転関連銘柄へ買いが広がり、ヴィッツも前日比23.44%高の1,485円でストップ高となりました。さらに8月31日も1,785円まで上昇してストップ高となっています。市場が反応した背景には、ヴィッツが自動車・産業機器向けの制御ソフトウェアを手掛け、自動運転・先進安全向けシミュレーション技術を事業領域としていることがあります。
ここで注目したいのは、トヨタの「レベル2++」プロジェクトへの直接参加が公表されたから上昇したわけではないという点です。トヨタが主要取引先であり、自動運転・ADASに必要な車載ソフト、安全設計、検証技術を持つ企業として関連性が意識されたことが、株価上昇の実際の理由です。今後もトヨタを含む国内自動車メーカーがSDVやAI運転支援への投資を拡大すれば、ヴィッツのような車載ソフト・安全検証企業への連想買いだけでなく、実需拡大への期待も高まりやすくなります。
フィジカルAI関連として期待が高まっている
もう1つの大きなテーマがフィジカルAIです。フィジカルAIとは、AIが画像や文章を処理するだけでなく、ロボット、自動車、建設機械などを通じて現実世界へ直接作用する技術を指します。AIが機械を実際に動かす場合は性能の高さだけでは足りず、「想定外の状況で安全に止まれるか」「AIモデルを更新した後も安全性を維持できるか」「事故時に判断根拠を説明できるか」といった安全保証やガバナンスが必要になります。
この領域はヴィッツの既存技術と重なります。同社は組込みシステム開発に加え、AIセーフティ、機能安全、サイバーセキュリティ、仮想シミュレーションを手掛けてきました。ヴィッツは9月以前からフィジカルAIの安全・セキュリティを技術テーマとして扱っており、2026年6月に開催した技術カンファレンス「ESTOC2026」でも「フィジカルAI時代の安全とセキュリティ」をテーマに掲げています。7月には執行役員がAI標準化委員会のメンバーとして活動していることも公表しています。
生成AI市場では半導体やデータセンターが中心テーマになりましたが、フィジカルAIではロボット・車両・機械そのものに加え、安全性を検証する技術や規格対応も必要になります。ヴィッツは「AIそのものを作る会社」というより、AIを現実世界のシステムへ安全に実装・運用する部分に強みを持つため、フィジカルAIの社会実装が進むほど事業機会が広がる可能性があります。
Go-Tech事業への採択を受けてストップ高
2026年9月8日、ヴィッツは中小企業庁の「成長型中小企業等研究開発支援事業(Go-Tech事業)」で、「フィジカルAIの社会実装を加速させる安全安心保証技術及びセキュリティ対策技術の研究開発」が採択されたと発表しました。この発表を受けて同日の株価はストップ高となり、フィジカルAI関連銘柄としての位置付けが一段と明確になりました。
研究では、過去の公的研究事業で蓄積した技術を統合・高度化し、①フィジカルAIの標準適合手法・安全対策ガイド、②AI更新時の効率的な再検証環境、③AIガバナンスを継続運用するための支援環境を構築する計画です。AIモデルは導入後も更新されるため、そのたびに安全性を検証し直すコストや運用負担が発生します。ヴィッツはこの部分を効率化し、導入時の安全設計だけではなく運用・更新まで継続支援する仕組みを狙っています。
会社は19分野を比較した中間分析から、自動車、協働ロボット、建設、航空・宇宙を有望候補に挙げています。さらに、個別の安全設計・論証支援から、仮想シミュレーションによる網羅検証、AI更新時の再検証、ガバナンス維持まで支援範囲を広げ、継続契約型の事業モデル構築を目指す方針です。今回の研究では、既存の安全保証・シミュレーション技術をフィジカルAI向けに発展させ、導入後の再検証やガバナンス支援まで事業領域を広げる方針が示されました。研究成果を継続契約型のサービスへつなげられるかが、中長期の収益化を見るポイントになります。
業績好調と上方修正も株価を支えている
業績面でも、2026年8月期第3四半期累計は売上高42.97億円で前年同期比16.7%増、営業利益5.86億円で25.8%増と好調です。7月には通期営業利益予想も5.80億円から6.33億円へ上方修正されており、テーマ性に加えて実際の利益成長も株価を支える材料になっています。
出来高急増など需給面も株価上昇を加速
直近の株価は、材料だけでなく需給の変化によって値幅が拡大しています。8月27日の出来高は5万7,200株でしたが、自動運転テーマが意識された8月28日は56万2,600株、9月2日は495万7,700株、9月3日は964万2,200株まで急増しました。9月9日も675万6,100株を記録しており、8月27日の約118倍です。普段の売買が薄い小型株へ短期資金が集中したことで、買いが買いを呼ぶ局面が生まれています。
信用取引も増えています。信用買い残は8月28日時点の22万7,600株から9月4日時点で39万2,400株へ増加し、信用売り残も5万2,100株から6万400株へ増えました。信用倍率は6.50倍です。上昇局面では買い需要や売り方の買い戻しが値幅を押し上げる一方、信用買いが積み上がるほど高値圏では利益確定や投げ売りも増えやすくなります。実際、9月4日には1日で18.84%下落しており、テーマ株特有のボラティリティの高さも確認できます。
したがって、今後の株価を見る際はニュースの有無だけでなく、出来高を伴って高値を更新できているか、急増した信用残を売買代金で消化できているかを見ることが重要です。新しい自動運転・フィジカルAI材料が出れば再び短期資金が集中する余地がある一方、テーマ物色が一巡した局面では業績やバリュエーションへ評価軸が戻りやすくなります。
なぜヴィッツは自動運転関連株として注目される?
ヴィッツが自動運転関連として評価される背景には、組込み制御、シミュレーション、セーフティ、セキュリティを横断して扱う事業構成があります。主要顧客にはトヨタ自動車やアイシングループがあり、自動運転の高度化によって車両のソフトウェア比率が上がるほど、これらの技術の重要性も高まりやすくなります。
トヨタ・アイシングループが主要顧客
ヴィッツの会社概要では、主要取引先としてトヨタ自動車、アイシングループ、オークマ、パナソニックグループ、レーザーテックなどが挙げられています。さらに事業リスクの開示では、グループの主たる売上は自動車分野で、その多くがトヨタ自動車、アイシンおよび両グループなどからの受注であると説明しています。
この顧客構成は、トヨタやアイシンが自動運転、SDV、車載AIなどへの投資を増やす局面で、ヴィッツへの開発需要拡大を連想させやすい要因です。特に自動車では、ハードウェアの性能だけでなく、ソフトウェア更新、機能安全、サイバーセキュリティ、AIの安全性検証など開発項目が増えています。車載ソフトの開発負荷が高まれば、専門技術を持つ外部パートナーへの需要も増える可能性があります。
トヨタ自動車やアイシングループが主要取引先であり、自動車向け組込みソフトや自動運転・先進安全向けシミュレーションを実際に手掛けていることが、ヴィッツが自動運転関連株として注目される事業上の背景です。
自動運転・ADAS向けのソフトウェア技術を手掛ける
ヴィッツの事業内容には「自動運転/先進安全向けシミュレーション技術による開発支援」が明記されています。主力のソフトウェア事業では、自動車や産業機器向け制御ソフトウェアの受託開発・エンジニア派遣に加え、ロボットや自動走行車開発におけるシミュレーション、モデルベース開発、セキュリティ・セーフティのコンサルティングなどを提供しています。
自動運転では、公道で起こり得るすべての状況を実車だけで検証することは難しく、仮想空間を使ったシミュレーションが重要になります。天候、歩行者、他車、道路環境など大量の条件を仮想的に再現し、制御ソフトやAIの挙動を確認することで、開発期間の短縮と安全性向上を両立しやすくなります。ヴィッツが持つ仮想空間・シミュレーション技術は、自動運転の高度化と直接的に親和性がある領域です。
また、同社は2025年にOpen SDV Initiativeが提唱するSDV体験シミュレーション環境「MESH」の開発にも参画しています。自動車の機能がソフトウェアで定義・更新されるSDV化が進めば、開発・検証の中心もソフトウェア側へ移ります。ヴィッツが自動運転関連として評価される背景には、自動運転という単独テーマだけでなく、SDV化による車載ソフト全体の構造変化があります。
AIセーフティやシミュレーション技術にも強み
自動運転の普及では、AIの認識精度や判断能力だけでなく、安全性を説明・証明する技術が不可欠です。ヴィッツはAIを自律化システムへ安全に搭載するためのAIセーフティコンサルティングを展開し、過去のSEAMS Projectで AIシステムの安全論証技術を研究してきました。2026年9月の発表では、これまで国内約20社のAIシステム安全保証を支援した実績があるとしています。
この実績は、フィジカルAI時代に同社が狙う「安全保証」の事業化を考えるうえでも重要です。AIの社会実装が進むほど、事故リスクや規制への対応、モデル更新後の再検証など、性能以外の課題が増えます。ヴィッツは組込みソフト、機能安全、サイバーセキュリティ、AI安全、シミュレーションを横断して提供できる点を強みとしており、自動車で培ったノウハウをロボットや建設機械などへ横展開できるかが次の成長テーマになります。
フィジカルAIはヴィッツの成長につながる?
フィジカルAIは現在の株価上昇を説明するテーマであると同時に、中長期の成長可能性を判断するうえでも重要です。株価が継続的に評価されるためには、「フィジカルAI関連と呼ばれること」ではなく、研究成果が顧客の開発工程に組み込まれ、受注・サービス売上・継続契約へ変わる必要があります。ヴィッツの発表内容を見ると、会社も研究開発だけで終わらせず事業化までを明確に意識しています。
フィジカルAIの安全性を支える技術を開発
今回のGo-Tech事業でヴィッツが開発するのは、ロボット本体や自動運転AIそのものではなく、それらを安全に社会実装するための基盤技術です。具体的には、フィジカルAIの標準適合手法・安全対策ガイド、AI更新時の効率的な再検証環境、AIガバナンスを継続運用する支援環境の3つを構築します。
フィジカルAIでは、AIが誤判断すると現実世界の機械が動き、人や設備へ直接影響するおそれがあります。そのため、開発時の安全確認だけではなく、導入後のAIモデル更新、利用環境の変化、サイバー攻撃への対応まで継続して管理する必要があります。モデル更新のたびに大規模な実機試験を行うのはコストが高いため、仮想シミュレーションを活用した効率的な再検証は事業者側にも明確な経済価値があります。
ヴィッツには、安全論証・組込みシステム・仮想検証の技術蓄積があります。過去のSEAMS ProjectやHMCES Projectで得た技術を統合・高度化する計画であり、今回の研究成果が既存顧客向けサービスへ組み込まれれば、研究と商用案件の距離を縮められる可能性があります。
自動車以外にもロボット・建設・航空宇宙へ展開
成長余地を考えるうえで注目したいのが、自動車以外への展開です。会社は19分野を比較し、フィジカルAI向け安全保証技術との適合性が高い有望分野として、自動車、協働ロボット、建設、航空・宇宙を挙げています。共通するのは、人とAI搭載機械が同じ環境に存在し、事故時の影響が大きく、安全要求や規制が厳しいことです。
協働ロボットでは、人の近くで稼働するためリスク評価から仮想検証、実装、AI更新後の再検証まで一貫した安全管理が必要です。建設分野では、屋外、不整地、人の混在、天候変化など不確実性が高く、航空・宇宙では実機で再現しにくい異常条件まで含めた検証が重要になります。こうした環境では、ヴィッツの安全論証とシミュレーション技術をセットで提供しやすくなります。
現在のヴィッツは自動車分野への依存度が高いため、フィジカルAIを通じてロボット、建設、航空・宇宙へ顧客基盤を広げられれば、成長市場を取り込むだけでなく、特定産業・特定顧客への依存を下げる意味もあります。新市場への展開が売上構成に現れるようになれば、フィジカルAIは単なる株式テーマではなく、事業ポートフォリオを変える材料になります。
研究開発から実際の受注・収益化へ進めるかが重要
フィジカルAI関連の評価で最も重要なのは、研究採択の件数ではなく収益モデルです。今回の発表で会社は、導入時の個別支援だけでなく、仮想シミュレーションによる検証、AIモデル更新時の再検証、ガバナンス維持まで支援範囲を広げ、「導入から運用・更新まで継続して支えることで、継続契約型の事業モデル」を構築する方針を示しています。
これはヴィッツが中期経営計画で掲げる「労働時間ではなく付加価値に応じて対価を得る高利益率な収益構造」への転換とも方向性が一致します。従来の受託開発では、人員を増やさなければ売上を大きく伸ばしにくい面があります。安全保証の知財、ガイド、検証環境、継続支援サービスを標準化できれば、1案件ごとの工数依存度を下げながら売上と利益率を伸ばす余地が生まれます。
今後確認したいのは、①研究成果を利用したPoCや共同開発の件数、②自動車以外の顧客獲得、③単発売上ではなく保守・検証・更新を含む継続契約の拡大、④フィジカルAI関連サービスの売上・利益への寄与です。この4点が具体化すると、現在の株価に織り込まれている「将来期待」を実際のEPS成長で裏付けやすくなります。
ヴィッツの業績は好調?株価上昇をファンダメンタルズから確認
足元の決算を見る限り、ヴィッツの本業は堅調です。2026年8月期第3四半期累計は2桁の増収増益となり、特にソフトウェア事業の利益伸長が目立ちます。急騰後の株価を考える際は、「業績が伸びているか」と「その成長率以上に株価が先行していないか」を分けて確認する必要があります。
2026年8月期3Qは増収増益
| 項目 | 2026年8月期3Q累計 | 前年同期比 |
|---|---|---|
| 売上高 | 42.97億円 | +16.7% |
| 営業利益 | 5.86億円 | +25.8% |
| 経常利益 | 6.06億円 | +25.0% |
| 親会社株主に帰属する四半期純利益 | 4.11億円 | +22.4% |
| ソフトウェア事業 売上高 | 35.93億円 | +25.8% |
| ソフトウェア事業 セグメント利益 | 5.43億円 | +47.8% |
出典:株式会社ヴィッツ「2026年8月期 第3四半期決算短信〔日本基準〕(連結)」
売上以上に営業利益が伸びている点から、利益率の改善も進んでいます。会社は、受注価額の見直し、高利益率案件の増加、グループ内外の人材の有効活用によって売上総利益率が上昇したと説明しています。給与水準引き上げ、人員増強、外注費、製品保証関連費用、本社増床、M&Aアドバイザリー費用などコスト増があった中でも増益を確保しており、案件の採算改善が効いています。
主力ソフトウェア事業では、自動車向け組込みソフトウェアに加え、シミュレータ・仮想空間技術、セキュリティ、セーフティが好調でした。直近の株式市場で評価されている自動運転やフィジカルAIと、実際に伸びている事業領域がある程度重なっている点は、テーマの持続性を見るうえでプラス材料です。
通期業績予想を上方修正
| 項目 | 従来予想 | 修正後予想 | 修正率 |
|---|---|---|---|
| 売上高 | 56.00億円 | 56.50億円 | +0.9% |
| 営業利益 | 5.80億円 | 6.33億円 | +9.1% |
| 経常利益 | 5.96億円 | 6.56億円 | +10.1% |
| 親会社株主に帰属する当期純利益 | 4.35億円 | 4.50億円 | +3.4% |
| 1株当たり当期純利益(EPS) | 108.87円 | 112.87円 | +3.7% |
出典:株式会社ヴィッツ「2026年8月期の連結業績予想の修正に関するお知らせ」
売上高の上方修正幅は0.9%と小さい一方、営業利益は9.1%上方修正されています。これは単純な売上増ではなく、受注価格の見直し、高利益率案件の獲得、人的資源の効率活用などによって収益性が改善しているためです。センシング事業では大型案件の納期が翌期へずれる見込みですが、ソフトウェア事業の上振れと新規連結子会社アグコントロールシステムの売上寄与で吸収する見通しです。
修正後予想では、2026年8月期の売上高は前期比16.3%増、営業利益は11.7%増、純利益は6.1%増を見込みます。利益成長は続いているものの、直近の株価上昇率はこれを大きく上回っています。そのため、株価の次の上昇局面では、2027年8月期にさらに高い利益成長を示せるかが重要になります。
利益成長が今後も続くかがポイント
会社の中期経営計画では、2027年8月期に売上高60億円、営業利益率11%、ROE14%を目標としています。2026年8月期の修正後予想は売上高56.5億円、営業利益6.33億円であり、売上規模は60億円に近づいています。今後は単純な人員増による受託開発の拡大だけでなく、知財提供・活用型サービスや高利益率案件の比率を高めることが利益成長の鍵になります。
短期的には、自動車業界のEV関連プロジェクト中止などが一部顧客で発生しており、会社も第4四半期以降の不透明感を示しています。その一方で、自動運転、SDV、AI安全、サイバーセキュリティなどソフトウェア需要が拡大する領域は多く、3Q時点では自動車向け組込みソフトやシミュレーションなどが成長を維持しています。今後の決算では、EV投資減速の影響を高付加価値ソフト案件でどこまで吸収できるかを見る必要があります。
また、フィジカルAIの新規事業が本格的な利益貢献を始めるまでには研究・実証・顧客開拓の時間が必要です。短期のEPSは既存ソフトウェア事業の成長率が中心になり、中長期ではフィジカルAI関連の継続契約や新産業向け売上が上乗せされる構造が理想です。株価が先に将来成長を織り込んでいる現在は、この2つの時間軸を分けて判断することが重要になります。
▼公式サイトはこちら急騰後のヴィッツ株は割高?PER・PBRを確認
株価の割高・割安を見る際は、株価そのものではなく利益や純資産に対してどの程度の評価が付いているかを確認する必要があります。8月27日から9月9日の間に会社による業績予想の修正はなく、株価上昇の中心は評価倍率の上昇です。同じ会社予想EPS112.87円を基準にすると、予想PERは約10.66倍から約18.34倍へ上昇しており、投資家が同じ利益に対して以前より高い評価倍率を付ける「リレーティング」が進んだことが分かります。
| 基準日 | 終値 | 予想PER | PBR | 出来高 |
|---|---|---|---|---|
| 2026年8月27日 | 1,203円 | 約10.66倍 | 1.51倍 | 5万7,200株 |
| 2026年9月9日 | 2,070円 | 約18.34倍 | 2.60倍 | 675万6,100株 |
8月27日から9月9日までに株価は約72%上昇し、会社予想EPS112.87円を基にした予想PERも約10.66倍から約18.34倍へ上昇しました。2026年8月期の会社予想EPS112.87円は、前期実績106.49円から約6%の増加です。株価上昇率とEPS成長率には大きな差があり、自動運転・フィジカルAIへの将来期待が評価倍率へ反映されたことが分かります。
今後、2027年8月期以降のEPSが高い成長率で伸びれば、株価が横ばいでも予想PERは低下します。利益成長が1桁台にとどまる場合は、現在の評価を維持するうえでテーマ性や成長期待の継続性がより重要になります。ヴィッツの現在のバリュエーションは、足元の2026年8月期利益に対する評価が大きく切り上がった状態であり、次期業績予想がその評価に追いつけるかが焦点です。
PBRも1.51倍から2.60倍へ上昇しています。会社は中期経営計画でROE14%を目標に掲げており、利益率改善とROE向上を実現できればPBR上昇には一定の合理性が生まれます。今後はPERの高さだけを見るのではなく、EPS成長率、ROE、営業利益率がどこまで伸びるかをセットで確認するのが適切です。
ヴィッツの株価は今後どうなる?今後の見通し
今後の株価は、短期的には自動運転・フィジカルAI関連のニュースと需給、中長期では実際の業績成長で決まりやすくなります。現在はテーマへの期待で評価倍率が切り上がっているため、新材料が出ればさらに上値を試す可能性があります。一方、株価が高い水準を定着させるには、2027年8月期以降の利益成長やフィジカルAIの収益化が必要です。
自動運転関連の新たな材料が出るか
短期の株価材料として最も分かりやすいのは、自動運転・SDV関連の新しい開示です。トヨタは2028年からレベル2++を一部車種へ搭載する方針を示しており、自動運転・高度運転支援技術の実装に向けた開発が進んでいます。ヴィッツにとっては、自動運転向けソフト開発、シミュレーション、安全検証、セキュリティなどの受注機会が広がる可能性があります。
株式市場では、トヨタや自動車業界のニュースだけでも関連株として買われることがありますが、評価の持続性を高めるのはヴィッツ自身の受注・共同開発・製品化の開示です。特定顧客との自動運転案件、SDV向け開発環境、AI安全サービスの採用など、売上につながる材料が確認できるかが次の段階になります。
フィジカルAIの研究が実際の受注につながるか
フィジカルAIでは、Go-Tech採択後の進捗が重要です。会社は研究開発と市場探索を並行して進め、先行する知財・実証・顧客基盤を積み上げる方針を示しています。今後、研究成果のPoC、共同研究、商用サービス、顧客導入といった具体的な成果が出れば、現在のテーマ評価を事業価値へ置き換えやすくなります。
特に注目したいのが継続契約型ビジネスです。AIモデルの更新後には再検証が必要になるため、安全保証を一度提供して終わりではなく、運用期間を通じたサービスへつなげる余地があります。継続契約の比率が高まれば売上の予見性と利益率が改善し、受託開発中心の会社から評価軸が変わる可能性があります。
次回決算と2027年8月期の業績予想
ヴィッツは8月決算企業で、通期決算は毎年10月に発表する予定としています。次回の本決算では、2026年8月期の着地だけでなく、新たに示される2027年8月期の業績予想が株価にとって重要です。現在の株価は2026年8月期会社予想EPS112.87円に対して評価倍率が大きく上昇しており、市場はある程度先の成長を織り込んでいます。
2027年8月期の中期目標は売上高60億円、営業利益率11%です。2026年8月期の修正後売上予想は56.5億円まで到達しているため、売上目標自体よりも利益率の改善や次の成長投資が焦点になりやすいと考えられます。会社予想が現在の市場期待を上回るか、既存ソフトウェア事業の成長率を維持できるか、新規事業の寄与をどの程度織り込むかを確認したいところです。
PER上昇後も業績成長で割高感を吸収できるか
株価が上昇してPERが切り上がった後は、次にEPSが伸びて評価倍率を吸収できるかが重要です。仮に株価が変わらずEPSが20%増えればPERは約17%低下します。逆にEPSがほとんど伸びない場合、現在の株価水準を維持するにはさらに高い成長期待や新しいテーマ材料が必要になります。
ヴィッツの場合、短期的なEPS成長の中心はソフトウェア事業の受注拡大、単価改善、高利益率案件の増加です。中長期ではフィジカルAI、SDV、安全保証サービスなどの知財・サービス型売上が上乗せ要因になります。現在の評価倍率を「高いか安いか」だけで判断するより、今後2~3年の利益成長率がPER18倍台に見合う水準になるかを見る方が実態に近い判断になります。
テーマ株特有の需給変化にも注目
ヴィッツは時価総額100億円未満の小型株で、直近は1日数百万株規模の売買が発生しています。8月下旬まで1日数千~数万株だった銘柄に大量の短期資金が入ったため、好材料が続く局面では値幅が拡大しやすい一方、資金が抜ける局面でも急激な調整が起こりやすくなります。9月4日に1日で18%超下落した後、9月8日にストップ高となった値動きは、その典型です。
需給を見る際は、出来高、売買代金、信用買い残、信用売り残、25日移動平均線からの乖離などを確認したいところです。9月9日時点では25日移動平均からの乖離率が50%を超えており、通常時より過熱した状態です。材料が追加されれば過熱したまま上昇することもありますが、株価が高値を維持するには新規資金の流入が続く必要があります。今後は「ニュースが出たか」だけでなく、材料に対して出来高が増えているか、株価が高値圏で売りを吸収できているかを見ることが短期判断では重要になります。
ヴィッツ株は今から買うべき?
急騰後は、予想PERの上昇と自動運転・フィジカルAIの将来成長が株価に織り込まれている点を踏まえて判断する必要があります。8月27日時点の予想PERは約10.66倍でしたが、9月9日時点では約18.34倍まで評価が上昇しています。企業の業績は改善しているものの、株価には自動運転・フィジカルAIの将来期待も相当程度含まれるようになりました。今後の投資判断は「期待がさらに拡大するか」と「利益が期待に追いつくか」の2軸で考えると分かりやすくなります。
| シナリオ | 想定される展開 | 確認したいポイント |
|---|---|---|
| 強気 | 自動運転・フィジカルAIで新規案件が増加し、2027年8月期の利益成長も加速。高いPERをEPS成長で吸収 | 大口受注、商用化、継続契約、来期2桁以上の利益成長 |
| 中立 | 既存ソフトウェア事業は堅調だが、新規テーマの収益化は時間を要する。株価は材料と需給で大きく振れる | 本業の利益率、PER水準、出来高、信用残 |
| 弱気 | テーマ物色が一巡し、来期業績や新規事業の進捗が市場期待に届かない。リレーティングが縮小 | 業績予想の伸び鈍化、受注停滞、出来高減少、信用買い残の整理 |
強気シナリオでは、現在のテーマ性に実際の利益成長が加わるため、株価上昇が「期待だけ」ではなくなります。特にフィジカルAI関連で継続契約型サービスが立ち上がり、自動車以外の顧客が増えれば、中期的な利益成長率と評価倍率の両方を高める材料になります。
中立シナリオでは、本業は伸びるものの新規事業の収益化がゆっくり進みます。この場合、企業価値は成長しても、短期株価は急騰で先に織り込んだ期待を消化する時間が必要です。株価調整そのものより、次回決算でEPS成長率がどの程度示されるかを見る方が重要になります。
弱気シナリオでは、自動運転・フィジカルAIへの資金流入が一巡した一方で、業績が現在の評価に追いつかない状況が考えられます。現在は信用買い残も増えているため、出来高が細った状態で株価が下落すると需給面の重さが出やすくなります。投資判断では、テーマのニュースだけを追うのではなく、利益成長・評価倍率・需給を同時に確認する必要があります。
まとめ
ヴィッツの株価急騰は、自動運転関連株への資金流入を起点に、フィジカルAIの安全保証技術に関するGo-Tech採択という個別材料が加わったことが大きな要因です。ヴィッツはトヨタ自動車やアイシングループを主要顧客とし、自動運転・先進安全向けシミュレーション、組込みソフト、セキュリティ、AIセーフティを手掛けているため、自動運転・フィジカルAIの双方と事業上の接点があります。
業績面でも2026年8月期3Q累計は売上高16.7%増、営業利益25.8%増と好調で、通期営業利益予想も5.80億円から6.33億円へ上方修正されました。一方、8月末以降の株価上昇によって予想PERは10倍台から18倍台まで切り上がっており、足元の利益だけでなく将来成長への期待が強く織り込まれています。
今後は、自動運転・SDV関連の受注拡大、フィジカルAI研究の商用化、継続契約型サービスの立ち上がり、2027年8月期の利益成長が焦点になります。短期的には材料と需給で大きく動きやすい銘柄ですが、中長期で現在の評価を維持できるかは、テーマへの期待を実際の売上・EPSへ変えられるかにかかっています。
▼公式サイトはこちら出典
株式会社ヴィッツ「フィジカルAIの社会実装を支える安全・安心保証技術の研究開発を開始~Go-Tech事業に採択、自動車、協働ロボット、建設、航空・宇宙などへの展開を視野~」
https://contents.xj-storage.jp/xcontents/AS04788/4a33b7aa/5eff/45b5/b993/bd6c4733f6bb/140120260907532513.pdf
株式会社ヴィッツ「2026年8月期 第3四半期決算短信〔日本基準〕(連結)」
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260714/20260709590234.pdf
株式会社ヴィッツ「2026年8月期の連結業績予想の修正に関するお知らせ」
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260714/20260710591515.pdf
株式会社ヴィッツ「会社概要」
株式会社ヴィッツ「事業等のリスク」

株式会社ヴィッツ「中期経営計画」
株式会社ヴィッツ「個人投資家の皆様へ」
https://www.witz-inc.co.jp/ir/individual
株式会社ヴィッツ「2026年度AI標準化委員会 メンバとして活動します」
株式会社ヴィッツ「モビリティ領域の産学共創プロジェクトOpen SDV Initiativeが提唱するSDV体験シミュレーション環境「MESH」開発に参画」
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20250925/20250924561143.pdf
株式会社ヴィッツ「ヴィッツ技術カンファレンス ESTOC2026 開催レポート」
ロイター「トヨタ、AIで運転支援技術を高度化 28年から順次搭載」
https://finance.yahoo.co.jp/news/detail/194f9c532e5dc0b72c2eb55bae2513b3fda46855
Yahoo!ファイナンス「ヴィッツ(4440)株価・株式情報」
https://finance.yahoo.co.jp/quote/4440.T
Yahoo!ファイナンス「ヴィッツ(4440)株価時系列・信用残時系列」
https://finance.yahoo.co.jp/quote/4440.T/history
Yahoo!ファイナンス「ヴィッツ(4440)信用残時系列」
https://finance.yahoo.co.jp/quote/4440.T/history?styl=margin
Yahoo!ファイナンス「日本株ランキング(高かい離率(25日・プラス))」
https://finance.yahoo.co.jp/stocks/ranking/highSeparationRate25plus?market=all&term=daily


コメント