ソフトバンクグループ(証券コード9984)の株価は、2026年6月2日に9,074円の年初来高値をつけた後に大きく調整し、9月2日には4,924円まで下落しました。6月の高値からの下落率は一時45%を超えています。その後は9月上旬に急反発したものの、9月11日は6,540円と前日比3.96%安で取引を終えました。
今回の下落は単一の悪材料では説明できません。OpenAIを巡る資金調達懸念やIPO時期の不透明感、Armの株価下落、AI投資の回収可能性への疑問、巨額の資金調達、金利上昇、地政学リスク、信用買い残の積み上がりなど、性格の異なる悪材料が時期を変えて繰り返し浮上しました。さらに9月には、OpenAIのサム・アルトマン最高経営責任者が2026年中のIPOを否定し、Anthropicのダリオ・アモデイ最高経営責任者が最先端AIモデルの開発速度を落とすよう業界に呼びかけるなど、AI・半導体セクター全体の成長期待にも新たな論点が生まれています。
この記事では、直近の下落理由だけでなく、6月の高値から現在までに出た悪材料を一つずつ分解し、ソフトバンクグループの株価が大きく反応しやすい理由まで整理します。
※本記事は2026年9月14日時点の開示資料をもとに作成しています。株価データは2026年9月11日終値までを使用しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
ソフトバンクグループの株価はなぜ下がる?主な下落要因を先に整理
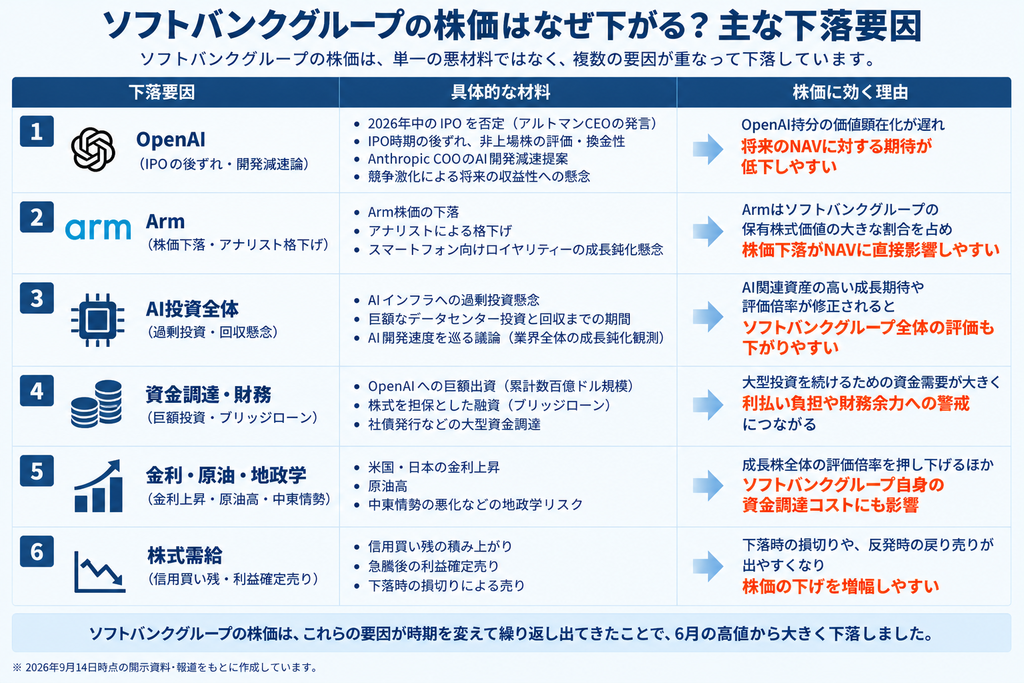
ソフトバンクグループの株価が6月以降に大きく下落した理由は、大きく分けると「OpenAI」「Arm」「AI投資全体」「資金調達・財務」「金利や地政学」「株式需給」の6つです。重要なのは、これらが同時に悪化したわけではなく、別々のタイミングで悪材料として表面化してきた点です。
| 下落要因 | 具体的な材料 | 株価に効く理由 |
|---|---|---|
| OpenAI | IPO時期の後ずれ、非上場株の評価・換金性、競争激化、AI安全性を巡る開発減速論 | OpenAI持分の評価や将来のNAVに対する期待が低下しやすい |
| Arm | 株価下落、アナリスト格下げ、スマートフォン向けロイヤリティーの懸念 | ソフトバンクグループの保有株式価値に占める比率が大きく、NAVに直結しやすい |
| AI投資全体 | AIインフラへの過剰投資、投資回収までの期間、AI開発速度を巡る議論 | AI関連株の高い評価倍率が修正されると、保有資産と市場評価の双方に逆風 |
| 資金調達・財務 | OpenAI投資のための巨額資金、ブリッジローン、社債発行 | 利払い負担や財務余力への警戒につながる。ただし足元では返済による改善材料もある |
| 金利・原油・地政学 | 米国・日本の金利上昇、原油高、中東情勢 | 成長株の評価を押し下げるほか、ソフトバンクグループ自身の資金調達コストにも影響 |
| 需給 | 信用買い残、急騰後の利益確定売り | 下落時に損切りや戻り売りが出やすく、値動きを増幅する |
ソフトバンクグループは通信会社のソフトバンク株式会社とは性格が大きく異なります。ソフトバンクグループは「戦略的投資持株会社」であり、自社で通信料金を稼ぐことよりも、ArmやOpenAI、ソフトバンク・ビジョン・ファンドの投資先などの企業価値を高めることに軸足を置いています。そのため、連結利益だけでなく、保有資産の時価が株価を大きく左右します。
【2026年9月】直近ではOpenAIのIPO否定とAI開発減速論が新たな警戒材料
9月14日時点で特に重要なのが、週末に相次いだOpenAIとAI業界全体に関するニュースです。OpenAIのIPO否定はソフトバンクグループが保有するOpenAI株の価値顕在化に関わる材料であり、AI開発減速論はOpenAIだけでなく、AI半導体やArmにも波及し得る材料です。似たニュースに見えますが、株価への経路が異なるため分けて考える必要があります。
OpenAIが2026年中のIPOを否定
OpenAIのサム・アルトマン最高経営責任者は9月12日に報じられた発言で、2026年中にOpenAIを株式市場へ上場させる考えを否定しました。人工知能が急速に高度化するなか、安全性を優先する必要があるとの考えを示しています。
IPOとは、新規株式公開のことです。非上場企業が証券取引所に株式を公開し、一般の投資家が売買できるようになることを指します。IPOが実現すると、株式に日々の市場価格がつき、非上場株よりも売買しやすくなるため、投資家にとって企業価値を把握しやすくなります。
ソフトバンクグループは2026年2月、OpenAIへ300億ドルを追加出資する契約を締結しました。追加出資が完了した場合、累計出資額は646億ドル、持分比率は約13%になる見込みです。追加投資時のOpenAIのプレマネー・バリュエーションは7,300億ドルでした。
プレマネー・バリュエーションとは、新しい資金を受け入れる直前の企業価値を意味します。
このため、OpenAIがどの程度の企業価値でIPOするかは、ソフトバンクグループの保有資産価値を考えるうえで大きなイベントです。2026年中のIPOがなくなったからといってOpenAIの事業価値が直ちに下がるわけではありませんが、公開市場で企業価値が確認される時期や、株式の流動性が高まる時期が後ろ倒しになる点では、短期的な期待を冷ます材料になります。
6月にもOpenAIのIPO延期観測で株価が12.5%下落
OpenAIのIPO時期は、すでに6月のソフトバンクグループ株を大きく動かしています。6月8日にはOpenAIが米国でIPOを非公開申請したとReutersが報じ、最大1兆ドル規模の評価額で、早ければ9月にも上場する可能性が取り沙汰されました。
ところが6月26日には、米メディアがOpenAIがIPOを2027年に延期することを検討していると報じたことで、ソフトバンクグループは終値ベースで前日比12.5%安の6,226円まで急落しました。OpenAIの上場時期を巡る期待と失望は、6月以降すでに何度もソフトバンクグループの株価材料になっています。
9月のアルトマン氏の発言は、6月時点で市場が警戒した「IPOの後ずれ」が、少なくとも2026年については明確になったという位置づけです。6月26日の急落を理解しておくと、今回のニュースがなぜソフトバンクグループにとって無視できないのかが分かりやすくなります。
AnthropicのCEOがAI開発速度の減速を提案
もう一つの重要材料が、AI開発の速度を巡る議論です。Anthropicのダリオ・アモデイ最高経営責任者は、最先端AIの能力向上が安全対策を上回るリスクがあるとして、AI企業がモデル開発のペースを落とし、安全性の評価や監督体制を整える時間を確保するよう求めました。
AnthropicはOpenAIと競合する有力AI企業です。生成AIのClaudeを開発しており、OpenAI、Googleなどと最先端モデルの性能を競っています。AIの性能競争の中心にいる企業の最高経営責任者が自ら開発速度の調整を主張したことで、市場では「AI開発競争は今までと同じ速度で続くのか」という新しい論点が生まれました。
OpenAIのアルトマンCEOもAI開発を遅らせる可能性を示す
OpenAIのサム・アルトマン最高経営責任者も、社内会議で最先端AIの開発速度を落とすことに前向きな姿勢を示したと報じられています。これはOpenAIがAI事業から撤退するという意味ではありません。より高度なAIを開発する過程で、安全評価や管理体制を強化するため、能力向上の速度を調整する話です。
ここを「AI需要がなくなる」と読み替えるのは強すぎます。AIモデルの開発を慎重に進めることと、企業が既存のAIを導入すること、データセンターを建設すること、推論処理の需要が増えることは別の話です。実際、OpenAIは企業向けサービスを拡大し、半導体企業との協力も続けています。現時点では、AI開発減速論が実際の設備投資削減にどこまでつながるかは分かっていません。
AI開発減速論はOpenAIとArmの両方を通じてソフトバンクグループに影響する
それでも市場がこの材料を警戒するのは、ソフトバンクグループがOpenAIとArmの双方に大きく依存する投資構造になっているためです。OpenAI経由では、モデル開発や事業成長の速度が鈍るとの見方が広がれば、将来の企業価値に対する期待が低下しやすくなります。
Arm経由では、AIモデル開発が減速すれば、GPUやCPU、メモリー、AIサーバーなどへの投資速度も鈍るのではないかという連想が働きます。ArmはAIデータセンター向けCPUなどを成長分野としているため、AIインフラ投資の期待値が下がれば、高い成長率を前提に形成された株価評価が修正されやすくなります。
今回のAI開発減速論は、「OpenAIの成長期待」と「Armを含むAI半導体の成長期待」の両方に影響し得る材料です。ソフトバンクグループにとっては、同じニュースが二つの経路から保有資産価値に効くため、一般的な日本株よりも影響を受けやすい構造です。
原油高と日米の利上げ警戒も重なる
AI関連のニュースだけでなく、週明けの市場環境そのものも成長株には逆風です。Reutersによると、中東情勢の悪化を背景にブレント原油が1バレル107ドル台まで上昇し、米国と日本の追加利上げ観測も強まっています。原油高はインフレを押し上げやすく、インフレが長引けば中央銀行が高い金利を維持しやすくなります。
金利上昇は、将来の大きな利益を期待して買われる成長株にとって逆風です。将来の利益を現在価値に割り引く際に使う金利が高くなるため、高い成長率を前提とした株価の妥当水準が下がりやすくなります。ソフトバンクグループの場合は、AI投資先の評価に加えて、自社の資金調達コストにも金利が影響するため、金利上昇が二重の悪材料になります。
ソフトバンクグループは6月高値から大幅に調整
ソフトバンクグループは6月2日に9,074円の年初来高値をつけました。終値は8,632円でしたが、その後は大幅な下落日を何度も挟みながら下値を切り下げ、9月2日には終値4,924円まで下落しました。6月2日の高値から9月2日の終値まででは、一時45%を超える調整です。
ただし、株価は一直線に下落したわけではありません。9月4日は11.8%高、9月7日は11.2%高、9月8日は5.5%高、9月9日は3.9%高と短期間で急反発しています。ソフトバンクグループは下落幅が大きいだけでなく、反発幅も大きい銘柄です。この値動きの荒さ自体が、OpenAIやArmなど値動きの大きい成長資産を多く保有する投資持株会社であることを反映しています。
| 日付 | 株価 | 騰落率 | 主な材料 |
|---|---|---|---|
| 6月2日 | 高値9,074円/終値8,632円 | +1.1% | 年初来高値。AI・OpenAI・Armへの期待が高まった局面 |
| 6月4日 | 7,377円 | -11.3% | 急騰後の利益確定、Broadcom決算後のAI半導体株安、信用買い残 |
| 6月10日 | 6,461円 | -8.3% | OpenAI株を担保とする60億ドル規模の融資交渉停滞報道 |
| 6月23日 | 6,513円 | -10.1% | Arm株7%超安、AI株の利益確定、Anthropicとの競争懸念 |
| 6月26日 | 6,226円 | -12.5% | OpenAIのIPO延期観測 |
| 7月15~17日 | 6,360円→5,424円 | 3日続落 | Armの格下げ、高すぎるAI期待への警戒 |
| 7月24日 | 5,500円 | -7.1% | AlphabetのAI投資拡大を契機としたAI過剰投資・回収懸念 |
| 7月28~30日 | 5,095円→4,622円 | 下落継続 | AI半導体全体の調整、Arm決算後の株価下落 |
| 8月7日 | 5,552円 | -2.5% | 第1四半期決算後。資金調達やOpenAI投資への注目継続 |
| 8月19日 | 5,227円 | -10.3% | AI・半導体株安、1兆円規模の個人向け社債発行観測 |
| 9月2日 | 4,924円 | -6.4% | 原油高、米金利上昇、中東情勢悪化による全面安 |
| 9月11日 | 6,540円 | -4.0% | 9月上旬の急反発後の調整 |
上の表を見ると、6月以降の下落材料は一定ではありません。OpenAIの資金調達、OpenAIのIPO、Armの株価、AI設備投資、ソフトバンクグループ自身の資金調達、原油と金利など、市場が警戒する対象が次々に入れ替わっています。「ソフトバンクグループはOpenAIが原因で下がった」と一つの理由だけで説明すると、6月以降の株価調整の全体像を捉えられません。
2026年6月以降に株価が下落した理由を時系列で分解
6月4日:上昇しすぎた反動、Broadcom決算、信用買い残が重なる
6月2日に9,074円の年初来高値をつけた直後、ソフトバンクグループは6月4日に11.3%安の7,377円まで下落しました。株探は、急騰後の利益確定売りに加え、Broadcomの決算後にAI半導体関連株へ売り圧力が強まったこと、ソフトバンクグループの信用買い残が大きく積み上がっていたことを要因として挙げています。
信用買いとは、証券会社から資金を借りて株式を購入する取引です。信用買い残が多い銘柄では、株価が下落すると損切りが増えたり、反発局面で含み損を抱えた投資家の戻り売りが出たりして、値動きが大きくなりやすくなります。
この時点では、ソフトバンクグループ固有の事業悪化というより、AI株の過熱感と株式需給の悪化が主な問題でした。6月高値からの調整を考えるうえでは、最初からOpenAIの事業価値が崩れたわけではないという点が重要です。
6月10日:OpenAI株を担保にした融資交渉の停滞で資金調達懸念
6月10日には、ソフトバンクグループがOpenAI株を担保に少なくとも60億ドルを調達しようとしていた融資交渉が停滞したと報じられ、株価は8.3%下落しました。
ここで報じられたのは「マージンローン」と呼ばれる株式担保融資です。保有株式を担保として資金を借りる仕組みで、担保となる株式の価値が十分であれば、株式そのものを売却せずに資金を調達できます。一方、担保価値が下がった場合には追加担保を求められたり、条件が厳しくなったりするリスクがあります。
OpenAIは非上場企業です。上場株のように毎日市場価格がつくわけではないため、貸し手にとって担保価値や換金性を評価しにくい面があります。この融資交渉の停滞は「OpenAIの企業価値がゼロに近い」という話ではなく、巨額投資を進めるソフトバンクグループが、OpenAI株をどの程度効率よく資金調達に活用できるのかという問題を浮き彫りにしました。
なお、この融資報道と、ソフトバンクグループが3月に契約した400億ドルのブリッジファシリティは別のものです。ブリッジファシリティとは、大型投資などに必要な資金を一時的に確保し、その後に社債発行や資産担保融資などの長期的な資金調達へ置き換えるための短期・中期のつなぎ融資です。
その後、OpenAI株を担保にした資金調達は進展しました。Reutersは7月1日、ソフトバンクグループが返済保証を加える条件で100億ドル規模の融資交渉を再開したと報道しました。さらに8月6日には、ソフトバンクグループがOpenAI持分を担保として100億ドルの融資契約を金融機関と締結したことが報じられています。6月10日時点では融資交渉の停滞が株価の悪材料でしたが、その後はOpenAI持分を資金調達に活用する面で一定の進展がありました。
6月23日:Arm株7%超安とOpenAIの競争激化懸念
6月23日はソフトバンクグループが10.1%安となりました。この日はAI関連株全体に利益確定売りが広がるなか、米国市場でArmが7%を超えて下落したことが大きな重石になりました。
さらに、Micron TechnologyがAnthropicへメモリーとストレージ製品を供給する契約を結んだことや、Googleの有力AI研究者がAnthropicへ移籍したと報じられたことで、OpenAIを取り巻く競争が激化するとの見方も出ました。
この日の値動きは、ソフトバンクグループが「Arm」と「OpenAI」という二つの大きなAI資産の両方から影響を受けることを示した例です。Armの株価が下落すれば保有資産価値が直接下がり、OpenAIの競争力に疑問が出れば非上場持分の将来価値に対する期待が低下します。
6月26日:OpenAIのIPO延期観測で12.5%急落
6月26日は、米メディアがOpenAIが計画中のIPOを2027年に延期することを検討していると報じ、ソフトバンクグループは終値ベースで12.5%下落しました。場中には14%を超えて下落する場面もあり、6月以降の代表的な急落日となりました。
IPOの延期が警戒される理由は、OpenAIの事業そのものが停止するからではありません。非上場株は市場価格が見えにくく、自由に売買しにくいため、上場によって価値が可視化されることや流動性が高まることへの期待があります。ソフトバンクグループのようにOpenAIへ巨額投資している企業にとっては、そのタイミングが遅れるだけでも、短期的な投資家心理には悪影響が出ます。
9月にアルトマン氏が2026年中のIPOを否定したことで、6月の懸念が改めて意識される形になりました。
7月15~17日:Armの格下げで「AI期待を織り込みすぎ」との見方
7月中旬にはArmに対する評価修正がソフトバンクグループの株価を押し下げました。HSBCはArmの投資判断を「買い」から「保有」に引き下げ、AI成長への期待の多くがすでに株価へ織り込まれていると指摘しました。
Armは7月14日までの上昇局面で非常に高い評価倍率まで買われていました。評価倍率とは、利益や売上高などに対して株価が何倍まで買われているかを示す考え方です。成長期待が強い企業は高い倍率を許容されやすい一方、期待が少し下がるだけで倍率が縮小し、業績が悪化していなくても株価が大きく下落することがあります。
ソフトバンクグループは7月15日に3.3%安、16日に6.3%安、17日に9.0%安と3日続落しました。この局面は、「AI需要がなくなった」のではなく、「良い将来をすでに株価へ織り込みすぎていたのではないか」というバリュエーション調整の側面が強い下落でした。
7月24日:AI投資を増やし続けて本当に回収できるのかという懸念
7月24日はソフトバンクグループが7.1%安となりました。前日の米国市場でAlphabetが7%を超えて下落し、Amazon、Oracle、Meta Platforms、MicrosoftなどのAI投資を積極化している大手企業も売られました。
背景には、AIへの設備投資が増え続ける一方、その巨額の投資を将来の利益で本当に回収できるのかという疑問があります。設備投資は英語で「CAPEX」と呼ばれ、データセンター、サーバー、半導体、電力設備など長期間使う資産への支出を意味します。AI企業やクラウド企業は膨大なCAPEXを行っていますが、投資額が大きくなるほど、それに見合う売上高と利益を生み出す必要があります。
ソフトバンクグループはOpenAI、StargateなどAIインフラ、Arm、ロボティクスなどへ投資を集中させています。そのため、市場の評価軸が「AIにいくら投資するか」から「AI投資でいつ利益を回収できるか」へ変わると、他の日本企業以上に影響を受けやすくなります。
7月28~30日:AI半導体全体の調整とArm決算後の下落
7月末にはアジアの半導体株全体が大きく調整しました。AIインフラの資金調達、中国企業との競争、AI半導体需要の持続性などへの懸念が重なり、日本や韓国の半導体関連株が急落しました。ソフトバンクグループもこの影響を受け、7月28日に4.4%安、29日に6.9%安となりました。
7月29日の米国市場終了後にはArmが決算を発表しました。売上高や調整後利益は市場予想を上回ったものの、スマートフォン向けロイヤリティー収入が今後数四半期にわたって減少する可能性が示され、時間外取引でArm株は約7%下落しました。翌7月30日のソフトバンクグループも2.5%安となっています。
ロイヤリティーとは、Armの設計技術を使ったチップが出荷されるたびに受け取る使用料です。Armはスマートフォン向けで大きなシェアを持つため、スマートフォン関連のロイヤリティーが弱くなると、AI・データセンター分野が成長していても短期業績への不安が出ることがあります。
8月6~7日:第1四半期は減益、資金調達への関心も継続
ソフトバンクグループは8月6日に2027年3月期第1四半期決算を発表しました。純利益は3,473億円で前年同期比18%減となりましたが、市場予想は上回りました。投資利益は1兆8,600億円に達し、IntelやByteDanceなどの評価益が支えとなりました。
一方で、OpenAIについてはこの四半期に評価益を計上していません。ソフトバンクグループにとってOpenAIの存在感が急速に高まるなか、決算では「現在いくら利益を出したか」だけでなく、「今後の投資資金をどう確保するか」「OpenAIの価値がどのようにNAVへ反映されるか」への注目が強まりました。
Reutersは決算前から、OpenAIを中心としたAI投資の資金調達方法とレバレッジの上昇が投資家の主要な関心事になっていると報じています。レバレッジとは、借入金など外部資金を使って自己資金以上の投資を行うことです。投資先が上昇すれば利益を拡大できますが、保有資産の価値が下がった場合は財務負担が相対的に重くなります。
8月19日:AI株安に1兆円社債発行観測が重なり10.3%安
8月19日は前日の米国市場でAI・半導体関連株が下落したことに加え、ソフトバンクグループが個人投資家向けに1兆円規模の社債発行を準備しているとの報道が重なり、株価は10.3%安の5,227円となりました。
市場では、AI投資を拡大する一方で4%台後半とみられる金利で巨額の社債を発行すれば、将来の利払い負担が増えるとの警戒が強まりました。AIインフラ投資の回収期間が読みにくい時期だったため、「投資額だけでなく調達コストも膨らむのではないか」という不安が株価に反映されました。
ただし、後に正式決定された第70回無担保普通社債の資金使途は、国内社債の償還資金とABBロボティクス事業の買収資金の一部です。8月19日の市場ではAI投資負担への連想が売りを強めましたが、最終的な資金使途まで含めると「1兆円をすべてOpenAIなどのAI投資へ回す」という理解は正確ではありません。
9月2日:原油高・金利上昇・中東情勢でAI株全体が売られる
9月2日はソフトバンクグループ固有の悪材料というより、市場全体のリスク回避が強まった日です。日経平均株価は前日比1,889円安となり、東証33業種がすべて下落しました。ソフトバンクグループやアドバンテスとなどAI・半導体関連株にも売りが広がり、ソフトバンクグループは6.4%安の4,924円まで下落しました。
背景には、米国とイランの対立激化による原油高と、インフレ再加速への懸念があります。原油価格が上がると企業や家計のエネルギー負担が増え、物価上昇圧力が強まります。中央銀行がインフレを抑えるために金利を高く維持すると、成長株の株価評価には逆風になります。
このようにソフトバンクグループは、OpenAIやArmに直接悪材料がなくても、AI株やグロース株全体が売られる局面で大きく下落することがあります。
9月上旬は大幅反発したが、週末に新たなAIリスクが浮上
9月2日に4,924円まで下落した後、ソフトバンクグループは急反発しました。9月4日は11.8%高、9月7日は11.2%高、9月8日は5.5%高、9月9日は3.9%高となり、終値は6,810円まで回復しました。
この反発は、ソフトバンクグループ株が悪材料だけで一方向に下がる銘柄ではないことを示しています。保有資産への期待や財務不安の後退、売られすぎからの買い戻しが入ると、短期間で大きく上昇することがあります。
一方、9月11日は3.96%安の6,540円となり、その後の週末にOpenAIの2026年IPO否定とAI開発減速論が表面化しました。6月から続いてきた「OpenAIの価値をいつ市場で可視化できるのか」「AIへの巨額投資はどの速度で成長につながるのか」という問題が、再び株価材料として意識されやすい状況です。
ソフトバンクグループ株はなぜ悪材料が出ると大きく下がりやすい?
同じAI関連の悪材料が出ても、ソフトバンクグループは一般的な日本企業より株価変動が大きくなりやすい傾向があります。その理由は、ソフトバンクグループが事業会社というよりも、大規模な投資ポートフォリオを持つ戦略的投資持株会社だからです。
利益よりNAVが重要な投資持株会社だから
ソフトバンクグループが最重要指標としているのがNAVです。NAVはNet Asset Valueの略で、日本語では時価純資産などと呼ばれます。ソフトバンクグループでは、保有株式の価値から調整後の純有利子負債を差し引いて計算します。
2026年6月末時点のNAVは72.30兆円です。保有株式価値は83.11兆円、純負債は10.81兆円でした。ソフトバンクグループ自身も、通常の会社のような期間損益より、投資持株会社としての公正な資産価値を示すNAVが企業価値を見るうえで適切だと説明しています。
ただし、NAVは市場環境によって大きく変動します。ソフトバンクグループは8月6日の決算説明会で、6月末の資産・負債構成を前提に一部上場株式を8月5日の株価などで再計算したプロフォーマNAVを58.3兆円と示しました。6月末の72.3兆円から約14兆円減る計算で、Armなど主要保有株の値動きがソフトバンクグループの資産価値に大きく影響することが分かります。
そのため、ソフトバンクグループの決算が黒字でも、主要投資先の株価が下がってNAVが縮小すると、株価が下落することがあります。逆に、利益が一時的に弱くてもArmやOpenAIなどの価値が上がれば、株価が上昇する場合があります。
Armだけで保有株式価値の約6割を占める
2026年6月末時点で、ソフトバンクグループが保有するArm株の価値はアセットバック・ファイナンス調整後で49.91兆円でした。保有株式価値全体83.11兆円の約60%に相当します。
アセットバック・ファイナンスとは、保有資産を担保や裏付けにして資金を調達する方法です。ソフトバンクグループのNAVでは、こうした資金調達に使われている部分を調整したうえで保有株式価値を計算しています。
Armがソフトバンクグループの保有資産に占める割合が大きいため、Arm株が数%下落するだけでも、ソフトバンクグループのNAVには大きな金額の影響が出ます。6月23日、7月中旬、7月30日など、Arm株の下落がソフトバンクグループへ波及した日は複数あります。
OpenAIへの投資額が急速に拡大している
OpenAIもソフトバンクグループの企業価値を左右する存在になっています。2024年9月以降の投資に加え、2026年2月に300億ドルの追加出資を決定しました。追加出資が完了すれば累計646億ドル、持分比率約13%になる見込みです。
追加出資は100億ドルずつ3回に分けて実行され、4月1日と7月1日にそれぞれ100億ドルを実行し、3回目の100億ドルは10月1日に予定されています。OpenAIへの投資は過去の話ではなく、現在も資金投入が続いている大型案件です。
OpenAIは非上場企業であり、Armのように市場で毎日株価を確認することはできません。そのため、資金調達ラウンドの評価額、IPO計画、業績、競争環境などのニュースが「OpenAIの価値を測る手掛かり」としてソフトバンクグループ株へ反映されやすくなっています。
AI株は業績だけでなく「期待値」の変化で大きく動く
AI関連株は、現在の利益だけでなく、数年後にどこまで市場が拡大するかという期待を先に織り込んで株価が形成されます。そのため、業績が増収増益でも、「市場が期待していたほどではない」「成長率が少し鈍る」「設備投資回収が遅れる」といった理由だけで株価が下落することがあります。
7月のArmの格下げは典型例です。HSBCはArmの長期成長そのものを全面否定したわけではなく、AI成長の多くがすでに株価に織り込まれていると判断しました。悪い会社になったから売られたのではなく、良い将来を株価が先取りしすぎたため、追加の上昇余地が小さいと判断されたわけです。
ソフトバンクグループにも同じ構造があります。OpenAIやArmへの期待が高まればNAV以上に将来期待を織り込んで株価が上昇しやすい一方、AIへの期待が弱まると、保有資産価値そのものの低下と、投資持株会社に対する評価の低下が同時に起こることがあります。
巨額投資には巨額の資金調達が必要
ソフトバンクグループはAI革命を成長戦略の中心に置き、OpenAIだけでなく、ロボティクス、データセンター、半導体などへ大型投資を進めています。成長機会が大きい反面、投資を実行するには巨額の現金が必要です。
OpenAIへの追加出資などに対応するため、ソフトバンクグループは3月27日に総借入限度額400億ドルのブリッジファシリティを契約しました。400億ドルは約6兆円規模であり、投資家が財務余力を気にするのは自然です。
ただし、借入額が大きいことがそのまま危険を意味するわけではありません。ソフトバンクグループは保有株式を活用した資金調達や資産売却、社債発行など複数の手段を持っています。重要なのは、借金の絶対額だけでなく、保有資産に対して負債がどれだけ大きいか、どの程度の金利で調達できるか、いつ返済する必要があるかを合わせて見ることです。
金利上昇が投資先とソフトバンクグループ自身の両方に効く
ソフトバンクグループにとって金利上昇は二重の逆風です。第一に、OpenAIやArmのような成長企業の株価評価が下がりやすくなります。第二に、ソフトバンクグループが新たに借入や社債発行を行う際の金利負担が重くなります。
9月に条件が決まった第70回無担保普通社債は、発行額1兆円、期間7年、利率年4.75%です。1兆円を年4.75%で調達すると、単純計算では年間475億円相当の利息規模になります。実際の財務負担は既存債務の償還や他の資金調達との組み合わせで考える必要がありますが、ゼロ金利時代より調達コストが高くなっていることは明確です。
信用買い残が大きいと下落が増幅される
ソフトバンクグループは個人投資家の売買も活発で、信用取引の残高が大きくなりやすい銘柄です。6月4日の急落でも信用買い残の積み上がりが下げを加速したと報じられました。
信用買い残が多い状態では、株価が下落すると含み損を抱える投資家が増えます。その後株価が少し戻っても、損失を小さくするための売りが出やすく、上値を抑える要因になります。さらに下落が続けば追加の損切りも出るため、業績や企業価値だけでは説明できない値動きが起こることがあります。
▼公式サイトはこちら財務不安はどこまで警戒すべき?悪材料だけで判断しない
ソフトバンクグループの下落理由を調べると、「借金が多い」「社債を1兆円発行する」「OpenAIへの投資額が大きすぎる」といった情報が目につきます。これらは重要な論点ですが、現在の財務状況まで確認せずに危険と断定すると実態を見誤ります。
LTVは2026年6月末で13.0%
ソフトバンクグループが財務健全性を見る指標として重視しているのがLTVです。LTVはLoan to Valueの略で、調整後の純有利子負債が保有株式価値の何%に相当するかを示します。
2026年6月末のLTVは13.0%です。会社は通常時に25%未満、異常時でも35%を上限として管理する方針を示しています。保有資産価値が大きく下落するとLTVは上昇しますが、6月末時点では会社が掲げる通常時の基準を下回っています。
「借入額が数兆円ある」という数字だけで財務危機と判断するより、NAV、LTV、手元流動性、今後の返済予定を合わせて確認する方が実態に近づきます。
259億ドルのブリッジローンは9月15日に全額期限前返済予定
3月に契約した400億ドルのブリッジファシリティについては、その後300億ドルを借り入れました。ソフトバンクグループは9月9日、残っていた259億ドル、円換算で約3兆9,819億円を9月15日に全額期限前返済すると発表しています。これは6月から8月にかけて市場が警戒していた資金調達負担を一部和らげる材料です。OpenAIへの10月の追加出資など資金需要は続くため、今後も新たな資金調達の条件や保有資産の動向を確認する必要があります。
1兆円社債の資金使途は国内社債の償還とABBロボティクス買収
8月19日の株価急落時には、1兆円規模の個人向け社債発行観測がAI投資の資金負担と結び付けて警戒されました。その後、9月4日に正式条件が決定し、年4.75%、7年、発行総額1兆円となりました。
会社が公表した資金使途は、国内社債の償還資金とABBロボティクス事業の買収資金の一部です。借り換えに使う部分は、新しい投資のために負債を純増させる場合とは性格が異なります。
高い利率での調達は将来の利払い負担になりますが、「1兆円をすべてOpenAIへ投資するために借りた」という理解は正確ではありません。下落理由を分析するときは、当時市場が何を警戒したかと、その後明らかになった事実を分ける必要があります。
下落材料は「ソフトバンクグループ固有」と「市場全体」に分けて考える
ソフトバンクグループの株価が下がった日にニュースを確認すると、会社固有の材料がない日もあります。AI・半導体株全体が売られているのか、ソフトバンクグループだけに新しい問題が起きたのかを分けると、下落の意味を判断しやすくなります。
| 分類 | 具体例 |
|---|---|
| ソフトバンクグループ固有 | OpenAIのIPO時期、OpenAIへの投資条件、Armの株価・決算、社債や借入、NAV・LTV、信用需給 |
| AI・半導体セクター全体 | AI投資の回収懸念、AI開発減速論、半導体株のバリュエーション調整、中国勢との競争、データセンター投資の変化 |
| マクロ・市場全体 | 米国・日本の金利、原油価格、中東情勢、インフレ、日経平均やNASDAQのリスクオフ |
たとえば6月10日のOpenAI株担保融資の停滞はソフトバンクグループ固有の材料です。一方、9月2日の下落は原油高や金利上昇を背景に東京市場全体が売られた色合いが強く、ソフトバンクグループだけの問題ではありません。
9月のAI開発減速論は中間的な材料です。発言の中心はOpenAIやAnthropicですが、AI設備投資や半導体需要への期待が変化すれば、Nvidia、Broadcom、メモリー企業、ArmなどAI関連株全体へ波及することもあります。
ソフトバンクグループの株価は今後も下がる?確認したいポイント
株価が今後も下がるかを一つの指標だけで予想することはできません。ただ、6月以降に実際に株価を大きく動かした材料を整理すると、今後どの情報を優先して確認すべきかは見えてきます。
OpenAIのIPO時期がいつ再び具体化するか
2026年中のIPOはアルトマン氏が否定しました。次に重要なのは、2027年以降のどの時期を目指すのか、IPO準備そのものが継続しているのかです。OpenAIが非上場のままでも事業成長は可能ですが、ソフトバンクグループの投資家にとっては、OpenAI株の市場価格と流動性がいつ生まれるかが企業価値を考える手掛かりになります。
AI開発減速論が実際の設備投資減少につながるか
現在は「安全性のために最先端モデル開発の速度を調整すべき」という議論の段階です。これが、GPU発注、メモリー需要、データセンター建設、電力契約など実際のAIインフラ投資削減につながるかが重要です。
設備投資が維持されるなら、AI開発減速論が半導体企業の業績に与える実害は限定的かもしれません。一方、主要AI企業がモデル訓練規模やデータセンター計画を縮小し始めれば、Armを含むAI関連企業の成長率予想が見直され、ソフトバンクグループにも大きな影響が出ることがあります。
Armの株価とAIデータセンター事業
Armはソフトバンクグループの保有資産価値の約6割を占めるため、引き続き最重要の確認対象です。短期的にはスマートフォン向けロイヤリティーの動向、長期的にはAIデータセンター向けCPUやArmv9など高単価技術の拡大が焦点になります。
AIデータセンター関連が伸びても、株価がすでに高い成長を織り込んでいれば、業績が良いだけでは上昇しないことがあります。Armでは業績と同時に評価倍率を見る必要があります。
OpenAIの企業価値と競争力
OpenAIは非上場企業なので、四半期ごとに市場価格が決まるわけではありません。次の資金調達ラウンドの評価額、売上高の成長、企業向け利用、競合との性能差などが価値を判断する材料になります。
特にAnthropic、Googleなどとの競争が激しくなれば、OpenAIが現在の高い評価額を維持できるかが問われます。一方、企業向けAI利用が拡大し、収益性の改善が確認されれば、IPO延期による短期的な失望を補う材料になります。
NAVとNAVディスカウント
ソフトバンクグループ自身がNAVを最重要指標としているため、株価だけでなく1株当たりNAVとの比較が重要です。NAVディスカウントとは、株式市場での時価総額がNAVを下回っている状態を指します。
投資先の価値が下がればNAVそのものが低下します。一方、投資家の不安が強まると、同じNAVでも「将来のリスクが大きい」と判断され、NAVに対する割引率が大きくなることがあります。ソフトバンクグループの株価は、「NAVが増えるか減るか」と「NAVに対して何%の価格で評価されるか」の両方を見る必要があります。
金利と原油価格
金利と原油価格も無視できません。原油高がインフレを押し上げ、米国や日本の利上げ観測が強まれば、AI・半導体など高成長株の評価には逆風になります。また、ソフトバンクグループは大型投資のため継続的に資金調達を行うため、長期金利の上昇は新規借入や社債の調達コストにも影響します。
信用買い残が減少するか
業績やNAVが改善しても、信用買い残が高水準のままだと株価の上値が重くなる場合があります。株価が戻るたびに含み損を抱えた投資家の売りが出るためです。大きな下落後は、株価だけでなく信用残の推移も確認すると需給の改善度合いを把握しやすくなります。
株価が反発する材料もある
下落理由を整理すると悲観材料が多く見えますが、ソフトバンクグループは9月上旬に連日の大幅高を記録しており、好材料が出た場合の反応も非常に大きい銘柄です。下落リスクだけでなく、何が反発材料になるかも把握しておく必要があります。
- OpenAIのIPO時期が再び具体化し、公開市場での高い評価が期待される
- AI開発減速論が実際の設備投資削減にはつながらず、AIインフラ需要の強さが確認される
- ArmのAI・データセンター事業が市場予想を上回って成長する
- OpenAIの売上高や企業向け利用が拡大し、現在の企業価値を正当化できる材料が増える
- 米国・日本の金利上昇懸念が後退し、成長株の評価倍率が再び上昇する
- NAVが拡大する一方、NAVディスカウントが縮小する
- 信用買い残が減少し、需給面の重しが軽くなる
- 巨額投資に対する資金調達懸念が後退する
実際、9月9日に発表された259億ドルのブリッジローン期限前返済は、資金調達リスクを和らげる材料です。今後も「投資額が大きい」という一点だけではなく、保有資産価値、調達手段、返済状況をセットで確認する必要があります。
ソフトバンクグループの株価下落に関するよくある質問
OpenAIのニュースでなぜソフトバンクグループの株価が動く?
ソフトバンクグループがOpenAIへ巨額投資しているためです。追加出資完了後の累計投資額は646億ドル、持分比率は約13%となる見込みで、OpenAIの企業価値がソフトバンクグループのNAVを左右する重要な要素になっています。IPO、資金調達、競争環境、売上高、AI規制などのニュースがOpenAIの将来価値を変えると判断されれば、ソフトバンクグループ株にも影響します。
OpenAIがIPOしないとソフトバンクグループは損をする?
IPOしないだけで投資損失が確定するわけではありません。OpenAIが非上場のまま企業価値を高めれば、ソフトバンクグループの保有価値が増える可能性もあります。ただし、公開市場で価格がつく時期や株式を換金しやすくなる時期が遅れるため、短期的には価値顕在化への期待を後退させる材料になります。
AI開発が減速するとArmの業績も悪化する?
現時点では断定できません。AI開発減速論は、安全性を確保するため最先端モデルの能力向上速度を調整する議論です。AIサービスの利用や推論処理、既存データセンター投資が直ちに減るとは限りません。一方、主要AI企業がモデル訓練やデータセンター計画まで縮小すれば、半導体需要やArmの成長期待に影響することがあります。
Arm株が下がるとソフトバンクグループも下がる?
必ず同じ比率で動くわけではありませんが、影響は大きいです。2026年6月末時点でArmの調整後保有価値は49.91兆円と、ソフトバンクグループの保有株式価値83.11兆円の約60%を占めています。そのためArm株の大幅変動はNAVに直接影響し、ソフトバンクグループ株の重要材料になります。
ソフトバンクグループは借金が多くて危ない?
借入額が大きいことは重要なリスクですが、借金の絶対額だけでは判断できません。2026年6月末のLTVは13.0%で、会社が掲げる通常時25%未満の基準を下回っています。また、259億ドルのブリッジローンは9月15日に全額期限前返済する予定です。一方で、今後もOpenAIなどへの大型投資を続けるため、保有資産の下落、金利上昇、資金調達条件は継続的に確認する必要があります。
好決算でも株価が下がることがあるのはなぜ?
ソフトバンクグループは投資持株会社なので、四半期利益だけで株価が決まりません。決算が市場予想を上回っていても、Armなどの保有株式が下落したり、OpenAIの将来価値への期待が低下したり、資金調達懸念が強まったりすれば株価は下がります。また、期待が高すぎる局面では、良い決算でも「期待ほどではない」と判断されて売られる場合があります。
ソフトバンクグループの株価はどこまで下がる?
具体的な下値を正確に予想することはできません。ソフトバンクグループの場合、一般的なPERだけでなく、NAV、NAVディスカウント、Armの株価、OpenAIの評価額、金利、信用需給など複数の要因が同時に動きます。下値を考える場合は、直近安値だけではなく、保有資産価値に対して現在の時価総額がどの程度まで割り引かれているかを見る方が企業構造に合っています。
▼公式サイトはこちらまとめ
ソフトバンクグループの株価は、2026年6月2日に9,074円の高値をつけた後、大きく調整しました。下落の背景には、OpenAIの資金調達とIPO時期への懸念、Arm株の下落、AI投資の回収可能性への警戒、巨額の資金調達、金利上昇、信用買い残など複数の要因が重なっています。
特に直近では、OpenAIのサム・アルトマン最高経営責任者が2026年中のIPOを否定したことに加え、Anthropicのダリオ・アモデイ最高経営責任者とアルトマン氏が最先端AIの開発速度を落とす可能性に言及したことが新たな論点です。AI開発減速論が実際の設備投資にまで波及すれば、OpenAIだけでなくArmなどAI半導体関連の成長期待にも影響します。
一方、財務面では6月末のLTVが13.0%で、259億ドルのブリッジローンは9月15日に全額期限前返済予定です。1兆円社債の資金使途も国内社債の償還とABBロボティクス買収の一部であり、6月から8月に市場が警戒した資金調達リスクの一部は変化しています。
今後のソフトバンクグループ株を見るうえでは、OpenAIのIPO時期、AI開発減速論が設備投資へ与える影響、Armの業績と株価、OpenAIの企業価値、NAVとNAVディスカウント、金利、信用需給を分けて確認することが重要です。ソフトバンクグループはAIへの期待が高まる局面では大きく上昇する一方、期待値や資金調達環境が変わると下落も大きくなりやすいため、単一のニュースではなく複数の評価軸を組み合わせて見る必要があります。
出典
ソフトバンクグループ株式会社「OpenAIへの追加出資に関するお知らせ」
https://group.softbank/news/press/20260227
ソフトバンクグループ株式会社「OpenAI追加出資等に係るブリッジファシリティ契約締結に関するお知らせ」
https://group.softbank/news/press/20260327
ソフトバンクグループ株式会社「OpenAIへの追加出資(ファーストトランシェ)の実行に関するお知らせ」
https://group.softbank/news/press/20260401_0
ソフトバンクグループ株式会社「ブリッジローンの期限前返済に関するお知らせ」
https://group.softbank/news/press/20260909
ソフトバンクグループ株式会社「第70回無担保普通社債の条件決定に関するお知らせ」
https://group.softbank/news/press/20260904
ソフトバンクグループ株式会社「1株当たりNAV情報」
https://group.softbank/ir/stock/sotp
ソフトバンクグループ株式会社「2027年3月期 第1四半期 投資家向け説明会資料 財務編」
https://group.softbank/media/Project/sbg/sbg/pdf/ir/presentations/2026/investor-finance_q1fy2026_01_ja.pdf
ソフトバンクグループ株式会社「株価を意識した経営の実施状況」
https://group.softbank/ir/investors/share_price_consciousness
ソフトバンクグループ株式会社「経営方針・対処すべき課題」
https://group.softbank/ir/investors/management_policy
Reuters「OpenAI’s Altman won’t do IPO this year, calls AI extinction risk ‘unacceptable’」(2026年9月12日)
Reuters「Anthropic CEO urges AI companies to slow model development amid fears over misuse」(2026年9月12日)
https://www.reuters.com/business/anthropic-ceo-urges-ai-companies-slow-model-development-2026-09-12
Reuters「Altman tells staff OpenAI is open to slowing AI development」(2026年9月11日)
Reuters「Shares slip in Asia as oil climbs, rate hikes loom」(2026年9月13日)
https://www.reuters.com/world/china/global-markets-global-markets-2026-09-13
Reuters「SoftBank’s attempt to get $6 billion OpenAI margin loan stalls」(2026年6月10日)
Reuters「SoftBank books lower Q1 profit, gain on Intel stake」(2026年8月6日)
https://www.reuters.com/world/asia-pacific/softbanks-first-quarter-income-falls-18-2026-08-06
Reuters「SoftBank’s AI funding plans to face reckoning at earnings」(2026年8月4日)
Reuters「Arm shares dive after hours despite forecasts above estimates」(2026年7月29日)
株探「ソフトバンクGが一時10%超す下げ、利益確定売りかさみ時価総額はトヨタが再び首位に」
https://s.kabutan.jp/news/n202606040481
株探「ソフトバンクG—大幅反落、AI関連軟調地合いの中でアーム株安も重し」
https://s.kabutan.jp/news/n202606230648
株探「前日の急騰の反動に加え、オープンAIの上場延期の観測報道も響く」
https://s.kabutan.jp/news/n202606261104
株探「ソフトバンクG—大幅反落、米アルファベットの株価下落が波及へ」
https://s.kabutan.jp/news/n202607240841
Investing.com「ArmホールディングスがHSBCの格下げで下落、AI主導の上昇が業績を上回ると指摘」
https://jp.investing.com/news/stock-market-news/article-1602904
Investing.com「ソフトバンクグループ株が本日下落した理由とは」
https://jp.investing.com/news/stock-market-news/article-93CH-1622829
みんかぶ「ソフトバンクG急落、AI関連株に逆風吹くなか1兆円社債発行観測が下げを助長」
https://minkabu.jp/news/4600736
株探「明日の株式相場に向けて=WTI90ドル乗せの波紋、ディフェンシブ株高の背景」
https://s.kabutan.jp/news/n202609020987
Yahoo!ファイナンス「ソフトバンクグループ 株価時系列」
https://finance.yahoo.co.jp/quote/9984.T/history
トレーダーズ・ウェブ「ソフトバンクグループ 株価時系列」
https://www.traders.co.jp/stocks/61_9984/historical
日本取引所グループ「信用取引制度の概要」
https://www.jpx.co.jp/equities/trading/margin/outline
Reuters「SoftBank renews talks for $10 billion loan against OpenAI stake, adds concessions, sources say」(2026年7月1日)


コメント