ソフトバンクグループ(9984)の株価が短期間で大きく動くと、「なぜ上がっているのか」「今から買っても遅くないのか」を確認したくなる場面は多くあります。
同社はOpenAIやArmなど複数のAI関連資産を保有する持株会社であるため、株価は業績だけでなく、保有資産の評価やAI市場全体の動きにも左右されます。
この記事では、直近の株価上昇につながった具体的な材料から、NAV(保有資産の価値)やNAVディスカウントといった構造的な要因、今後の上昇余地と下落リスクまでを整理します。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
ソフトバンクグループの株価はなぜ上がっている?
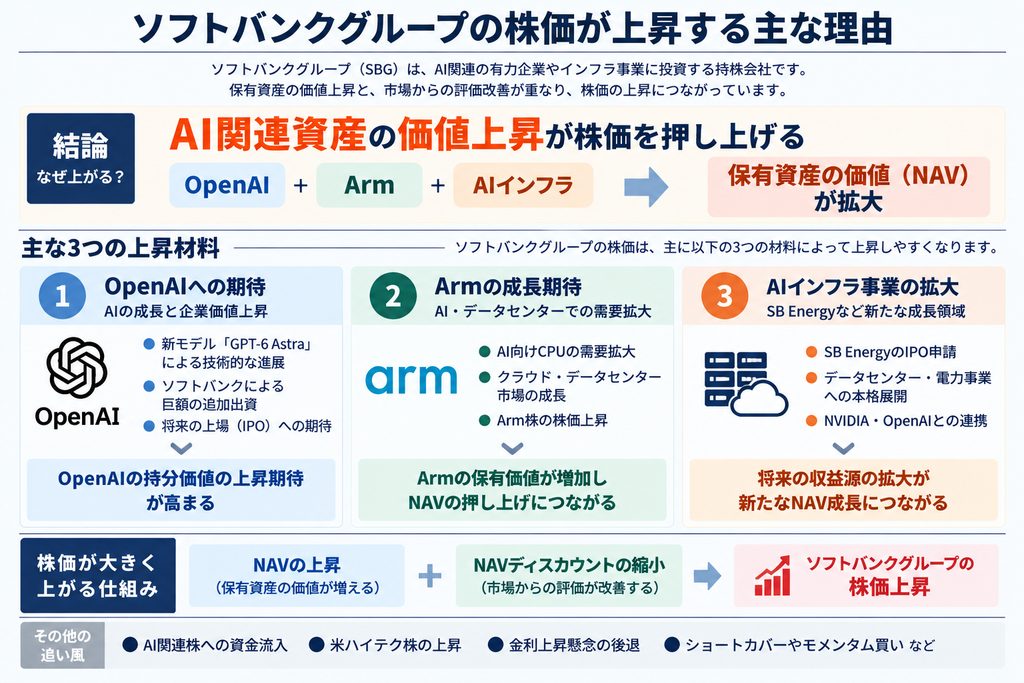
ソフトバンクグループ(9984)の直近の株価上昇は、OpenAIとArmを中心としたAI関連資産への期待の高まりに、AIインフラ事業の進展や市場全体のAI株買いが重なって起きています。さらに、ショートカバーやモメンタム買いなどの短期需給が値幅を広げた可能性もあります。2026年9月3日の終値5,001円に対し、9月4日は5,590円、9月7日は6,217円、9月8日は6,556円まで上昇し、3営業日で約31%の上昇となりました。9月4日には、OpenAIの新モデル「GPT-6 Astra」の発表とArm株高が上昇材料として報じられています。
ただし、数営業日で会社の実体価値が30%以上増えたと考えるのは早計です。ソフトバンクグループは戦略的投資持株会社であり、保有するArmやOpenAIなどの価値が株価に反映される一方、市場がどの程度の持株会社ディスカウントを適用するかによっても株価は大きく動きます。「どんな材料が出たか」だけでなく、「その材料がNAVをどれだけ押し上げるか」「NAVに対する株価の評価そのものが変わったか」を分けて確認することが欠かせません。
| 主な上昇要因 | 具体的な材料・株価への伝わり方 |
|---|---|
| OpenAIへの期待 | GPT-6 Astra、追加出資、企業価値上昇、S-1非公開提出・将来の上場選択肢 |
| Armへの期待 | Arm株高、AI・クラウド・データセンターでのCPU需要拡大 |
| AIインフラへの期待 | SB EnergyのIPO申請、NVIDIAの出資、OpenAI向けデータセンター |
| NAVの拡大 | ArmやOpenAIなど保有資産価値の上昇 |
| NAVディスカウント縮小 | 同じNAVでも市場から高く評価されればソフトバンクグループ株が上昇 |
| AI関連株への資金流入 | 日本株の中でOpenAI・Armへの投資比重が大きい |
| 米国金利・市場環境 | 金利上昇懸念の後退や米ハイテク株高が追い風 |
| 短期需給の増幅 | ショートカバーやモメンタム買いなどが値幅を広げた可能性 |
OpenAIの企業価値上昇への期待が高まっている
ソフトバンクグループの株価を考えるうえで、OpenAIは以前よりはるかに重要な資産になっています。ソフトバンクグループは2026年2月、OpenAIに300億ドルを追加出資する契約を締結しました。追加出資がすべて完了した場合、OpenAIへの累計出資額は646億ドル、持分比率は約13%となる見込みです。OpenAIの企業価値が上昇すれば、ソフトバンクグループが保有するOpenAI持分の価値も大きくなり、NAVの拡大につながります。
この関係があるため、OpenAIのモデル性能、利用者拡大、法人向け売上、収益化、資金調達、IPOなどは、OpenAI単体のニュースにとどまりません。市場がOpenAIの企業価値を引き上げる材料だと判断すれば、ソフトバンクグループにも連想買いが入りやすくなります。一方、OpenAIは未上場企業なので、市場価格が毎日形成されるArmとは異なり、評価額の妥当性や換金性には不確実性があります。この不確実性は、上昇余地を生む一方でNAVディスカウントの原因にもなっています。
GPT-6 Astraのリリースで株価が大きく反応した
2026年9月3日、OpenAIは「GPT-6 Astra」を発表しました。OpenAIはAstraを、コンピューター操作、ブラウジング、ソフトウェアエンジニアリング、サイバーセキュリティ、科学、専門業務などで最先端の能力を持つモデルと位置付けています。発表翌日の9月4日、ソフトバンクグループ株は前日比11.8%高の5,590円まで上昇し、OpenAIの新モデル発表とArm株高が主な買い材料として報じられました。
「新しいAIモデルが出たからソフトバンクグループの利益がすぐ増える」という単純な関係ではありません。株価が反応した背景には、Astraの性能向上によってOpenAIの競争力、顧客獲得、AIエージェント市場の拡大、将来の企業価値上昇への期待が高まり、その恩恵を大株主になる予定のソフトバンクグループが受けるという連想があります。したがってAstraは、短期の株価を動かした具体的な材料であると同時に、OpenAIの長期的な企業価値を市場がどう評価するかを左右する材料でもあります。
一方で、Astraには安全性や監視の難しさに関する課題もOpenAI自身が開示しています。性能が高いほど収益化や企業価値上昇に直結するとは限らず、規制、安全対策、計算資源コスト、競合との価格競争なども影響します。新モデルの発表を、そのままOpenAIの企業価値上昇と同一視しないことが大切です。
OpenAIへの巨額投資で企業価値上昇の恩恵が大きくなっている
ソフトバンクグループはOpenAIへの追加出資300億ドルを3回に分けて実行する計画で、2026年4月1日に第1回100億ドル、7月1日に第2回100億ドルを実行しました。残る第3回100億ドルは10月1日に実行する予定です。したがって、2026年9月9日時点では追加出資300億ドルのうち200億ドルが実行済みです。全額完了後はOpenAIへの累計出資額646億ドル、持分比率約13%となる見込みです。契約完了後の数字と、9月時点ですでに実行済みの数字は分けて確認する必要があります。
OpenAIの企業価値が上昇した場合、ソフトバンクグループにとっては評価益やNAV増加の余地が大きくなります。ただし、逆方向に動いた場合も同じです。OpenAIの評価額が引き下げられれば、NAVの下押し要因になります。投資額が大きくなったことで「OpenAIが伸びたときの恩恵」が増えた一方、「OpenAIへの集中リスク」も増えています。OpenAIへの投資は、ソフトバンクグループの上昇理由と下落リスクの両方を説明する材料です。
OpenAIはS-1を非公開提出し、将来の上場を選択できる状態を整えている
OpenAIは2026年6月、米SECへS-1登録届出書案を非公開提出しました。これにより、将来上場を選択する場合に手続きを進めやすい状態を整えています。ただし、上場時期は決まっておらず、OpenAI自身も当面は非公開企業として進める可能性に言及しています。
上場が実現すれば市場で株価が形成されるため、ソフトバンクグループが保有するOpenAI持分の価値を投資家が把握しやすくなります。IPO時の評価額が現在の評価を上回ればNAVの押し上げ材料になりやすく、反対に市場の評価が想定を下回れば失望材料になります。S-1の非公開提出は上場時期や公開価格を確約するものではなく、上場後もロックアップや保有方針などがあります。IPOは「必ず株価を上げるイベント」ではなく、OpenAI持分の価値が市場でより明確に評価されるイベントとして見るほうが適切です。
Armの成長期待と株価上昇がソフトバンクグループを押し上げている
Armはソフトバンクグループの保有資産の中でも特に大きな割合を占めます。2026年6月末のソフトバンクグループの保有株式価値83.11兆円に対して、Armの調整後保有価値は49.91兆円でした。単純計算では保有株式価値の約6割をArmが占めるため、Arm株の値動きはソフトバンクグループのNAVに大きな影響を与えます。
そのため、Armの決算、売上成長率、ロイヤルティ収入、データセンター市場での採用、AI向けCPUの競争力などは、Arm株だけでなくソフトバンクグループ株を見るうえでも重要です。2026年9月4日のソフトバンクグループ急騰時にも、前日のArm株上昇が支援材料として報じられました。
Arm株が上昇するとソフトバンクグループのNAVも増加する
Arm株とソフトバンクグループ株の関係は、OpenAIよりも直感的です。Armは上場会社なので株価が毎日変動し、ソフトバンクグループが保有するArm株の時価も変わります。Arm株が上昇すれば、他の条件が同じならソフトバンクグループの保有株式価値が増え、NAVも増えます。反対にArm株が急落すればNAVは減少します。
ただし、Arm株が10%上がればソフトバンクグループ株も必ず10%上がる、という単純な連動ではありません。ソフトバンクグループ株にはOpenAIなど他の資産、純負債、為替、NAVディスカウント、投資家心理などが反映されます。Arm株高でNAVが増えたうえにNAVディスカウントが縮小すれば、ソフトバンクグループ株がArm以上に大きく上昇する局面もあります。反対に、Armが上がってもディスカウントが拡大すれば、ソフトバンクグループ株の反応が鈍いこともあります。
AI・データセンター向けCPU需要への期待が高まっている
AIインフラではGPUなどのアクセラレータが注目されやすい一方、AIエージェントの普及によってCPUが担う処理も増えるとArmは説明しています。AIエージェントは推論だけでなく、データ取得、ツール呼び出し、コード実行、データベースとの連携など多くの処理を行うため、データセンターでのCPU需要拡大が期待されています。Armは2026年3月にAIデータセンター向けの「Arm AGI CPU」を発表しました。さらに9月8日には「Neoverse CSS N4」を発表し、AIインフラ向けの製品展開を強化しています。
すでにArmベースのCPUはAWSのGraviton、Google CloudのAxion、MicrosoftのCobalt、NVIDIAのGrace・Veraなどで利用されています。AIデータセンターが増えるほど、GPUだけでなくCPU、ネットワーク、電力効率などシステム全体の性能が重要になります。Armの強みである性能当たりの消費電力や幅広いエコシステムが評価されれば、データセンター分野でのシェア拡大とロイヤルティ収入の成長が期待され、Arm株の評価を通じてソフトバンクグループ株にも波及します。
Arm株高がソフトバンクグループの株価材料として意識されやすい
ソフトバンクグループの株価を追う場合、米国市場で取引されるArmの株価を前日に確認する意味があります。東京市場が始まる前にArm株が大きく動いていれば、ソフトバンクグループの保有資産価値が変化したと市場が認識しやすいためです。特に決算や新製品、AIインフラに関する発表でArm株が急変した翌日は、ソフトバンクグループにも影響が出やすくなります。
ただし、短期的な相関が強いことと、長期の企業価値が同じであることは別です。Armは事業会社として売上や利益を成長させる必要があり、ソフトバンクグループはArmを含む複数の資産を保有する持株会社です。Arm株を見る目的は、ソフトバンクグループのNAVを構成する最大級の資産が今どう評価されているかを確認することにあります。
SB EnergyなどAIインフラ事業への期待が高まっている
ソフトバンクグループのAI戦略は、OpenAIなどAIモデル企業への出資だけではありません。データセンター、電力、半導体などAIを動かすインフラ側にも投資範囲を広げています。SB Energyはその代表例で、AI向けデータセンター需要の拡大を取り込める資産として注目されています。なお、現在AIインフラ事業を展開する米国のSB Energy, Inc.は、以前日本で再生可能エネルギー事業を展開していた旧SBエナジー株式会社とは別の会社です。
この変化が重要なのは、ソフトバンクグループの成長機会が「次の有望AI企業を当てる」だけではなくなるからです。AIモデルの利用が増えれば計算資源が必要になり、計算資源が増えればデータセンターと電力が必要になります。AIの需要拡大をモデル、半導体、インフラの複数階層で取り込める構造ができれば、ソフトバンクグループ全体のNAV成長源が広がります。
SB Energyが米国でIPOを申請した
SB Energyは2026年9月1日、米国でForm S-1を提出し、IPOに向けた手続きを進めています。IPOが実現すれば、SB Energyに市場価格が付き、ソフトバンクグループが保有するAIインフラ関連資産の価値がより可視化されます。
ただし、SB Energyは現時点では稼働中のデータセンターを持っておらず、AIデータセンター事業は本格的な収益化前です。S-1ではデータセンター容量8.8GW-ITのうち、約0.8GW-ITが建設中、約8.0GW-ITが未着工とされています。
なお、8.0GW-ITはS-1内で「contracted and interconnected」とされる一方、顧客とのリース契約については独占交渉段階とする記述もあるため、全量を確定受注済みとみなすことはできません。2026年上期は売上1.387億ドルに対して純損失32.1億ドルを計上しています。ただし、この純損失の大半は、ワラント負債の公正価値変動による約25.731億ドルの非現金費用と、約5.895億ドルの株式報酬費用です。両者を合わせると約31.626億ドルとなるため、32.1億ドルの純損失をそのままデータセンター建設などによるキャッシュ流出とみなすことはできません。
一方で、ワラントや株式報酬は将来の希薄化などの経済的コストにつながり得るため、会計上の非現金費用だからといって損失を無視することもできません。また、現状の売上をAIデータセンター事業の稼働実績とみなすこともできません。約4,390億ドル規模とされるプロジェクト・バックログも、現在の売上や利益ではなく、長期間にわたり建設・稼働して初めて収益化する将来契約として見る必要があります。契約期間、稼働開始時期、資金調達、設備投資負担、顧客集中などを確認することが重要です。
NVIDIAからSB Energyへの15億ドル投資も評価材料
2026年8月、NVIDIAはSB Energyに15億ドルを投資すると発表しました。同時に、オハイオ州のPORTS-Pike Technology Campusでは、NVIDIAがAIコンピュートインフラの独占的な提供者となり、OpenAIが顧客となる計画が発表されています。AI半導体最大手のNVIDIAが資金を投じ、計算インフラを提供することは、SB Energyのプロジェクトに対する市場の信頼を高める材料として受け止められやすいです。
NVIDIAの関与は出資額の15億ドルにとどまりません。NVIDIAは初期約4.25GWの施設に関して、土地・電力・建屋のリース関連債務に対し、最大1,050億ドルの信用補完を提供する契約を結んでいます。これは1,050億ドルをSB Energyへ出資するという意味でも、同額の売上を保証するという意味でもありませんが、NVIDIAが単なる少額出資者にとどまらず、案件の資金調達を支える信用力の面でも深く関与していることを示しています。
もっとも、NVIDIAの投資や信用補完があること自体がSB Energyの採算性を保証するわけではありません。データセンター事業は土地、送電設備、電力、建設、冷却設備など巨額の先行投資が必要です。完成までの資金調達や建設遅延、電力確保、設備価格、顧客側の需要変化によって収益性は変わります。株価上昇理由として評価しつつも、利益化までの距離は別に確認しておく必要があります。
OpenAI向け巨大データセンター計画が進んでいる
PORTS-Pike Technology Campusでは、初期4.25IT-GW、さらに3.75IT-GWのオプションを含む最大8IT-GWの計画が示されています。OpenAIが顧客となり、SB Energyがデータセンターを建設・保有・運営し、20年間のリースを行う計画です。NVIDIAはAIコンピュートインフラを提供します。
この関係を整理すると、OpenAIがAIサービスの需要を生み出し、NVIDIAがAIコンピュートインフラを提供し、SB Energyが土地・電力・データセンターを整備する構造です。Armはこの案件そのものの一員ではなく、ソフトバンクグループ全体のAI戦略を支えるもう一つの柱として別に位置づけられます。ソフトバンクグループのAI戦略がソフトウェアだけでなく物理インフラまで広がっているため、市場から「AI投資会社」よりも「AI関連事業を幅広く抱える戦略的持株会社」と評価される余地が生まれます。
AI需要の拡大が電力・データセンター需要にも波及している
生成AIやAIエージェントの利用が増えるほど、学習・推論に使う計算量も増えます。そこでボトルネックになりやすいのが、GPUだけでなくデータセンターの建設能力、電力、送電設備、冷却、ネットワークです。AI需要の拡大が続けば、AIモデル企業だけでなくインフラ企業にも価値が移るため、SB Energyへの投資はソフトバンクグループにとって新しいNAV成長源になります。
一方で、AIインフラは「需要が大きい=利益が大きい」とは限りません。電力契約や建設費が上昇し、顧客から得る料金に十分転嫁できなければ利益率は低下します。AIインフラ投資を株価上昇材料として評価する場合は、契約額やGWだけでなく、投下資本に対するリターン、資金調達条件、稼働開始時期を確認する必要があります。
NAVの拡大がソフトバンクグループの株価を押し上げている
ソフトバンクグループが自社の企業価値を測るうえで最も重視している指標がNAV(Net Asset Value、保有株式価値から純負債を差し引いた資産価値)です。会社は戦略的投資持株会社として、連結純資産や期間損益よりもNAVが企業価値を見るうえで適切な指標だと説明しています。
2026年6月末時点のNAVは72.30兆円、保有株式価値は83.11兆円、純負債は10.81兆円でした。LTV(有利子負債と保有株式価値の比率)は13.0%です。Armの調整後保有価値は49.91兆円、SVF2(ソフトバンク・ビジョン・ファンド2)は19.29兆円で、OpenAIへの投資は主にSVF2を通じて行われています。
ソフトバンクグループではPERだけで判断しにくい
一般的な事業会社では「利益×PER」で株価を考えやすい一方、ソフトバンクグループでは年度ごとの純利益が投資先の評価損益やデリバティブ、為替などで大きく変動します。また、Armは連結子会社なのでArm株の時価上昇がそのまま連結損益に評価益として計上されるわけではありません。期間損益だけを見ると、保有する資産価値の変化を十分に捉えられない場合があります。
そのため、ソフトバンクグループを見る場合は、PERだけで割安・割高を判断するより、保有資産の価値、純負債、NAV、LTV、NAVに対する時価総額の位置を確認するほうが会社の実態に近い分析になります。会社自身もNAVを最重要指標として位置付けています。
ArmやOpenAIの価値上昇がNAVを押し上げる
NAVは概念的には「保有株式価値-調整後純有利子負債」で計算されます。Armの株価が上がる、OpenAIの評価額が上がる、Vision Fundの投資先が成長する、といった変化が起これば保有株式価値が増えます。純負債が同じならNAVも増加します。
したがって、OpenAIやArmのニュースがソフトバンクグループ株の値動きに反映されやすいのは、「AIだから人気」というテーマ性だけが理由ではありません。主要資産の企業価値上昇がソフトバンクグループのNAVを増やすという、持株会社としての直接的な価値伝達の経路があるためです。この関係を踏まえると、ソフトバンクグループ株が米国のArm株やOpenAI関連ニュースに敏感に反応する理由が分かりやすくなります。
NAVは2026年に大きく拡大している
ソフトバンクグループのNAVは2026年3月末の40.1兆円から、2026年6月末には72.30兆円まで拡大しました。孫正義氏は2026年6月23日時点のNAVを74兆円、時価総額を37兆円と説明しており、当時はNAVが時価総額の約2倍でした。
ただし、72.30兆円は2026年6月30日時点のNAVです。会社は8月6日のQ1投資家説明会で、6月末の資産・負債構成を前提に、Arm、ソフトバンク株式会社、Intelについて8月5日の株価と為替などを反映したプロフォーマNAVを58.3兆円と示しています。この58.3兆円も9月時点の実績NAVではなく参考値ですが、6月末72.3兆円から大きく変動していることからも、NAVがArm株や為替によって短期間で動くことが分かります。6月末の72.30兆円を9月時点の現在価値としてそのまま使わず、NAVの中身と基準日を確認する必要があります。
NAVディスカウントの縮小も株価上昇につながる
ソフトバンクグループの株価には、NAVの増減とは別に「NAVディスカウント」が大きく影響します。NAVディスカウントとは、会社の保有資産から負債を差し引いたNAVよりも、株式市場で評価される時価総額が低い状態です。2026年3月末はNAV40.1兆円に対して時価総額20.3兆円で、会社資料ではNAVディスカウント49%でした。
市場が未上場資産の評価額や投資戦略、将来の大型投資、負債などを不安視すれば、NAVに対して大きな割引が適用されます。反対に、OpenAIやArmの成長が実績として確認され、投資戦略への信頼が高まれば、NAVそのものが増えなくてもディスカウントが縮小し、株価が上昇します。
ソフトバンクグループの株は保有資産価値より安く評価されることが多い
例えばNAVが100、時価総額が50なら、時価総額はNAVの半分であり、50%のディスカウントが付いている状態です。これは「100円の資産を50円で買えるから必ず割安」という意味ではありません。持株会社では、税金、資産の換金性、経営判断、負債、未上場企業の評価不確実性などを考慮してディスカウントが付くことがあります。
ソフトバンクグループ自身も、投資戦略の理解の難しさ、OpenAIを含む未公開投資先の比率の高さ、AIを中心とした最先端分野の将来価値を市場が評価しにくいことなどをNAVディスカウントの要因として挙げています。
NAVが増えなくてもディスカウント縮小で株価は上昇する
例えばNAV100、時価総額50の会社があり、NAVが100のままでも市場からの信頼が高まって時価総額70まで評価されれば、株価は40%上昇します。企業の資産価値は変わっていなくても、その資産に何%の割引を適用するかが変わるだけで、株価は大きく動きます。
ソフトバンクグループがOpenAIやArmへの投資で成功を積み重ねる、未上場資産がIPOで可視化される、財務規律が維持される、投資家への情報開示が改善される、といった変化はディスカウント縮小要因になります。会社もNAVディスカウント解消による株価上昇余地があると説明しています。
「NAV上昇+ディスカウント縮小」が同時に起きると株価の上昇幅が大きくなる
ソフトバンクグループの強気シナリオは、NAVが増えるだけではありません。例えばNAVが100から120へ20%増え、その間に時価総額がNAVの50%から75%まで評価されるようになれば、時価総額は50から90へ増えます。NAVは20%増ですが、時価総額は80%増です。
OpenAIやArmの企業価値上昇によってNAVが増え、同時に「ソフトバンクグループのAI投資は成功している」と市場が判断してNAVディスカウントが縮小すれば、ソフトバンクグループ株は保有資産の上昇率以上に上がることがあります。直近の急騰を考えるうえでも、単純なArm株の上昇分だけではなく、AI投資会社としての評価変更や需給が上乗せされた可能性を踏まえておく必要があります。
AI関連株への資金流入もソフトバンクグループ株の追い風になっている
個別企業の価値だけでなく、市場でどのテーマに資金が集まっているかも株価を左右します。OpenAIのAstra発表後は、AIインフラや半導体関連株が買われる一方、一部ソフトウェア株には競争激化への懸念が出るなど、AIの中でも資金の移動が起きています。ソフトバンクグループはOpenAI、Arm、AIデータセンターなど複数のAIテーマにまたがるため、AI関連資産へ資金が戻る局面では買われやすい銘柄です。
日本株の中でもAI関連資産への投資比重が大きい
日本の上場企業で、OpenAIへの巨額出資、Armの大株主、AIインフラ投資を同時に持つ企業は限られます。そのため日本株でOpenAIや世界的なAI投資拡大への関与を取りたい投資家にとって、ソフトバンクグループは代表的な選択肢として意識されやすいです。
この希少性は、AI相場が強いときには資金流入を増幅させる一方、AI相場全体が崩れるときには売りが集中する要因にもなります。AI関連資産を複数保有していることは企業単位では分散に見えても、テーマとしてはAIに集中しています。
半導体・AIインフラ株が買われる局面ではソフトバンクグループにも資金が入りやすい
Astraのように高度なAIモデルが登場すると、モデルを提供する企業だけでなく、学習・推論に必要な半導体、メモリ、光通信、データセンター、電力などに需要が広がるとの期待が生まれます。ArmやSB Energyへの関与を持つソフトバンクグループは、この「AI需要の裾野拡大」の恩恵を受ける候補として評価されます。
ただし、テーマ資金による上昇は業績やNAV以上に株価を押し上げることがあり、その反動も大きくなります。AI関連株全体のバリュエーションが縮小すると、保有資産の株価下落とソフトバンクグループ自身のディスカウント拡大が同時に起きることがあります。
「投資会社」から「AI関連事業を幅広く抱える戦略的持株会社」への再評価も株価材料になり得る
過去のソフトバンクグループは、Vision Fundを通じて世界の成長企業へ投資する会社という見方が強く、投資先の選定や巨額損失への警戒からディスカウントされる場面もありました。現在は、OpenAIというAIモデル企業、Armというコンピューティング基盤、SB Energyを含むAIインフラへの投資が同じ戦略の中で結び付いています。
これらの投資が実際に成果を上げれば、市場がソフトバンクグループを「多数の未上場企業を持つ投資会社」ではなく、「AI産業の複数レイヤーを押さえる戦略的持株会社」と評価する可能性があります。これは保有資産の価値上昇とは別に、NAVディスカウントを縮小させる材料になります。
米国の金利低下やハイテク株高も追い風になる
直近の上昇局面では、個別材料だけでなく米国市場の環境も追い風になりました。2026年9月3日はFRB(米連邦準備制度理事会)のウォラー理事の発言を受けて米国の利上げ観測が後退し、米長期金利が低下、NASDAQなど米国株が上昇しました。翌日の日本市場ではソフトバンクグループを含むハイテク株が買われました。
金利低下は高成長株のバリュエーションを支えやすい
一般に、将来の大きな成長を現在の株価に織り込む企業は、金利が下がると将来キャッシュフローの現在価値が高まりやすく、バリュエーションの追い風になります。OpenAIやArmなどAI関連企業は高い成長期待を前提に評価されているため、米国金利の上昇・低下で評価が大きく変わることがあります。
ただし、金利低下は常にソフトバンクグループにプラスとは限りません。金利が下がる理由が景気悪化なら、AI需要や株式市場全体への懸念が強まる場合もあります。「金利が下がった」という事実だけでなく、インフレ鈍化、景気後退、金融政策など背景を確認する必要があります。
Armなど米国AI株の上昇を通じてソフトバンクグループにも波及する
ソフトバンクグループの主要資産は米国市場や米国のAI投資環境と密接に関係しています。米金利低下でNASDAQや半導体株が買われればArm株が上昇しやすくなり、ソフトバンクグループのNAVを通じて日本市場にも影響が波及します。米国市場が休場・急落・急騰した翌日は、ソフトバンクグループの寄り付きが大きく動くことがあるため、短期投資では米国市場の確認が重要です。
短期需給が株価の値幅を広げた可能性もある
今回の急騰で確認できる材料は、Astraの発表、Arm株高、AI関連株への資金流入、SB EnergyなどAIインフラ関連の材料です。一方、短期間で10%を超える上昇が連続していることを踏まえると、ショートカバーやモメンタム買いなど短期需給が値幅をさらに広げた可能性もあります。ただし、今回の急騰が実際にショートカバーによって作られたと確認できる根拠はなく、あくまで一般的な値動きの傾向から推測できる範囲にとどまります。
材料を受けて株価が急騰すると、空売りしていた投資家が損失拡大を避けるために買い戻し、さらに株価を押し上げることがあります。また、上昇トレンドを追うモメンタム投資や短期トレーダーの買いが重なることもあります。こうした需給による上昇は、企業価値を直接増やすものではありません。短期急騰後に買う場合は、材料が続いているかだけでなく、需給で過熱していないかを確認する必要があります。
空売りの買い戻しが上昇を加速させる
株価が急上昇すると、空売りポジションは含み損が拡大します。損失を限定するための買い戻しは新たな買い注文になるため、株価上昇をさらに加速させます。特に大型材料で想定以上のギャップアップが起きた場合、買い戻しが連鎖して値幅が大きくなることがあります。
ただし、空売りが多いから必ず踏み上がるとは限りません。信用売残だけでなく、信用買残、貸借倍率、機関投資家の空売り、出来高、株価位置などを総合的に見る必要があります。需給はファンダメンタルズより変化が速いため、信用残などの数字は更新日を確認して判断する必要があります。
上昇トレンドを追うモメンタム資金も入りやすい
大幅高が続き、高値更新や移動平均線の上抜けなどが起きると、企業の中身を詳細に分析する投資家だけでなく、価格トレンドを重視する資金も入りやすくなります。出来高を伴って上昇している局面では、短期資金の参加が増えていることがあります。
この状態では好材料に対する反応が大きくなりますが、トレンドが崩れると同じ資金が一斉に売りへ回ることもあります。数日で急騰した後は、企業価値の上昇分と需給による上振れ分を切り分けることが重要です。
日経平均への影響が大きく指数売買の影響も受けやすい
ソフトバンクグループは株価水準が高く、日経平均への寄与度が大きい銘柄の1つです。ソフトバンクグループが大きく上昇すると日経平均を押し上げ、先物や指数連動型ファンドの売買を通じて市場全体の需給と相互に影響することがあります。
もっとも、指数売買は直近の値動きを増幅する要因であり、中長期的な株価を決める中心は保有資産価値と財務、投資成果です。日経平均の上昇だけを理由にせず、個別材料と指数要因を分けて考える必要があります。
ソフトバンクグループの株価は他にどのような理由で上がる?
直近の株価上昇ではOpenAI、Arm、AIインフラが中心ですが、ソフトバンクグループは戦略的投資持株会社なので、他にも複数の上昇パターンがあります。基本的には「保有資産価値が増える」「純負債が減る」「NAVディスカウントが縮小する」のいずれか、または複数が同時に起こると株価上昇につながりやすくなります。
Arm・OpenAI以外の投資先の企業価値が上がる
ソフトバンクグループはArmやOpenAIだけでなく、ソフトバンク株式会社、Vision Fundの投資先、ByteDanceなど複数の資産を保有しています。これらの企業価値が上昇すれば、ArmやOpenAIほど影響が大きくない場合でもNAVを押し上げる材料になります。
特に未上場投資先で大型の資金調達やIPO、M&Aが行われ、新しい評価額が付いた場合は、投資簿価との差額が大きければNAVへの影響も大きくなります。ただし未上場企業の評価は変動しやすく、資金調達時の評価額がそのまま現金化できる価値とは限らない点に注意が必要です。
投資先のIPOで保有価値が可視化される
未上場の投資先がIPOすると、市場価格が形成されるため保有資産価値を把握しやすくなります。市場が高い評価を付ければNAV上昇要因になりますし、ソフトバンクグループの投資実績への信頼が高まればNAVディスカウント縮小にもつながります。
一方、IPO後に株価が下落すれば評価額が明確に下がるため、未上場時より悪材料が可視化されやすくなります。IPOは価値を生み出すイベントというより、保有資産に市場価格が付いて評価が明確になるイベントです。
投資先を売却して利益や資金を確定する
ソフトバンクグループは、投資先の価値を高めた後に適切なタイミングで資金化し、その資金を新たな成長投資、株主還元、財務改善へ配分することを基本方針としています。
含み益の大きい投資先を売却できれば、現金が増えて財務余力が高まり、次の成長投資や自社株買いの原資になります。ただし、有望資産を売却することで将来の上昇余地を手放すこともあります。売却額だけでなく、売却後の資金を何に使うかまで確認する必要があります。
自社株買いなど株主還元が強化される
NAVディスカウントが大きい状態では、自社株買いは1株あたりのNAVを高める効果を持つことがあります。市場で自社株がNAVを大幅に下回っているときに株式数を減らせば、残る株主1株あたりに帰属するNAVが増えるためです。
ソフトバンクグループは2019年3月期以降、2026年6月末までに累計4.8兆円の自己株式を取得しています。ただし会社は2026年7月時点で、現在はNAV拡大のため成長投資を優先すると説明しています。今後も自社株買いが必ず行われると前提にするのではなく、投資機会と財務状況、NAVディスカウントを見て判断する必要があります。
円安でドル建て資産の円換算価値が増える
Armなどドル建てで評価される資産は、ドル建て価値が同じでも円安になると円換算した保有価値が増えます。そのため、円安はNAVを押し上げる方向に働く場合があります。
ただしソフトバンクグループはドル建て負債や為替ヘッジも利用しており、為替の影響を資産側だけで判断するのは不十分です。また、円安が米金利上昇と同時に起きれば、Armなど高成長株のバリュエーションには逆風となることがあります。円安がソフトバンクグループに必ずプラスというわけではなく、資産・負債・市場環境をセットで見る必要があります。
投資実績への信頼が高まり経営者ディスカウントが縮小する
ソフトバンクグループは大型投資を繰り返してきたため、投資判断に対する市場の信頼が株価評価に影響します。Vision Fundで大きな損失が出た局面では、将来の投資判断や資金配分への警戒がNAVディスカウントの一因になりました。
反対にOpenAI、Arm、AIインフラへの投資が高いリターンを生み、財務規律も維持できれば、保有資産の価値だけでなく、今後も資産を増やせる経営能力への評価が高まることがあります。これはPERの上昇というより、持株会社ディスカウントの縮小として株価に表れやすい要因です。
ソフトバンクグループの株価を見るならPERよりNAVが重要
ソフトバンクグループを分析するときに最も混乱しやすい点が、通常の事業会社と同じ感覚でPERやEPSだけを見ることです。ソフトバンクグループはArmやソフトバンク株式会社などの子会社と、OpenAIやVision Fundの投資先をまとめて保有する戦略的投資持株会社です。会社自身もNAVの中長期的な最大化を経営の中心に置いています。
ソフトバンクグループは戦略的投資持株会社
通信会社の「ソフトバンク株式会社(9434)」と、親会社である「ソフトバンクグループ株式会社(9984)」は投資判断のポイントが異なります。ソフトバンク株式会社は国内通信、PayPayなどの事業利益や配当を中心に評価しやすい一方、ソフトバンクグループはArm、OpenAI、Vision Fundなどの保有資産価値が企業価値を大きく左右します。
そのため、ソフトバンクグループの売上高や営業利益だけを見ても、株価がなぜ上がったのか説明できない局面があります。Arm株高やOpenAIの評価額上昇でNAVが増えれば、連結売上が同じでも株価は上がることがあります。
今から買うならNAVをどう使うか
ソフトバンクグループ株を今から買うか判断するときは、株価の絶対値より、現在のNAVに対して時価総額が何%で評価されているかを見るほうが合理的です。2026年9月8日時点の時価総額は約37.4兆円です。会社が8月6日に示したプロフォーマNAVは58.3兆円で、Arm株価や為替などで日々変動するためあくまで参考値ですが、両者を比較すると時価総額はNAVを約36%下回る水準です。
この36%という数字は、そのまま「36%分の割安余地がある」とは言い切れません。OpenAIなど未上場資産の評価額に不確実性があること、負債を利用した投資であること、経営者の資本配分リスクなどがあるため、一定のディスカウントが残ること自体は不自然ではないためです。一方で、直近の株価急騰だけを見てNAVに対する割安余地が完全になくなったとまでは言えません。
重要なのは、ディスカウントの大きさそのものよりも、今後そのディスカウントが縮小する条件と拡大する条件を分けて確認することです。OpenAIやArmの成長が続き、未上場資産の価値が市場で確認され、LTVを抑えながらNAVを増やせれば、ディスカウント縮小の説得力が高まります。反対に投資損失や負債拡大が起きれば、ディスカウントはさらに拡大することがあります。
ソフトバンクグループの株価は今後も上がる余地がある?
今後も上がる余地はありますが、株価の上昇余地を「現在の利益からPER何倍まで上がるか」だけで考える銘柄ではありません。強気シナリオでは、OpenAIやArmなどの企業価値上昇でNAVが増え、さらに市場の信頼改善でNAVディスカウントが縮小します。この2つが同時に進めば、株価はNAVの成長率以上に上昇することがあります。
一方、OpenAIとArmへの期待がすでに株価へ織り込まれている部分もあります。今後さらに上がるには、AIが成長するという抽象的な期待だけでなく、OpenAIの企業価値上昇、Armの業績成長、SB Energyの事業価値、NAV増加など具体的な結果が必要になります。
ArmがAI・データセンター市場で成長すればNAV拡大が続く
ArmはソフトバンクグループのNAVへの寄与が大きいため、今後の株価上昇余地を考えるうえで最重要資産の1つです。AIエージェント時代にCPU処理量が増え、AWS、Google、Microsoft、NVIDIAなどでArmベースのCPU採用が広がれば、ロイヤルティやライセンス収入の成長が期待されます。
ただしArm株はすでに高い成長期待を織り込んで取引されることが多く、売上・利益が伸びても市場予想に届かなければ株価が下がることがあります。ソフトバンクグループの上昇余地を考える際は、Armが成長するかだけでなく、現在のArm株価がどこまで成長を織り込んでいるかも重要です。
OpenAIの企業価値上昇は大きな上昇材料になり得る
追加出資完了後にOpenAI持分が約13%となる見込みであるため、OpenAIの企業価値が大きく上昇すればソフトバンクグループのNAVへの影響も大きくなります。Astraなどモデル性能の向上、法人利用の拡大、AIエージェントの普及、収益化、IPOなどが今後の注目材料です。
一方、OpenAIの企業価値が非常に大きくなるほど、さらに高い評価を正当化するために必要な売上・利益・キャッシュフローも大きくなります。競合のAnthropicやGoogleなどとの競争、計算資源コスト、安全性や規制もあるため、評価額が一直線に上がる前提は危険です。
SB EnergyのIPOでAIインフラ資産の価値が可視化される可能性
SB EnergyがIPOし、高い時価総額が付けばソフトバンクグループのAIインフラ戦略に対する市場評価が高まることがあります。OpenAI向けデータセンターやNVIDIAとの提携が実際の売上・キャッシュフローに転換されれば、新たなNAV成長源として評価しやすくなります。
ただし、現段階では「巨大な計画があること」と「高収益事業として完成していること」を分ける必要があります。巨額設備投資と資金調達、稼働までの時間、長期契約の条件、顧客集中、建設リスクなどを確認し、IPO時価総額だけでソフトバンクグループの上昇余地を計算しない方が安全です。
NAVディスカウントが縮小すればNAVが横ばいでも株価は上がる
ソフトバンクグループ自身が、NAVディスカウント解消による株価上昇余地があると説明しています。2026年3月末時点のディスカウントは49%でした。今後、OpenAIやArmの価値が分かりやすくなり、投資実績や財務規律への信頼が高まれば、ディスカウントが縮小する余地があります。
ただし、持株会社ディスカウントが完全にゼロになることを前提に目標株価を作るのは楽観的です。未上場資産、税金、負債、資本配分など構造的な理由があるため、ある程度のディスカウントが残ることがあります。そのため、複数のディスカウント率でシナリオを作るほうが現実的です。
AI投資の成功が続けばソフトバンクグループそのものの評価が変わる可能性
OpenAI、Arm、SB Energyなどへの投資が単発ではなく複数成功すれば、市場はソフトバンクグループの投資能力そのものを再評価することがあります。これは「現在持っている資産が値上がりした」という話より重要で、将来も新しい成長資産を発掘・育成できる会社としての評価につながります。
会社は2042年にNAV1,000兆円を目指す非常に大きな目標を掲げています。目標そのものを株価評価にそのまま使うべきではありませんが、今後もAIを中心に大型投資を続ける経営方針は明確です。投資の成功率と財務規律を両立できるかが、長期的なNAV拡大の鍵になります。
一方でソフトバンクグループの株価が下がるリスクも大きい
ソフトバンクグループは上昇余地が大きい一方、下落時も値動きが大きくなりやすい銘柄です。現在の保有資産はArmやOpenAIなどAI関連への依存度が高く、AI相場が崩れると複数の資産が同時に下落することがあります。さらにNAVの減少に加えてNAVディスカウントが拡大すると、株価の下落率が保有資産の下落率を上回ることもあり得ます。
Arm株が下落するとNAVへの影響が大きい
2026年6月末のArmの調整後保有価値は49.91兆円で、保有株式価値83.11兆円の約6割を占めます。したがってArm株が大きく下落すれば、他の投資先が好調でもNAVを大きく押し下げることがあります。
Arm株の下落要因としては、AI投資の減速、データセンター需要の鈍化、半導体企業の設備投資減少、競争激化、ロイヤルティ成長の鈍化、高いバリュエーションの修正などが考えられます。ソフトバンクグループ株を保有する場合、Arm株の決算やガイダンスはほぼ必須の確認材料です。
OpenAIの成長期待や評価額が低下する
OpenAIへの投資額が大きくなるほど、OpenAIの評価額下落はソフトバンクグループにとって重要なリスクになります。新モデルの競争力低下、顧客獲得の鈍化、価格競争、巨額の計算資源コスト、安全性問題、規制強化などで市場評価が低下すれば、ソフトバンクグループのNAVにも下押し圧力がかかります。
特に未上場企業は日々の市場価格がないため、評価額が高止まりしている間はリスクが見えにくく、次の資金調達やIPOで市場の評価が明確になったときに大きな評価修正が起きることがあります。OpenAIへの間接投資としてソフトバンクグループを買う場合は、この流動性・評価不確実性も踏まえておく必要があります。
AIバブルが崩れると複数の保有資産が同時に下がる
ソフトバンクグループは複数企業へ投資しているため会社数では分散されていますが、現在の投資テーマはAIに強く集中しています。Arm、OpenAI、AIインフラなどが同じAI設備投資サイクルの影響を受けるため、複数銘柄を持っていることが必ずしもテーマの分散にはなりません。
AI向け設備投資の収益性への懸念が強まり、米国のAI関連株全体がバリュエーション調整に入れば、Arm株、未上場AI企業の評価額、SB EnergyのIPO評価などが同時に悪化することがあります。NAV減少と市場心理悪化が重なる点が、ソフトバンクグループの大きなリスクです。
SB Energyの巨額投資・資金調達が負担になる
AIデータセンターは非常に資本集約的です。契約上の需要が大きくても、土地、建物、電力設備、送電、冷却、計算設備などに巨額資金が必要です。SB Energyのプロジェクトが拡大するほど、資金調達条件や建設リスクが重要になります。
計画が予定通り稼働し、長期契約から十分なキャッシュフローを得られれば価値を生みますが、稼働遅延、コスト超過、顧客の計画変更、金利上昇などが起こればリターンは低下します。巨大バックログやGWだけでなく、実際の投資額、稼働時期、契約条件、資金調達を確認する必要があります。
金利上昇はAI株とソフトバンクグループの資金調達の両方に逆風
米金利上昇は、ArmやOpenAIなど高成長資産のバリュエーションを押し下げる要因になります。同時に、ソフトバンクグループ自身が大型投資のために負債を活用する場合、調達コストが高くなることがあります。
会社はLTVなどの財務方針を維持するとしていますが、投資額が拡大する局面ではLTV、手元流動性、社債利回り、借入条件を継続的に確認する必要があります。2026年6月末時点ではLTV13.0%と、会社が掲げる平時25%未満という基準に対して余力がありました。ただし、その翌日の7月1日にはOpenAIへの第2回100億ドルの追加出資と、その資金調達のための100億ドルの借入れを実行しています。したがって、6月末の13.0%を9月9日時点のLTVとして扱うことはできません。
NAVディスカウントが再び拡大する
強気シナリオでは「NAV上昇+ディスカウント縮小」が株価を大きく押し上げますが、弱気シナリオでは逆が起こります。例えばArmやOpenAIの価値低下でNAVが100から80へ減り、市場の不安が強まって時価総額の評価がNAVの60%から40%へ下がれば、時価総額は60から32まで減ります。NAVは20%減でも時価総額は約47%減です。
ソフトバンクグループの値動きが大きい理由の1つが、この二重の変化です。保有資産の価格だけでなく、市場がソフトバンクグループに何%のディスカウントを付けているかを継続して追う必要があります。
▼公式サイトはこちらソフトバンクグループを今から買っても遅くない?
結論として、OpenAIやArmを中心とするAI市場の成長が長期的に続き、NAVがさらに拡大すると考えるなら、今からでは必ず遅いとは言えません。一方で、2026年9月3日から9月8日までの3営業日で株価が約31%上昇しており、短期的には期待と需給が急速に織り込まれた状態です。長期の上昇余地と、直近で高値づかみするリスクは分けて考える必要があります。
今から買うか判断するときは、「何円まで上がったから高い・安い」ではなく、現在の株価に対してNAV、Arm、OpenAI、SB Energyなどの価値がどの程度織り込まれているかを見るほうが合理的です。
長期ではOpenAI・Armの成長余地が残っている
AIエージェント、クラウドAI、データセンター投資が長期的に拡大するなら、OpenAIとArmの企業価値がさらに増える可能性があります。ソフトバンクグループは両社への大きな関与を持つため、AI市場の拡大を長期で取り込めるポジションにあります。
ただし、AI市場が伸びることと、ソフトバンクグループ株が現在価格から高いリターンを出すことは同じではありません。市場がすでに高い成長を織り込んでいれば、実際の成長が高くても株価が伸びない場合があります。今後の投資判断では、成長率だけでなく評価額とNAVディスカウントをセットで見る必要があります。
年初来高値を下回っていても「割安」とは限らない
2026年9月8日の終値は6,556円で、6月2日の年初来高値9,074円を下回っています。
しかし「高値まで約38%あるから38%上がる余地がある」と考えるのは不適切です。6月高値時点と現在ではArm株、OpenAI評価、為替、金利、投資家心理などの条件が異なります。過去の高値は将来の適正株価を保証する数字ではありません。高値からの距離は需給やチャートの参考にはなりますが、ファンダメンタルズ上の上昇余地はNAVから考える必要があります。
短期では急騰後の反落に注意が必要
9月4日に11.8%、9月7日に11.2%、9月8日に5.45%上昇しており、短期間で買いが集中しています。材料が強くても、短期的な利益確定や需給の反転で大きく調整することがあります。
特に、直近の上昇が「Astra発表によるOpenAI再評価」「Arm株高」「AIテーマ買い」に加え、ショートカバーなど短期需給による値幅の増幅が重なって起きている場合、材料が一巡すると短期資金が抜けることがあります。長期的に強気でも、買うタイミングを分けて考える余地があります。
今から買うなら株価よりNAVとの乖離を確認する
今から買う場合も、前述したNAVとの乖離を確認することが重要です。直近の株価だけでなく、Arm株や為替の変化によって現在のNAVがどう動いているかを見ながら判断する必要があります。
NAVは四半期末の会社開示だけでなく、Arm株や為替など公開資産の変化を使って概算することもできます。ただしOpenAIなど未上場資産は日々の評価が分からないため、精密なリアルタイムNAVを作るのは難しい点に注意が必要です。NAVが大きく増えているのに株価が追い付いていなければ上昇余地が残ることがありますし、反対にNAVが横ばいなのに株価だけ上昇し、ディスカウントが急速に縮小していれば、短期的な期待が先行していることもあります。
一括購入より分散して買う考え方もある
ソフトバンクグループは値動きが大きく、短期間で10%前後動くこともあります。長期的なAI成長には強気でも、急騰直後の価格が適正か判断しにくい場合、購入時期を複数回に分ける方法は価格変動リスクを抑える選択肢になります。
一方、分割購入は必ず有利になる方法ではありません。株価がそのまま上昇すれば平均取得価格は高くなります。重要なのは、短期の値動きを当てることより、どの条件が崩れたら投資判断を見直すかを事前に決めることです。Armの業績、OpenAIの評価、NAV、LTV、AI設備投資サイクルなどを基準にすると、株価だけに振り回されにくくなります。
ソフトバンクグループの今後の株価で注目したい材料
ソフトバンクグループは保有資産の構成が大きく、ニュースも多いため、すべてを追うより株価への影響が大きい項目を優先して確認するほうが効率的です。現在は次の7項目を継続して見ると、株価上昇・下落の理由を整理しやすくなります。
Armの株価と業績
最も分かりやすい先行指標です。Arm株の値動き、決算、売上成長、ロイヤルティ、データセンター・AI向け製品の採用状況を確認します。ソフトバンクグループの保有価値に占めるArmの比率が高いため、Arm株の大幅変動はNAVに直結しやすいです。
OpenAIの企業価値・資金調達・IPO
新モデル、ユーザー数、法人利用、収益化、資金調達評価額、IPOの進展を確認します。追加出資完了後に持分約13%となる見込みのため、OpenAI評価の変化はソフトバンクグループのNAVに大きな影響を与えることがあります。
SB EnergyのIPOとAIデータセンターの進捗
IPOの公開価格・時価総額、PORTS-Pikeなど大型案件の建設進捗、資金調達、契約条件、稼働開始時期を確認します。契約規模よりも、実際にいつ稼働し、どれだけのキャッシュフローを生むかが重要です。
NAVとNAVディスカウント
四半期ごとのNAV、時価総額、NAVディスカウントを確認します。NAVが増えているのに株価が追い付いていないのか、NAV以上に株価だけが先行しているのかで、同じ株価上昇でも意味が変わります。
LTVと手元流動性
大型投資を続けられる財務余力を確認するため、LTVと手元流動性が重要です。2026年6月末時点のLTVは13.0%でしたが、7月1日にはOpenAIへの第2回100億ドルの追加出資と100億ドルの借入れを実行しています。LTVは基準日によって変化するため、最新の資産価値と負債の両方を確認し、OpenAIやAIインフラへの投資拡大とNAV成長のバランスを見る必要があります。
自社株買いなど株主還元
NAVディスカウントが大きいときの自社株買いは、1株あたりNAVを高めることがあります。一方、会社は現在成長投資を優先しています。大型資産売却などで現金が増えた場合、再投資、自社株買い、負債削減のどこへ配分するかが株価材料になります。
米国金利とAI関連株全体のバリュエーション
ソフトバンクグループの主要資産は米国のAI市場と密接に連動するため、米長期金利、NASDAQ、半導体株、AI設備投資見通しを確認します。個別企業に悪材料がなくても、金利上昇やAIバリュエーション調整でArmやソフトバンクグループが下落することがあります。
▼公式サイトはこちらまとめ|ソフトバンクグループの株価上昇はAI資産の価値上昇と再評価が中心
ソフトバンクグループの直近の株価上昇は、OpenAIのGPT-6 Astra発表、Arm株高、SB Energyを含むAIインフラへの期待などが重なったことが大きな理由です。2026年9月4日の急騰ではAstraとArm株高が具体的な材料として報じられ、その後もAI関連資産への期待が株価を押し上げました。
ただし、ソフトバンクグループの株価を理解するには個別ニュースだけでは足りません。ArmやOpenAIの価値が上がると保有株式価値が増え、NAVが拡大します。さらに投資実績への信頼が高まってNAVディスカウントまで縮小すれば、ソフトバンクグループ株はNAVの増加率以上に上昇することがあります。反対に、AI資産の価値低下とNAVディスカウント拡大が同時に起これば、下落幅も大きくなります。
今後もOpenAI、Arm、AIインフラ市場が成長するなら上昇余地は残りますが、直近は短期間で大きく上昇しています。今から買うか判断するときは、過去の高値との距離だけではなく、Arm株、OpenAIの評価額、SB Energy、NAV、NAVディスカウント、LTVを確認し、現在の株価がどこまで将来の成長を織り込んでいるかを見ることが重要です。
出典
[1] ソフトバンクグループ「OpenAIへの追加出資に関するお知らせ」2026年2月27日
https://group.softbank/news/press/20260227
[2] ソフトバンクグループ「1株当たりNAV情報」2026年6月末
https://group.softbank/ir/stock/sotp
[3] ソフトバンクグループ「株価を意識した経営の実施状況」2026年7月1日現在
https://group.softbank/ir/investors/share_price_consciousness
[4] ソフトバンクグループレポート2026「トップメッセージ(孫 正義)」
https://group.softbank/ir/financials/annual_reports/2026/message/son
[5] OpenAI「GPT-6 Astra: A new generation of intelligence」/Safety overview
https://openai.com/index/gpt-6-astra
[6] NVIDIA / SB Energy / OpenAI「PORTS-Pike Technology Campus」発表(SEC掲載)2026年8月17日
https://www.sec.gov/Archives/edgar/data/1045810/000104581026000069/sbeoainvidia-portsrelease.htm
[7] SEC「SB Energy, Inc. Form S-1」2026年9月1日
https://www.sec.gov/Archives/edgar/data/2133037/000162828026059639/0001628280-26-059639-index.htm
[8] Reuters「SoftBank-backed SB Energy files for US IPO as AI turbocharges infrastructure demand」2026年9月1日
[9] ソフトバンクグループ「経営方針・対処すべき課題」2026年6月22日現在
https://group.softbank/ir/investors/management_policy
[10] 株探「ソフトバンクG—大幅続伸、アーム上昇やオープンAIの新型モデル提供発表で」2026年9月4日
https://s.kabutan.jp/news/n202609040370
[11] Yahoo!ファイナンス「ソフトバンクグループ(9984) 株価時系列」
https://finance.yahoo.co.jp/quote/9984.T/history
[12] Reuters「Wall Street ends sharply higher as Waller remarks ease rate hike fears」2026年9月3日
[13] ソフトバンクグループ「Execution of Follow-on Investment (First Tranche) in OpenAI」2026年4月1日
https://group.softbank/en/news/press/20260401_0
[14] Arm「Arm expands AI infrastructure for the agentic era with AGI CPU and Neoverse CSS N4」2026年9月8日
[15] Arm「AI Infrastructure Built for Demanding Workloads」
https://www.arm.com/markets/cloud-ai/datacenter-ai
[16] ソフトバンクグループ「OpenAIへの追加出資(セカンドトランシェ)の実行に関するお知らせ」2026年7月1日
https://group.softbank/en/news/press/20260701
[17] OpenAI「Confidential submission of draft S-1 to the SEC」2026年6月8日
https://openai.com/index/openai-submits-confidential-s-1
[18] ソフトバンクグループ「Q1 FY2026 Earnings Results Investor Briefing (Finance)」2026年8月6日
https://group.softbank/media/Project/sbg/sbg/pdf/ir/presentations/2026/investor-finance_q1fy2026_01_en.pdf
[19] SEC「SB Energy, Inc. Form S-1(Prospectus)」2026年9月1日
https://www.sec.gov/Archives/edgar/data/2133037/000162828026059639/sbenergy-sx1.htm
あわせて読みたい記事
ソフトバンクグループの投資先・保有株一覧|Arm・OpenAIなど主要企業を解説
ソフトバンクグループの株価はなぜ下がる?下落した理由を時系列で解説
ソフトバンクグループのNAVとは?計算方法とディスカウントの理由を解説
ソフトバンクグループ株は今後どうなる? 今後の見通しと注目ポイントを解説
ソフトバンクグループ株が上がる理由は? 上昇材料と今後の注目点を解説
ソフトバンクグループ株は買うべきか? 株価予想やリスクを踏まえて解説
ソフトバンクグループ株の10年後は? 長期予想と将来性を解説
ソフトバンクグループ株は危ない? なぜ下がると言われるのかを解説
ソフトバンクグループの株式分割まとめ|いつ何分割した? 今後の予想も解説
ソフトバンクグループの配当金はいくら? 利回り・配当金いつ・100株配当を解説
ソフトバンクグループに株主優待はある? 復活の可能性も含めて解説


コメント