ソフトバンクグループを分析するうえで、売上高や純利益、PERだけを見ても企業価値をつかみにくい場面があります。ソフトバンクグループはArmやOpenAIをはじめとする企業の株式を大量に保有する「戦略的投資持株会社」であり、会社自身もNAV(Net Asset Value:時価純資産)を最重要指標の一つに位置付けているためです。
直近の決算期末NAVは2026年6月30日時点の72.30兆円、保有株式価値は83.11兆円、純負債は10.81兆円でした。自己株式を除く発行済株式総数で割ると1株当たりNAVは約12,686円となります。一方、同日の株価は5,963円であり、単純計算ではNAVに対して約53%低い水準で取引されていました。
ただし、NAVが1株12,686円だから株価も12,686円が「正しい」と考えるのは早計です。ソフトバンクグループのNAVは原則として税金考慮前で算出され、OpenAIなど未上場資産の公正価値には不確実性があります。大量の保有株式を時価通りにすぐ現金化できるとは限らず、資産売却時の税金や取引コスト、投資判断への信頼度なども株価に反映されます。NAVと株価の差である「NAVディスカウント」がなぜ存在するのかまで理解することが重要です。
※本記事は2026年9月14日時点の開示資料をもとに作成しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
ソフトバンクグループのNAVとは?
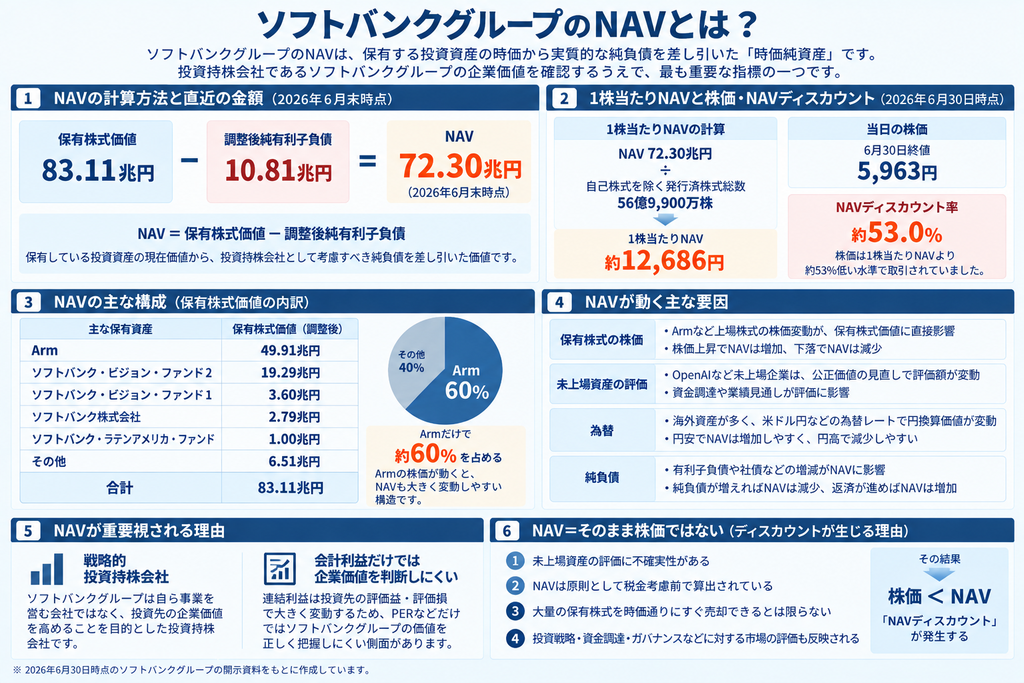
NAVは「Net Asset Value」の略で、日本語では一般に「時価純資産」と訳されます。ソフトバンクグループはNAVを「保有株式価値-調整後純有利子負債」で計算しています。簡単にいえば、ソフトバンクグループが保有している投資先の価値から、投資持株会社として考慮すべき純負債を差し引いた価値です。
会計上の純資産と似て見えますが、NAVは保有している上場株式を市場価格で評価し、未上場株式についても原則として公正価値などを使って評価します。そのため、過去にいくらで投資したかという取得原価よりも、「今、その資産にはどれくらいの価値があると考えられるか」を重視する指標です。
NAVを簡単にいうと「持っている資産から実質的な借金を引いた価値」
たとえば、ある投資会社が時価100万円の株式を保有し、考慮すべき純負債が20万円ある場合、単純化したNAVは80万円です。保有株式が120万円まで値上がりし、負債が変わらなければNAVは100万円に増えます。反対に保有株式が70万円まで下がればNAVは50万円まで低下します。
ソフトバンクグループでは、これを数十兆円規模で考えます。Armなど上場企業の株価、ソフトバンク・ビジョン・ファンドが保有する未上場企業の公正価値、為替、資産を担保にした資金調達、ソフトバンクグループの純有利子負債などがNAVを動かします。
なぜソフトバンクグループではNAVが重要なのか
一般的な事業会社であれば、本業でどれだけ売上高や営業利益を稼げるかが企業価値の中心になります。これに対し、ソフトバンクグループは子会社・関連会社・投資先を投資ポートフォリオとして保有し、その株式価値を中長期的に増やすことを経営の中心に置いています。
ソフトバンクグループ自身も、戦略的投資持株会社として「保有株式価値の増大を通じてNAVを中長期的に最大化する」ことを重視する経営指標として掲げています。2026年版のソフトバンクグループレポートでも、会計上の利益だけに一喜一憂するのではなく、現在の投資が5年後、10年後のNAV成長につながるかが重要だと説明しています。
純利益やPERだけでは評価しにくい理由
ソフトバンクグループの連結利益には、投資先株式の評価益・評価損が大きく影響します。たとえばOpenAI株式は四半期ごとに公正価値で測定され、評価額の変動が投資損益として損益計算書に反映されます。Armの株価や未上場資産の評価が大きく変われば、実際に株式を売却していなくても会計上の利益が大きく増減することがあります。
このため、株価を1株利益で割るPERだけで「利益の何倍だから安い・高い」と判断すると、投資持株会社としての資産価値を十分に捉えられない場合があります。ソフトバンクグループではPERを完全に無視するわけではありませんが、企業価値を見るうえではNAVと時価総額の関係が重要になります。
ソフトバンクグループの最新NAVはいくら?
ソフトバンクグループの公式サイトで開示されている直近の決算期末NAVは、2026年6月30日時点の72.30兆円です。保有株式価値83.11兆円から、調整後純負債10.81兆円を差し引いて算出されています。
一方、会社は8月6日の決算説明会で、6月末の資産・負債構成を前提に一部上場株式や為替を8月5日時点へ更新したプロフォーマNAVを58.3兆円と示しました。正式な決算期末NAVではなく参考値ですが、6月末の72.3兆円から約14兆円低下しており、Armなど主要保有資産の値動きによってNAVが短期間で大きく変化することが分かります。
| 項目 | 2026年6月末 |
|---|---|
| 保有株式価値 | 83.11兆円 |
| 純負債 | 10.81兆円 |
| NAV | 72.30兆円 |
| LTV | 13.0% |
| 自己株式を除く発行済株式総数 | 56億9,900万株 |
| 参考株価(6月30日) | 5,963円 |
| 米ドル/円 | 162.39円 |
ここでいう「純負債」は連結貸借対照表の有利子負債をそのまま使うわけではありません。Armやソフトバンク株式会社、ソフトバンク・ビジョン・ファンドなど独立採算で運営される子会社等の純有利子負債を調整し、ハイブリッド調達や保有株式を使ったアセットバック・ファイナンスも会社の定義に沿って調整します。
1株当たりNAVは約12,686円
1株当たりNAVは、「NAV÷自己株式を除く発行済株式総数」で計算できます。2026年6月末はNAV72.30兆円、自己株式を除く発行済株式総数56億9,900万株なので、1株当たりNAVは約12,686円です。
計算式:72.30兆円 ÷ 56億9,900万株 ≒ 12,686円
1株当たりNAVは、ソフトバンクグループ株1株に対して、会社が持つ時価純資産がどの程度対応しているかを見るための目安です。株式分割や自社株買い・消却などで発行済株式総数が変われば、会社全体のNAVが同じでも1株当たりNAVは変化します。
6月末株価は1株当たりNAVより約53%低かった
2026年6月30日の参考株価は5,963円でした。1株当たりNAV約12,686円に対して株価5,963円なので、単純計算したNAVディスカウント率は約53%です。
計算式:1-5,963円÷12,686円 ≒ 53.0%
この数字だけを見ると「12,686円の資産を5,963円で買える」と感じやすいですが、NAVはそのまま株主が受け取れる清算価値ではありません。NAVディスカウントが長期間続く理由を確認してから、割安度を判断する必要があります。
ソフトバンクグループのNAVは何で構成されている?
2026年6月末の保有株式価値83.11兆円は、Armを中心に、ソフトバンク・ビジョン・ファンド1、ソフトバンク・ビジョン・ファンド2、ソフトバンク・ラテンアメリカ・ファンド、ソフトバンク株式会社、その他の投資資産などで構成されています。
| 保有資産 | 保有株式価値(調整後) |
|---|---|
| Arm | 49.91兆円 |
| ソフトバンク・ビジョン・ファンド1 | 3.60兆円 |
| ソフトバンク・ビジョン・ファンド2 | 19.29兆円 |
| ソフトバンク・ラテンアメリカ・ファンド | 1.00兆円 |
| ソフトバンク株式会社 | 2.79兆円 |
| T-Mobile US | 0.00兆円 |
| その他 | 6.51兆円 |
| 合計 | 83.11兆円 |
Armだけで保有株式価値の約6割を占める
最も大きいのはArmで、アセットバック・ファイナンス調整後の価値は49.91兆円です。保有株式価値83.11兆円に対して約60%を占めます。ソフトバンクグループのNAVは、Armの株価変動から非常に大きな影響を受ける構造です。
Armの株価が上昇すればNAVを大きく押し上げる一方、株価が大きく調整すればNAVも減少しやすくなります。ソフトバンクグループ株を分析するときにArmの株価や決算を確認する必要があるのは、この資産集中度が理由の一つです。
OpenAIはソフトバンク・ビジョン・ファンド2を通じてNAVに影響する
OpenAIへの投資は、主にソフトバンク・ビジョン・ファンド2を通じて行われています。2026年6月末の公式NAVページでは、ソフトバンク・ビジョン・ファンド2の価値が19.29兆円と示されていますが、その内訳としてOpenAIだけの金額は分離表示されていません。
それでもOpenAIの重要度は急速に高まっています。ソフトバンクグループは2026年2月にOpenAIへ300億米ドルを追加出資する契約を締結し、追加出資完了後の累計出資額は646億米ドル、持分比率は約13%になる見込みです。100億米ドルずつ3回に分ける契約で、4月1日と7月1日の2回は実行済み、残る100億米ドルは10月1日に予定されています。
OpenAIは上場企業ではないため、Armのように市場で毎日株価が付くわけではありません。公正価値の見直しによってソフトバンク・ビジョン・ファンド2の価値が変化し、結果としてソフトバンクグループのNAVに影響します。この未上場で現在価値が見えにくいという性質は、次に説明するNAVディスカウントの理由にもつながります。
アセットバック・ファイナンス調整とは?
公式NAVの保有株式価値は、単純に「保有株数×株価」を合計しているわけではありません。Armやソフトバンク株式会社の株式を使ったマージンローンなど、保有資産を裏付けとして調達した負債を「アセットバック・ファイナンス」として調整しています。
たとえば2026年6月末のArmは、調整前の保有価値53.13兆円に対して、Arm株式を活用したマージンローンの負債残高相当額3.22兆円を差し引き、NAV計算上は49.91兆円としています。ソフトバンク株式会社も同じ考え方で、調整前3.98兆円から1.20兆円を差し引いた2.79兆円です。
アセットバック・ファイナンス調整では、Arm株などを活用した資金調達について、負債側では当該借入を調整後純有利子負債から除外する一方、資産側では返済に必要な資産価値相当額を保有株式価値から差し引きます。資産と負債を対応させて扱うことで、同じ資金調達をNAVから二重に差し引かない仕組みです。NAVを見る際は、公式の「アセットバック・ファイナンス調整後」の数字を使うと、会社の算定方法と整合します。
NAVディスカウントとは?
NAVディスカウントとは、株式市場がソフトバンクグループ全体につけている価値である「時価総額」が、会社のNAVを下回っている状態です。1株ベースで考えるなら、「株価が1株当たりNAVを下回っている状態」と考えれば分かりやすくなります。
NAVディスカウント率は、会社全体なら「1-時価総額÷NAV」、1株ベースなら「1-株価÷1株当たりNAV」で計算できます。
NAVディスカウント50%はどういう意味?
たとえば1株当たりNAVが10,000円、株価が5,000円なら、NAVディスカウントは50%です。市場は、会社が保有する時価純資産10,000円分に対して、その会社の株式を5,000円と評価していることになります。
ここで注意したいのは、「NAVが10,000円だから本来の株価も必ず10,000円」という意味ではない点です。NAVが税金考慮前であること、未上場資産の評価に不確実性があること、保有資産を一度に売却できるとは限らないこと、持株会社としての運営コストや投資判断のリスクがあることなどを市場は織り込みます。一定のディスカウントが存在すること自体は不自然ではありません。
NAVと時価総額は何が違う?
NAVは「保有資産の時価から調整後純負債を差し引いた価値」です。一方、時価総額は「株価×発行済株式数」で決まり、投資家がソフトバンクグループそのものに付けている市場価格です。
時価総額には、現在保有している資産の価値だけでなく、今後の投資成果、経営陣への信頼、資金調達能力、株主還元、投資先の集中リスク、将来の税負担などに対する市場の評価が反映されます。NAVが資産価値の基準点だとすれば、時価総額はその資産を運用する会社全体への評価まで含んだ価格と考えられます。
ソフトバンクグループのNAVディスカウントはどれくらい?
ソフトバンクグループは2026年7月公表の資料で、2021年3月末から2026年3月末までのNAVと時価総額、NAVディスカウントを開示しています。近年は一時的な現象ではなく、40~50%台のディスカウントが継続しています。
| 年度末 | 時価総額 | NAV | NAVディスカウント |
|---|---|---|---|
| 2021年3月末 | 16.2兆円 | 26.7兆円 | 39% |
| 2022年3月末 | 9.2兆円 | 18.5兆円 | 50% |
| 2023年3月末 | 7.6兆円 | 14.1兆円 | 46% |
| 2024年3月末 | 13.1兆円 | 27.8兆円 | 53% |
| 2025年3月末 | 10.8兆円 | 25.7兆円 | 58% |
| 2026年3月末 | 20.3兆円 | 40.1兆円 | 49% |
2021年3月末でも39%のディスカウントがあり、2022年以降はおおむね半額前後で評価されてきました。2025年3月末には58%まで拡大し、2026年3月末も49%でした。「NAVディスカウントが50%近いから、すぐに株価がNAVまで戻る」と考えるのは適切ではありません。
むしろ投資判断では、「過去も50%前後のディスカウントが続いているのに、今回はなぜ縮小すると考えるのか」「NAVそのものは今後増えるのか」という2つを分けて考える必要があります。
なぜソフトバンクグループはNAVより安く評価される?
NAVディスカウントは単一の理由で発生しているわけではありません。ソフトバンクグループ自身も、投資戦略の理解の難しさ、OpenAIをはじめとする未公開投資先の比率の高さ、AIなど最先端分野の将来成長を市場が評価しにくいことを要因として挙げています。これに加えて、投資家側から見れば、資産集中、資金調達、税金、現金化の難しさ、資本配分なども考慮する必要があります。
OpenAIなど未上場企業の価値が分かりにくい
Armやソフトバンク株式会社のような上場企業には市場価格があり、保有株式価値を比較的分かりやすく計算できます。一方、OpenAIをはじめとする未上場企業には日々の株価がありません。資金調達時の評価額、取引事例、事業計画、収益性などを使って公正価値を測定しますが、市場で毎日売買される上場株ほど価格の透明性は高くありません。
未上場資産の公正価値が高く評価されていても、その価格で実際に株式を売却できるとは限りません。逆にOpenAIの企業価値が次の資金調達で大きく上昇すればNAVが増えることもあります。上振れ余地と不確実性が同時に存在するため、市場が一定の割引率を要求しやすくなります。
Armへの集中度が高い
2026年6月末はArmだけで保有株式価値の約60%を占めています。ソフトバンクグループにとってArmの価値上昇は非常に大きな強みですが、同時に一つの資産への依存度が高い状態でもあります。
Armの業績が順調でも、半導体株全体のバリュエーション調整や金利上昇によって株価が下落すれば、ソフトバンクグループのNAVは短期間で大きく変動します。分散された資産を安定的に保有する持株会社と比べ、NAVの変動率が大きくなりやすいことは、ディスカウントを考えるうえで無視できません。
AI投資の将来価値を評価するのが難しい
現在のソフトバンクグループはAIを投資テーマの中心に据えています。AI市場が想定以上に拡大し、ArmやOpenAIなどの企業価値が増えればNAVが大きく成長することがあります。一方、AIへの設備投資が過剰だった、競争激化で収益性が伸びなかった、規制や安全対策で開発ペースが変わったといったシナリオでは、現在の高い企業価値が見直されることもあります。
この「上振れ余地は大きいが、将来価値のレンジも広い」という特徴が、NAVを額面通りに評価しにくくする要因です。
NAVは原則として税金考慮前で算出される
ソフトバンクグループの公式NAVは、別段の記載がない限り税金考慮前です。保有資産を実際に売却したときに発生する可能性がある税金を一律に差し引いた「手取り価値」ではありません。
たとえば長期間保有して大きな含み益がある株式を売却すれば、売却益に対する税負担が生じることがあります。実際の資産売却では手数料や市場への影響なども発生します。そのため、税引前NAVと、株主が最終的に受け取れる経済価値は完全には一致しません。NAVを会社の清算価値と同じものとして扱わない方がよい理由の一つです。
保有資産をNAV通りの価格ですぐ現金化できるとは限らない
大量の上場株式を保有している場合、市場価格が存在しても全株を一度に同じ価格で売却できるとは限りません。大量売却を行えば需給が悪化して株価を押し下げることがあります。未上場株式なら、そもそも買い手や売却機会が限られます。
ソフトバンクグループは資産を担保とした借入や先渡取引など、売却以外の方法でも資金化を行います。それでも「NAVに計上された資産を必要なときにNAVと同額で現金へ変えられる」とは限らないため、市場は流動性の違いを考慮します。
巨額投資と資金調達への警戒
ソフトバンクグループはNAVを成長させるために大型投資を続けています。OpenAIへの300億米ドル追加出資だけでも非常に大きく、資金の一部はブリッジローンなどで調達されました。投資が成功すればNAV成長につながりますが、投資額が大きいほど資金調達条件や金利負担、LTVへの影響も重要になります。
市場は現在のNAVだけでなく、「今後どれだけ追加投資するのか」「投資資金をどの条件で調達するのか」「投資先の価値が下落したときにも財務安全性を保てるか」を先回りして株価に織り込みます。この将来の資本配分に対する不確実性もNAVディスカウントの一因になり得ます。
投資戦略が複雑で価値を理解しにくい
ソフトバンクグループ自身も、投資戦略に対する理解の難しさをNAVディスカウントの理由として挙げています。Arm、OpenAI、ソフトバンク・ビジョン・ファンド、ソフトバンク株式会社など性質の異なる資産を保有し、さらに資産を活用した借入やハイブリッド調達も行うため、一般的な事業会社より企業価値の計算が複雑です。
投資家から見れば、単に現在の保有資産を合計するだけでなく、「次にどこへ投資するのか」「何を売却するのか」「財務方針を守りながらNAVを増やせるのか」という経営判断も評価対象になります。資産そのものへの評価と、資産を運用する経営への評価が分かれることが、持株会社ディスカウントを生みやすくします。
NAVディスカウントが大きいと株価は割安なのか?
NAVディスカウントは割安度を考える有力な材料ですが、「ディスカウントが大きい=必ず買い」とは言えません。株価は、NAVそのものの増減と、NAVに対して市場がどれだけ割り引くかという2つの要因で動くためです。
NAVが維持されればディスカウント縮小は株価上昇要因
1株当たりNAVが12,000円で変わらないと仮定します。NAVディスカウント50%なら株価は6,000円です。市場の評価が改善してディスカウントが40%まで縮小すれば、NAVが増えなくても株価は7,200円になります。
| 1株当たりNAV | NAVディスカウント | 計算上の株価 |
|---|---|---|
| 12,000円 | 50% | 6,000円 |
| 12,000円 | 40% | 7,200円 |
| 12,000円 | 30% | 8,400円 |
このように、NAVが横ばいでもディスカウントの縮小だけで株価が上昇することがあります。自社株買い、財務不安の後退、投資成果の可視化、投資戦略への理解改善などは、ディスカウント縮小の材料になり得ます。
NAVそのものが下がれば、ディスカウントが縮小しても株価は下がる
反対にNAVが12,000円から8,000円へ低下したケースを考えます。ディスカウントが50%から40%へ改善しても、計算上の株価は6,000円から4,800円へ下落します。
| ケース | 1株当たりNAV | ディスカウント | 計算上の株価 |
| 当初 | 12,000円 | 50% | 6,000円 |
| NAV下落後 | 8,000円 | 40% | 4,800円 |
「NAVディスカウントが改善した」という情報だけでは不十分で、NAVそのものが増えているか減っているかを同時に見る必要があります。特にソフトバンクグループはArmなど市場価格が大きく動く資産の比率が高く、NAVの変動幅も大きくなりやすい会社です。
ソフトバンクグループの株価は「NAV×市場評価」で考えられる
ソフトバンクグループ株を単純化すると、「株価 ≒ 1株当たりNAV ×(1-NAVディスカウント率)」という枠組みで考えられます。これは将来の株価を正確に計算する公式ではありませんが、なぜ株価が動いたのかを分解するときに便利です。
株価が上がる経路は大きく2つあります。1つはArmやOpenAIなどの価値上昇、負債減少などによってNAVそのものが増えること。もう1つはNAVが同じでも、投資家の評価改善によってNAVディスカウントが縮小することです。反対にNAVの減少とディスカウント拡大が同時に起きると、株価には二重の下押し圧力がかかります。
- NAV上昇+ディスカウント縮小:株価に最も強い追い風になりやすい
- NAV上昇+ディスカウント拡大:資産価値は増えても株価上昇が抑えられることがある
- NAV下落+ディスカウント縮小:市場評価が改善しても株価が下落する場合がある
- NAV下落+ディスカウント拡大:株価に二重の逆風になりやすい
公式NAVはリアルタイムではない
ソフトバンクグループが公式サイトで示している1株当たりNAVは、直近に開示された決算期末日時点の数字です。2026年9月時点で公式ページに掲載されている基準日は2026年6月30日です。
しかし6月30日以降もArmやソフトバンク株式会社などの株価は毎日動き、米ドル/円も変化します。さらに7月1日にはOpenAIへの追加出資100億米ドルのセカンドトランシェが実行されました。そのため、6月末のNAV72.30兆円を9月の株価と単純比較して「現在のNAVディスカウントは○%」と断定すると、基準日がずれます。
実際、ソフトバンクグループが8月5日の株価などを部分的に反映して試算したプロフォーマNAVは58.3兆円で、6月末の72.3兆円から大きく変化しました。
上場資産は日次で推計しやすい
Armやソフトバンク株式会社のような上場資産は、保有株数と現在株価、為替などが分かれば、ある程度は現在価値を推計できます。Armは米ドル建てで取引されるため、株価だけでなく米ドル/円の変動も円換算したNAVに影響します。
たとえばArmの株価がドルベースで変わらなくても、円安が進めば円換算した保有価値は増えやすく、円高なら減りやすくなります。ソフトバンクグループのNAVを追う場合は、保有資産の株価と為替をセットで見る必要があります。
未上場資産まで含めた正確な日次NAVは分からない
OpenAIなど未上場資産には日々の市場価格がないため、外部から正確な日次NAVを計算することは困難です。上場資産だけを現在価格に更新し、未上場資産や純負債を前四半期末で固定する「簡易推計」はできますが、それはソフトバンクグループが公表する公式NAVとは異なります。
現在の株価とNAVを比較するときは、「公式NAVの基準日と株価の基準日をそろえる」か、「日次推計には未上場資産の更新が反映されていない」と明示することが重要です。
▼公式サイトはこちらNAVとLTVの違い
NAVと一緒に確認したいのがLTV(Loan to Value)です。NAVがソフトバンクグループの「価値」を見る指標なのに対し、LTVは保有資産に対してどの程度の負債を抱えているかを見る「財務安全性」の指標です。
ソフトバンクグループのLTVは「調整後純有利子負債÷保有株式価値」で計算されます。2026年6月末は純負債10.81兆円、保有株式価値83.11兆円なのでLTVは13.0%でした。
ソフトバンクグループはLTVを平時25%未満に管理
ソフトバンクグループは財務方針として、LTVを金融市場の平時は25%未満、異常時でも35%を上限として管理し、今後2年分の社債償還資金以上の手元流動性を確保するとしています。2026年6月末の13.0%は、この方針上の平時25%未満を大きく下回る水準です。
ただし、LTVは保有株式価値が下がるだけでも上昇します。負債額が変わらなくてもArmなどの価値が急落すれば、分母となる保有株式価値が小さくなりLTVが悪化します。NAV成長だけではなく、相場急変時にもLTVを管理できるかが重要です。
NAVとLTVはセットで見る
NAVが大きい会社でも、負債比率が高ければ資産価格下落への耐性は低くなります。反対にLTVが低く財務安全性が高くても、保有資産の価値が成長しなければ株主価値は増えません。
ソフトバンクグループを見るときは、「NAVがどれだけ増えているか」と「LTVが財務方針の範囲内に収まっているか」をセットで確認すると、成長性と安全性を分けて把握できます。
ソフトバンクグループのNAVは何で動く?
Armの株価
最も影響が大きいのはArmです。2026年6月末の保有株式価値の約60%を占めるため、Armの株価上昇はNAV増加の大きな要因になり、下落はNAV減少の大きな要因になります。半導体市況、AI需要、Armのロイヤルティー収入やライセンス収入、バリュエーションの変化を確認する必要があります。
OpenAIなど未上場企業の公正価値
OpenAIはソフトバンクグループのAI戦略の中核投資先であり、追加投資によって存在感がさらに高まっています。OpenAIの資金調達時の評価額や事業成長、収益性、将来の上場などを受けて公正価値が見直されれば、ソフトバンク・ビジョン・ファンド2の価値を通じてNAVに反映されます。
未上場企業は株式市場で日々価格が付かないため、NAVへの影響が四半期決算などのタイミングで大きく表面化することがあります。OpenAIの企業価値が上昇すれば大きな上振れ要因になりますが、評価額が見直されればNAVの下押し要因にもなります。
為替
ソフトバンクグループは米ドル建ての海外資産を多く保有しているため、為替もNAVを動かします。円安になれば同じ米ドル価値の資産でも円換算額は増えやすく、円高になれば減りやすくなります。
もっとも、ソフトバンクグループは外貨建て負債や為替ヘッジも活用しているため、「1円の円安=NAVが必ず一定額増える」という単純な関係ではありません。資産側と負債側の両方を見る必要があります。
新規投資・資産売却
新しい企業へ投資しただけでは、その瞬間にNAVが自動的に増えるわけではありません。現金を投資資産へ置き換えるだけなら、投資時点の価値移転に近いからです。その後、投資先の企業価値が投資額を上回って成長すればNAVの増加につながります。
反対に保有資産を売却する場合も、売却価格がNAV上の評価額を上回るか下回るか、税金やコストがどれだけ発生するかによって実現価値は変わります。「大型投資を発表したからNAVが増える」「資産を売ったからNAVが減る」と機械的に判断しないことが重要です。
純負債
NAVは保有株式価値から純負債を差し引くため、保有資産価値が同じなら純負債の増加はNAVの低下要因、純負債の減少はNAVの上昇要因です。ただし借入によって得た資金を同額の投資資産として保有する場合など、取引全体では単純な増減にならないこともあります。
ソフトバンクグループのように資産活用型の調達手段が多い会社では、負債総額だけではなく、アセットバック・ファイナンス調整後の純負債とLTVを確認した方が会社のNAV管理と整合します。
自社株買い
NAVディスカウントが大きい局面では、自社株買いも1株当たりNAVを考えるうえで重要です。会社が1株当たりNAVを大きく下回る価格で自社株を買い、その株式を消却すれば、会社から現金は減る一方、それ以上の割合で発行済株式数が減るため、条件次第で残った株主の1株当たりNAVが上昇します。
ソフトバンクグループは2021年11月に最大1兆円の自社株買いを決めた際、株式がNAVに比べて大きくディスカウントされている状況を是正し、適正な株主価値の実現を図ることを理由として明示しました。NAVディスカウントが大きいと、自社株買いが資本配分の選択肢として浮上しやすくなります。
NAV・PBR・PER・時価総額の違い
ソフトバンクグループを調べると、NAV以外にもPBR、PER、時価総額などさまざまな指標が出てきます。それぞれ見ている対象が異なります。
| 指標 | 何を見る指標か | ソフトバンクグループでの使い方 |
|---|---|---|
| NAV | 保有資産の時価-調整後純負債 | 投資持株会社としての資産価値を見る中心指標 |
| 1株当たりNAV | NAV÷自己株式を除く発行済株式数 | 株価との乖離を比較しやすい |
| PBR | 株価÷会計上の1株当たり純資産 | 会計簿価ベース。時価評価した投資資産とは差が出る |
| PER | 株価÷1株利益 | 利益に投資評価損益が大きく入るため単独判断しにくい |
| 時価総額 | 株価×発行済株式数 | 市場がソフトバンクグループ全体につけている価値 |
| LTV | 調整後純有利子負債÷保有株式価値 | 財務安全性を確認する指標 |
ソフトバンクグループ自身が「市場評価を見るうえではNAVと時価総額の比較が妥当」としている点は重要です。PBRやPERを補助的に使うことはできますが、NAVを無視して一般的な事業会社と同じ方法だけで割安度を判断すると、資産価値の大きな変化を見落とすことがあります。
ソフトバンクグループはNAVディスカウントをどう改善する?
NAVそのものを成長させる
最も本質的な方法は、保有投資先の価値を増やしてNAVそのものを成長させることです。ソフトバンクグループはAIを中心とする投資を進め、投資先の成長支援や新規投資を通じて中長期的なNAV最大化を目指しています。
仮にNAVディスカウント率が50%のままでも、NAVが2倍になれば理論上の市場価値も大きくなります。会社が繰り返しNAV成長を最優先と説明するのは、ディスカウントを短期的な株価対策だけで縮めるより、資産価値の拡大が持続的な株主価値につながると考えているためです。
財務安全性を維持する
NAVの成長には大型投資が必要になる一方、負債を増やしすぎればLTV上昇や信用力低下につながり、NAVディスカウントをかえって広げることもあります。ソフトバンクグループはLTVを平時25%未満、異常時35%以下に管理する財務方針を維持しています。
投資家にとっては、NAVを増やす「攻め」と、LTVを抑える「守り」を同時に実現できるかが重要です。
投資成果と投資戦略を市場に理解してもらう
ソフトバンクグループは、投資戦略の理解の難しさそのものがNAVディスカウントの要因だと認識しています。投資先がどのようにNAVを成長させるのか、資金をどう調達するのか、投資後にどのような価値を付加するのかを市場に説明し、成果で裏付けることがディスカウント改善につながります。
過去の投資家向け説明でも、NAVディスカウントが大きいほど株主還元を検討する必要性は高まる一方、根本的には投資家との対話や戦略説明を通じてディスカウントを解消する努力が重要だとの考えが示されています。
自社株買いを行う
自社株買いは、NAVディスカウントが非常に大きいときに株主価値を高める手段になり得ます。ソフトバンクグループは過去にNAVディスカウント是正を明示的な理由として自社株買いを行ってきました。
ただし、使える現金を自社株買いに回せば、その分だけ新しい成長投資や負債返済に使える資金は減ります。ソフトバンクグループにとっては「新規投資」「財務安全性」「株主還元」のどこへ資金を振り向けるかという資本配分のバランスが重要です。
ソフトバンクグループは2026年7月時点で、現在はNAV拡大に向けた成長投資を優先する方針を示しています。NAVディスカウントが大きいからといって、自社株買いが直ちに実施されるわけではありません。投資機会、LTV、手元流動性などを含めた資本配分の中で判断されます。
2042年に計画しているNAV1,000兆円構想とは?
孫正義氏は2026年版のソフトバンクグループレポートで、2042年にNAV1,000兆円を目指す構想を示しています。2010年3月末のNAVは約3兆円で、2026年6月23日時点の参考NAVは約74兆円まで拡大しました。そこから次の16年間で1,000兆円を目指すという非常に大きな長期目標です。
この1,000兆円は会社の業績予想や達成が保証された数値ではありません。現在見えている資産を積み上げるだけでは実現できず、新たな事業や投資先を育てる必要があると会社自身も説明しています。投資家がNAVを使う際は、長期目標そのものより、「実際に四半期・年度単位でNAVが増えているか」「その成長が特定資産の株価上昇だけに依存していないか」を確認する方が現実的です。
ソフトバンクグループのNAVを投資判断に使う方法
NAVはソフトバンクグループの割安度を見るうえで有力ですが、1つの数字だけで投資判断を完結させるのではなく、次の順番で確認すると整理しやすくなります。
- 公式NAVの基準日を確認する。現在株価と比較するなら、基準日が大きくずれていないかを見る
- 1株当たりNAVと株価からNAVディスカウントを確認する
- 過去のディスカウント水準と比較し、現在だけが極端なのかを確認する
- ArmやOpenAIなど主要資産の価値が今後増えるかを考える
- LTVを確認し、大型投資を続けても財務安全性を維持できるかを見る
- NAVディスカウントが縮小する具体的な材料があるかを確認する
- 税金考慮前・未上場資産評価などNAVの限界も踏まえる
特に重要なのは、「今のNAVが高いか」より「今後のNAVが増えるか」です。過去に50%前後のNAVディスカウントが長期間続いてきた以上、単に割引率が大きいだけでは株価上昇の十分条件になりません。NAV成長とディスカウント縮小の両方を分けて考えることで、ソフトバンクグループ株の見方がかなり整理しやすくなります。
ソフトバンクグループのNAVに関するよくある質問
ソフトバンクグループの最新NAVはいくら?
直近の決算期末NAVは2026年6月30日時点の72.30兆円です。保有株式価値83.11兆円から純負債10.81兆円を差し引いています。なお、会社は8月5日の株価・為替などを部分的に反映した参考値として、プロフォーマNAV58.3兆円も公表しています。
1株当たりNAVはいくら?
2026年6月末のNAV72.30兆円を、自己株式を除く発行済株式総数56億9,900万株で割ると、1株当たりNAVは約12,686円です。
NAVディスカウント率はいくら?
2026年6月30日の参考株価5,963円と、同日基準の1株当たりNAV約12,686円を比較すると、NAVディスカウントは約53%です。現在の株価と比較する場合は、公式NAVが6月末時点である点に注意が必要です。
NAVディスカウントが50%なら株価は2倍になる?
2倍になるとは限りません。1株当たりNAVが変わらないまま50%のディスカウントが完全に解消されれば、計算上は株価が2倍になります。ただし、ソフトバンクグループでは過去も40~50%台のディスカウントが長期間続いており、NAV自体もArmやOpenAIなどの価値によって変動します。さらに税金、未上場資産の不確実性、資金調達、経営への評価なども株価とNAVの差に影響します。「50%割安だからいずれ2倍になる」と単純に判断することはできません。
NAVとPBRは何が違う?
PBRは株価を会計上の1株当たり純資産で割った指標です。NAVは保有している投資資産を時価・公正価値ベースで評価し、調整後純負債を差し引きます。投資持株会社であるソフトバンクグループでは、会計簿価より現在の保有資産価値を反映するNAVの重要性が高くなります。
NAVとPERはどちらを見るべき?
ソフトバンクグループではNAVの方が企業価値を捉えるうえで中心的です。PERも株価評価の参考にはなりますが、純利益に投資先の評価益・評価損が大きく反映されるため、一般的な事業会社ほど安定した尺度になりません。
NAVと時価総額の違いは?
NAVはソフトバンクグループが保有する資産価値から調整後純負債を差し引いた価値です。時価総額は株式市場がソフトバンクグループ全体につけている価格です。時価総額がNAVを下回る状態がNAVディスカウントです。
まとめ
ソフトバンクグループのNAVは、保有株式価値から調整後純有利子負債を差し引いた時価純資産であり、戦略的投資持株会社である同社を評価する中心的な指標です。直近の決算期末NAVは72.30兆円、1株当たりでは約12,686円でした。6月30日の株価5,963円と比較するとNAVディスカウントは約53%です。なお、8月5日時点の市場価格を部分的に反映したプロフォーマNAVは58.3兆円で、Armなど主要資産の値動きによってNAVが短期間で大きく変わることを示しています。
もっとも、50%のディスカウントだけを理由に割安と判断することはできません。ソフトバンクグループでは過去も40~50%台のディスカウントが長期間続いており、NAVは税金考慮前です。OpenAIなど未上場資産の価値、Armへの集中、巨額投資と資金調達、資産の流動性、投資戦略への評価などが株価とNAVの差につながっています。
投資判断では、現在のNAVディスカウント率だけでなく、ArmやOpenAIなどの成長によってNAVそのものが増えるか、LTVを低く保ちながら大型投資を続けられるか、投資成果の可視化や株主還元によってディスカウントが縮小するかを分けて見ることが重要です。
▼公式サイトはこちら出典
ソフトバンクグループ株式会社「1株当たりNAV情報」
https://group.softbank/ir/stock/sotp
ソフトバンクグループ株式会社「2027年3月期 第1四半期決算 投資家向け説明会(財務編)」
https://group.softbank/media/Project/sbg/sbg/pdf/ir/presentations/2026/investor-finance_q1fy2026_01_ja.pdf
ソフトバンクグループ株式会社「株価を意識した経営の実施状況」
https://group.softbank/ir/investors/share_price_consciousness
ソフトバンクグループ株式会社「経営方針・対処すべき課題」
https://group.softbank/ir/investors/management_policy
ソフトバンクグループ株式会社「よくあるご質問と回答」
ソフトバンクグループレポート2026 トップメッセージ(孫正義)
https://group.softbank/ir/financials/annual_reports/2026/message/son
ソフトバンクグループレポート2026 CFOメッセージ(後藤芳光)
https://group.softbank/ir/financials/annual_reports/2026/message/goto
ソフトバンクグループ株式会社「OpenAIへの追加出資に関するお知らせ」(2026年2月27日)
https://group.softbank/news/press/20260227
ソフトバンクグループ株式会社「OpenAIへの追加出資(ファーストトランシェ)の実行に関するお知らせ」(2026年4月1日)
https://group.softbank/news/press/20260401_0
ソフトバンクグループ株式会社「OpenAIへの追加出資(セカンドトランシェ)の実行に関するお知らせ」(2026年7月1日)
https://group.softbank/news/press/20260701
ソフトバンクグループ株式会社「自己株式取得に係る事項の決定に関するお知らせ」(2021年11月8日)
https://group.softbank/news/press/20211108
ソフトバンクグループ株式会社「2026年3月期 投資家向け説明会(財務編)」
https://group.softbank/media/Project/sbg/sbg/pdf/ir/presentations/2025/investor-finance_q4fy2025_01_ja.pdf
ソフトバンクグループ株式会社「事業等のリスク」
https://group.softbank/ir/investors/management_policy/risk_factor





コメント