それまで大きく上昇していた銀行株は、2026年秋に調整しています。大きな背景として考えられるのは、これまで金利上昇による増益期待を先取りして買われてきたことと、2027年後半から2028年ごろに利上げが終盤を迎えるという見通しが示されていることです。
銀行の利益が増えていても、株価を押し上げる追加の期待が弱まれば値下がりします。
この記事では、直近の下落状況と金利・業績の関係を確かめ、今後の下落リスクや、買う・売る・持ち続ける際の判断材料を解説します。
※本記事は2026年10月20日時点の開示資料をもとに作成しています。株価の比較には原則として2026年10月19日までの終値を使用しています。
銀行株はなぜ下がる?
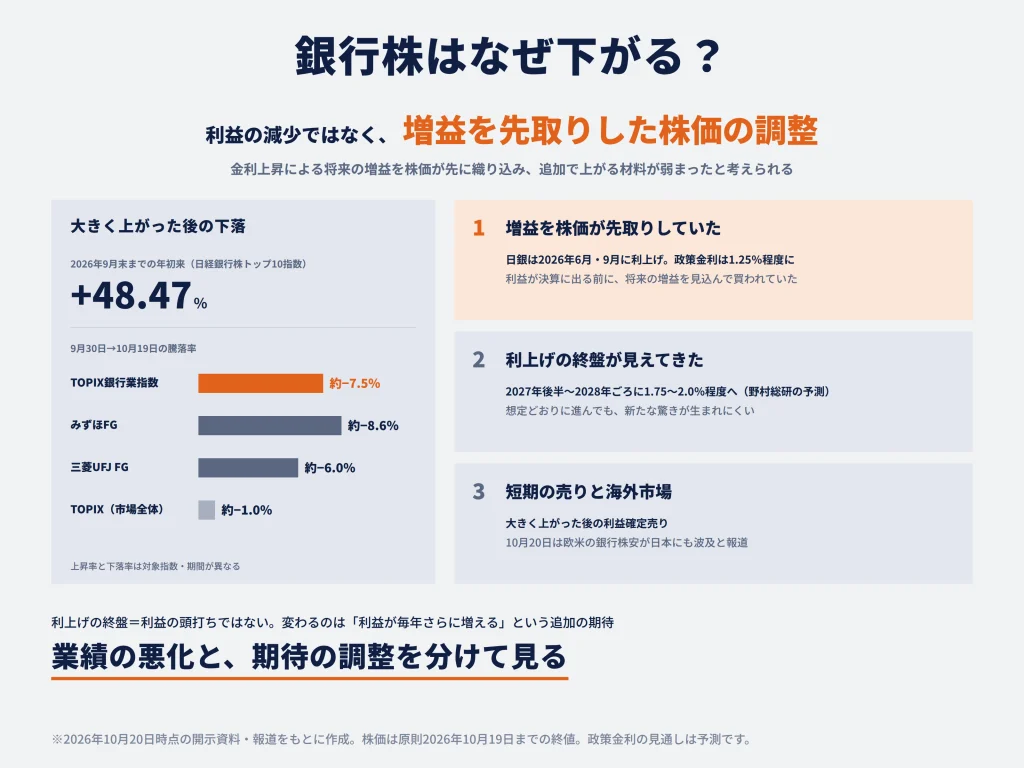
2026年秋の銀行株の下落は、銀行の利益が減少しているというより、将来の利上げと増益を先取りして上がってきた株価が調整していると考えられます。背景は大きく次の3つです。
- 金利上昇による将来の増益を、株価がすでに先取りしていた
- 2027年後半から2028年ごろに利上げが終盤を迎えるという見方が示され、増益期待の上積みが限られ始めた
- 利益確定売りや海外金融市場の変動が短期的な下落を大きくした
銀行株は直近でどれくらい下落した?
銀行株の値動きを幅広く表すTOPIX業種別株価指数「銀行業」は、2026年9月30日の781.56から10月19日の722.81へ下落しました。騰落率はマイナス7.5%です。同期間のTOPIX全体は4,108.65から4,067.48へ約1.0%の下落でした。銀行株は株式市場全体に比べて大きく売られていたことが分かります。
三菱UFJフィナンシャル・グループの株価は、同じ期間に3,700円から3,478円へ約6.0%下落しました。みずほフィナンシャルグループは8,855円から8,094円へ約8.6%の下落です。指数と個別株の値下がり率に差があるのは、銀行ごとの事業構造や株価評価、短期的な売買動向が異なるためです。
| 指数・銘柄 | 9月30日終値 | 10月19日終値 | 期間騰落率 |
|---|---|---|---|
| TOPIX銀行業指数 | 781.56 | 722.81 | 約−7.5% |
| TOPIX | 4,108.65 | 4,067.48 | 約−1.0% |
| 三菱UFJフィナンシャル・グループ | 3,700円 | 3,478円 | 約−6.0% |
| みずほフィナンシャルグループ | 8,855円 | 8,094円 | 約−8.6% |
一方、2026年9月末までの年初来では、日経銀行株トップ10指数が48.47%上昇していました。これは上記のTOPIX銀行業指数とは対象銘柄や計算方法が異なる指数ですが、銀行株が秋の下落前まで大幅に買われてきたことを示しています。
9月末からの短期では下落していても、年初から見れば銀行株は大きく上がった後の水準にあります。したがって、足元の下落が先行した株価上昇の調整なのか、銀行の収益力そのものが低下し始めたのかを区別します。
下落率は比べる期間によって変わります。また、業種別指数の下落率がすべての銀行株に当てはまるわけではありません。銀行株をすでに持っている人は、保有銘柄と銀行業指数の値動きを比較すると、銀行業全体の売りなのか、特定の銀行の材料による下落なのかを考える手掛かりになります。
金利上昇による増益期待が株価に先行して織り込まれていた
銀行株が買われてきた主要な背景は、日本銀行が長く続いた低金利政策を転換して金利を引き上げる「金融政策の正常化」です。日本銀行は2026年6月と9月に利上げを行い、9月の政策変更によって短期の政策金利は1.25%程度になりました。長年の低金利環境からの変化は、銀行にとって貸出金利を引き上げ、利息収入を増やす機会となります。
ただし、株価は金利上昇による利益が実際に決算に計上されるまで待つわけではありません。投資家は数四半期から数年先の収益改善を予測して株を買うため、利益が増え始めるよりも早く株価が上昇することがあります。例えば「今後の追加利上げで利益が大きく増える」と市場が予想すれば、実際の利上げ前から銀行株には買いが入りやすくなります。
このように将来の好材料が株価に反映されることを、「織り込み」と呼びます。織り込みが進んだ後は、決算が前年より良いかどうかだけでなく、発表内容が市場の予想を上回るかによって株価が動きます。
| 発表された業績・見通し | 株価が反応する理由 |
|---|---|
| 市場予想を上回る増益や利益予想の上方修正 | 従来より大きな将来利益を見込めるため、株価の上昇材料になる |
| 前年より増益だが、市場予想どおり | 増益がすでに株価に反映されており、追加の買い材料になりにくい |
| 前年より増益だが、市場予想には届かない | 将来利益への期待が下がり、増益決算でも売られることがある |
業績の改善と株価の上昇は長期的には結びつきますが、同じ時期に進むとは限りません。株価の上昇が鈍ると、先に買っていた投資家が利益を確定するために売ることもあります。
したがって、株価の動きを読むには「利上げのニュースが好材料か」という単純な分類を超え、発表前にどのような予想が広がり、発表内容がその予想を上回ったかを考える必要があります。これは銀行株だけでなく、決算発表で株価が大きく動く銘柄にも共通する考え方です。
2027年後半〜2028年ごろに利上げが終盤を迎えるとの見通しが出ている
銀行株が上がりにくくなる背景には、利上げの最終到達点がある程度予測できるようになったこともあります。最終到達点とは政策金利が最終的に何%まで引き上げられるかという見通しで、金融市場では「ターミナルレート」と呼ばれます。
野村総合研究所は2026年9月18日に公表した見通しで、日本銀行の政策金利が2027年後半〜2028年ごろに1.75〜2.0%程度の最終到達点へ近づくと予想しています。2026年12月か2027年1月の追加利上げを想定し、その後は利上げペースが緩やかになるとの見方です。
| 区分・時期 | 政策金利の水準 | 情報の位置づけ |
|---|---|---|
| 2026年9月 | 1.25%程度 | 日本銀行による政策変更後の水準 |
| 2027年後半〜2028年ごろ | 1.75〜2.0% | 野村総合研究所が2026年9月18日に示した予測 |
利上げの終盤が視野に入る段階でも、追加利上げ自体は続く見通しです。物価が想定以上に上がれば最終到達点が上振れし、景気が弱まれば到達時期が遅れる可能性があります。
それでも、利上げの回数と最終的な水準について一定の目安が見えてくることは、銀行株にとって意味があります。政策金利が1.25%から1.5%、さらに1.75%へ上がる予想がすでに株価に入っているなら、そのシナリオどおりに利上げが進んでも、新たな驚きは生まれません。追加の株価上昇には、予想を超える貸出と預金の金利差の拡大、貸出増加、株主還元などが材料になります。
利上げが終盤を迎えることと、銀行の利益が頭打ちになることは同じではありません。金利が高い水準で維持されれば銀行は利息収入を得続けられます。低金利時代に実行した貸出の金利が順次見直されれば、利上げ停止後も利益拡大が続く場合があります。利上げの終盤が意識されると変化し得るのは、金利上昇によって利益が毎年さらに大きく増えるという追加的な期待です。
政策金利が将来どこまで上がり、どの程度の期間その水準にとどまるかによって、銀行の利益予想と株価の反応は変わります。
| 今後の金利シナリオ | 銀行の利益への影響 | 株価の見方 |
|---|---|---|
| 政策金利が市場の想定どおり1.75%程度に到達する | 利息収入が想定どおり拡大する | 増益をすでに株価が先取りしていれば、追加上昇は限定的になり得る |
| 市場の想定を超えて2.0%より高くなる | 利息収入の上積みを期待できるが、借入先の負担増にも注意 | 上方修正の材料となる一方、景気減速や貸倒れに備える費用の増加が重荷になり得る |
| 利上げを終え、高い金利が長く続く | 高まった利息収入を維持しやすい | 高い利益水準への評価は保たれやすいが、成長が鈍れば株価の評価は下がり得る |
| 早期に利下げへ転じる | 将来の利息収入や利ざやが縮小し得る | それまでの増益予想の見直しにつながる |
利上げの終盤が意識されると、銀行株の追加上昇に必要な増益期待が高まりにくくなります。2026年秋の株価下落は、銀行の利益が改善していることと、その改善を株価がどれだけ先取りしていたかを合わせて考える必要があります。
利益確定売りや国内外の相場環境も短期的な下落に影響する
銀行株のように長期間買われた銘柄では、投資家が利益を確定するために株を売ることがあります。株価が大幅に上昇したあと、利上げの先行きに対する見方が少し変わっただけでも、売却するきっかけになりやすくなります。短期の売り注文が集中すれば、決算内容に大きな変化がなくても株価が下がることがあります。
2026年10月20日の東京市場では、前日の欧米の銀行株安が日本の銀行株にも波及したと報じられました。さらに20年物国債の入札を受けて国内長期金利の上昇が一服するとの見方が広がり、午後には銀行株の下落が進んだと報じられています。海外金融株の下落を受けた投資家の持ち高調整と、国内金利の先行きへの期待変化が重なった事例です。こうした売買は、日本の各銀行の貸出収益がその日に悪化したことを意味しません。
より長い期間の株価を左右するのは、銀行の利益予想と、その利益に対して投資家がどの程度の価格を払うかという判断です。下落後の見通しを考える際は、足元の売買動向と中長期的な収益力を区別します。
利上げが続いても銀行株が下がるのはなぜ?
利上げが続いても銀行株が下がるのは、将来の増益をすでに株価が先取りしている場合があるためです。 銀行の収益を左右するのは金利や貸出の状況ですが、株価はそれらを踏まえた将来利益の予想と現在の株価との比較で動きます。
利上げは貸出金利の上昇を通じて銀行の利益を増やしやすい
銀行は預金などで集めた資金を企業や個人へ貸し出し、貸出先から利息を受け取ります。一方、預金者にも利息を支払います。貸出金利と預金金利の差を預貸金利ざや(以下、利ざや)と呼びます。利上げで貸出金利が上昇しても預金金利がそれほど上がらなければ、利ざやが広がり、利息収入の増加につながります。
例えば、次のような変化が起きたとします。
| 項目 | 利上げ前 | 利上げ後 |
|---|---|---|
| 貸出金利 | 年1.5% | 年2.0% |
| 預金金利 | 年0.1% | 年0.3% |
| 利ざや(貸出金利と預金金利の差) | 1.4ポイント | 1.7ポイント |
貸出残高や預金残高などを一定とした、利ざやの変化の例です。実際の銀行の資金利益は、預貸金以外の有価証券運用、資金調達の構成などにも左右されます。利ざやの差が0.3ポイント広がったとしても、銀行全体の利益率がそのまま0.3ポイント改善するわけではありません。
銀行の貸出には、借入期間中の金利が一定の固定金利型と、市場金利などに応じて金利が見直される変動金利型があります。変動金利の貸出が多いほど政策金利の変更が比較的早く収益に反映されやすく、固定金利の貸出が多い場合は契約満了や借り換えを通じて徐々に反映されます。一方、預金金利の引き上げが早ければ、利益改善には時間がかかります。
そのため、政策金利が同じ幅だけ上がっても銀行ごとの増益幅には差が生じます。比較する際には、次の条件が収益にどう影響するかを確認します。
- 固定金利型と変動金利型の貸出の割合
- 預金の種類や残高と、預金金利の引き上げ速度
- 貸出金利が契約更新や借り換えで見直される時期
変動金利の貸出が多く、預金コストの上昇が緩やかな銀行ほど、利上げによる利益改善が早く表れやすくなります。
利上げの効果は、実際の決算にも表れています。三菱UFJフィナンシャル・グループは2026年4〜6月期の決算資料で、円金利上昇による業務純益(銀行の貸出や手数料など本業で得た利益)へのプラス影響を約600億円と説明しました。同期間の業務純益は8,090億円で、前年同期より2,660億円増加しています。業務純益の拡大には、円金利の上昇だけでなく、貸出残高の増加や手数料収入の伸長も寄与しました。
また、金融庁の地域銀行(地方銀行・第二地方銀行など)の集計では、2026年3月期の資金利益は前期の4兆2,367億円から4兆9,747億円へ増加しています。低金利環境が長く続いた銀行にとって、金利正常化は本業の収益改善につながっているといえます。ただし、預金金利が急上昇したり、貸出需要が減ったりすれば、利ざや拡大の幅は小さくなります。
利益が増えても、評価倍率が下がれば銀行株は下落する
金利上昇が銀行利益を押し上げても、株価に対する投資家の評価が下がれば銀行株は値下がりします。前年より利益が増えたかと、従来想定した将来利益が実現しそうかは区別して考えます。
例えば、ある銀行の利益について次のように将来予想が変わったとします。どちらの見通しでも利益は増え続けますが、後の年度ほど当初の予想との差が広がります。
| 利益の予想(仮定) | 今期 | 来期 | 再来期 |
|---|---|---|---|
| 当初の市場予想 | 100 | 120 | 140 |
| 見直し後の市場予想 | 100 | 115 | 125 |
当初の高い成長予想をもとに株が買われていた場合、今期の利益が予想どおりでも、来期以降の見通しが引き下げられれば、投資家がその銀行株に払いたい価格は下がります。こうした期待の修正が、好決算と株価の下落を同時に生みます。
この期待の変化はPER(株価収益率)やPBR(株価純資産倍率)といった評価倍率に表れます。PERは株価が1株あたりの利益の何倍か、PBRは株価が1株あたりの純資産の何倍かを示します。株価が上がると、利益や純資産が変わらない限り評価倍率は高くなります。期待が十分に高くなった局面では、利益が順調に増え続けても、評価倍率が低下することで株価が下がる場合があります。
銀行の1株あたり利益(EPS)とPERの関係を、仮の数字で考えてみます。
| 項目 | 今期 | 翌期 |
|---|---|---|
| 1株あたり利益(EPS) | 100円 | 110円(10%増) |
| PER | 15倍 | 12倍 |
| 株価(EPS×PER) | 1,500円 | 1,320円(12%下落) |
利益は10%増えても、PERが15倍から12倍に低下すると株価は12%下がります。利益の増加を評価倍率の低下が上回れば、業績が良くても株価は下がるという関係です。
銀行株では、純資産に対する収益力を示すROE(自己資本利益率)とPBRの関係も注目されます。高いROEを継続できる銀行は、高めのPBRで評価されやすい傾向があります。一方、利上げ効果の上積みが一巡してROEの改善が鈍ると予想されれば、PBRが下がることがあります。評価倍率は、投資家が将来の利益に対してどの程度の価格を支払いたいかを反映しています。
利上げが止まっても、銀行の利益が増え続ける理由
政策金利が上昇を終えても、銀行の利益がすぐに減るわけではありません。金利が高い状態で維持されるなら、次のような収益拡大の経路が残ります。
- 過去の利上げの反映:以前の低い金利で実行した貸出も、契約更新や借り換え、新規融資などを通じて段階的に高い金利へ移ります。
- 貸出残高の増加:利ざやが横ばいでも、貸し出す金額が増えれば利息収入が増えます。
- 金利以外の収益拡大:決済・手数料・資産運用などの収益が伸びれば、銀行全体の利益も増えます。メガバンクでは海外事業の動向も関係します。
このため、利上げが終了する時点と、銀行の利益成長が鈍る時点は一致しないことがあります。
ただし、金利上昇による利益の伸びが一巡すれば、今後の増益率は落ち着きやすくなります。利益水準が高いこと、利益成長率が鈍ること、株価が下がることはそれぞれ異なります。 銀行株を評価する際には、高い利益を今後どれだけ維持できるかと、その成長率が現在の株価に見合っているかを別々に考える必要があります。
利益が毎年20%増えると期待されていた銀行について、今後の増益率が5%程度に落ち着くという見通しへ変われば、利益が減少していなくても株価は見直されます。金利上昇の恩恵が続くことと、それを成長材料として高く評価し続けることは別です。
2026年秋の銀行株下落は一時的な調整?まだ下がる?
2026年秋の銀行株下落は、2026年4〜6月期の決算を見る限り、収益力の低下よりも将来の増益期待の調整という側面が大きいと考えられます。 ただし、株価が先行して大幅に上がっていた場合、業績が好調でも調整が長引くことがあります。下落が落ち着くかは、銀行の将来利益の予想と現在の株価評価がどこで釣り合うかによります。
直近の銀行決算を見る限り、2026年秋の下落は業績悪化だけでは説明できない
2026年4〜6月期のメガバンク3社の親会社株主純利益(グループの最終的な利益のうち親会社株主に帰属する額)は、三菱UFJフィナンシャル・グループが8,094億円、三井住友フィナンシャルグループが5,013億円、みずほフィナンシャルグループが4,229億円でした。前年同期比ではそれぞれ約48%、約33%、約46%の増益です。銀行株が下落する一方、直近の公表決算は好調だったことが分かります。
| メガバンク | 2026年4〜6月期の親会社株主純利益 | 前年同期比 |
|---|---|---|
| 三菱UFJフィナンシャル・グループ | 8,094億円 | 約+48% |
| 三井住友フィナンシャルグループ | 5,013億円 | 約+33% |
| みずほフィナンシャルグループ | 4,229億円 | 約+46% |
三菱UFJフィナンシャル・グループでは円金利上昇に加え、持分法による投資損益(出資先企業の利益などのうち、出資比率に応じて取り込む損益)や、債券・為替の取引などによる収益も伸びました。三井住友フィナンシャルグループも2026年4〜6月期の連結業務純益が7,223億円となり、前年同期の5,442億円から増えています。みずほフィナンシャルグループも業務純益が拡大しています。
地域銀行についても2026年3月期の金融庁集計では、当期純利益が前期の1兆3,088億円から1兆8,043億円へ約38%増えました。貸出金残高も333.2兆円から349.1兆円へ増えています。銀行の本業収益が幅広く改善していることを示す数字です。
こうした決算数値を株価評価に使う際には、次の違いを確認します。
- 対象期間:メガバンクの決算は2026年4〜6月期、金融庁による地域銀行の集計は2026年3月期までの数字です。9月以降の利上げや10月の金融市場の変動の影響は、これからの決算で確認します。
- 利益の中身:株式売却益や出資先の利益が大きい場合、同規模の増益が毎年続くとは限りません。本業の利息・手数料収益も確認します。
- 銀行ごとの違い:地域銀行全体が増益でも、各銀行の有価証券の損益や自己資本、融資先の状況には差があります。
中長期の株価を考える際は、預金金利の上昇分を差し引いた貸出収益の改善や貸出残高の拡大が、継続的な利益成長を支えているかを見ます。
下落が落ち着く条件:期待の調整が進み、利益成長が続く場合
銀行株の下落が落ち着く一つの条件は、利上げによる増益期待を織り込み直した株価が、銀行の持続的な収益力と釣り合うことです。株価が下がって評価倍率が落ち着けば、同じ利益予想でも以前より割高感は小さくなります。そのうえで収益改善が続けば、買いが戻る余地も生まれます。
例えば、利上げが2027年後半〜2028年ごろに終盤を迎えるとしても、国内貸出の利ざや改善が続き、貸出残高も増加していれば、銀行の利益は当初予想以上に伸びる可能性があります。そこで企業が利益予想を上方修正したり、増配や自社株買い(自己株式取得)を拡大したりすれば、投資家が評価を見直す材料になります。
株主還元が重要になるのは、銀行が生み出した利益のうち、どれだけが株主に戻るかを左右するためです。ただし、自社株買いは発表だけで株価上昇が保証されるものではありません。取得規模や市場に流通する株数、今後の収益力との関係を確認します。
株価の調整が落ち着くかを考えるときは、日銀の利上げ結果だけでなく、決算資料の次の項目を確認します。
| 決算資料で確認する項目 | 判断できること |
|---|---|
| 国内の利ざや | 貸出から得られる金利収益の改善が続いているか |
| 預金コスト | 預金者に支払う利息がどの程度増えているか |
| 貸出残高 | 利ざやだけでなく融資量の拡大で利益が増えているか |
| 業績予想の修正 | 会社自身が利益見通しを上げたか下げたか |
| 自己資本の余裕 | 想定外の損失を吸収し、配当や自社株買いを維持できるか |
これらが市場の従来予想を上回って改善すれば、利上げ終盤への懸念を補う材料になり得ます。
下落が長期化する条件:利益予想や株価評価が下方修正される場合
銀行株の調整が長引くのは、市場が予想していた利益成長が実現しにくくなった場合です。収益と株価評価の主な下押し要因は次のとおりです。
| 下落が長引く要因 | 起こる変化 | 銀行の利益・株価への影響 |
|---|---|---|
| 預金金利の引き上げ競争 | 預金者へ支払う利息が増える | 利ざやの改善幅が縮み、収益予想が下がる |
| 景気減速や企業倒産の増加 | 借入先の返済負担が増え、貸倒れに備える費用が拡大する | 利息収入の増加を上回れば、銀行の利益が減る |
| 株価評価の引き下げ | 投資家が払ってもよいと考えるPBRなどの倍率が下がる | 利益予想の下方修正と重なると、下落が長引きやすい |
緩やかな利上げと景気回復が両立する間は、銀行の貸出収益は増えやすい環境です。
短期的な株価下落の段階では、利ざやの鈍化がすでに始まったのか、投資家が将来の鈍化を先読みしているだけなのかを区別します。今後の四半期決算で利益予想が据え置かれ、利ざやも改善していれば、少なくとも業績悪化を理由に売る判断は弱まります。
株価だけが下がる場合と、株価と利益予想が同時に下がる場合は、投資判断が大きく異なります。
| 比較項目 | 株価だけが下がる場合 | 株価と利益予想が同時に下がる場合 |
|---|---|---|
| 何が変化したか | 将来の好材料に対する期待や評価倍率 | 将来に得られる利益の額と、それに対する評価 |
| 割安になったか | 収益力に変化がなければ、以前より割安になり得る | 株価が安く見えても、利益の減少を考慮すると割安とは限らない |
| 今後の確認点 | 利益見通しが保たれるか | 金利差の縮小や貸倒れに備える費用の増加が止まるか |
複数四半期にわたる利ざやの悪化や貸倒れに備える費用の増加は、投資判断を見直す材料になります。
一部の銀行では国債などの含み損が負担になる
金利上昇は利ざや改善につながる半面、銀行が以前から保有している債券の価格を下げます。既に発行された低利回りの国債より、新しく発行される高利回りの国債の方が魅力的になるため、古い債券の市場価格が下落するからです。まだ売却していない債券の購入価格と現在の市場価格との差による損失を、評価損(含み損)と呼びます。
金融庁の集計では、地域銀行の2026年3月期の資金利益は前年より7,381億円増えましたが、国債等債券関係損益はマイナス4,750億円からマイナス1兆1,557億円へ悪化しています。金利上昇による収益の増加と、債券取引の損失が同時に現れた例です。債券関係損益は決算に計上された売却損益などで、保有債券の含み損の総額とは異なります。
| 地域銀行の損益項目 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 資金利益 | 4兆2,367億円 | 4兆9,747億円 |
| 国債等債券関係損益 | −4,750億円 | −1兆1,557億円 |
| 当期純利益 | 1兆3,088億円 | 1兆8,043億円 |
含み損の重さは銀行ごとに異なります。保有債券の金額、満期までの長さ、金利リスクのヘッジ状況、自己資本の余裕によって影響が変わるためです。日本銀行は2026年4月の金融システムレポートで、金融機関全体の円債評価損が拡大する一方、債券残高の削減や保有債券の残存期間を短くする対応が進み、金融システムは全体として安定性を維持していると評価しています。
したがって、債券の含み損を銀行株全体の下落の主因として一律に扱うのではなく、個別銀行の投資リスクを見極める項目として重視するのが合理的です。とりわけ地方銀行では、利ざや改善の大きさと、含み損に耐えられる自己資本の厚さをセットで確認する必要があります。
銀行の財務を見る際は、国債の含み損と、融資先の返済が滞る不良債権を区別します。
| 比較項目 | 国債などの含み損 | 不良債権 |
|---|---|---|
| 主な発生原因 | 市場金利が上昇し、保有債券の価格が下がる | 融資先の業績・資金繰りが悪化し、返済が難しくなる |
| リスクの種類 | 金利変動による市場価値の変化 | 貸出先の信用に関する問題 |
| 決算資料で見る箇所 | 有価証券の評価損益、債券関係損益、自己資本 | 与信関係費用(貸倒れに備える費用)、不良債権残高・比率 |
いずれも銀行の財務に負担を与えますが、発生する仕組みと影響額は銀行によって異なります。
銀行株は下落している今、買ってもいい?
銀行株を新たに買う価値があるかは、値下がり幅ではなく、今の株価が今後の利益や株主還元に見合っているかで決まります。 金利上昇で収益力が改善している銀行でも、すでに将来の増益を大きく織り込んだ株価なら、追加の上昇余地は限られます。反対に、利益の見通しが変わらないまま過度に売られた銘柄には、投資する価値が高まることがあります。
株価が下がっただけでは割安とは限らない
仮にある銀行の株価が2,000円から1,800円へ下がれば、以前より安く購入できます。しかし、1,800円が割安かどうかは、その銀行が将来どれだけ利益を生むかによって変わります。予想していた数年間の増益が実現しなくなったなら、200円下がったあとでも割高な場合があります。
銀行株の割高・割安を判断する際にはPBRを確認します。例えばPBR1.5倍なら、純資産1円に対して市場が1.5円の値段を付けている計算です。2026年10月19日時点の銘柄スカウターライトによると、三菱UFJフィナンシャル・グループのPBRは1.72倍、みずほフィナンシャルグループは1.71倍でした。両社の株価は9月末から下がっていましたが、PBRが1倍を下回ったわけではありません。
PBRを考える際はROE(自己資本利益率)を合わせて確認します。例えば同じ純資産100円の銀行でも、年間5円の利益を生む銀行と12円の利益を生む銀行では、収益力に大きな差があります。
どちらの銀行も純資産100円、株価170円(PBR1.7倍)と仮定して比べてみます。
| 項目 | 銀行A | 銀行B |
|---|---|---|
| 純資産 | 100円 | 100円 |
| 年間利益(仮定) | 5円 | 12円 |
| ROE | 5% | 12% |
| 株価(PBR1.7倍) | 170円 | 170円 |
| 株価に対する年間利益の割合 | 約2.9% | 約7.1% |
同じ株価でも、収益力の高い銀行Bの方が多くの利益を生みます。ただし、株価に対する利益の割合は過去または仮定の数字による比較であり、将来の投資利回りではありません。利益が一時的な株式売却益で押し上げられたものなら、そのROEが今後も続くとは限りません。
銀行が高いROEを継続できるなら、PBRが1倍を超える評価にも合理性があります。PBRが高いから必ず割高、低いから必ず割安とはいえず、持続可能なROEと現在の株価を比べて判断します。
買い場になり得るのは、収益力が保たれたまま株価が調整した場合
銀行株が買い場になりやすいのは、利益成長の前提が維持されているのに、株価がそれ以上に下落した場合です。金利上昇の収益効果が続くことに加え、貸出残高や手数料収入が増え、費用や貸倒れに備える費用が管理できているなら、銀行の稼ぐ力は高まります。こうした状況で株価だけが大幅に調整すれば、将来利益に対して支払う価格は以前より低くなります。
ただし、投資家が考える「割安」は、将来予測によって変わります。利上げが終盤に近づいても、貸出金利の見直しが続いて利益が増えると考えるなら、収益成長に対して株価が安いと判断できます。逆に、預金金利や貸倒れに備える費用の増加で利益が伸びなくなると考えるなら、同じ株価でも割高に見えます。
銀行株の購入を考えるなら、現在の価格から期待できる増益・配当と、予想が外れた場合の下落幅を比較することが重要です。例えば、良好な決算が続いた場合の上昇余地が10%程度しかないのに、業績予想が下方修正されると30%下落する可能性を考えているなら、購入条件として魅力があるとは言いにくいでしょう。数値は例示ですが、上値だけでなく下値を考える必要があることを示しています。
購入価格を評価するには、今後の業績を少なくとも次の3つの場合に分けて考えます。
| 想定する状況 | 銀行の利益の見通し | 現在の株価を評価する際の考え方 |
|---|---|---|
| 金利収益と貸出残高の改善が続く | 増益が続く | 将来利益に対して株価が安くなった可能性がある |
| 利上げの終盤が見え、利益成長が鈍る | 利益は増えるが増益率は低下する | 従来の高い評価倍率を維持できるかを再検討する |
| 景気悪化や損失計上で利益予想が下がる | 減益または利益の下方修正 | 株価が下がっても、将来利益に対してまだ割高な可能性がある |
それぞれの場合にどの程度の利益・配当が見込めるかを考えれば、株価の値下がり率だけでは分からない投資条件を比較できます。
例えば、今の株価に見合うには毎年大幅な増益が必要なら、わずかな決算の下振れでも株価が下がりやすくなります。逆に、利益が横ばいでも十分な配当や自社株買いを期待できる価格まで下がっていれば、将来の利上げが小さくても投資対象になり得ます。この違いは「銀行株が上がるか下がるか」という見通しより、現在価格で購入する判断に直接関係します。
また、配当目的で買う場合にも現在の利回りだけでなく増配余地が重要です。株価が下がると予想配当利回りは機械的に上がります。しかし、将来利益が悪化して減配となれば、想定していた配当を受け取れなくなることがあります。配当方針と利益・自己資本の余裕を合わせて確認します。
メガバンクと地方銀行で買い場の条件は異なる
同じ銀行株でも、メガバンクと地方銀行では利益を生み出す事業の構成が異なり、下落時に確認する情報も変わります。
| 比較項目 | メガバンク | 地方銀行 |
|---|---|---|
| 主な収益源 | 国内外の貸出、決済、資産運用、証券・企業向けの手数料など | 地元企業・個人向け融資、預金などを中心とした国内業務 |
| 利上げ以外の業績要因 | 海外景気、市場取引、手数料収入 | 地域の資金需要、預金基盤、保有国債の損益 |
| 確認したい指標 | 国内の利ざや、海外向け融資、ROE、株主還元 | 利ざやの変化、預金の集まり方、有価証券の評価損益、自己資本 |
| 株価評価の注意点 | 高いPBRには利益成長の期待が含まれる | 低いPBRでも債券損失や収益力の低下があれば割安とはいえない |
メガバンクは国内金利だけでなく海外事業や手数料収入の動向によっても利益が変わります。国内金利への期待が修正されても、そのほかの事業が順調なら収益拡大の余地があります。
地方銀行では、利ざやの改善と有価証券の損失を一緒に確認します。金融庁の2026年3月期集計では地域銀行全体の本業収益が改善した反面、債券売却損も拡大しました。銀行ごとに保有国債の構成や自己資本が違うため、PBRの低さだけで買い場を判断すると、予想外の損失が生じることがあります。
銀行株の購入では、その価格でどのような収益とリスクを引き受けるかが判断材料になります。メガバンク各社の違いは、「メガバンク株を比較!三菱UFJ・三井住友・みずほはどれを買うべき?」の記事でも解説しています。
今すぐ買うか、日銀会合や決算を待つか
銀行株を今買うか日銀会合や決算を待つかは、今の株価で買う理由をどこまで説明できるかで判断が変わります。2026年10月末には日本銀行の金融政策決定会合が予定され、11月には大手銀行の中間決算発表が控えています。これらのイベントでは、政策金利そのものに加えて、今後の利上げ見通し、銀行の利益予想、預金コスト、株主還元が新たに評価される可能性があります。
買い方には次の選択肢があります。どれを選ぶかは企業価値の見積もりに必要な情報と、株価変動を受け入れられる範囲によって決まります。
| 購入の方法 | 選ぶ際の理由 | 注意する点 |
|---|---|---|
| 日銀会合・決算前に購入 | 現時点の株価でも将来利益と比べて魅力があると判断できる | 予想外の結果で株価が下がる可能性がある。投資額の上限を守る |
| 会合・決算を確認してから購入 | 利息収入や預金コスト、有価証券損益などを確認して評価したい | 好材料を受けて株価が上昇すれば購入価格が高くなり、今後期待できる収益率は下がる |
| 複数回(例:3回)に分けて購入 | 一度に購入時期が偏ることを避けたい | さらに下がれば損失は生じる。購入を中止する条件も先に決める |
日銀会合で追加利上げが発表されても、銀行株が必ず上がるとは限りません。利上げが市場予想どおりなら新鮮味が乏しく、将来の利上げ回数が従来想定より少ないと受け止められれば下落することもあります。決算でも同様に、増益自体よりも市場が予想した利益と今後の会社見通しが重要になります。
値動きが大きい局面では、購入したい株価と購入を見送る株価を先に決めておくと、相場の急変に対応しやすくなります。
銀行株を持っている人は売るべき?ナンピンしてもいい?
すでに銀行株を保有している人は、株価の下落だけを見て売買を決めるのではなく、当初の投資理由が維持されているか、今の価格で持ち続ける価値があるかを考える必要があります。利益が出ている人、含み損を抱えている人、信用取引を使っている人では、同じ値動きでも取れる行動が異なります。
売却するかどうかは、株価よりも購入時の前提が崩れたかで考える
銀行株を売却するかどうかは、購入時に期待していた利益や値上がりの前提が今も成り立つかによって考えます。特に短期の値上がり益を狙って買った場合と、数年間の増益や配当を期待して購入した場合では判断が異なります。
| 購入したときの理由 | 現在確認すること | 売却を考える材料 |
|---|---|---|
| 国内利上げによって数年かけて利益・配当が増えると考えた | 利ざや、貸出残高、利益・配当の見通し | 利益・配当の成長見通しが崩れた、または株価がその利益に対し高くなった |
| 金利上昇を材料に短期の値上がり益を狙った | 金利・利上げ期待が株価に十分反映されたか、売買の勢いが弱まったか | 当初狙った短期の上昇余地が小さくなった |
銀行としての事業が好調でも、短期売買の根拠が弱まれば売却や一部利益確定を考える理由になります。逆に数年の利益成長を期待して保有しており、収益力が維持されているなら、短期の下落だけで売る理由は小さくなります。
さらに、投資理由が維持されていても、購入時より株価の評価倍率が高くなり、今後の上昇余地が小さいと考える場合には、保有比率を下げる判断もあります。「長く持てる会社か」と「今の株価で保有する価値があるか」は別だからです。現在の株価でその銀行株を新規に買いたいと思えるか、という観点でも確認すると、購入価格に引きずられにくくなります。
含み損が生じた場合、損失を確定したくない心理から、売却理由を先延ばしにしやすくなります。しかし、株価が購入価格まで戻る保証はありません。持ち続ける理由が「買値に戻るまで待ちたい」だけになっているなら、当初の利益予想やリスク許容度を改めて点検する必要があります。
売るか持ち続けるかは、次のように判断を分けることもできます。
- 利益や配当への期待が崩れた場合:売却を検討する
- 銀行株への投資が大きくなりすぎている場合:一部を売り、業種への集中を和らげる
- 利益成長への評価は変わらないが、値動きが不安定な場合:持ち株数を維持して次の決算を確認する
含み損を埋めるためのナンピンは、投資額とリスクの増加に注意する
ナンピンとは、保有株が値下がりした後に同じ株を買い増し、平均取得単価を下げることです。仮に100株を3,600円で購入し、その後3,000円で100株を買い増した場合は次のようになります。
| 項目 | 最初の購入 | 値下がり後の買い増し | 合計 |
|---|---|---|---|
| 株数 | 100株 | 100株 | 200株 |
| 購入価格 | 3,600円 | 3,000円 | 平均3,300円 |
| 投資金額 | 36万円 | 30万円 | 66万円 |
株価が3,000円の時点で生じていた評価損6万円は、買い増しても消えません。保有株数が100株から200株に増えるため、買い増し後に株価が100円動くと損益は2万円変動します。買い増す前は同じ100円の値動きに対して1万円でした。
ナンピンが合理的なのは、株価が下がったあとも収益力に対する評価が維持されており、今の株価で新たに投資する価値があると判断できる場合です。単に平均取得単価を下げたいという理由だけで買い増すと、業績が悪化している銀行へ投資額を積み増してしまう可能性があります。
また、複数の銀行株を保有している場合にも注意が必要です。銘柄が異なっていても、どの銀行も国内金利や景気に左右されるなら、銀行業への投資が過度に集中することがあります。銀行株の値下がり時に一斉に買い増すと、思っている以上に似たリスクを増やすことになります。
銀行株を買い増す前には、次の3点を確認します。
- 仮にこの銀行株を持っていなかったとしても、今の株価で新しく買いたいと考えるか
- 株価がさらに下がっても、生活資金と運用全体に支障が出ない投資額か
- 購入時の銀行の利益予想や財務への評価が崩れていないか
平均取得単価が下がることはナンピンの計算上の結果であり、それ自体は追加投資する価値の根拠になりません。
信用取引で銀行株を買っている場合は、追証や強制決済のリスクを優先する
信用取引では保証金を差し入れ、手元資金より大きい金額の株式を売買することができます。その分、株価が下落すると自己資金に対する損失率も大きくなります。銀行の収益力が中長期では改善すると判断していても、短期的な株価下落によって取引を続けられなくなる場合があります。
具体的には、証券会社が定める委託保証金維持率(信用取引で買った株などの取引額に対して、評価損を差し引いた保証金がどの程度残っているかを示す比率)を下回ると、追加保証金の差し入れを求められることがあります。これを追証(追加保証金)と呼びます。期限までに対応できなければ、銀行株が強制的に決済されることがあります。株価がその後回復しても、途中で強制決済されれば、回復を待つことはできません。
仮に自己資金100万円を保証金として差し入れ、300万円分の銀行株を信用買いしたとします。借入相当額200万円が変わらず、手数料や金利などを考慮しない単純な計算では、株価が20%下がると次のようになります。
| 項目 | 購入時 | 株価20%下落後 |
|---|---|---|
| 保有株の時価 | 300万円 | 240万円 |
| 借入相当額(仮定) | 200万円 | 200万円 |
| 差し引きの自己資金相当額 | 100万円 | 40万円 |
株価の下落率は20%でも、自己資金相当額は60%減少します。これは損益の拡大を示す概算で、実際の保証金評価や追証の発生条件を再現した計算ではありません。保証金維持率の算定方法と期限は証券会社・口座・取引条件によって異なります。
そのため信用取引を利用している場合は、銀行株が将来上昇するかを考える前に、どの程度の値下がりまで保有を続けられるのか、必要な資金を確保できるのかを確認します。現物株を長期保有する場合と、信用取引で相場の回復を待つ場合を同じ基準で判断することはできません。
まとめ:銀行株の下落は、増益期待の織り込みと現在の株価で判断する
2026年秋の銀行株下落は、利上げによる将来の増益を株価が先取りしてきたことと、2027年後半から2028年ごろの利上げ終盤が市場の見通しとして示されていることが、中心的な説明になります。直近のメガバンク決算は好調ですが、好業績が続くことと株価が上がり続けることは別です。
今後は、金利の見通しだけでなく、利ざや・貸出残高・預金コスト・貸倒れに備える費用・株主還元を確認し、現在の株価が将来の利益に見合うかを考えることが重要です。すでに銀行株を持っている人も、これから買う人も、値下がり率ではなく収益力の変化と株価評価の関係を基準に判断しましょう。




コメント