将来のためにNISAで積み立てているのに、毎月の生活が苦しいと感じる人もいます。こうした状態を指す言葉が「NISA貧乏」です。投資に回すお金が増えるほど、手元の現金や日々の楽しみに使えるお金が減り、「今の暮らしを犠牲にしてまで続けるべきか」と悩む人もいます。
NISA貧乏かどうかを判断する際は、積立額よりも家計や生活への影響を見ることが重要です。必要な生活費と急な出費への備えを確保できているか、本人が大切にしたい支出を過度に我慢していないかが判断のポイントになります。この記事では、NISA貧乏の意味や実態、原因、問題点、見直し方を解説します。
※本記事は2026年11月11日時点の情報をもとに作成しています。
NISA貧乏とは?
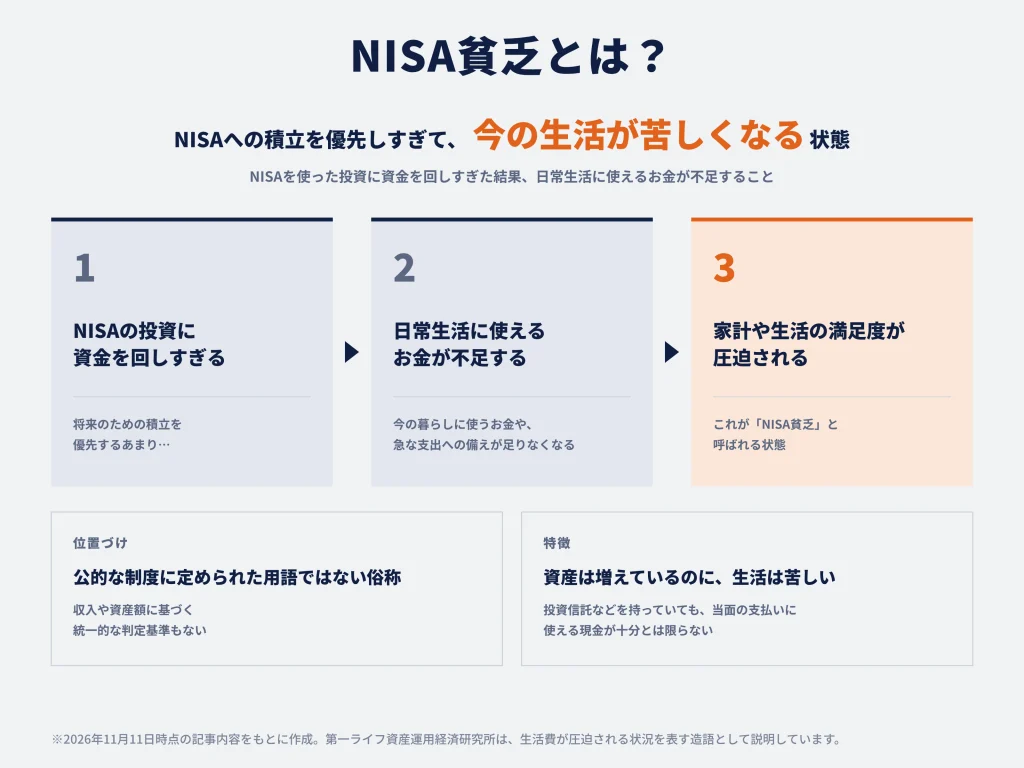
NISA貧乏とは、NISAへの積立を優先するあまり、今の暮らしに使うお金や急な支出への備えが不足する状態を指します。まずは言葉が示す状態と、2026年に注目が集まった背景を確認します。
投資を優先するあまり今の生活が苦しくなる状態
NISA貧乏とは、NISAを使った投資に資金を回しすぎた結果、日常生活に使えるお金が不足し、家計や生活の満足度が圧迫されている状態を指す俗称です。公的な制度に定められた用語ではなく、収入・資産額に基づく統一的な判定基準はありません。第一ライフ資産運用経済研究所も、NISAによる投資に多くの資金を回すことで生活費が圧迫される状況を表す造語として説明しています。
NISA貧乏を疑う状況には、次のような例があります。
- 手取り収入に余裕がないのに積立額を減らさず、食費や交際費を大きく削る。
- 銀行預金が減っていても毎月の買い付けを優先する。
- 急な医療費や家電の故障に対応できない。
投資信託などを保有していても、当面の支払いに使える現金が十分にあるとは限りません。
「資産は増えているのに生活は苦しい」という点が、NISA貧乏を理解するうえでの特徴です。預貯金から投資へ資金を移すこと自体に問題がなくても、今すぐ使えるお金の不足が家計に影響していれば、資産形成のやり方を見直す余地があります。
生活に必要なお金を確保できているかが判断の分かれ目
外食や買い物を減らして積立に回すことは、本人が納得して選び、生活に必要な支出と現金の備えを確保できていれば合理的な選択です。趣味や娯楽にどの程度使いたいかは人によって異なるため、節約の負担もそれぞれ違います。
NISA貧乏に陥っているかどうかを判断するには、節約によって健康や仕事、家族との生活、人間関係などに支障が出ていないかを確認することが重要です。将来のために支出を抑えることを自分で選んでいる場合と、積立目標を守るために本来必要だと思う支出まで諦めている場合では、意味が異なります。
また、積立資産の評価額が一時的に下がっていることと、NISA貧乏は別の問題です。評価額とは、保有する投資資産をその時点の価格で計算した金額です。相場下落による含み損があっても生活資金に余裕がある人もいれば、運用が好調でも積立額が家計を圧迫している人もいます。
2026年の国会審議でも取り上げられた
「NISA貧乏」という言葉が広く注目されるきっかけの一つとなったのが、2026年3月10日の衆議院財務金融委員会での質疑です。国民民主党の田中健議員は、20代・30代の若い世代が将来不安から投資を優先し、現在の消費や自己投資を抑えてしまう状況を問題提起しました。
これに対して片山さつき財務大臣は、若いうちから分散投資を始める意義を認めつつ、積立を続けること自体を目的にはしていないという趣旨を述べました。また、金融経済教育では資産運用だけでなく、毎月の収入を何に使うかという生活設計も重要だと説明しています。
国会審議では、将来への備えを重視するあまり、現在の生活に必要な支出や若い時期ならではの経験を過度に抑えてしまっていないかが論点となりました。「NISA貧乏」という言葉自体は国会審議より前から使われており、審議を契機に広く注目が集まったと捉えるのが適切です。
NISA貧乏の実態は?
NISA貧乏がどの程度起きているかを考えるには、本人が苦しいと感じる割合と、実際に生活費を削って積み立てる割合を分けて見る必要があります。ここでは2026年に公表された調査を比較します。
「NISA貧乏かもしれない」と感じる人は50.3%
マイナビニュースは2026年7月7日、マイナビニュース会員304人を対象に「NISA貧乏」に関するインターネット調査を実施しました。まず、「自分はNISA貧乏かもしれない」と感じる頻度は次の通りです。
| 感じる頻度 | 割合 |
|---|---|
| よくある | 16.3% |
| ときどきある | 34.0% |
| 合計(よくある+ときどきある) | 50.3% |
続いて、NISA貧乏だと感じるタイミングについては、次のような回答が挙がりました。
| 感じるタイミング | 割合 |
|---|---|
| 相場が下がって不安になるとき | 19.5% |
| 毎月の生活費が苦しいとき | 16.9% |
| 旅行や外食、趣味を我慢しているとき | 16.9% |
この調査からは、「NISA貧乏」という言葉が、実際の家計負担だけでなく、相場変動への不安や生活上の我慢にも結び付いて受け止められていることが読み取れます。
この調査が測っているのは、「NISA貧乏かもしれないと感じることがあるか」という自己認識です。家計収支や預貯金を確認して生活困窮の有無を判定したものではないため、NISA利用者全体の経済的な困窮率とは区別して考える必要があります。
生活費を削って投資を続ける人は10.4%
株式会社400Fは2026年4月10〜12日、NISA利用中の「オカネコ」ユーザー241人を対象に「オカネコNISAによる家計圧迫の実態調査」を実施しました。投資の継続状況と、すぐに使える現金の備えについて、主な回答は以下の通りです。
| 調査項目 | 回答 | 割合 |
|---|---|---|
| 投資の継続状況 | 計画通り継続中 | 78.8% |
| 投資の継続状況 | 多少無理をして継続中(生活費を削っている) | 10.4% |
| すぐに使える現金 | 月間生活費の3か月分未満 | 24.9% |
この調査では、計画通りに投資を続けている人が多い一方、生活費を削りながら継続している人も確認されました。また、現金の備えに関する回答は、生活費を削って投資している人の割合とは別の指標です。現金が少ない背景にはNISA以外の事情も考えられるため、家計負担の実態を考える際には区別して読む必要があります。
2つの調査は、調べた対象者の集め方や質問内容が異なります。本人の自己認識、生活費を削る行動、現金の備えというそれぞれの側面を把握する資料として読み取り、数値の大小だけで実態を比較しないことが大切です。
NISA貧乏は幅広い年代で起こり得る
NISA貧乏は、20代・30代の将来不安と結びつけて報じられることがあります。実際には、生活費を削って投資に回しすぎる問題は幅広い年代で起こり得ます。例えば、次のような人も該当する可能性があります。
- 教育費や住宅費の負担が重い世帯。
- 収入が減少した人。
- 退職を控えて現金の必要性が高まる人。
オカネコ調査の回答者の年代構成は、次の通りです。この数字は調査参加者の年齢構成を示しています。年代別のNISA貧乏の発生率を示すものではないため、どの年代が特に陥りやすいかは、この調査からは判断できません。
| 年代 | 回答者の割合 |
|---|---|
| 30代以下 | 13.2% |
| 40代 | 27.0% |
| 50代 | 38.6% |
| 60代以上 | 21.2% |
紹介した調査だけでは、「NISA貧乏が毎年増えている」「若者の何割が該当する」といった全国的な傾向は判断できません。自分の状態を見極める際は、年齢よりも収入と支出のバランス、すぐ使える現金の備え、数年以内に必要になるお金の有無を確認することが実用的です。
NISA貧乏になる原因
NISA貧乏の背景には、将来への不安に加え、周囲との比較や家計の見通し不足があります。積立額が生活を圧迫するまで増えてしまう主な原因を整理します。
将来への不安が現在の支出より優先される
NISA貧乏の背景として考えられるのが、老後の生活費や物価上昇に対する不安です。将来いくら必要になるかわからない状況では、「今できるだけ投資しなければ」という気持ちが強まりやすくなります。将来の不足を防ぐための行動が、今の生活費を過度に抑える方向へ進んでしまうわけです。
第一ライフ資産運用経済研究所は、将来不安に加え、好調な株式市場やテクノロジーの進展などが過度な投資行動を後押しする可能性を指摘しています。また、実際の生活費の圧迫とは別に、「投資しないと取り残される」と感じる心理的な負担も論点に挙げています。
積立額が家計を圧迫しやすいのは、「いくら用意できれば安心か」が曖昧なまま、毎月の積立額を引き上げてしまう場合です。目標が定まっていないと、収入が増えても生活に使うお金を増やしにくく、積立を減らすことにも不安を感じやすくなります。将来の備えと今の生活に必要なお金を具体的に見積もり、両方を確保できる水準を考えることが大切です。
SNSで見た積立額を自分の基準にしてしまう
SNSでは「毎月10万円積み立てた」「非課税枠を早く埋めたい」など、資産形成に積極的な人の発信を見かけます。こうした投稿を見ると、自分の収入や家計とは無関係に「同じくらい投資しなければ遅れる」と焦る場合があります。周囲が得ているかもしれない利益を逃したくないという心理は、行動を急がせる一因です。
他人の積立額には、表面からはわからない次のような前提があります。
- 実家暮らしで住居費が少ない。
- 共働きで収入が多い。
- 十分な預貯金がある。
適正な積立額は家計の条件によって異なるため、自分の収支や現金残高を基準に決める必要があります。
NISAの非課税投資枠は投資できる金額の上限です。枠を使い切ることよりも、必要な生活費や預貯金を確保して、無理なく継続できる金額を選ぶことが重要です。
家計全体を確認せず積立額を決めている
毎月の給与から家賃や食費を引いて余った金額をすべて積立に回すと、年に数回しか発生しない支出を見落としがちです。例えば、次のような支出があります。
- 帰省費や冠婚葬祭。
- 保険料の年払いや税金。
- 家電の買い替え。
これらの支出は毎月の家計簿では小さく見えても、支払いの月に大きな負担になります。
家計の黒字をすべて積立に回すと、臨時支出に必要な現金をあらかじめ確保できず、支払いのたびに預貯金を減らすことになりかねません。毎月の収支だけでは、投資に回せる金額を判断できないことがわかります。
金融庁も、資産形成の基本として収入と支出の把握、黒字の確保、人生で必要になるお金の時期と金額を考えることを挙げています。積立額の設定は、今月の残額ではなく、当面の生活費と将来の支出を含めた家計全体から決める必要があります。
NISA貧乏は何が悪い?
NISA貧乏が長引くと、今の生活に必要な支出や緊急時の現金が不足するおそれがあります。家計と暮らしの両面から、どのような問題につながるかを見ていきます。
必要な支出を削ることで生活の質が下がる
積立額を優先しすぎると、現在の生活に必要な支出まで抑えてしまう場合があります。例えば、次のような状態です。
- 食事の質を極端に下げる。
- 必要な通院を先送りする。
- 仕事に必要な道具を買えない。
こうした状態では、将来の資産を増やそうとする行動が、現在の健康や働く力を損なう可能性があります。
旅行や外食、趣味には、日々の満足感を高めたり、人間関係を維持したりする役割があります。必要だと感じる支出は人によって異なりますが、積立額を維持するためだけに大切な支出を繰り返し断念しているなら、資産形成の目的と日常生活とのバランスを見直す余地があります。
投資を優先することで安心感を得る人もいます。判断するときは、本人が現在の生活に納得しているかに加え、必要な支出に支障が出ていないか、無理が長期間続いていないかを確認しましょう。
急な出費への備えが不足しやすくなる
投資資産が十分にあっても、銀行口座に使える現金が少ないと、急な支払いに対応しにくくなります。失業による収入減、家電の故障、入院費などは、必要になる時期と金額を事前に正確には決められません。こうしたときに現金が不足すると、積立を止めるだけでは足りず、保有資産の売却や借り入れが必要になる場合があります。
株式や投資信託は売却できるものの、商品によっては現金を受け取るまで日数がかかり、売却価格も変動します。ちょうど相場が下がっている時期に支出が重なると、安い価格で売ることになり、値下がりした資産が将来回復する機会を失うおそれもあります。現金と投資資産では、緊急時に果たす役割が違うのです。
オカネコ調査で、すぐに使える現金が生活費3か月分未満だった回答者は24.9%でした。現金の備えを考えるうえで参考になりますが、この結果だけで現金不足の原因をNISA投資に特定することはできません。実際の家計負担を判断するには、収入や支出の状況も確認する必要があります。
今しかできない経験を先送りすることがある
長期投資では、将来のために今の消費を控える場面があります。しかし、現在の支出には、後から同じ条件では取り戻せないものもあります。例えば、次のような経験は、その時期だからこそ価値が高い場合があります。
- 体力がある時期の旅行。
- 仕事の選択肢を広げるための学習。
- 家族や友人と過ごす機会。
今受けたい研修にお金を使えば、仕事の幅が広がったり、将来の収入増につながったりする可能性があります。こうした学習費は、長期的な資産形成と同じように将来の選択肢を広げる支出です。今の経験や学びへの投資も含めて、自分にとって価値の高い使い道を考えることが重要です。
重要なのは、目先の消費と将来の資産形成を対立するものと考えず、本人にとって何を優先すべきかを検討することです。資産の数字だけでは測れない価値が今の生活にもある、という点がNISA貧乏の問題を考える際の核心です。
自分はNISA貧乏か?をチェックするポイント
自分がNISA貧乏かどうかを判断する際は、積立後の現金収支や生活への影響を確認します。無理が生じている状態を見分けるポイントを紹介します。
月々の積立額だけでは判断できない
「毎月いくら以上積み立てたらNISA貧乏」という共通の金額基準はありません。同じ月3万円でも、次のような条件で負担が大きく変わります。
- 手取り収入。
- 家賃。
- 家族構成。
- 預貯金。
- 数年以内の支出予定。
金額が少なくても生活費を借り入れで補っている人は見直しが必要ですし、金額が大きくても余裕資金の範囲なら直ちに問題とはいえません。
例えば、毎月3万円を積み立てる場合でも、積立前の家計の余裕によって影響は次のように異なります。
| 比較項目 | ケースA | ケースB |
|---|---|---|
| 積立前の月の余裕 | 8万円 | 2万円 |
| 毎月の積立額 | 3万円 | 3万円 |
| 積立後の状態 | 余裕あり | 毎月1万円不足 |
| 継続するための対応 | 追加対応不要 | 預貯金を取り崩す、またはほかの支出を減らす |
積立の金額そのものより、その金額を継続した後の現金収支がどうなるかを見るべきです。
さらに、毎月の赤字がなくても、近い将来に大きな出費を控えているなら、その分は投資とは別に確保する必要があります。「月々は払える」という判断と、「家計として無理がない」という判断は同じではありません。
NISA貧乏を疑うサインを確認する
次のような状態が続いている場合は、積立額が家計に合っていない可能性があります。これは公的な診断項目ではなく、生活への影響を確認するための実務的なチェックポイントです。
- 生活費やクレジットカードの支払いを補うため、毎月の預貯金残高が減っている。
- 急な医療費、家電の買い替え、収入減に対応できる現金がほとんどない。
- 必要な食費・通院・仕事に使う費用まで削っている。
- 自分が大切にしたい経験や交流を、積立額を守るためだけに繰り返し諦めている。
- 家計が苦しくても、積立を減らすことに強い焦りや罪悪感があり、変更できない。
特に注意したいのは、現金が減り続けている、必要な支出を払えないといった家計の継続性に関わる状態です。複数のサインが当てはまる場合は、運用成績よりも先に、直近数か月の収支と現金残高の推移を確認しましょう。
NISA貧乏を抜け出す方法
生活費や現金の備えを優先しつつ積立額を調整すれば、無理のない資産形成に近づけます。家計を立て直すための具体的な手順を紹介します。
生活費と今後必要になるお金を把握する
最初に行いたいのは、毎月の手取り収入と支出を整理し、投資へ回せるお金を計算し直すことです。家賃や食費など毎月発生する費用に加え、次のような不定期支出も含めます。
- 年払いの保険料。
- 冠婚葬祭や帰省費。
- 車検や住宅設備の修理。
こうした費用を年間で見積もり、12か月で割って月々の必要額として確保すると、見かけの余剰資金を過大評価しにくくなります。
さらに、1〜3年以内に必要となる予定の大きな支出は、毎月の積立とは分けて考えます。引っ越し、教育費、車の買い替えなど、使う時期が近いお金を値動きのある資産で持つと、必要な日に価格が下がっているおそれがあります。金融庁も、家計管理とライフプランニングでは、お金が必要となる時期と金額を把握し、資産状況に応じて貯蓄と投資を使い分ける重要性を説明しています。
積立に回せる金額は、収入から毎月の生活費、不定期支出への備え、近い将来の支出に向けた確保額を差し引き、その残りを基に考えます。すぐ使える現金の備えが少ない場合は、預貯金を増やすことも優先しましょう。
生活防衛資金を先に確保する
生活防衛資金とは、失業、病気、事故、急な出費などで普段どおりの収入や支出計画を維持できなくなったときに、当面の生活を支えるための現金です。これが不足していると、相場が悪い時期でも投資資産を売却しなければならない可能性が高まります。
必要な生活防衛資金の額は、次の条件によって変わります。
- 毎月の生活費。
- 収入の安定性。
- 扶養家族の有無。
- すぐに使える別の資金。
生活費の数か月分を目安にする考え方もありますが、最終的には自分の家計に合わせて必要額を決めることが大切です。
生活防衛資金が少ない場合は、新たな積立額を一時的に減らし、その分を預貯金に回す方法があります。急な支出に耐えられる状態を整えることで、長期的にも無理なく資産形成を続けやすくなります。
積立額を減らす・一時停止する
家計の赤字や現金不足が続く場合、積立額を減らすことは合理的な選択肢です。現在の金額を維持するために生活をさらに切り詰めたり、借り入れを増やしたりするよりも、支出の負担に合った水準へ変更した方が継続しやすくなります。
例えば月5万円を積み立てていて、今後数か月は預貯金を増やす必要があるなら、月1万円に減額して差額を現金で保有する方法があります。収入が回復したり、必要な現金を確保できたりした段階で、再び積立額を増やすこともできます。実際の減額幅は、家計の収支や必要な現金の額に応じて判断しましょう。
毎月の積立を減らしたり止めたりしても、すでに保有する投資資産はそのまま持ち続けられます。新たに購入する金額の調整と、保有資産の売却は別の判断です。支払いに必要な現金がすでに不足している場合は、保有資産の一部売却も含めて、手元資金を確保する方法を検討します。
今の生活と将来の備えの優先順位を整理する
積立額を見直す際には、「節約できる金額」だけでなく、「何のためにお金を使うのか」を考えることが重要です。例えば、使い道を次のように分けて整理すると、資金の役割が明確になります。
- 生活を維持する支出。
- 急な出来事への備え。
- 数年以内に必要なお金。
- 自分にとって価値の高い経験や学び。
- 長期的な資産形成。
例えば、資格取得や通院などの支出を必要以上に削っているなら、それらを元に戻すことを検討します。一方、本人が使わなくても困らないと感じている支出であれば、節約を続けても問題は小さいでしょう。生活の満足度を上げる支出と、将来の不安を和らげる投資の両方を確保することが目標です。
毎月の積立額は、収入や物価、家族構成、ライフイベントの変化に合わせて見直せます。半年や1年に一度、あるいは生活費が大きく変わったときに、積立後の現金残高と暮らしへの影響を点検するとよいでしょう。
まとめ
NISA貧乏とは、将来の資産形成を優先するあまり、今の生活費や現金の備え、本人にとって大切な支出が圧迫される状態を指す言葉です。2026年には国会でも取り上げられ、アンケートでも家計負担や心理的な不安を感じる人の存在が確認されました。調査ごとに対象者や設問が異なるため、数字はそれぞれの調査条件に即して読み取ることが重要です。
NISA貧乏かどうかは、積立額そのものより、家計と暮らしへの影響で判断します。次の点を確認しましょう。
- 現金を取り崩し続けていないか。
- 急な出費に対応できるか。
- 大切な支出を過度に諦めていないか。
生活に無理がある場合は、必要な支出と現金の備えを優先し、積立額の減額や一時停止を含めて見直すことが大切です。


コメント