フジクラ(5803)が2026年8月7日に発表した2027年3月期第1四半期決算は、売上高が前年同期比50.1%増の4,020億円、営業利益が同155.1%増の1,048億円となり、第1四半期として各段階利益で過去最高を更新しました。経常利益は1,115億円、純利益は804億円まで拡大しています。
さらに、1Q実績は決算前の市場予想を大幅に上回り、会社は6月18日に引き上げたばかりの通期業績予想を再び上方修正しました。通期営業利益予想は3,100億円から4,320億円へ引き上げられています。今回の決算は、生成AI・データセンター向けの光コンポーネント需要が想定以上に強く、下期の大型案件まで業績予想に織り込める確度へ高まったことを示す内容です。
この記事では、フジクラの決算内容やコンセンサスとの比較、上方修正の内容について解説します。
フジクラの最新決算はどうだった?
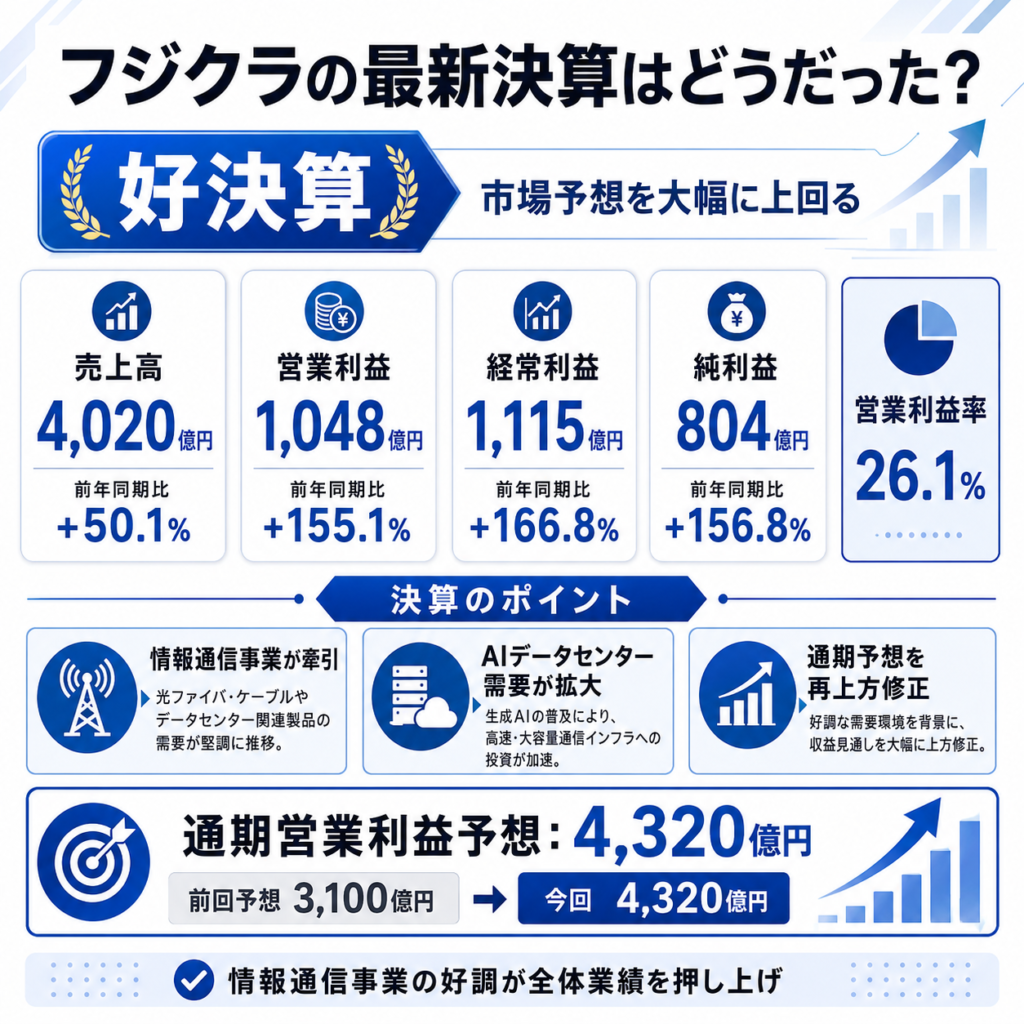
2027年3月期第1四半期は、売上高・営業利益・経常利益・純利益のすべてが前年同期を大きく上回りました。特に営業利益は前年同期の411億円から1,048億円へ2.5倍以上に増加し、営業利益率も15.3%から26.1%へ10ポイント以上改善しています。
2027年3月期第1四半期の決算結果
| 項目 | 2027年3月期1Q | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 4,020億円 | 2,679億円 | +50.1% |
| 営業利益 | 1,048億円 | 411億円 | +155.1% |
| 営業利益率 | 26.1% | 15.3% | +10.8pt |
| 経常利益 | 1,115億円 | 418億円 | +166.8% |
| 純利益 | 804億円 | 313億円 | +156.8% |
| 1株当たり純利益 | 48.58円 | 18.92円 | +29.66円 |
売上高が50.1%増えたのに対して営業利益は155.1%増えており、増収以上のペースで利益が拡大しています。売上総利益も前年同期の734億円から1,490億円へ倍増しており、販売数量の増加だけではなく、採算の良い製品構成や値上げなどが利益率の改善に寄与しました。
会社は今回、「各段階利益で第1四半期として過去最高を更新」と説明しています。業績をけん引したのは情報通信事業で、AIデータセンター向けの光コンポーネント、光ケーブル、エンジニアリング事業が大幅に伸びました。
フジクラの決算はコンセンサスを上回った?
今回の決算は前年同期比で大幅増益だっただけでなく、決算発表前の市場予想と比較しても大きな上振れとなりました。フジクラは株価にAIデータセンター成長への期待が反映されやすい銘柄であるため、前年同期比だけではなくコンセンサスを上回れたかが重要です。
1Q実績は市場予想を大幅に上回った
| 項目 | 1Q実績 | IFISコンセンサス | 上振れ率 |
|---|---|---|---|
| 売上高 | 4,020億円 | 3,545億円 | 約+13.4% |
| 営業利益 | 1,048億円 | 734億円 | 約+42.7% |
| 経常利益 | 1,115億円 | 802億円 | 約+39.0% |
| 純利益 | 804億円 | 583億円 | 約+37.9% |
IFIS株予報によると、2026年8月6日時点の1Q営業利益コンセンサスは734.43億円でした。実績は1,048.28億円で、約42.7%上振れしています。経常利益もコンセンサス801.60億円に対して1,114.56億円となり、39.0%上回りました。
利益項目が市場予想を4割前後上回っており、単に「前年同期が低かったため増益率が大きく見えた」という決算ではありません。すでに高い成長期待があった中でも、その期待を上回る利益を出したことが今回の大きな特徴です。
通期予想も決算前コンセンサスを大幅に上回った
| 項目 | 8月7日会社予想 | 決算前IFISコンセンサス | 会社予想の上振れ |
|---|---|---|---|
| 売上高 | 1兆7,550億円 | 1兆4,996億円 | 約+17.0% |
| 営業利益 | 4,320億円 | 3,180億円 | 約+35.9% |
| 経常利益 | 4,530億円 | 3,237億円 | 約+39.9% |
| 純利益 | 3,260億円 | 2,378億円 | 約+37.1% |
1Q実績だけでなく、新しい通期会社予想も決算前の市場予想を大幅に上回りました。特に営業利益4,320億円は決算前コンセンサス3,179.92億円を約35.9%上回り、経常利益4,530億円も3,237.34億円を約39.9%上回ります。
会社予想が市場予想に追いつく程度の修正ではなく、市場が決算前に想定していた利益水準そのものを大きく超える修正です。今後は「上方修正できるか」よりも、新しい4,320億円の営業利益計画をさらに超えられるほど受注と利益率が強いかが焦点になります。
フジクラの営業利益が155%増えた理由
営業利益は前年同期の411億円から1,048億円へ637億円増加しました。決算説明資料では、この前年差を為替や銅価などの市場環境要因と、売上増加・値上げ・品種構成改善などの実力要因に分けて開示しています。増益の中心は本業の成長です。
AIデータセンター向け情報通信事業が利益を牽引
| 情報通信事業 | 2026年3月期1Q | 2027年3月期1Q | 前年同期比 |
|---|---|---|---|
| 売上高 | 1,438億円 | 2,644億円 | +83.9% |
| 営業利益 | 340億円 | 980億円 | +188.3% |
| 営業利益率 | 23.6% | 37.0% | +13.4pt |
情報通信事業では、米国内外のデータセンター投資拡大を背景に、光コンポーネント、光ケーブル、データセンター向けエンジニアリング事業の受注が伸びました。売上高は2,644億円、営業利益は980億円となり、営業利益率は37.0%まで上昇しています。
全社の1Q営業利益1,048億円に対し、情報通信事業の営業利益は約980億円です。単純計算では全社営業利益の約93.5%を情報通信事業が稼いだことになります。現在のフジクラの利益成長が、AI・データセンター関連需要に極めて強く支えられていることが分かります。
売上増加だけでなく値上げ・品種構成改善も利益を押し上げた
| 営業利益の前年差要因 | 影響額 |
|---|---|
| 為替影響 | +94億円 |
| 銅価の影響 | +9億円 |
| IEEPA関税還付 | +38億円 |
| 売上増加に伴う限界利益の増加 | +361億円 |
| 固定費増減 | -99億円 |
| 値上げ・品種構成良化など | +234億円 |
| 合計 | +637億円 |
売上増加による限界利益の増加が+361億円、値上げ・品種構成良化などが+234億円となりました。一方、需要増に対応するための固定費増加などで99億円のマイナス要因も発生しています。それでも売上拡大と高付加価値製品へのシフトによるプラス効果が大きく、利益率は大幅に改善しました。
情報通信事業の営業利益率が23.6%から37.0%まで上昇したことからも、単純に数量だけが増えたのではなく、採算性が向上したことが確認できます。高付加価値の光コンポーネント製品や価格改善が続くかは、今後の利益成長を考えるうえで重要です。
為替・銅価・関税還付だけで増益したわけではない
会社は、為替+94億円、銅価+9億円、IEEPA関税還付+38億円の合計141億円を「市場環境要因」として整理しています。一方、売上増加、固定費、値上げ・品種構成良化などを合わせた「実力要因」は+496億円です。
営業利益の前年差+637億円のうち、実力要因は約78%を占めます。円安や銅価格上昇も追い風ではありますが、今回の増益を「為替だけで膨らんだ利益」と見るのは適切ではありません。データセンター需要の獲得と製品ミックス改善が利益成長の中心でした。
なお、IEEPA関税還付は1Qの営業利益に38億円寄与しました。会社は上期予想には還付62億円を織り込んでいますが、一時的な要因であるため、次四半期以降の利益を評価する際には本業の利益率と分けて確認する必要があります。
AIデータセンター向け情報通信事業はどこまで強い?
今回の決算で最も重要なのは、1Qの売上・利益が強かったことだけではなく、データセンター向け需要の見通しがさらに上向いたことです。会社は6月18日に一度上方修正していましたが、その後の受注状況を踏まえて8月7日に再び予想を引き上げました。
米国以外の新規データセンター案件も拡大
フジクラは、米国以外の新規データセンター案件として光コンポーネント製品を大量受注したことを明らかにしています。顧客名や具体的な地域は開示していませんが、データセンター需要が米国の案件だけに限定されず、地域的に広がっていることを示す材料です。
世界的な光ファイバ逼迫を受け、会社は光ファイバのボリュームに大きく左右されない光コンポーネント製品や、データセンター向けエンジニアリング事業にもリソースを投入しています。単純な光ファイバ販売だけでなく、より付加価値の高い領域へ事業を広げることで、需要拡大を利益につなげています。
下期の大型案件まで業績予想に織り込める確度になった
6月18日の上方修正では、光コンポーネント製品の大型案件について主に上期の受注分を業績予想へ反映していました。今回の8月7日修正では、下期についても大型案件の受注確度が高まったと判断し、新しい通期予想へ織り込んでいます。
つまり、今回の再上方修正は「1Qが予想より良かったため、その上振れ分だけを通期へ足した」という修正ではありません。下期の受注見通しそのものが改善したことが、通期営業利益を1,220億円も引き上げる根拠になっています。
光ファイバ・水素の供給制約は改善している
需要が強くても、生産能力や材料調達が追いつかなければ売上にはつながりません。フジクラは当初、水素などの供給制約による生産への影響をリスクとして見ていましたが、1Qでは在庫活用や水素使用量の削減により業績への影響を抑えました。
さらに、調達先の多様化、自社生産の一部前倒し、国内光ケーブル新工場の生産性改善、複数サプライヤーからの光ファイバ外部調達などで供給能力を強化しています。会社は8月7日時点で、水素供給問題の業績影響は6月18日時点の想定より緩和したと説明しています。
一方で、世界的な光ファイバ逼迫そのものが完全に解消したと会社が述べているわけではありません。受注がさらに拡大した場合、供給能力をどこまで増やせるかは引き続き重要な確認材料です。
フジクラは通期業績予想を再び大幅上方修正
フジクラは2026年6月18日に2027年3月期の業績予想を上方修正していましたが、8月7日の1Q決算と同時に再度大幅な上方修正を発表しました。わずか約1カ月半で通期営業利益予想をさらに1,220億円引き上げています。
通期営業利益を3,100億円から4,320億円へ引き上げ
| 項目 | 6月18日予想 | 8月7日予想 | 増減率 |
|---|---|---|---|
| 売上高 | 1兆4,620億円 | 1兆7,550億円 | +20.0% |
| 営業利益 | 3,100億円 | 4,320億円 | +39.4% |
| 営業利益率 | 21.2% | 24.6% | +3.4pt |
| 経常利益 | 3,160億円 | 4,530億円 | +43.4% |
| 純利益 | 2,290億円 | 3,260億円 | +42.4% |
| EPS | 138.31円 | 196.88円 | +58.57円 |
営業利益の修正率は39.4%、経常利益は43.4%、純利益は42.4%と、通常の微調整とは言いにくい大幅な引き上げです。修正後の通期営業利益率も21.2%から24.6%へ上昇しており、売上高の上振れだけでなく採算性の改善も織り込まれています。
業績予想の前提為替レートも、6月18日時点の1ドル150円から2Q以降160円へ変更されています。円安前提の変更は利益予想を押し上げる一因ですが、会社は大型データセンター案件の受注確度上昇を主な修正理由としており、今回の引き上げを為替だけで説明することはできません。
上方修正のほぼすべてを情報通信事業が占める
| セグメント | 6月18日営業利益予想 | 8月7日営業利益予想 | 増減 |
|---|---|---|---|
| 情報通信 | 2,843億円 | 4,018億円 | +1,175億円 |
| エレクトロニクス | 92億円 | 107億円 | +15億円 |
| 自動車 | 59億円 | 42億円 | -17億円 |
| エネルギー | 102億円 | 148億円 | +46億円 |
| 不動産 | 50億円 | 50億円 | 0億円 |
| その他 | -46億円 | -45億円 | +1億円 |
全社営業利益の上方修正額1,220億円に対し、情報通信事業だけで1,175億円増額されています。約96%を情報通信事業が占める計算です。今回の再上方修正が、ほぼAI・データセンター向け事業の見通し改善によって生まれたことが分かります。
修正後の情報通信営業利益は4,018億円で、全社営業利益4,320億円の約93%に相当します。フジクラの成長余地を考えるうえでは情報通信事業の強さが最大の材料である一方、業績の集中度が非常に高いことも同時に確認しておく必要があります。
修正後の上期予想に対する1Q進捗率は約53%
| 項目 | 1Q実績 | 8月7日上期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 4,020億円 | 8,210億円 | 約49.0% |
| 営業利益 | 1,048億円 | 1,980億円 | 約52.9% |
| 経常利益 | 1,115億円 | 2,090億円 | 約53.3% |
| 純利益 | 804億円 | 1,490億円 | 約54.0% |
決算説明資料5ページでは6月18日時点の旧上期予想に対する進捗率が示されていますが、同じ8月7日に上期予想そのものが引き上げられました。そのため、最新予想を使うと営業利益の1Q進捗率は約52.9%、経常利益は約53.3%、純利益は約54.0%です。
上期営業利益予想1,980億円を達成するために2Q単独で必要な営業利益は約932億円です。IFISの決算前Q2単独コンセンサスは940.5億円だったため、新しい会社計画は市場が決算前に想定していたQ2の利益水準と近い数字です。1Qのような大幅コンセンサス超過を2Qでも続けられるかが、次の焦点になります。
フジクラの決算で気になる点は?
今回の決算は非常に強い内容でしたが、今後の業績を見るうえでは注意したい点もあります。特に、情報通信事業への利益集中と、為替・材料・供給面の変動は、成長率が高くなった現在のフジクラほど影響が大きくなります。
利益が情報通信事業に大きく集中している
1Q営業利益の約93.5%を情報通信事業が占め、修正後の通期予想でも情報通信の営業利益4,018億円は全社4,320億円の約93.0%です。情報通信が伸びる間は強い利益成長が期待できますが、同事業の受注減少や価格競争、投資サイクルの変化が起きた場合は全社利益にも大きく影響します。
これは直ちにネガティブ材料というより、フジクラの業績を追う際に見るべき指標が明確になっているということでもあります。データセンター案件の受注量、光コンポーネントの製品構成、情報通信の営業利益率を継続して確認することが重要です。
エレクトロニクスや自動車は好調とは言いにくい
情報通信以外では事業ごとに差があります。エレクトロニクスはスマートフォン向け製品の品種構成変化や材料費高騰などで、売上高が前年同期比10.3%減の353億円、営業利益が73.5%減の4億円となりました。
自動車は欧州での増産などにより売上高は24.7%増の550億円まで伸びましたが、営業利益は前年同期14億円から12億円へ減少しています。一方、エネルギーは高採算案件の獲得と売価改善で営業利益が59.2%増の53億円となりました。全事業が一様に伸びているわけではなく、全社の大幅増益は情報通信の成長が他部門の弱さを大きく上回った結果です。
為替・銅価・関税の影響は引き続き大きい
修正後の業績予想では2Q以降の為替レートを1ドル160円に設定しています。会社が示す対ドルの為替感応度は、1円の変動で営業利益に約27億円の影響です。円高方向へ動けば利益の下押し要因となり、逆に円安が続けば上振れ余地になります。
銅ベースも6月18日時点の1,700千円/トンから、8月7日予想では年度ベース2,248千円/トンへ大きく引き上げています。また、IEEPA関税の還付を上期に62億円織り込む一方、通商法301条に基づく新関税影響も予想へ反映しています。
ただし、1Qの営業利益増加637億円のうち市場環境要因は141億円で、実力要因は496億円でした。為替などの変動リスクは大きいものの、足元の利益成長が市場環境だけで成立しているわけではありません。
フジクラの配当は増額される?
2027年3月期の年間配当予想は、株式分割後ベースで1株38円のまま据え置かれました。ただし、通期純利益予想の大幅上方修正によってEPSは138.31円から196.88円へ引き上げられており、利益水準と現行配当の差は拡大しています。
配当性向40%方針と新EPSから今後を考える
フジクラは2026~2028年度の中期基本方針で、配当性向40%を目安に株主還元を行う方針を示しています。
現行の年間配当38円を新しいEPS196.88円で割ると、予想配当性向は約19.3%です。
40%を新EPSに機械的に当てはめた参考値は約79円となります。ただし、配当性向40%は「目安」であり、会社が年間79円の配当を予告しているわけではありません。投資や財務状況などを含めて最終的な還元額が決まるため、この数字はあくまで利益水準と配当方針の距離を見る参考値です。
配当予想の見直しは2Q決算後に判断予定
会社は8月7日の決算説明資料で、2026年度の配当予想修正について「第2四半期決算を踏まえ決定」と明記しています。今回の1Q決算で配当を同時に引き上げなかったからといって、通期38円で確定したわけではありません。
新しい利益予想を前提に株主還元方針との整合性をどう取るかは、2Q決算の重要な確認点です。業績が新計画どおりに進み、下期の大型案件の確度も維持されれば、配当予想の見直しが行われるかが注目されます。
フジクラの次回決算はいつ?
2027年3月期第2四半期(中間期)の具体的な決算発表日は、8月7日時点の今回資料では示されていません。フジクラは例年11月上旬に中間決算を発表しており、2025年3月期の中間決算は2024年11月7日に発表されました。正式な日程は今後のIRカレンダーで確認する必要があります。
次回決算で確認したいポイント
次回決算では、今回の1Qが強かったことを再確認するだけでは不十分です。8月7日の大幅上方修正が下期の大型案件まで織り込んでいるため、その前提が実際の受注や売上へ変わっているかが重要になります。
- 下期に織り込んだ大型データセンター案件が、実際の受注・売上として進捗しているか
- 情報通信事業の営業利益率が、1Qの37.0%や通期予想33.6%に近い高水準を維持できるか
- 水素・光ファイバなどの供給制約が追加の生産ボトルネックになっていないか
- 上期営業利益1,980億円、通期営業利益4,320億円の新計画に対してさらに上振れ余地があるか
- 配当性向40%を目安とする方針に沿って、年間38円の配当予想が見直されるか
特に重要なのは、情報通信の売上規模だけでなく利益率です。修正後の通期情報通信営業利益率は33.6%と高く、ここが維持できれば全社利益の上振れにつながります。一方、価格や品種構成が悪化すれば、売上が増えても利益の伸びが鈍る可能性があります。
また、2Q単独で上期計画達成に必要な営業利益は約932億円です。決算前のQ2単独コンセンサス940.5億円と近い水準であり、2Qで会社計画を超えてくるかどうかは、新しい通期予想4,320億円の保守性を判断する材料になります。
まとめ|フジクラの最新決算は市場予想を大幅に上回る好決算
フジクラの2027年3月期第1四半期は、売上高4,020億円、営業利益1,048億円となり、各段階利益で第1四半期として過去最高を更新しました。営業利益は前年同期比155.1%増、IFISコンセンサス比でも約42.7%上振れしており、市場期待を大きく上回る決算です。
- AIデータセンター向け情報通信事業が急拡大し、1Q営業利益の約93.5%を占めた
- 営業利益前年差+637億円のうち約78%が売上増・値上げ・品種構成改善などの実力要因
- 通期営業利益予想を3,100億円から4,320億円へ、わずか約1カ月半で再度大幅上方修正
- 上方修正額1,220億円の約96%が情報通信事業によるもの
- 下期の大型データセンター案件の受注確度が高まり、通期予想へ織り込まれた
- 年間配当38円は据え置きだが、配当性向40%方針のもと2Q決算後の見直しが注目点
今後の焦点は、AIデータセンター需要そのものが続くかだけではなく、受注を供給能力の拡大によって売上へ転換し、高い利益率を維持できるかです。今回の決算では水素などの供給制約も当初想定より緩和しており、足元では需要と供給の両面で改善が確認できました。
一方で、利益の9割超を情報通信事業が占めるため、データセンター投資の変化が全社業績へ直結しやすい構造です。次回2Q決算では大型案件の進捗、情報通信の利益率、通期計画の上振れ余地、配当予想の修正を中心に確認したいところです。
出典
・株式会社フジクラ「2026年度 第1四半期決算」
https://www.fujikura.co.jp/ir/
・株式会社フジクラ「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」
https://www.fujikura.co.jp/ir/
・株式会社フジクラ「2027年3月期第2四半期(中間期)及び通期連結業績予想の修正に関するお知らせ」
https://www.fujikura.co.jp/ir/
・IFIS株予報「フジクラ(5803):2027年3月期連結第1四半期、経常損益111,456百万円。IFISコンセンサスを上回る水準。」
https://kabuyoho.ifis.co.jp/index.php?action=tp1&nid=5803_20260807_act_20260807_140039_2&sa=consNewsDetail
・株式会社フジクラ「株主・投資家情報」
https://www.fujikura.co.jp/ir/


コメント