村田製作所の2027年3月期第1四半期は、売上収益が前年同期比20.7%増、営業利益が59.8%増となり、四半期売上収益が過去最高を更新した好決算です。通期の売上収益と営業利益も上方修正されました。
業績を押し上げた中心は、AIサーバー向けを含むデータセンター需要です。積層セラミックコンデンサ(MLCC)だけでなく、インダクタやEMI除去フィルタにも需要が広がり、データセンター関連売上は前年同期の約1.8倍となりました。
ただし、すべての事業が好調だったわけではありません。コンポーネント事業が高い利益を稼ぐ一方、デバイス・モジュール事業は129億円の営業赤字です。また、受注高の急増には供給逼迫を警戒した前倒し注文が含まれる可能性もあります。
この記事では、なぜ売上と利益が伸びたのか、AIサーバー需要が村田製作所の製品へどう波及するのか、今後も成長が続く条件は何かを詳しく解説します。
この記事の結論
- 1Qは売上収益5,023億円、営業利益985億円で、売上・利益ともに市場予想を上回る好決算。
- 円安を除いても売上収益は12.6%増、営業利益は32.6%増で、本業の需要回復も明確。
- コンデンサ売上は30.0%増、データセンター関連売上は81.1%増となり、AIサーバー需要が成長をけん引。
- 受注高は過去最高の6,739億円、BBレシオは1.34。ただし前倒し受注が含まれる可能性には注意。
- 通期営業利益は4,300億円へ上方修正。今後は受注の売上転換とデバイス・モジュール事業の赤字縮小が焦点。

↓↓Yahoo!ファイナンスVIP倶楽部の詳細はこちら↓↓
 Yahoo!ファイナンスVIP倶楽部
村田製作所の最新決算はどうだった?
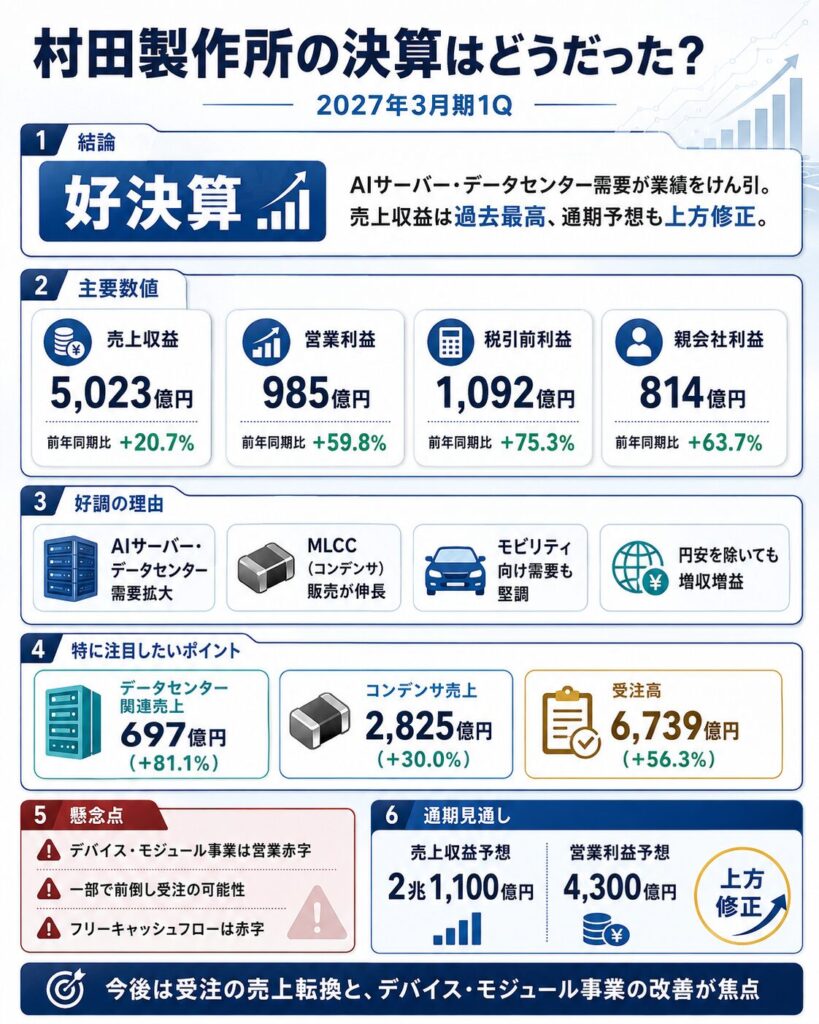
結論からいえば、村田製作所の2027年3月期1Qは、売上と利益が大きく伸び、市場予想も上回った好決算です。前年同期はスマートフォン市場の調整や生産稼働率の低下が重荷でしたが、今回はデータセンター、モビリティ、産業機器など幅広い用途で需要が増えました。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 売上収益 | 5,022億6,400万円 | 20.7%増 |
| 営業利益 | 984億5,400万円 | 59.8%増 |
| 営業利益率 | 19.6% | 4.8ポイント上昇 |
| 税引前利益 | 1,092億3,300万円 | 75.3%増 |
| 親会社帰属四半期利益 | 813億7,700万円 | 63.7%増 |
| 基本的1株利益 | 44.71円 | 前年26.83円 |
売上収益は過去最高、営業利益率も19.6%へ上昇
売上収益は前年同期から861億円増え、5,023億円となりました。村田製作所によると、四半期の売上収益として過去最高です。営業利益は368億円増え、売上の伸び率20.7%を大きく上回る59.8%増となりました。
営業利益率は前年同期の14.8%から19.6%へ上昇しています。電子部品メーカーは、生産量が落ちると工場の固定費負担が重くなり、利益率が急速に悪化しやすい業種です。今回は生産数量が増えたことで設備や人員の固定費をより多くの製品へ配分でき、1個当たりのコストが低下しました。これが「操業度益」と呼ばれる効果です。
単に円安で円換算売上が増えただけではなく、工場の稼働改善を伴って利益率が上がっているため、決算の質は高いと評価できます。
前四半期比でも売上・営業利益が増加
| 項目 | 2026年3月期4Q | 2027年3月期1Q | 前四半期比 |
|---|---|---|---|
| 売上収益 | 4,606億円 | 5,023億円 | 9.0%増 |
| 営業利益 | 788億円 | 985億円 | 24.9%増 |
| 税引前利益 | 844億円 | 1,092億円 | 29.5%増 |
| 親会社帰属利益 | 766億円 | 814億円 | 6.3%増 |
前年同期比の大幅増益だけを見ると、前年が弱かった反動によるものとも考えられます。しかし、直前の2026年3月期4Qと比べても売上収益は9.0%増、営業利益は24.9%増です。需要と工場稼働率が四半期ベースでも改善していることが分かります。
親会社帰属利益の前四半期比は6.3%増にとどまりましたが、営業利益と税引前利益は2桁以上伸びています。本業の変化を確認するうえでは、税金などの影響を受ける最終利益だけでなく、営業利益の動きを重視するのが適切です。
市場予想を約18%上回った
| 比較項目 | 実績 | IFISコンセンサス | 予想比 |
|---|---|---|---|
| 1Q税引前利益 | 1,092億円 | 926億8,000万円 | 約17.9%上振れ |
株予報Proに掲載されていたIFISコンセンサスでは、1Qの税引前利益に相当する経常利益予想は926億8,000万円でした。実績は1,092億円となり、約166億円、率にして約17.9%上回っています。
前年同期比で大幅増益だっただけでなく、投資家が決算前に想定していた利益水準も超えたため、今回の決算には明確な上振れがあったと評価できます。ただし、コンセンサスは集計時期や対象アナリストによって変動するため、記事では参考値として扱います。
円安を除いても好決算だった?
村田製作所は海外売上の割合が高く、円安になると外貨建て売上と利益の円換算額が増えます。今回の平均為替レートは1ドル159.49円で、前年同期の144.60円から約14.9円の円安でした。そのため、表面上の増収増益だけでは本業の強さを判断できません。
| 項目 | 表面上の前年同期比 | 為替の押し上げ | 為替影響除き |
|---|---|---|---|
| 売上収益 | 20.7%増 | 約335億円 | 12.6%増 |
| 営業利益 | 59.8%増 | 約168億円 | 32.6%増 |
円安による押し上げは大きい
円安は売上収益を約335億円、営業利益を約168億円押し上げました。営業利益の前年同期からの増加額は368億円なので、増益額の約46%は為替による計算になります。為替が前年と同じ水準であれば、見た目の増益率は現在より低くなります。
一方、円安効果だけで営業利益が増えたわけではありません。為替影響を除いても営業利益は32.6%増えており、増産による操業度益や、データセンター・モビリティ向けの販売増加が利益を押し上げました。
為替を除いても本業は2桁成長
為替影響を除いた売上収益は前年同期比12.6%増です。スマートフォン向けの一部製品だけではなく、AIサーバー、モビリティ、産業機器向けなど複数の用途が成長したため、本業の需要回復も明確でした。
会社の対ドル為替感応度は、1円の円安で年間売上収益が約90億円、営業利益が約45億円増える想定です。通期予想では2Q以降のドル円前提を150円から155円へ変更しています。今後、為替が155円を大きく下回る円高になれば、上方修正で見込んだ利益の一部が縮小する可能性があります。
売上収益が過去最高になった理由
今回の増収を理解するには、「どの製品が売れたか」と「どの用途で需要が増えたか」を分けて見る必要があります。製品別ではコンデンサが増収の中心で、用途別ではデータセンター、モビリティ、産業・その他が大きく伸びました。
| 製品 | 売上収益 | 前年同期比 | 売上構成比 |
|---|---|---|---|
| コンデンサ | 2,825億円 | 30.0%増 | 56.2% |
| インダクタ・EMIフィルタ | 643億円 | 22.4%増 | 12.8% |
| 高周波・通信 | 861億円 | 5.0%増 | 17.2% |
| エナジー・パワー | 348億円 | 2.7%減 | 6.9% |
| 機能デバイス | 305億円 | 23.0%増 | 6.1% |
コンデンサ売上が30%増加
コンデンサの売上収益は2,825億円で、前年同期比30.0%増加しました。前年からの増収額は約652億円です。全社売上の増加額861億円のうち、約76%をコンデンサが占めた計算になります。
村田製作所のコンデンサ事業には、主力の積層セラミックコンデンサ(MLCC)が含まれます。MLCCは電気を一時的に蓄え、電源電圧を安定させたり、電子回路のノイズを除去したりする小型部品です。スマートフォン、自動車、サーバーなど、ほぼすべての高性能電子機器で大量に使われます。
今回はデータセンターとモビリティ向けを中心に幅広い用途でMLCCが増えました。売上構成比も前年同期の52.2%から56.2%へ上昇しており、村田製作所の業績がコンデンサ中心へさらに傾いたことが分かります。
AIサーバーにMLCCが必要な理由
AIサーバーには高性能なGPUやCPUが搭載され、一般的なサーバーよりも大きな電力を短時間に変動させながら使用します。演算負荷の変化で電流が急増すると、電源電圧が不安定になったり、回路にノイズが発生したりするため、電源ラインの近くへ多数のコンデンサを配置して電力を安定させる必要があります。
さらに、AIサーバーは処理能力を高めるために基板上の部品密度が上がっています。そのため、小型でありながら大容量、高耐熱、高信頼性を持つMLCCの重要性が高まります。村田製作所はMLCCだけでなく、シリコンキャパシタ、インダクタ、フェライトビーズ、サーミスタなど複数の部品を電源供給ネットワーク向けに提案しています。
つまり、AIサーバーの台数が増えるだけでなく、1台当たりの電力消費量と回路の複雑さが増すことも、村田製作所の部品需要を押し上げる要因になります。これが、AI投資の拡大がMLCCメーカーの業績へ波及する基本的な仕組みです。
インダクタ・EMIフィルタも22.4%増
インダクタ・EMIフィルタの売上収益は643億円で、前年同期比22.4%増加しました。EMI除去フィルタはデータセンターとモビリティ向け、インダクタはスマートフォンとモビリティ向けが伸びています。
インダクタは電流の変化を抑え、電源回路を安定させる部品です。EMIフィルタは電子機器から発生する不要な電磁ノイズを除去します。AIサーバーやADASでは高速通信と大電力処理が同時に求められるため、ノイズ対策部品の搭載量も増えやすくなります。
データセンター向け売上はどれくらい伸びた?
| 用途 | 1Q売上収益 | 前年同期比 | 前四半期比 |
|---|---|---|---|
| 通信 | 1,564億円 | 13.7%増 | 2.4%増 |
| モビリティ | 1,316億円 | 16.1%増 | 11.4%増 |
| コンピュータ | 1,029億円 | 47.0%増 | 18.0%増 |
| うちデータセンター関連 | 697億円 | 81.1%増 | 24.4%増 |
| 家電 | 343億円 | 6.7%減 | 1.9%増 |
| 産業・その他 | 771億円 | 31.9%増 | 11.9%増 |
データセンター関連売上は約1.8倍
データセンター関連売上は697億円となり、前年同期の385億円から81.1%増加しました。増収額は約312億円で、全社増収額861億円の約36%に相当します。前四半期比でも24.4%増えており、前年の反動だけではなく足元でも成長が加速しています。
全社売上に占めるデータセンター関連の割合は9.2%から13.9%へ上昇しました。これまで村田製作所はスマートフォン向けの売上比率が高く、スマートフォンの販売台数や新機種サイクルに業績が左右されやすい面がありました。データセンター関連の構成比上昇は、成長市場へのシフトと用途分散の両方につながります。
モビリティ向けも16.1%増加
モビリティ向け売上は1,316億円で、前年同期比16.1%増、前四半期比11.4%増でした。自動車ではAD・ADASの高度化、車載通信の高速化、xEV比率の上昇によって、1台当たりの電子部品搭載数が増えています。
MLCC、EMIフィルタ、インダクタ、センサなど複数の製品が自動車の電子化から恩恵を受けるため、今回の好決算はAIデータセンター需要だけに依存したものではありません。データセンターとモビリティという異なる成長市場が同時に伸びている点は、業績の安定性を高める材料です。
通信向けは増収でも構成比が低下
通信向け売上は1,564億円で13.7%増えましたが、売上構成比は前年同期の33.1%から31.1%へ低下しました。通信向けが弱かったのではなく、コンピュータ、モビリティ、産業・その他の成長率がさらに高かったためです。
スマートフォン向け高周波モジュールには弱さが残る一方、樹脂多層基板やインダクタは伸びています。スマートフォン向けでも製品ごとに強弱があり、「通信向けが一括して回復した」と見るのは適切ではありません。
営業利益が59.8%増えた理由
営業利益が売上以上に伸びた最大の理由は、生産高の増加に伴う操業度益です。工場の設備や人員には、生産量にかかわらず一定額が発生する固定費があります。生産数量が増えるほど、固定費を多くの製品へ分散できるため、1個当たりコストが下がります。
前年同期は需要調整の影響で生産量が低く、工場の固定費負担が利益率を圧迫していました。今回はコンデンサを中心に生産高が増えたため、固定費吸収が進み、営業利益率が4.8ポイント改善しました。
コンポーネント事業の営業利益は1,136億円
| セグメント | 売上収益 | 営業利益 | 営業利益率 |
|---|---|---|---|
| コンポーネント | 3,493億円 | 1,136億円 | 32.5% |
| デバイス・モジュール | 1,514億円 | 129億円の赤字 | 8.5%の赤字 |
| その他 | 190億円 | 22億円の赤字 | 11.6%の赤字 |
| 連結 | 5,023億円 | 985億円 | 19.6% |
コンデンサとインダクタ・EMIフィルタを含むコンポーネント事業は、売上収益3,493億円、営業利益1,136億円、営業利益率32.5%となりました。前年同期の営業利益712億円から59.5%増えています。
MLCCなどのコンポーネントは、一度生産能力を確保すると、販売数量の増加が利益へ反映されやすい事業です。今回は販売増加と円安が、製品価格の値下がりや材料費高騰を上回りました。
一方で、連結営業利益985億円はコンポーネント事業の1,136億円を下回ります。デバイス・モジュールやその他事業の赤字が利益を押し下げているためです。村田製作所全体の収益力をさらに高めるには、コンポーネントの好調だけでなく赤字事業の改善が必要です。
価格下落・固定費増加は引き続き減益要因
電子部品業界では、量産が進むと顧客から継続的な値下げを求められることがあります。今回も製品価格の値下がりは減益要因でした。また、将来の成長に向けた研究開発、人員、設備関連の固定費も増えています。
今回は操業度益と円安がこれらを吸収しましたが、販売数量が伸び悩めば固定費負担が再び重くなります。高い営業利益率を維持するには、AIサーバー向けなど高成長用途の販売を継続し、増産設備を計画どおり稼働させることが重要です。
受注高・受注残高はどうだった?
村田製作所の決算で特に注目したいのが受注です。電子部品の売上は顧客から受けた注文を出荷した時点で計上されるため、受注高や受注残高は将来の売上を考える先行指標になります。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 売上収益 | 5,023億円 | 20.7%増 |
| 受注高 | 6,739億円 | 56.3%増 |
| 受注残高 | 6,178億円 | 38.5%増 |
| BBレシオ | 1.34 | 前年1.04 |
受注高は過去最高、BBレシオは1.34
1Qの受注高は6,739億円となり、四半期として過去最高を更新しました。売上収益5,023億円を約1,716億円上回っています。BBレシオは1.34で、100円分を出荷する間に134円分の新規注文を受けた状態です。
BBレシオが1を上回る状況が続けば、受注残高が積み上がり、次の四半期以降の売上を支えます。前四半期のBBレシオも1.24だったため、受注が売上を上回る状態は2四半期連続で強まっています。
コンデンサ受注は85.5%増
| 製品 | 受注高 | 前年同期比 |
|---|---|---|
| コンデンサ | 4,155億円 | 85.5%増 |
| インダクタ・EMIフィルタ | 743億円 | 40.4%増 |
| 高周波・通信 | 949億円 | 10.3%増 |
| エナジー・パワー | 508億円 | 31.4%増 |
| 機能デバイス | 335億円 | 26.2%増 |
受注増加の中心もコンデンサです。コンデンサ受注高は4,155億円となり、前年同期比85.5%増えました。1Qのコンデンサ売上2,825億円を大きく上回っているため、受注残を計画どおり出荷できれば、2Q以降もコンデンサ売上の高水準が続く可能性があります。
会社はデバイス・モジュール製品を中心に設備投資計画を50億円増やしていますが、コンデンサについても受注拡大へ対応する生産能力と歩留まりの確保が重要です。供給が需要に追いつかなければ、売上計上の遅れや顧客の調達先分散につながる可能性があります。
前倒し受注には注意
受注高の急増は明確な好材料ですが、すべてを最終需要の増加と考えるのは危険です。会社は長納期案件が増えていることに加え、一部用途では供給逼迫を警戒した顧客が注文を前倒ししている可能性を指摘しています。
顧客が必要量以上に早く注文している場合、供給不安が解消した後に発注を減らしたり、在庫調整を行ったりすることがあります。そのため次回決算では、受注高だけでなく、受注残が実際の売上へどの程度転換したか、BBレシオが高水準を維持しているかを確認する必要があります。
【PR】株の購入前は松井証券で信用残高を確認するのがおすすめ

株を購入する前には、信用買いが増えているのか、信用買いの整理が進んでいるのかを確認することも重要です。
信用買いが増えていると株価が上がりにくく、信用買いが整理されていると上値が軽くなりやすいからです。
一般的な信用残は週次で公表されるため、急落当日の信用需給をすぐに確認することはできません。
松井証券では、東証の売買内訳データをもとに算出した「信用残(当日推計)」と「信用倍率(当日推計)」を確認できます。
信用買いが増えているのか、信用返済による売りが出ているのかなど、株価変動の背景を考える際にも活用でき、需給の良いタイミングでの取引が可能です。
私も別の証券会社を利用していましたが、信用需給の分析用に活用するサブ口座として松井証券を使い始めて、今では気になる銘柄の需給を毎日確認しています。
トレードの勝率を少しでも上げたいという人はぜひ活用してみてはいかがでしょうか。
松井証券の公式サイトはこちらから

決算の懸念点
全体では好決算ですが、コンポーネント事業への利益集中、デバイス・モジュールの赤字、キャッシュフローの悪化など、今後確認すべき点もあります。
デバイス・モジュールは129億円の赤字
デバイス・モジュール事業は売上収益が前年同期比6.2%増の1,514億円となった一方、営業損失は129億円でした。前年同期の80億円赤字から49億円悪化しています。円安という追い風があったにもかかわらず、赤字が拡大した点には注意が必要です。
高周波・通信では樹脂多層基板が増えましたが、高周波モジュールはスマートフォンやPC向けで減少しました。エナジー・パワーではデータセンター向け電源モジュールが伸びた一方、パワーツール向けリチウムイオン二次電池が減少しています。
また、電源モジュール事業ではプロジェクト中止に伴う約30億円の損失が1Qに発生しました。これは継続的に毎四半期発生する費用ではありませんが、データセンター関連であっても、製品開発や案件採算が必ずしも順調とは限らないことを示しています。
高周波・通信は前四半期比で減収
高周波・通信の売上収益は前年同期比5.0%増でしたが、前四半期比では4.2%減少しました。スマートフォン向けは新機種発売の時期によって季節変動が大きく、AIサーバー向けの成長だけで通信事業全体の弱さを完全には補えていません。
今後は樹脂多層基板の増加が続くか、高周波モジュールの販売が新型スマートフォン向けで回復するかが重要です。
エナジー・パワーは2.7%減収
エナジー・パワーの売上収益は348億円で、前年同期比2.7%減となりました。データセンター向け電源モジュールとリチウムイオン二次電池の一部は増えましたが、パワーツール向け二次電池の減少とマイクロ一次電池事業の譲渡が重荷でした。
AIサーバー需要が伸びているからといって、データセンター関連のすべての製品が同じ速度で利益成長するわけではありません。製品ごとの採算や案件リスクを分けて見る必要があります。
フリーキャッシュフローは329億円の赤字
| キャッシュフロー | 2027年3月期1Q |
|---|---|
| 営業キャッシュフロー | 422億円 |
| 投資キャッシュフロー | 751億円の支出 |
| フリーキャッシュフロー | 329億円の赤字 |
| 固定資産取得による支出 | 571億円 |
営業利益と純利益は大幅に増えましたが、フリーキャッシュフローは前年同期の64億円黒字から329億円の赤字へ悪化しました。営業キャッシュフローは422億円の黒字だったものの、設備投資や定期預金への資金移動によって投資キャッシュフローが751億円の支出となったためです。
固定資産取得による支出は571億円で、前年同期より93億円増えました。需要増加へ対応する先行投資の側面が大きいため、FCF赤字だけで財務悪化と判断する必要はありません。ただし、設備投資が実際の売上と利益へつながるかは今後確認が必要です。
通期業績予想を大幅に上方修正
会社は1Qの好調とデータセンター需要の拡大を受け、2027年3月期の通期業績予想を引き上げました。売上収益と営業利益はいずれも過去最高を見込んでいます。
| 項目 | 4月予想 | 7月修正予想 | 修正額 |
|---|---|---|---|
| 売上収益 | 1兆9,600億円 | 2兆1,100億円 | 1,500億円増 |
| 営業利益 | 3,800億円 | 4,300億円 | 500億円増 |
| 税引前利益 | 3,900億円 | 4,510億円 | 610億円増 |
| 親会社帰属利益 | 2,930億円 | 3,380億円 | 450億円増 |
| ROIC | 12.3% | 13.9% | 1.6ポイント上昇 |
| 設備投資 | 2,500億円 | 2,550億円 | 50億円増 |
| 研究開発費 | 1,670億円 | 1,740億円 | 70億円増 |
上方修正の中心はAIサーバー需要と円安
売上収益は1,500億円、営業利益は500億円上方修正されました。主な理由は、AIサーバー向けを中心としたデータセンター関連需要が期初想定を上回ったことと、2Q以降のドル円前提を150円から155円へ変更したことです。
ただし、上方修正をすべて円安によるものと考えるのは適切ではありません。会社は通期の生産高予想を1兆9,850億円から2兆1,300億円へ引き上げています。実際の注文増加を受けて生産計画そのものを増やしたことが、利益上方修正の中心です。
営業利益を500億円上方修正した内訳
| 増減要因 | 営業利益への影響 |
|---|---|
| 操業度益 | 480億円増 |
| 売価値下げの改善 | 180億円増 |
| 為替変動 | 280億円増 |
| 減価償却費の増加 | 42億円減 |
| 準変動費・固定費の増加 | 170億円減 |
| 品種構成差など | 228億円減 |
| 合計 | 500億円増 |
最大の増額要因は、生産高増加による480億円の操業度益です。為替による増益は280億円で、利益上方修正の重要な要因ではあるものの、需要増に伴う生産量の引き上げの方が影響額は大きくなっています。
一方、設備投資に伴う減価償却費、研究開発や人員などの固定費、製品構成の変化は利益を押し下げます。需要が計画を下回れば操業度益が縮小するため、売上計画の達成が営業利益4,300億円を実現する前提になります。
修正後の通期予想は市場コンセンサスとほぼ同じ
修正後の税引前利益予想は4,510億円です。IFISの通期コンセンサスは4,510億1,700万円で、ほぼ同じ水準となっています。
Q1実績は市場予想を明確に上回りましたが、会社は1Qの上振れと需要見通しの改善を通期予想へかなり反映しました。そのため、今後さらに上方修正するには、データセンター需要が現在の計画以上に伸びる、円安が続く、デバイス・モジュールの赤字が縮小するといった追加材料が必要です。
第2四半期の業績はどうなる?
村田製作所は上期累計予想を公表しています。上期予想から1Q実績を差し引くと、会社が想定する2Q単独の業績を計算できます。これは会社が正式に公表した四半期単独予想ではなく、あくまで累計予想からの計算値です。
| 項目 | 1Q実績 | 2Q単独の計算値 | 前四半期比 |
|---|---|---|---|
| 売上収益 | 5,023億円 | 約5,377億円 | 約7.1%増 |
| 営業利益 | 985億円 | 約1,035億円 | 約5.2%増 |
| 営業利益率 | 19.6% | 約19.3% | 0.3ポイント低下 |
| 税引前利益 | 1,092億円 | 約1,068億円 | 約2.3%減 |
| 親会社帰属利益 | 814億円 | 約796億円 | 約2.2%減 |
2Qも売上・営業利益は高水準を予想
計算上、2Qの売上収益は約5,377億円、営業利益は約1,035億円です。いずれも1Q実績を上回る計画であり、会社は1Qの好調を一時的なものとは見ていません。
営業利益率は約19.3%で、1Qの19.6%からほぼ横ばいです。通信機器向けの季節需要やデータセンター関連の出荷増を見込みつつ、材料費、固定費、製品価格の値下がりも織り込んでいると考えられます。
通期再上方修正につながる条件
- データセンター関連売上が年間3,706億円の会社計画を上回る。
- コンデンサの受注残高がキャンセルされず、売上へ順調に転換する。
- BBレシオが1を上回る状態を維持し、前倒し受注の反動が限定的となる。
- コンポーネント事業の営業利益率が30%台を維持する。
- デバイス・モジュール事業の赤字が縮小する。
- 材料価格や売価値下げの影響が会社想定を下回る。
- ドル円が会社前提の155円以上で推移する。
会社は2026年度のデータセンター関連売上を3,706億円と予想しており、前期比109.7%増を見込んでいます。1Q実績697億円に対し、下期へかけてさらに出荷を増やす計画です。高い受注残を予定どおり売上へ転換できるかが、再上方修正の最大の条件になります。
株主還元と財務状況
年間配当は70円を予想
2027年3月期の年間配当は、中間35円、期末35円の合計70円を予定しています。前期の65円から5円の増配です。今回、通期利益予想を上方修正しましたが、配当予想は据え置かれました。
業績がさらに上振れした場合に追加増配するかは、今後の利益見通しや投資計画、自社株買いの進捗を含めて判断されると考えられます。
1,500億円の自社株買いを予定
会社は2026年度に予定している1,500億円の自己株式取得について、当初方針どおり実施する予定としています。自社株買いによって発行済み株式数が減れば、利益総額が同じでも1株当たり利益の押し上げにつながります。
設備投資2,550億円、研究開発費1,740億円を計画しながら大規模な株主還元も行うため、成長投資と資本効率改善を同時に進める方針です。実際の取得株数や取得総額は月次の自己株式取得状況で確認する必要があります。
自己資本比率は85.9%
6月末の親会社所有者帰属持分比率は85.9%で、3月末の85.0%から上昇しました。借入金は少なく、財務基盤は非常に強い状態です。
1Qのフリーキャッシュフローは赤字でしたが、現金及び現金同等物は5,575億円あり、資金繰りへの懸念は小さいと考えられます。設備投資、研究開発、自社株買いを並行できる財務余力は、村田製作所の強みです。
次回決算はいつ?
村田製作所の2027年3月期第2四半期決算は、2026年10月30日14時に発表予定です。日程は変更される可能性があるため、直前には公式IRカレンダーを確認してください。
次回決算で確認したいポイント
- 2Q単独の売上収益が約5,377億円、営業利益が約1,035億円へ届くか。
- データセンター関連売上とMLCC売上が計画どおり増えるか。
- コンデンサ受注高・受注残高・BBレシオの高水準が続くか。
- 前倒し受注の反動や注文キャンセルが発生していないか。
- コンポーネント事業の営業利益率が30%台を維持できるか。
- デバイス・モジュール事業の129億円赤字が縮小するか。
- 高周波モジュール、パワーツール向け二次電池、電源モジュールの採算が改善するか。
- 材料価格、売価値下げ、固定費増加を操業度益で吸収できるか。
- 通期業績予想や年間配当が再び上方修正されるか。
- 1,500億円の自社株買いがどこまで進んだか。
↓↓Yahoo!ファイナンスVIP倶楽部の詳細はこちら↓↓
Yahoo!ファイナンスVIP倶楽部
まとめ
村田製作所の2027年3月期1Qは、売上収益が20.7%増、営業利益が59.8%増となり、四半期売上収益が過去最高を更新した好決算です。Q1税引前利益も市場予想を約18%上回りました。
成長の中心は、AIサーバー向けを含むデータセンター需要です。コンデンサ売上は30.0%増、データセンター関連売上は81.1%増となりました。円安を除いても売上・営業利益は2桁成長しており、単なる為替頼みの決算ではありません。
受注高は過去最高の6,739億円、BBレシオは1.34まで上昇しました。今後の売上を支える材料ですが、供給逼迫を警戒した前倒し受注が含まれる可能性には注意が必要です。
通期売上収益は2兆1,100億円、営業利益は4,300億円へ上方修正されました。一方、デバイス・モジュールは129億円の営業赤字で、フリーキャッシュフローも329億円の赤字です。今後は、受注を計画どおり売上へ転換し、コンポーネント以外の事業でも採算を改善できるかが焦点となります。
出典
村田製作所「2027年3月期 第1四半期決算短信」
https://corporate.murata.com/ja-jp/ir/library/results
村田製作所「2026年度 第1四半期 決算説明会資料」
https://corporate.murata.com/ja-jp/ir/library/meetings
村田製作所「IRイベント」
https://corporate.murata.com/ja-jp/ir/calendar
村田製作所「データセンター用AIサーバー向け電源供給ネットワーク効率化に関するテクノロジーガイド」
https://www.murata.com/ja-jp/news/other/other/2026/0204
株予報Pro「村田製作所(6981)決算・業績進捗情報」
https://kabuyoho.jp/sp/report?bcode=6981


コメント