円高が進むと、海外から原材料や商品を仕入れる企業では円換算の調達コストが下がり、利益率の改善につながる場合があります。この記事では、円高が業績にプラス方向へ働きやすく、予想配当利回りがおおむね3%前後以上ある日本株31銘柄をまとめました。
まず31銘柄を予想配当利回り順に比較し、その後はセクターごとに、業績・配当・円高メリットのうち投資判断に重要な論点を銘柄別に整理します。記念配当や特別配当が含まれる銘柄は普通配当と分け、円高メリットが単純ではない企業はその理由も説明します。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。
※予想配当利回り・予想PERは原則として2026年9月8日終値前後を基準にした会社予想ベースの目安です。予想PERは今期予想EPSを基準にしています。株価や会社予想の変更により数値は変わります。
 Yahoo!ファイナンスVIP倶楽部
円高メリットの高配当株31選【配当利回りランキング】
最初に、掲載31銘柄を予想配当利回りの高い順に並べます。ランキングは「高いほど買うべき」という意味ではありません。記念・特別配当を含む銘柄や、今期利益が弱い一方で還元を強化している銘柄もあるため、個別解説では配当の中身と業績をあわせて確認します。
| 順位 | 銘柄 | セクター | 予想利回り | 年間配当 | 予想PER | 円高メリット |
|---|---|---|---|---|---|---|
| 1 | TSIホールディングス (3608) | アパレル | 5.65% | 70円(普通55円+特別15円) | 9.22倍 | 高:海外生産・海外調達した衣料品等の円換算仕入原価が低下しやすい。 |
| 2 | アリアケジャパン (2815) | 食品 | 5.55% | 300円(普通180円+記念120円) | 18.05倍 | 高:外貨建て原材料・海外調達コストの低下が利益面で追い風になりやすい。 |
| 3 | 中越パルプ工業 (3877) | 紙・パルプ | 5.48% | 120円(60円+60円) | 17.21倍 | 中:パルプ・木材チップ・原燃料など外貨建て調達コストの低下余地。 |
| 4 | AOKIホールディングス (8214) | アパレル・複合サービス | 5.28% | 90円(30円+60円) | 14.35倍 | 中:スーツ・衣料品など海外生産品の仕入原価が円高で低下しやすい。 |
| 5 | 青山商事 (8219) | アパレル | 5.06% | 38円(株式分割後ベース) | 14.03倍 | 中:スーツ等の海外生産・調達コストの低下が粗利改善要因。 |
| 6 | ユナイテッドアローズ (7606) | アパレル | 4.75% | 112円(普通92円+記念20円) | 10.53倍 | 高:外貨建てで仕入れる商品が多く、円高で仕入原価が低下しやすい。 |
| 7 | オンワードホールディングス (8016) | アパレル | 4.66% | 33円(16円+17円) | 約8.6倍 | 中:海外生産・調達商品の円換算仕入コスト低下。 |
| 8 | 三陽商会 (8011) | アパレル | 4.60% | 61.33円(分割調整後) | 約10.0倍 | 中:海外調達商品の仕入原価低下。 |
| 9 | ワールド (3612) | アパレル | 4.24% | 67円(31円+36円) | 9.55倍 | 中:海外生産・外貨建て調達コストの低下。 |
| 10 | ウェルネオシュガー (2117) | 砂糖 | 4.23% | 119円(60円+59円) | 約14.2倍 | 高:豪州・タイなどから輸入する原料糖の円換算調達コスト低下。 |
| 11 | 王子ホールディングス (3861) | 紙・パルプ | 4.14% | 36円(18円+18円) | 約21.2倍 | 中:木材チップ・パルプ・燃料など輸入原燃料の調達コスト低下。 |
| 12 | エスフーズ (2292) | 食肉 | 3.93% | 110円(55円+55円) | 約13.4倍 | 高:輸入食肉の円換算仕入価格低下。 |
| 13 | 中部飼料 (2053) | 飼料 | 3.80% | 76円(38円+38円) | 8.32倍 | 高:トウモロコシなど輸入飼料原料の円換算コスト低下。 |
| 14 | DM三井製糖 (2109) | 砂糖 | 3.69% | 140円(70円+70円) | 約15.3倍 | 高:輸入原料糖の円換算仕入コスト低下。 |
| 15 | 昭和産業 (2004) | 食品 | 3.66% | 140円(70円+70円) | 約13.1倍 | 高:小麦・大豆・トウモロコシなど輸入穀物の円換算コスト低下。 |
| 16 | ドウシシャ (7483) | 卸売・生活用品 | 3.65% | 110円(50円+60円) | 12.65倍 | 高:海外調達・海外生産した商品を国内で販売するため、円高で仕入原価が低下しやすい。 |
| 17 | フィード・ワン (2060) | 飼料 | 3.59% | 52円(26円+26円) | 8.49倍 | 高:トウモロコシ・魚粉など輸入飼料原料の円換算コスト低下。 |
| 18 | J-オイルミルズ (2613) | 食品・油脂 | 3.58% | 80円(40円+40円) | 14.78倍 | 高:大豆・菜種など輸入油糧原料の円換算コスト低下。 |
| 19 | 丸大食品 (2288) | 食肉・加工食品 | 3.55% | 80円(40円+40円) | 8.49倍 | 高:輸入牛肉・豚肉などの仕入コスト低下。 |
| 20 | Umios (1333) | 水産 | 3.53% | 45円(22円+23円) | 約12.7倍 | 中:エビ・タコなど海外水産物の輸入調達コスト低下。 |
| 21 | スターゼン (8043) | 食肉 | 3.46% | 52円(26円+26円) | 10.11倍 | 高:輸入牛肉・豚肉などの円換算仕入コスト低下。 |
| 22 | 極洋 (1301) | 水産 | 3.44% | 160円(期末一括) | 7.66倍 | 中:海外で調達する水産物の円換算仕入コスト低下。 |
| 23 | 塩水港精糖 (2112) | 砂糖 | 3.43% | 16円(8円+8円) | 約7.1倍 | 高:タイ・豪州などから輸入する原料糖の円換算仕入コスト低下。 |
| 24 | レンゴー (3941) | 紙・パルプ・包装 | 3.30% | 50円(25円+25円) | 12.05倍 | 中:パルプ・原燃料など海外調達コストの低下。 |
| 25 | プリマハム (2281) | 食肉・加工食品 | 3.30% | 80円(40円+40円) | 16.26倍 | 高:輸入食肉・原材料の円換算仕入コスト低下。 |
| 26 | 日本航空 (9201) | 空運 | 3.23% | 96円(48円+48円) | 11.62倍 | 中:外貨収入より外貨費用の影響が大きく、航空燃料などドル建てコストが円高で低下。 |
| 27 | 日清製粉グループ本社 (2002) | 食品・製粉 | 3.18% | 65円(32円+33円) | 13.96倍 | 高:原料小麦など輸入原材料の円換算コスト低下。 |
| 28 | ゼビオホールディングス (8281) | スポーツ小売 | 3.14% | 35円(17.5円+17.5円) | 6.15倍 | 中:海外ブランド品・衣料・用品など輸入商品の仕入コスト低下。 |
| 29 | 伊藤ハム米久ホールディングス (2296) | 食肉・加工食品 | 3.06% | 155円(75円+80円) | 15.55倍 | 中:輸入食肉の円換算仕入コスト低下。 |
| 30 | DCMホールディングス (3050) | ホームセンター | 3.05% | 48円(24円+24円) | 約12.5倍 | 高:PB商品など海外調達商品の円換算仕入コスト低下。 |
| 31 | 日清オイリオグループ (2602) | 食品・油脂 | 2.91% | 60円(30円+30円) | 15.71倍 | 高:大豆・菜種など輸入油糧原料の円換算コスト低下。 |
掲載条件は、円高が輸入原料・商品・燃料などのコスト低下を通じて業績にプラス方向へ働くことを確認でき、予想配当利回りがおおむね3%前後以上であることを基本としています。単に海外売上が少なく円高の影響を受けにくいだけの銘柄は、原則として除いています。
食品・食料品の円高メリット高配当株
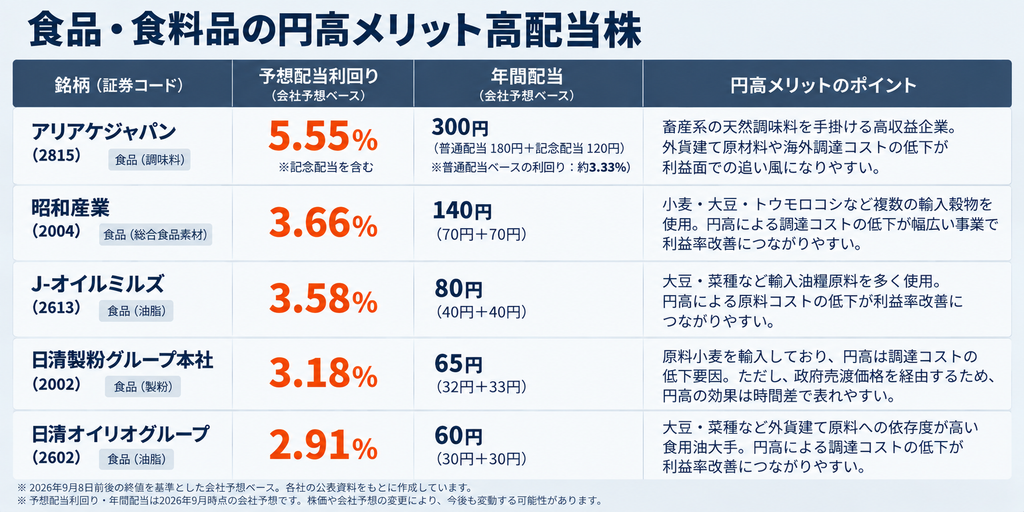
食品は輸入原料が多く、円高が原材料費を下げやすい代表的なセクターです。ただし、同じ食品株でも政府売渡価格を経由する小麦、国際商品価格の影響が大きい油脂など、為替が利益に反映される仕組みは異なります。
アリアケジャパン(2815)
| 項目 | 内容 |
|---|---|
| セクター | 食品 |
| 予想配当利回り | 5.55% |
| 年間予想配当 | 300円(普通180円+記念120円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 18.05倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | DOE4%以上を目安としつつ、業績や内部留保などを勘案。2027年3月期は創業60周年記念配当を実施予定。 |
| 今期業績予想 | 2027年3月期は売上高692.3億円、営業利益112.5億円、純利益95.5億円を予想。 |
| 円高メリットの主因 | 外貨建て原材料・海外調達コストの低下が利益面で追い風になりやすい。 |
アリアケジャパンは、畜産系の天然調味料を食品メーカーや外食向けに供給するBtoB企業です。天然調味料では高い競争力を持ち、利益率も高いのが特徴です。今期も高水準の営業利益を見込んでおり、単に高配当というより、高収益企業が還元を厚くしているタイプとして見た方が実態に近いです。
ただし、今期の年間300円配当には創業60周年の記念配当120円が含まれます。普通配当ベースで考えると、利回りは約3.33%です。高い表示利回りをそのまま翌期以降の水準と考えるのではなく、普通配当180円とDOE4%を目標とする方針を軸に見る必要があります。円高面では、外貨建て原材料や海外調達コストが低下するため採算改善が期待できます。
昭和産業(2004)
| 項目 | 内容 |
|---|---|
| セクター | 食品 |
| 予想配当利回り | 3.66% |
| 年間予想配当 | 140円(70円+70円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 約13.1倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 配当性向40%またはDOE3%の高い方を基準。 |
| 今期業績予想 | 2027年3月期は売上高3,500億円、営業利益120億円、純利益95億円を計画。 |
| 円高メリットの主因 | 小麦・大豆・トウモロコシなど輸入穀物の円換算コスト低下。 |
昭和産業は、小麦粉、食用油、糖質、飼料などを手掛ける総合食品素材メーカーです。小麦、大豆、トウモロコシなど海外から調達する穀物を幅広い事業で使用しており、円高による原料コスト低下の恩恵が一つの事業だけに偏りにくい点が特徴です。
今期は大幅な利益成長を前提とした計画ではありませんが、配当は配当性向40%またはDOE3%の高い方を基準としており、利益が大きく伸びない局面でも株主還元の水準をある程度維持しやすい設計です。複数の輸入穀物を使用する事業構成に円高が加われば、原材料負担の軽減を通じて利益を下支えしやすく、安定配当と円高メリットを組み合わせて見やすい食品株です。
日清製粉グループ本社(2002)
| 項目 | 内容 |
|---|---|
| セクター | 食品・製粉 |
| 予想配当利回り | 3.18% |
| 年間予想配当 | 65円(32円+33円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 13.96倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 特殊要因を調整した利益を基準に、2027年3月期までに配当性向50%程度を目指す。 |
| 今期業績予想 | 2027年3月期は売上高8,700億円、営業利益460億円、純利益410億円を計画。 |
| 円高メリットの主因 | 原料小麦など輸入原材料の円換算コスト低下。 |
日清製粉グループ本社は国内最大手の製粉会社で、製粉だけでなく加工食品、酵母・バイオ、エンジニアリング、海外事業まで展開しています。原料小麦の多くを輸入に依存するため円高はコスト面で追い風ですが、国内小麦は政府売渡価格を通じて調達する仕組みがあるため、スポットの円高がそのまま翌月の利益に反映されるような会社ではありません。
高配当株として見るうえでは、2021年3月期以降の増配傾向と、2027年3月期までに特殊要因を除いた利益ベースで配当性向50%程度を目指す方針が重要です。今期も安定した利益水準を見込んでおり、円高による原料面の追い風に加えて、継続的な利益成長と増配をセットで見たい銘柄です。
J-オイルミルズ(2613)
| 項目 | 内容 |
|---|---|
| セクター | 食品・油脂 |
| 予想配当利回り | 3.58% |
| 年間予想配当 | 80円(40円+40円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 14.78倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 配当性向40%程度を目安。中期的にDOE3%を目指す。 |
| 今期業績予想 | 2027年3月期は営業利益55億円、純利益50億円を計画。営業利益は前期比約25%増を見込む。 |
| 円高メリットの主因 | 大豆・菜種など輸入油糧原料の円換算コスト低下。 |
J-オイルミルズは食用油を主力とする油脂メーカーで、大豆や菜種など海外から調達する油糧原料が収益を大きく左右します。円高が進めば、これらを円換算した際の調達負担が軽くなるため、油脂事業の採算改善につながる余地があります。
足元では営業利益の2割超の増加を計画する収益改善局面にあり、配当も増配予想です。さらに中期的にはDOE3%を目指しており、利益成長を株主還元につなげる姿勢も強まっています。すでに業績回復を見込む中で円高による原料負担の軽減が加われば、利益率の改善と増配の両方を後押しする材料になります。
日清オイリオグループ(2602)
| 項目 | 内容 |
|---|---|
| セクター | 食品・油脂 |
| 予想配当利回り | 2.91% |
| 年間予想配当 | 60円(30円+30円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 15.71倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 年間60円を下限とし、資産売却などによる一時利益を除く連結配当性向40%を目安。 |
| 今期業績予想 | 2027年3月期は売上高5,900億円、営業利益190億円、純利益120億円を計画。 |
| 円高メリットの主因 | 大豆・菜種など輸入油糧原料の円換算コスト低下。 |
日清オイリオグループは食用油の国内最大手で、家庭用・業務用油脂だけでなく、加工油脂やファインケミカルまで展開しています。油脂事業では大豆や菜種などの輸入原料を大量に使用するため、円高が原材料の円換算コストを押し下げる構造は比較的明確です。
株主還元では、中期経営計画「Value UpX」で年間60円の配当下限を設定し、資産売却などの一時利益を除く連結配当性向40%を目安としています。今期予想配当はこの下限と同額で、利益が変動しても一定水準の配当を維持する考え方が示されています。足元で利益成長を見込むなか、円高による原料コストの軽減が油脂事業の採算改善につながれば、配当下限を土台にした還元の安定性もさらに高まりやすくなります。
砂糖(製糖会社)の円高メリット高配当株
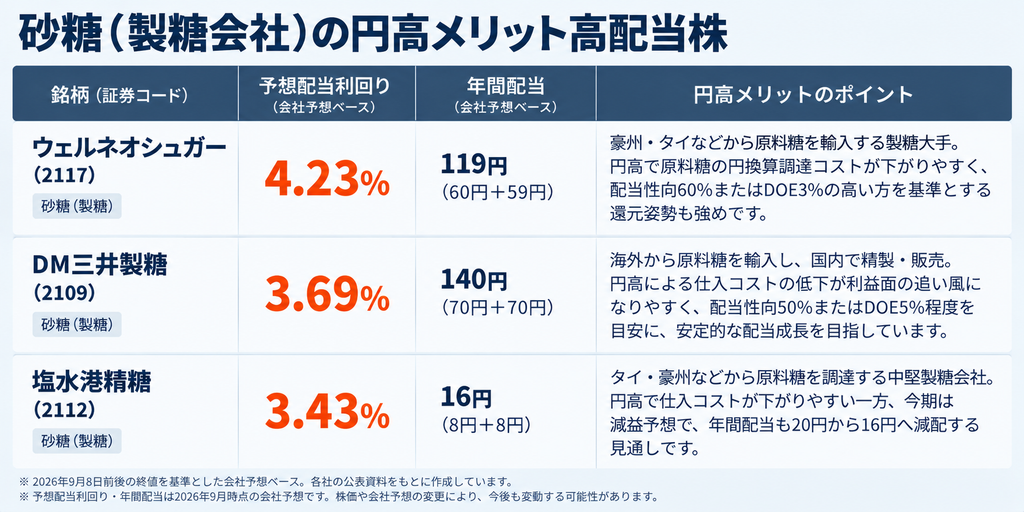
製糖会社は海外から原料糖を輸入して国内で精製・販売するため、円高メリットの構造がかなり明確です。見るべきなのは、円高そのものに加えて原糖相場と販売価格の組み合わせです。
DM三井製糖(2109)
| 項目 | 内容 |
|---|---|
| セクター | 砂糖 |
| 予想配当利回り | 3.69% |
| 年間予想配当 | 140円(70円+70円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 約15.3倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 連結配当性向50%またはDOE5%程度を目安に安定的な配当成長を目指す。 |
| 今期業績予想 | 2027年3月期は売上高1,810億円、営業利益130億円、純利益77億円を計画。 |
| 円高メリットの主因 | 輸入原料糖の円換算仕入コスト低下。 |
DM三井製糖は国内大手の製糖会社で、砂糖の精製・販売を中心に食品素材なども展開しています。海外から輸入した原料糖を国内で精製・販売するため、円高によって原料糖の円換算仕入コストが下がるという、分かりやすい円高メリットを持つ会社です。
高配当株として特に注目したいのが、連結配当性向50%またはDOE5%程度を目安に安定的な配当成長を目指す還元方針です。利益に連動した還元と純資産を基準とした還元を組み合わせているため、株主への利益還元をかなり重視しています。円高による原料コスト低下が収益改善につながれば、その効果が株主還元にも波及しやすい点がDM三井製糖の魅力です。
ウェルネオシュガー(2117)
| 項目 | 内容 |
|---|---|
| セクター | 砂糖 |
| 予想配当利回り | 4.23% |
| 年間予想配当 | 119円(60円+59円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 約14.2倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 連結配当性向60%またはDOE3%の高い方を基準。 |
| 今期業績予想 | 2027年3月期は売上高1,100億円、営業利益92億円、純利益65億円を計画。 |
| 円高メリットの主因 | 豪州・タイなどから輸入する原料糖の円換算調達コスト低下。 |
ウェルネオシュガーは日新製糖と伊藤忠製糖の経営統合を軸に誕生した製糖大手で、砂糖事業を中心に健康関連事業なども展開しています。豪州やタイなどから原料糖を輸入して国内で精製するため、円高は仕入コストの低下につながりやすく、製糖株の中でも為替メリットを捉えやすい企業です。
配当方針は連結配当性向60%またはDOE3%の高い方を基準としており、利益の株主還元率が高いだけでなく、純資産を基準に配当水準を支える仕組みも持っています。円高による原料調達負担の軽減が利益に反映されれば、高い還元方針を通じて株主にも恩恵が及びやすく、円高と高配当というテーマとの相性が良い銘柄です。
塩水港精糖(2112)
| 項目 | 内容 |
|---|---|
| セクター | 砂糖 |
| 予想配当利回り | 3.43% |
| 年間予想配当 | 16円(8円+8円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 約7.1倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定配当を基本に業績・財務状況を勘案。近年は増配。 |
| 今期業績予想 | 2027年3月期は売上高321億円、営業利益24億円、純利益18億円を計画。前期比では減益予想。 |
| 円高メリットの主因 | タイ・豪州などから輸入する原料糖の円換算仕入コスト低下。 |
塩水港精糖は精製糖を主力とする中堅製糖会社で、タイや豪州などから調達した原料糖を国内で精製・販売しています。大型製糖株ほど知名度は高くありませんが、外貨で原料を仕入れて国内で販売するため、円高によるコスト低下が収益に結びつきやすい事業構造です。
2027年3月期は前期の高収益から減益を見込み、年間配当も20円から16円へ減配する予想となっています。一方で、現在の予想PERは7.2倍と低く、16円配当でも3%台の利回りを確保しています。今期は高水準だった前期からの反動があるだけに、円高による原料糖コストの低下は利益を下支えする材料になりやすく、業績の底上げ余地まで含めて見られる高配当製糖株です。
飼料の円高メリット高配当株
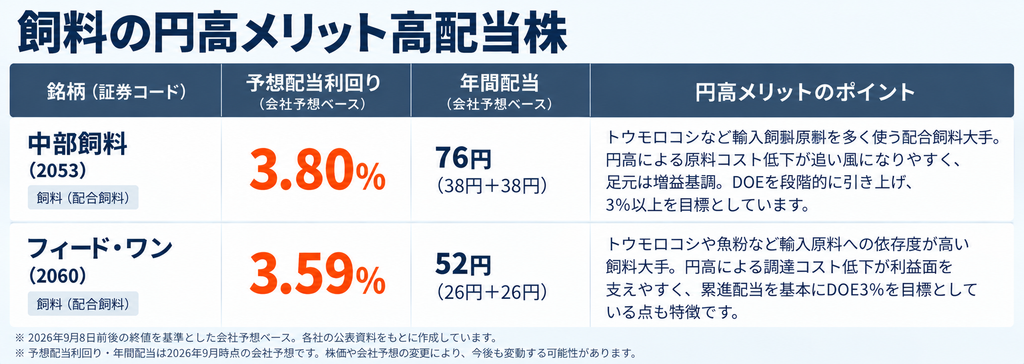
配合飼料はトウモロコシなど輸入穀物への依存度が高く、円高は原料調達面で追い風です。一方、販売価格にも原料・為替変動が反映されるため、円高効果は価格改定との時間差として利益に表れやすいセクターです。
中部飼料(2053)
| 項目 | 内容 |
|---|---|
| セクター | 飼料 |
| 予想配当利回り | 3.80% |
| 年間予想配当 | 76円(38円+38円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 8.32倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定配当を基本にDOEを段階的に引き上げ、DOE3%以上を目標。 |
| 今期業績予想 | 2027年3月期は売上高2,210億円、営業利益59億円、純利益69億円を計画。 |
| 円高メリットの主因 | トウモロコシなど輸入飼料原料の円換算コスト低下。 |
中部飼料は養鶏、養豚、酪農向けの配合飼料を供給する大手メーカーです。配合飼料の主要原料であるトウモロコシなどを海外から調達しているため、円高は円換算の原料負担を軽くし、採算改善につながる方向に働きます。
高配当株としては、近年の株主還元強化が大きな特徴です。年間配当は数年前の20円台から大幅に引き上げられ、今後はDOE3%以上を目標としています。足元の業績も増益基調にあるため、円高による原料コスト低下が利益成長を補強すれば、引き上げてきた配当水準を支える力も強くなります。円高メリット、利益成長、還元強化が同時に期待できる飼料株です。
フィード・ワン(2060)
| 項目 | 内容 |
|---|---|
| セクター | 飼料 |
| 予想配当利回り | 3.59% |
| 年間予想配当 | 52円(26円+26円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 8.49倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 累進配当を基本とし、DOE3%を目標。 |
| 今期業績予想 | 2027年3月期は売上高3,170億円、営業利益85億円、純利益65億円を計画。 |
| 円高メリットの主因 | トウモロコシ・魚粉など輸入飼料原料の円換算コスト低下。 |
フィード・ワンは配合飼料を中心に、畜産・水産関連事業まで展開する飼料大手です。トウモロコシや魚粉など海外から調達する原料が多く、円高による輸入コストの低下が原価面の追い風になります。
配当では累進配当を基本とし、DOE3%を目標としています。単に今期の利益から配当額を決めるのではなく、原則として配当水準を切り下げず、中長期的に株主還元を積み上げていく考え方です。輸入原料への依存度が高い事業構造に加えて配当の予見性も高く、円高局面で高配当株を探す際には候補に入れやすい銘柄です。
食肉・水産の円高メリット高配当株
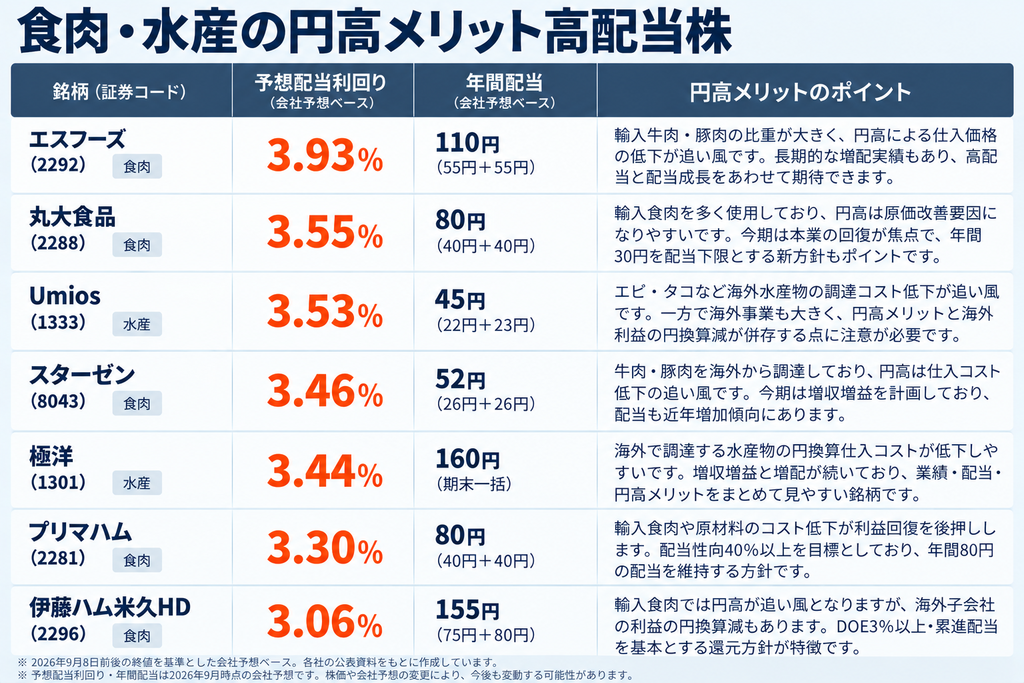
食肉・水産会社は海外から牛肉、豚肉、水産物などを仕入れる企業が多く、円高で円換算仕入コストが下がります。ただし海外事業を持つ企業では換算減もあるため、輸入メリットと海外利益を分けて見る必要があります。
エスフーズ(2292)
| 項目 | 内容 |
|---|---|
| セクター | 食肉 |
| 予想配当利回り | 3.93% |
| 年間予想配当 | 110円(55円+55円) |
| 配当基準月 | 8月・2月 |
| 予想PER | 約13.4倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定配当を基本としつつ、利益成長に合わせて増配を継続。 |
| 今期業績予想 | 2027年2月期は売上高5,000億円、営業利益100億円、純利益65億円を計画。 |
| 円高メリットの主因 | 輸入食肉の円換算仕入価格低下。 |
エスフーズは「こてっちゃん」で知られる会社で、食肉の調達・加工・卸売・小売まで幅広く手掛ける食肉企業です。輸入牛肉・豚肉などの比重が大きいため、円高になると円換算の仕入価格が下がり、採算改善につながりやすい構造です。
配当は長期にわたり増配が続いており、今回の高配当株の中でも現在の利回りだけでなく配当成長の実績を評価しやすい銘柄です。食肉会社は海外畜肉相場の影響が大きいため、円高だけで原価が下がるわけではありませんが、仕入れ環境が安定する局面では為替改善が利益と配当の双方を支えやすくなります。
スターゼン(8043)
| 項目 | 内容 |
|---|---|
| セクター | 食肉 |
| 予想配当利回り | 3.46% |
| 年間予想配当 | 52円(26円+26円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 10.11倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定的な株主還元を基本とし、利益・財務状況を勘案。近年は配当水準が増加傾向。 |
| 今期業績予想 | 2027年3月期は売上高4,700億円、営業利益92億円、純利益85億円を計画。 |
| 円高メリットの主因 | 輸入牛肉・豚肉などの円換算仕入コスト低下。 |
スターゼンは牛肉・豚肉を中心に、食肉の調達から加工、販売まで一貫して手掛ける食肉専門会社です。海外から輸入する食肉の取扱量も大きく、円高になれば牛肉や豚肉の円換算仕入コストが低下し、国内販売における採算改善につながります。
今期は増収増益を計画し、配当水準も近年は引き上げ傾向です。予想PERも10倍前後と低く、3%台半ばの配当利回りと利益成長を同時に見られる水準にあります。業績が改善方向にある中で円高による仕入環境の改善が加われば、現在の高配当を支える利益基盤も強くなりやすい銘柄です。
丸大食品(2288)
| 項目 | 内容 |
|---|---|
| セクター | 食肉・加工食品 |
| 予想配当利回り | 3.55% |
| 年間予想配当 | 80円(40円+40円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 8.49倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定配当を基本に、年間30円を下限。NOPATの35%程度を配当水準の目安とする新方針。 |
| 今期業績予想 | 2027年3月期は売上高2,450億円、営業利益80億円、純利益64億円を計画。 |
| 円高メリットの主因 | 輸入牛肉・豚肉などの仕入コスト低下。 |
丸大食品はハム・ソーセージ、調理加工食品、食肉などを展開する食品メーカーです。牛肉や豚肉など輸入食肉を多く使用しており、円高によって円換算の仕入コストが低下すれば、食肉・加工食品事業の利益回復を後押しする要因になります。
2027年3月期は通期で増益を計画する一方、第1四半期の利益は弱いスタートとなっています。その中で注目したいのが株主還元方針の見直しです。年間30円を配当下限とし、NOPATの35%程度を配当水準の目安とする考え方を導入しました。今期は80円配当を計画しており、円高による原価改善が通期の利益回復につながれば、新しい還元方針のもとで高水準の配当を支える材料になります。
プリマハム(2281)
| 項目 | 内容 |
|---|---|
| セクター | 食肉・加工食品 |
| 予想配当利回り | 3.30% |
| 年間予想配当 | 80円(40円+40円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 16.26倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定・継続配当を基本とし、配当性向40%以上を目標。 |
| 今期業績予想 | 2027年3月期は売上高5,000億円、営業利益110億円、純利益75億円を計画。利益回復を見込む。 |
| 円高メリットの主因 | 輸入食肉・原材料の円換算仕入コスト低下。 |
プリマハムはハム・ソーセージ、食肉、加工食品を展開する大手食品メーカーです。輸入食肉や海外から調達する原材料を多く使用しているため、円高による仕入コスト低下が利益率の改善につながりやすい会社です。
今期は前期からの利益回復を計画しており、年間80円の配当も維持する予想です。株主還元では配当性向40%以上を目標とする方針へ移行しており、以前より利益を株主へ還元する姿勢が明確になっています。利益回復局面に円高によるコスト低下が重なれば、業績と配当の両面を支える追い風になります。
伊藤ハム米久ホールディングス(2296)
| 項目 | 内容 |
|---|---|
| セクター | 食肉・加工食品 |
| 予想配当利回り | 3.06% |
| 年間予想配当 | 155円(75円+80円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 15.55倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | DOE3%以上を目安に累進配当を基本。 |
| 今期業績予想 | 2027年3月期は売上高1兆400億円、営業利益270億円、純利益185億円を計画。前期の高利益からは減益予想。 |
| 円高メリットの主因 | 輸入食肉の円換算仕入コスト低下。 |
伊藤ハム米久ホールディングスは、加工食品と食肉を大規模に展開する大手食品グループです。国内では輸入牛肉・豚肉などを取り扱っているため、円高は食肉調達コストの低下を通じて国内事業の採算改善につながります。ニュージーランドのANZCOなど海外事業も持つため、グローバルに収益源を持つ点も特徴です。
高配当株としては、DOE3%以上を目安とした累進配当を掲げていることが大きな魅力です。今期155円は記念配当ではなく普通配当として計画されており、前期に記念配当があった後も高い還元水準を維持しています。円高による国内食肉事業のコスト改善が加われば、累進配当を支える利益基盤の強化にもつながります。
極洋(1301)
| 項目 | 内容 |
|---|---|
| セクター | 水産 |
| 予想配当利回り | 3.44% |
| 年間予想配当 | 160円(期末一括) |
| 配当基準月 | 3月 |
| 予想PER | 7.66倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 安定配当を基本に利益成長に応じて増配。2027年3月期は160円を予想。 |
| 今期業績予想 | 2027年3月期は売上高3,650億円、営業利益120億円、純利益72億円を計画。 |
| 円高メリットの主因 | 海外で調達する水産物の円換算仕入コスト低下。 |
極洋は水産物の調達・販売に加えて、冷凍食品や加工食品も手掛ける総合水産会社です。海外から水産物を広く調達して国内で販売しているため、円高は仕入コストの低下を通じて利益を押し上げる方向に働きます。
足元では増収増益で推移しており、配当も100円台から160円まで段階的に引き上げられています。さらに予想PERは1桁台と低く、業績成長が続く中でも割高感は強くありません。利益成長と増配がすでに進んでいるところへ円高による仕入環境の改善が加わるため、円高メリット高配当株の中でも複数の好材料を組み合わせて評価しやすい銘柄です。
Umios(1333)
| 項目 | 内容 |
|---|---|
| セクター | 水産 |
| 予想配当利回り | 3.53% |
| 年間予想配当 | 45円(22円+23円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 約12.7倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 配当性向30%以上を目安とし、累進配当を基本。 |
| 今期業績予想 | 2027年3月期は売上高1兆1,100億円、営業利益320億円、純利益150億円を計画。 |
| 円高メリットの主因 | エビ・タコなど海外水産物の輸入調達コスト低下。 |
Umiosは2026年3月に旧マルハニチロから社名変更した総合水産・食品会社です。エビやタコなどの水産物を世界各地から調達し、国内販売から加工食品まで幅広く展開しています。北米や欧州などにも事業基盤を持つグローバル企業ですが、国内向けに輸入する水産物では円高による仕入コスト低下が収益改善要因になります。
株主還元では配当性向30%以上を目安とした累進配当を基本としており、株式分割後も実質的な配当水準を維持・増加させる方針です。世界各地に調達網と販売網を持つ事業規模に加え、国内では円高による輸入コスト低下が期待できるため、大型水産株として安定的な配当と円高メリットを組み合わせて見られます。
紙・パルプの円高メリット高配当株
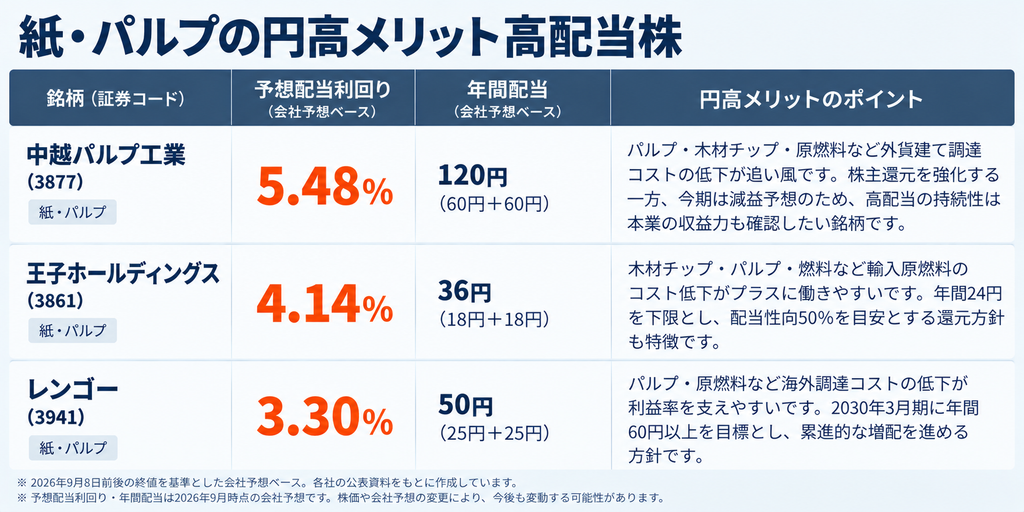
紙・パルプは木材チップ、パルプ、燃料など輸入原燃料が多く、円高がコスト低下要因になります。ただし国内需要、市況、海外事業の影響も大きく、食品・砂糖ほど為替だけで利益方向を説明しやすいセクターではありません。
王子ホールディングス(3861)
| 項目 | 内容 |
|---|---|
| セクター | 紙・パルプ |
| 予想配当利回り | 4.14% |
| 年間予想配当 | 36円(18円+18円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 約21.2倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 年間24円を下限とし、当面減配しない方針。配当性向50%を目安。 |
| 今期業績予想 | 2027年3月期は売上高1兆9,400億円、営業利益600億円、純利益350億円を計画。 |
| 円高メリットの主因 | 木材チップ・パルプ・燃料など輸入原燃料の調達コスト低下。 |
王子ホールディングスは紙・パルプの国内最大手で、木材チップ、パルプ、燃料など多くの原燃料を海外から調達しています。これらは外貨建てで取引されるものが多いため、円高が進めば円換算の原燃料負担が軽くなり、紙・パルプ事業の採算改善につながります。
株主還元では2025年度から方針を大きく強化し、配当性向50%を目安とするとともに、年間24円を下限として当面減配しない方針を打ち出しました。今期はその下限を大きく上回る36円を予想しています。原燃料負担の軽減によって本業の利益が改善すれば、強化された還元方針を支える余力も高まり、高配当と円高メリットの両方を期待できます。
レンゴー(3941)
| 項目 | 内容 |
|---|---|
| セクター | 紙・パルプ・包装 |
| 予想配当利回り | 3.30% |
| 年間予想配当 | 50円(25円+25円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 12.05倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 2030年3月期に年間60円以上を目標。配当性向30%へ向け累進的に増配。 |
| 今期業績予想 | 2027年3月期は売上高1兆900億円、営業利益460億円、純利益310億円を計画。 |
| 円高メリットの主因 | パルプ・原燃料など海外調達コストの低下。 |
レンゴーは段ボールや紙器など包装材の大手で、製造過程ではパルプや各種原燃料を使用します。海外から調達する原材料の円換算コストが下がれば、段ボールや包装材事業の採算改善につながるため、円高は利益率を支える材料になります。
高配当株として注目したいのは「Vision120」で示した長期的な増配方針です。2030年3月期に配当性向30%を目指しながら累進的に増配し、年間配当60円以上を目標としています。今期も利益成長を計画しており、円高による原燃料負担の軽減が利益成長を補強すれば、60円以上を目指す配当拡大にも追い風となります。
中越パルプ工業(3877)
| 項目 | 内容 |
|---|---|
| セクター | 紙・パルプ |
| 予想配当利回り | 5.48% |
| 年間予想配当 | 120円(60円+60円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 17.21倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 配当政策を見直して株主還元を強化。2027年3月期は年間120円を予想。 |
| 今期業績予想 | 2027年3月期は売上高1,140億円、営業利益23億円、純利益16億円を計画。前期比では減益予想。 |
| 円高メリットの主因 | パルプ・木材チップ・原燃料など外貨建て調達コストの低下余地。 |
中越パルプ工業は印刷・情報用紙やパルプを手掛ける中堅製紙会社です。木材チップやパルプ、燃料など海外から調達する原燃料が多く、円高による円換算コストの低下が製造原価を抑える方向に働きます。
2027年3月期は前期比で減益を見込む一方、株主還元方針を見直し、年間120円という大幅な配当を計画しています。予想配当利回りは5%台と今回の銘柄群でも上位です。利益が弱含む局面だからこそ、円高による原燃料コストの低下は収益を下支えする材料になりやすく、還元強化と業績改善余地の両方を見られる高利回り株です。
小売・卸売の円高メリット高配当株
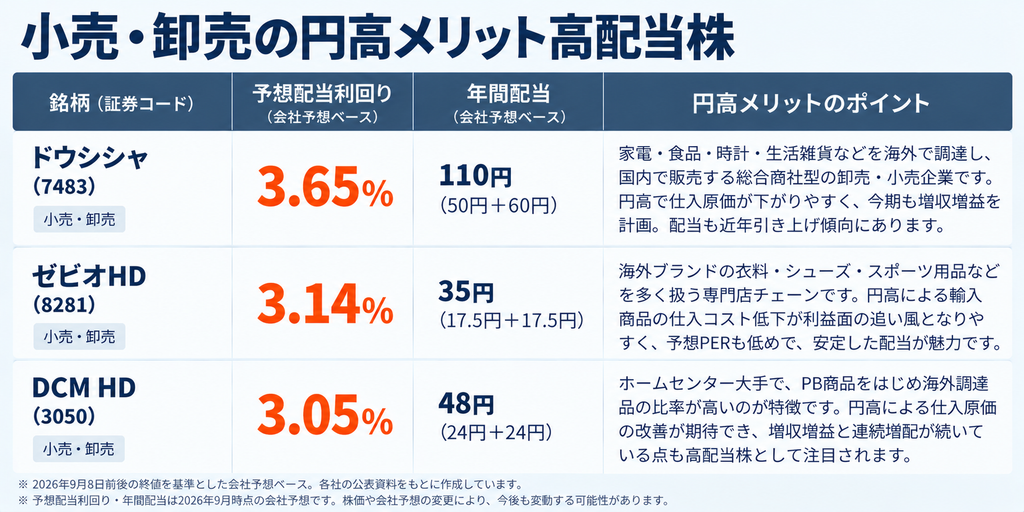
海外で調達・生産した商品を国内で円建て販売する小売・卸売は、円高メリットが粗利率に直結しやすい業態です。為替予約や在庫の入れ替えがあるため、実際の利益反映には時間差があります。
ドウシシャ(7483)
| 項目 | 内容 |
|---|---|
| セクター | 卸売・生活用品 |
| 予想配当利回り | 3.65% |
| 年間予想配当 | 110円(50円+60円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 12.65倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定配当を基本に、業績・財務状況を勘案して還元。近年は配当水準を引き上げ。 |
| 今期業績予想 | 2027年3月期は売上高1,290億円、営業利益122億円、純利益85.5億円を計画。 |
| 円高メリットの主因 | 海外調達・海外生産した商品を国内で販売するため、円高で仕入原価が低下しやすい。 |
ドウシシャは家電、食品、時計、生活雑貨などを企画し、小売企業へ販売する生活関連の卸売会社です。海外で生産・調達した商品を国内で円建て販売するビジネスが多いため、円高による仕入原価低下が利益へつながる経路が非常に分かりやすい会社です。
今期は増収増益を計画し、配当も高水準を維持する見込みです。円高によって新たに調達する商品の仕入コストが下がり、販売価格を維持できれば、その差額が粗利率の改善につながります。国内販売を中心とする事業構造と海外調達の組み合わせから、円高局面で特に恩恵を期待しやすい高配当株の一つです。
DCMホールディングス(3050)
| 項目 | 内容 |
|---|---|
| セクター | ホームセンター |
| 予想配当利回り | 3.05% |
| 年間予想配当 | 48円(24円+24円) |
| 配当基準月 | 8月・2月 |
| 予想PER | 約12.5倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 安定配当を基本に、利益成長に合わせて増配。近年は連続増配が続く。 |
| 今期業績予想 | 2027年2月期は売上高5,773億円、営業利益312億円、純利益174億円を計画。 |
| 円高メリットの主因 | PB商品など海外調達商品の円換算仕入コスト低下。 |
DCMホールディングスは全国でホームセンターを展開する大手で、収益力の高いPB商品の拡充にも力を入れています。PBを含む海外調達商品では為替が仕入原価に影響するため、円高は商品の円換算コストを引き下げ、粗利率の改善につながります。
高配当株としては、長期にわたって年間配当を引き上げてきた実績が強みです。今期も増収増益と増配を計画しており、既存の利益成長に円高によるPB商品の原価改善が加わる構図になります。国内中心の小売事業、連続増配、海外調達コスト低下という組み合わせがそろっており、円高局面で安定成長型の高配当株を探す場合に見やすい銘柄です。
ゼビオホールディングス(8281)
| 項目 | 内容 |
|---|---|
| セクター | スポーツ小売 |
| 予想配当利回り | 3.14% |
| 年間予想配当 | 35円(17.5円+17.5円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 6.15倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 安定配当を基本に業績・財務状況を勘案。配当は30~35円程度で推移。 |
| 今期業績予想 | 2027年3月期は売上高2,646億円、営業利益70億円、純利益75億円を計画。 |
| 円高メリットの主因 | 海外ブランド品・衣料・用品など輸入商品の仕入コスト低下。 |
ゼビオホールディングスは「スーパースポーツゼビオ」などを展開するスポーツ用品小売です。海外ブランドのシューズや衣料品、スポーツ用品を多く取り扱うため、円高になれば輸入商品の仕入原価が下がり、店舗の粗利改善につながる余地があります。
配当は30~35円程度で安定しており、急速な増配を狙うタイプというより、一定の配当を受け取りながら業績改善を待てる銘柄です。現在の予想PERは1桁台と低く、3%台の配当利回りも確保しています。円高による仕入環境の改善が利益率へ反映されれば、低いバリュエーションからの業績評価見直しも期待しやすくなります。
アパレルの円高メリット高配当株
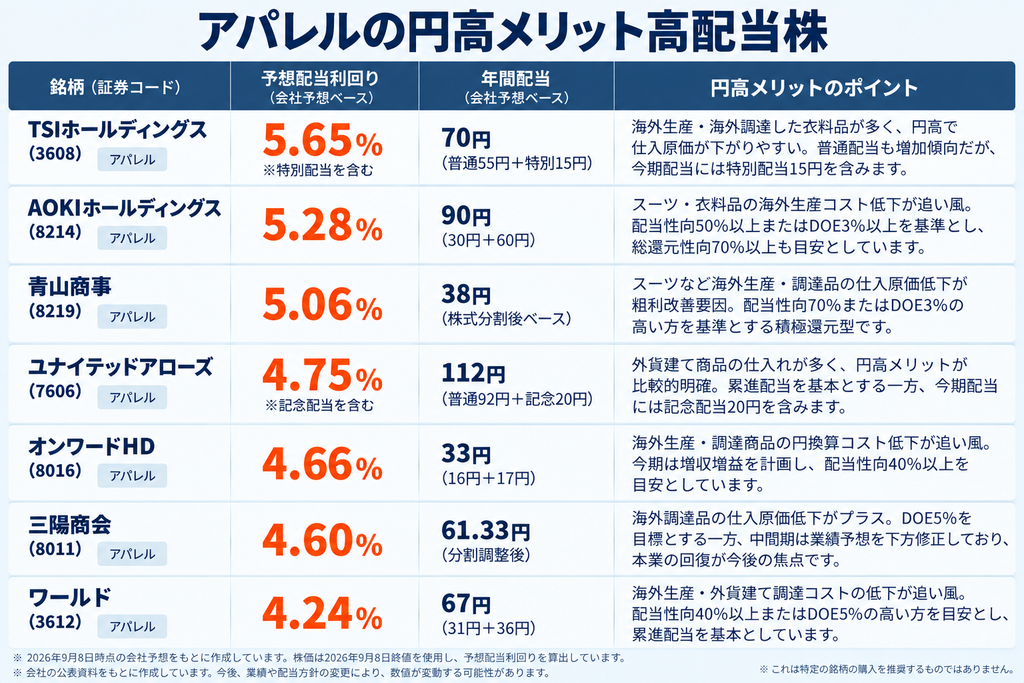
アパレルは中国・東南アジアなど海外生産の比率が高く、円高で仕入原価が下がりやすいセクターです。一方、同じアパレルでも海外事業の有無、為替予約、インバウンド比率によって円高メリットの大きさはかなり違います。
ユナイテッドアローズ(7606)
| 項目 | 内容 |
|---|---|
| セクター | アパレル |
| 予想配当利回り | 4.75% |
| 年間予想配当 | 112円(普通92円+記念20円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 10.53倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 配当性向40%以上を目安に、安定的な累進配当を基本方針。2027年3月期は記念配当20円を追加。 |
| 今期業績予想 | 2027年3月期は売上高1,661.8億円、営業利益100億円、純利益61.8億円を予想。 |
| 円高メリットの主因 | 外貨建てで仕入れる商品が多く、円高で仕入原価が低下しやすい。 |
ユナイテッドアローズはセレクトショップを中心に展開する国内アパレル企業です。海外ブランドや海外生産の商品を外貨建てで仕入れ、国内では円建てで販売するため、円高による仕入原価低下が粗利改善につながりやすい事業構造です。
業績は増収増益を計画し、株主還元では配当性向40%以上を目安に累進配当を基本としています。今期の112円には記念配当20円が含まれますが、普通配当も92円まで増加しています。為替予約があるため円高効果は仕入れの更新に合わせて段階的に表れますが、円高による粗利率改善が続けば、利益成長と普通配当の増加をさらに後押しする余地があります。
オンワードホールディングス(8016)
| 項目 | 内容 |
|---|---|
| セクター | アパレル |
| 予想配当利回り | 4.66% |
| 年間予想配当 | 33円(16円+17円) |
| 配当基準月 | 8月・2月 |
| 予想PER | 約8.6倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 配当性向40%以上を目安に、安定配当と業績連動を両立。 |
| 今期業績予想 | 2027年2月期は売上高2,470億円、営業利益128億円、純利益112億円を計画。 |
| 円高メリットの主因 | 海外生産・調達商品の円換算仕入コスト低下。 |
オンワードホールディングスは「23区」などのブランドを展開するアパレル大手です。ブランド再編、店舗効率化、EC強化などを進めながら収益性を高めており、今期も増収増益を計画しています。衣料品は海外生産の比率が高いため、円高は円換算の仕入コストを引き下げる材料になります。
株主還元では配当性向40%以上を目安とし、業績改善に合わせて配当水準も引き上げています。事業構造改革による利益率改善が進む中で、円高による原価低下が加われば、利益成長の確度を高める追加の追い風になります。予想PERも低く、高い配当利回りと業績改善を組み合わせて評価しやすい銘柄です。
ワールド(3612)
| 項目 | 内容 |
|---|---|
| セクター | アパレル |
| 予想配当利回り | 4.24% |
| 年間予想配当 | 67円(31円+36円) |
| 配当基準月 | 8月・2月 |
| 予想PER | 9.55倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 配当性向40%以上またはDOE5%の高い方を目安とし、累進配当を基本。 |
| 今期業績予想 | 2027年2月期は売上高3,000億円、営業利益175億円、純利益126億円を計画。 |
| 円高メリットの主因 | 海外生産・外貨建て調達コストの低下。 |
ワールドは多数のアパレルブランドに加え、EC支援や店舗運営などのプラットフォーム事業も持つ企業です。衣料品では海外生産・外貨建て調達が多いため、円高によって仕入原価が低下すれば、ブランド事業の粗利率改善につながります。
株主還元は配当性向40%以上またはDOE5%の高い方を目安とし、累進配当を基本とする強い方針です。今期も増収増益を計画しており、事業構造改革による収益性改善と株主還元強化が同時に進んでいます。そこへ円高による調達コスト低下が加わるため、利益成長と累進配当の双方を期待しやすい高配当アパレル株です。
TSIホールディングス(3608)
| 項目 | 内容 |
|---|---|
| セクター | アパレル |
| 予想配当利回り | 5.65% |
| 年間予想配当 | 70円(普通55円+特別15円) |
| 配当基準月 | 2月(期末) |
| 予想PER | 9.22倍 |
| 円高メリットの明確さ | 高 |
| 配当方針・増配傾向 | 配当性向30%以上を基本に還元。TIP27期間は特別配当も実施し、普通配当も増加傾向。 |
| 今期業績予想 | 2027年2月期は売上高2,000億円、営業利益75億円、親会社株主に帰属する当期純利益77億円を計画。 |
| 円高メリットの主因 | 海外生産・海外調達した衣料品等の円換算仕入原価が低下しやすい。 |
TSIホールディングスは複数のアパレルブランドを展開し、衣料品の海外生産・海外調達比率が高い企業です。円高になれば外貨建ての仕入原価が低下し、国内販売時の粗利率改善につながりやすいため、アパレル株の中でも円高メリットを捉えやすい会社です。
今期の年間70円配当にはTIP27期間中の特別配当15円が含まれるため、継続的な配当力を見る際には普通配当55円を分けて考える必要があります。一方、その普通配当自体も計画期間を通じて増加しており、特別配当だけで高利回りになっているわけではありません。円高による粗利改善が利益成長につながれば、現在進んでいる普通配当の引き上げをさらに支える材料になります。
AOKIホールディングス(8214)
| 項目 | 内容 |
|---|---|
| セクター | アパレル・複合サービス |
| 予想配当利回り | 5.28% |
| 年間予想配当 | 90円(30円+60円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 14.35倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 配当性向50%以上またはDOE3%以上の高い方を基準。総還元性向70%以上も目安。 |
| 今期業績予想 | 2027年3月期は売上高2,000億円、営業利益180億円、純利益100億円を計画。 |
| 円高メリットの主因 | スーツ・衣料品など海外生産品の仕入原価が円高で低下しやすい。 |
AOKIホールディングスは「AOKI」「ORIHICA」のファッション事業に加え、快活CLUBなどのエンターテインメント事業、ブライダル事業も展開する複合企業です。円高メリットは特に、海外生産比率の高いスーツや衣料品の仕入原価低下を通じてファッション事業に表れます。
一方、全社ではファッション以外にも複数の収益源を持つため、衣料品の原価改善に他事業の成長が加わる構造です。株主還元も配当性向50%以上またはDOE3%以上の高い方を基準とし、総還元性向70%以上を目安とする積極的な設計です。今期は増益・増配を計画しており、円高によるファッション事業の採算改善が全社利益をさらに押し上げれば、強い還元方針を支える余力も広がります。
青山商事(8219)
| 項目 | 内容 |
|---|---|
| セクター | アパレル |
| 予想配当利回り | 5.06% |
| 年間予想配当 | 38円(株式分割後ベース) |
| 配当基準月 | 中間・期末(年2回) |
| 予想PER | 14.03倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 配当性向70%またはDOE3%の高い方を基準とする株主還元方針。 |
| 今期業績予想 | 2027年3月期は売上高1,947億円、営業利益117億円、純利益76億円を計画。 |
| 円高メリットの主因 | スーツ等の海外生産・調達コストの低下が粗利改善要因。 |
青山商事は「洋服の青山」を中心とするビジネスウェア大手です。スーツや衣料品の海外生産比率が高く、円高になれば円換算した仕入原価が下がるため、販売価格を維持できれば粗利率の改善につながります。
株主還元では配当性向70%またはDOE3%の高い方を基準としており、今回の銘柄群でも特に株主への利益還元を重視した方針です。現在の高い配当利回りに加え、円高による原価改善が営業利益を押し上げれば、積極的な還元方針を支える利益余力も高まりやすくなります。アパレルの円高メリットと高還元方針を明確に組み合わせられる銘柄です。
三陽商会(8011)
| 項目 | 内容 |
|---|---|
| セクター | アパレル |
| 予想配当利回り | 4.60% |
| 年間予想配当 | 61.33円(分割調整後) |
| 配当基準月 | 8月・2月 |
| 予想PER | 約10.0倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 2026年に株主還元方針を見直し、DOE5%を目標。 |
| 今期業績予想 | 2027年2月期は売上高600億円、営業利益21億円、純利益40.2億円を計画。 |
| 円高メリットの主因 | 海外調達商品の仕入原価低下。 |
三陽商会は百貨店を中心に「MACKINTOSH PHILOSOPHY」などを展開するアパレル企業です。海外から調達する商品の比率があるため、円高は仕入原価の低下を通じて粗利率改善につながります。2026年には株主還元方針も見直し、DOE5%を目標としたことで高配当株としての魅力が大きく高まりました。
足元では8月28日に中間期業績予想を下方修正し、中間期は営業赤字を見込んでいます。一方、通期の売上高600億円、営業利益21億円、純利益40.2億円という計画は据え置かれています。下期に販売を立て直す必要がある局面で、円高による海外調達コストの低下は粗利率改善を後押しする材料になります。DOE5%を目標とする新たな還元方針と合わせ、下期回復時の利益・配当の伸びしろに注目できる銘柄です。
空運の円高メリット高配当株
空運はドル建ての燃油・機材関連費用が大きく、円高がコスト低下要因になります。国際線収入やインバウンド需要、為替・燃油ヘッジもあるため、費用面のメリットと収入面の影響を分けて見る必要があります。
日本航空(9201)
| 項目 | 内容 |
|---|---|
| セクター | 空運 |
| 予想配当利回り | 3.23% |
| 年間予想配当 | 96円(48円+48円) |
| 配当基準月 | 9月・3月 |
| 予想PER | 11.62倍 |
| 円高メリットの明確さ | 中 |
| 配当方針・増配傾向 | 財務基盤・成長投資とのバランスを取りながら安定的な配当を実施。 |
| 今期業績予想 | 2027年3月期は売上収益2兆950億円、EBIT1,800億円、純利益1,100億円を計画。 |
| 円高メリットの主因 | 外貨収入より外貨費用の影響が大きく、航空燃料などドル建てコストが円高で低下。 |
日本航空(JAL)は国内線・国際線・貨物を展開する航空大手です。航空会社は燃油や航空機関連費用などドル建て支出が大きく、JAL自身も外貨収入より外貨費用の影響が大きいと説明しています。そのため、円高は燃油や機材関連などの円換算負担を軽減し、利益を押し上げる方向に働きます。
2027年3月期1Qは売上収益が過去最高となった一方、燃油市況の上昇と円安がコスト面の重しとなりました。それでも会社は通期EBIT1,800億円、純利益1,100億円の計画を維持しています。為替ヘッジなどによって円高の効果がそのまま即座に利益へ反映されるわけではありませんが、1Qで実際に円安が逆風となっただけに、円高への転換は通期利益の達成を支える材料です。配当もコロナ禍後の25円から75円、86円、96円へ回復しており、円高によるコスト負担の軽減が利益計画の達成を後押しすれば、現在の高い配当水準を支える力も強まります。
▼公式サイトはこちら円高メリットの高配当株を選ぶときに確認したいポイント
31銘柄を見ると、同じ円高メリットの高配当株でも性格はかなり違います。選ぶときは利回りの高さだけではなく、その配当が普通配当なのか、円高が本当に全社利益へ効くのか、足元業績が配当を支えられるかを確認する必要があります。
記念配当・特別配当は普通配当と分けて見る
アリアケジャパン、ユナイテッドアローズ、TSIホールディングスのように、今期配当に記念配当・特別配当が含まれる銘柄があります。表示上の利回りは高くても翌期にその部分がなくなる可能性があるため、長期保有を前提にするなら普通配当ベースの利回りと配当方針を優先して見ます。
DOE・累進配当・配当下限は配当の予見性を高める
利益だけに連動する配当より、DOEや累進配当、配当下限を採用する会社の方が、業績が多少変動したときの配当を予想しやすくなります。今回の銘柄ではフィード・ワン、伊藤ハム米久ホールディングス、ワールド、王子ホールディングスなどが代表例です。ただし、利益が長く弱い状態で高いDOEや配当性向を維持すれば財務負担になるため、制度の有無だけでなく利益水準も必要です。
円高メリットは為替だけで決まらない
砂糖なら原糖価格、油脂なら大豆・菜種、食肉なら海外畜肉価格、空運なら原油・ジェット燃料というように、円高と同時に動く商品市況があります。ドル円が10%円高になっても原料価格がそれ以上に上昇すれば円建て調達費は増えるため、円高メリットは為替と原材料価格の組み合わせで考えるのが基本です。
為替予約や在庫で利益反映が遅れる企業もある
アパレルや小売では数カ月先の仕入れを為替予約していたり、円安時に仕入れた在庫を持っていたりします。その場合、足元で円高になっても決算の粗利率がすぐ改善するとは限りません。円高が続いたときに新しい仕入れや在庫へ切り替わり、数四半期遅れて効果が出ることがあります。
円高になれば高配当株は買い時?
円高メリットがあるからといって、その高配当株がそのまま買い時になるわけではありません。円高期待がすでに株価へ織り込まれていることもあり、高い配当利回りが業績悪化による株価下落の結果というケースもあります。
比較するときは、今期予想EPSに基づく予想PER、直近四半期の利益進捗、普通配当の持続性、原材料市況を確認したうえで、円高が利益上振れ要因になるかを考えます。特に中越パルプ工業のように高利回りでも今期減益を見込む銘柄と、DCMホールディングスのように増益・増配が続く銘柄では、同じ配当利回りでも意味が異なります。
まとめ
円高メリットの高配当株は、食品・砂糖・飼料・食肉・紙パルプ・小売・アパレル・空運まで幅広くあります。中でも、外貨で原料や商品を仕入れて国内で円建て販売する企業は円高メリットが分かりやすく、製糖、飼料、ドウシシャ、ユナイテッドアローズなどはその典型です。
一方、王子ホールディングス、Umios、日本航空などは海外事業や外貨収入も大きく、円高のメリットとデメリットが同時に発生します。高配当株を選ぶ際は、利回りの高さだけではなく、足元業績、普通配当の水準、配当方針、円高が利益へ効く経路まで確認することが重要です。
▼公式サイトはこちら出典・参考
Yahoo!ファイナンス(各銘柄の株価・予想PER・配当利回り等)
アリアケジャパン|配当
https://www.ariakejapan.com/ja/ir/stock/dividend.html
日清製粉グループ本社|個人投資家向けIR
https://www.nisshin.com/ir/investor
J-オイルミルズ|業績・財務ハイライト
https://www.j-oil.com/ir/business_highlight
DM三井製糖|IR FAQ
https://www.msdm-hd.com/ir/faq
ウェルネオシュガー|IR
https://www.wellneo-sugar.co.jp/ir
塩水港精糖|決算短信
https://www.ensuiko.co.jp/ir/financial.php?vm=r
フィード・ワン|IR FAQ
https://www.feed-one.co.jp/ir/faq.html
伊藤ハム米久ホールディングス|配当政策
https://www.itoham-yonekyu-holdings.com/ir/stockinfo/dividendpolicy.html
Umios|IR FAQ
https://www.umios.com/jp/corporate/ir/faq
王子ホールディングス|配当
https://www.ojiholdings.co.jp/ir/stock/dividend
レンゴー|Vision120
https://www.rengo.co.jp/financial/management/vision.html
ユナイテッドアローズ|株主還元
https://www.united-arrows.co.jp/ir/stockinfo/dividend
ユナイテッドアローズ「配当予想の修正(記念配当による増配)のお知らせ」2026年8月7日
https://www.united-arrows.co.jp/wp-content/uploads/2026/08/20260807.pdf
オンワードホールディングス|株式情報
https://www.onward-hd.co.jp/ir/stocks/stocks.html
青山商事|株主還元方針
https://www.aoyama-syouji.co.jp/ir/stock/shareholderreturnpolicy.html
TSIホールディングス|決算説明資料
https://www.tsi-holdings.com/ir
日本航空|配当情報
https://www.jal.com/ja-jp/investor/issue/dividend
日本航空|事業等のリスク
https://www.jal.com/ja-jp/investor/risk
日本航空|社長メッセージ・決算情報
https://www.jal.com/ja-jp/investor/message
三陽商会|IR・月次情報
https://www.sanyo-shokai.co.jp/ir/library/monthly
日清オイリオグループ|Value UpX・株主還元方針
https://www.nisshin-oillio.com/company/news/down2.php?attach_id=1977&uid=9624




コメント