こどもNISAと学資保険は、どちらも教育資金づくりに使えますが、役割は異なります。長期間運用して資産を増やす可能性を重視するならこどもNISA、将来の受取額の見通しや親の万一への保障を重視するなら学資保険が選択肢になりやすいと考えられます。
ただし、どちらか一方がすべての家庭に適しているわけではありません。この記事では、増え方、元本割れ、保障、途中利用、税金、子どもの年齢などを比較し、自分の家庭では何を基準に選べばよいのかを整理します。
※本記事は2026年9月18日時点の開示資料をもとに作成しています。
こどもNISAと学資保険はどちらがいい?
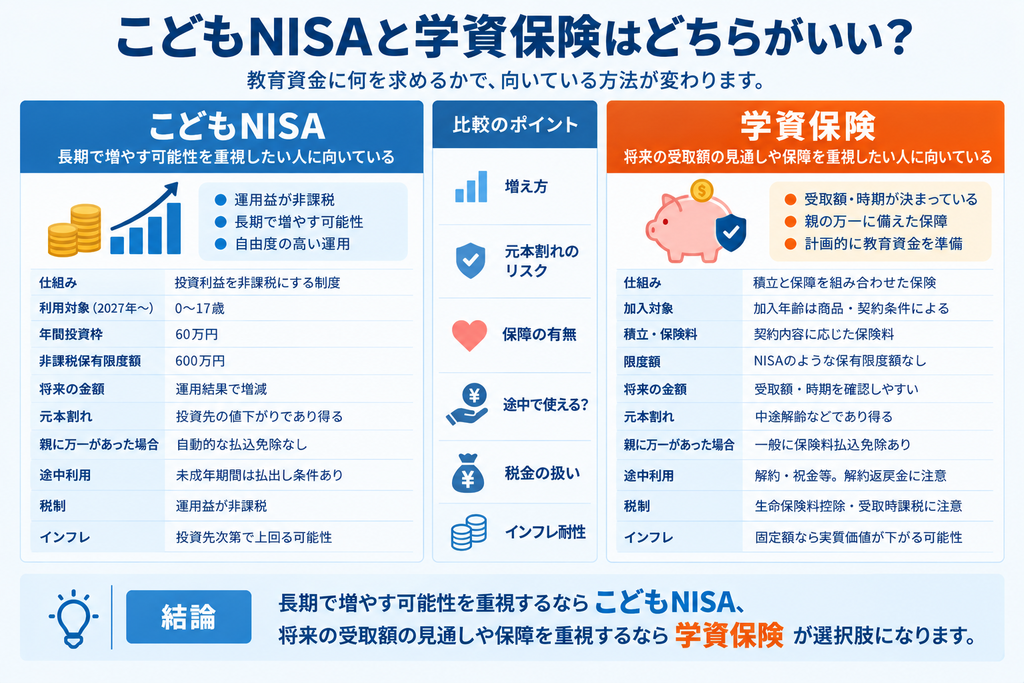
こどもNISAと学資保険のどちらが向いているかは、教育資金に何を求めるかで変わります。 10年以上など長い期間を取れ、値下がりを受け入れながら増やす可能性を重視するなら、こどもNISAを検討しやすくなります。
- 10年以上使わない教育資金を運用したい
こどもNISAが候補です。長期間運用できるため、値下がりする時期があっても回復を待つ時間を取りやすく、運用益は非課税になります。 - 一時的な元本割れを受け入れにくい
学資保険や預金を検討しやすくなります。こどもNISAでは、教育資金が必要な時期に投資額を下回っている可能性があります。 - 親に万一があった場合の教育資金も確保したい
学資保険が候補です。契約者が死亡した場合などに、その後の保険料払込みが免除される商品があります。 - 受取額と受取時期をあらかじめ決めたい
学資保険が向いています。契約時に、将来受け取る学資金の金額や時期を確認できます。 - 数年以内に使う教育資金がある
預金も含めて考える必要があります。こどもNISAには値下がりや払出し条件があり、学資保険には中途解約で元本割れする可能性があるためです。 - 確保する資金と増やす資金を分けたい
こどもNISAと学資保険を併用する方法があります。最低限必要な教育資金を確保しながら、それ以外を長期運用できます。
ただし、「こどもNISAなら必ず得」「学資保険なら絶対に元本割れしない」とは言えません。 こどもNISAの結果は投資先と相場で変わり、学資保険も途中解約では払込保険料総額を下回る場合があります。
こどもNISAと学資保険の違いを比較
こどもNISAと学資保険は、そもそも同じ種類の商品ではありません。こどもNISAは投資の利益を非課税にする制度、学資保険は教育資金の積立と保障を組み合わせた生命保険です。
| 比較項目 | こどもNISA | 学資保険 |
|---|---|---|
| 仕組み | 投資利益を非課税にする制度 | 積立と保障を組み合わせた保険 |
| 2027年の利用対象 | 0~17歳 | 加入年齢は商品・契約条件による |
| 積立・保険料 | 年間投資枠60万円 | 契約内容に応じた保険料 |
| 限度額 | 非課税保有限度額600万円 | NISAのような保有限度額なし |
| 将来の金額 | 運用結果で増減 | 受取額・時期を確認しやすい |
| 元本割れ | 投資先の値下がりであり得る | 中途解約などであり得る |
| 親に万一があった場合 | 自動的な払込免除なし | 一般に保険料払込免除あり |
| 途中利用 | 未成年期間は払出し条件あり | 解約・祝金等。解約返戻金に注意 |
| 税制 | 運用益が非課税 | 生命保険料控除・受取時課税に注意 |
| インフレ | 投資先次第で上回る可能性 | 固定額なら実質価値が下がる可能性 |
こどもNISAは「金融商品」ではなく非課税制度
こどもNISAにお金を入れれば、決まった利率で増えるわけではありません。 2027年1月から0~17歳でもNISAのつみたて投資枠を利用でき、未成年の間は年間60万円、非課税保有限度額600万円が設定されます。
実際に増える金額は、こどもNISAの中で何を買うかによって変わります。長期の積立・分散投資に適した一定の投資信託が対象で、株式を中心とする投資信託なら大きく増える可能性がある一方、相場下落で評価額が元本を下回ることもあります。
そのため、「こどもNISAなら18歳でいくらになる」という決まった答えはありません。 将来額は、積立額、運用期間、投資先、実際の運用成績で決まります。
学資保険は教育資金の積立と保障を組み合わせた保険
学資保険は、毎月または毎年保険料を払い、子どもの進学時期などに合わせて学資金・祝金・満期保険金を受け取る保険商品です。契約時に将来の受取額や受取時期を確認しやすいことに加え、保障機能を持つ点が特徴です。
一般に、契約者である親などが死亡した場合は、その後の保険料払込みが免除されます。親に万一のことがあっても、契約に定めた学資金を準備しやすい点は、こどもNISAにはない機能です。
一方、貯蓄性を重視した商品でも、途中で解約すると解約返戻金が払込保険料総額を下回る場合があります。 「いつ解約しても元本が保証される預金」と同じではありません。
同じお金を積み立てると、どれくらい差が出る?
同じ金額を積み立てても、こどもNISAと学資保険では18歳時点の金額の決まり方が違います。こどもNISAは運用結果で金額が変わり、学資保険は契約内容に沿って受取額が決まります。
ここでは、毎月1万3,740円を10年間支払う同じ負担額で比べます。ただし、こどもNISAの想定利回りと学資保険の返戻率は同じ指標ではないため、金額だけで優劣を決めないことが重要です。
こどもNISAの将来額は運用利回りで大きく変わる
毎月1万3,740円を10年間積み立て、その後は追加投資せず18歳まで運用する場合、積立元本は164万8,800円です。こどもNISAは利回りが決まっている商品ではなく、運用成績によって異なります。想定する運用利回りによって18歳時点の金額は次のように変わります。
| 想定年利 | 18歳時点の目安 | 元本との差 |
|---|---|---|
| 0% | 約164.9万円 | 0万円 |
| 3% | 約242.7万円 | 約77.8万円 |
| 5% | 約313.4万円 | 約148.5万円 |
| 7% | 約403.8万円 | 約238.9万円 |
たとえば年率5%で運用できれば、18歳時点で約313.4万円となる計算です。ただし、年率5%は約束された利回りではありません。 18歳直前に相場が下落すれば、想定より少ない金額になることもあります。
学資保険は返戻率で受取総額を確認する
学資保険では、払込保険料総額に対して、受け取る学資金の総額が何%になるかを示す「返戻率」がよく使われます。
ソニー生命保険株式会社が2026年4月2日時点で示している18歳満期の契約例では、契約者30歳男性、子ども0歳、学資金200万円のプランで、月額保険料は1万3,740円、払込保険料総額は164万8,800円、返戻率は121.3%です。
この例では、契約どおり継続すると164万8,800円の保険料に対して200万円の学資金を受け取る設計です。契約者に万一のことがあった場合は、所定の条件のもとで以後の保険料払込みが免除されます。
※上記は特定商品の一例です。返戻率は契約者・子どもの年齢、払込期間、払込方法、受取時期などで変わり、保険料率の改定で将来変更される場合もあります。
返戻率121.3%は「年利21.3%」ではない
学資保険の返戻率と、こどもNISAの年率リターンはそのまま比較できません。 返戻率121.3%は、払い込んだ保険料の総額に対して、受取総額が121.3%になるという意味です。
10年間保険料を払い、18歳まで待って200万円を受け取る契約では、18年間という時間も含めて考える必要があります。上記の契約例を支払い時期と18歳時点の受取額を踏まえて単純に年率換算すると、おおむね1%台の収益率になります。
一方で、学資保険には保険料払込免除という保障があります。運用利回りだけを比べて「学資保険は不利」と結論づけると、保障の価値を見落とします。
増える金額だけで決めると比較を間違えやすい
同じ毎月1万3,740円でも、運用が順調ならこどもNISAの方が大きな金額になる可能性があります。ただし、こどもNISAの将来額は確定していません。
学資保険は大きな運用益を狙う商品ではありませんが、受取額を見通しやすく、親に万一があった場合の保障もあります。比較では「どちらが多く増えるか」だけでなく、増える可能性と保障・見通しのどちらを重視するかを見る必要があります。
教育資金では「必要な時期に使えるか」が重要
教育資金は、大学入学など使う時期を簡単に先送りできない場合があります。長期の平均リターンだけでなく、必要な時期に必要な金額を確保できるかまで考えることが重要です。
こどもNISAは使う直前の値下がりに注意
こどもNISAで株式型の投資信託を積み立てる場合、10年以上運用して資産が増えていても、使う1~2年前に株式市場が大きく下落する可能性があります。
たとえば18歳で大学の入学金や初年度費用に使う予定なら、17歳で相場が急落したときに何年も回復を待てない場合があります。長く運用することと、使う直前まで株式100%で持ち続けることは別です。
使う時期が近づいた資金は、一部を預金など値動きの小さい資産へ移し、価格変動を抑えていく考え方があります。
学資保険は受取時期を決めやすい
学資保険は、18歳や大学進学後の数年間など、契約時に学資金の受取時期を設定する商品が一般的です。必要な時期の相場下落で受取額が減るという、株式投資特有のリスクはありません。
その反面、契約時に決めた受取額が大きく増えるわけではありません。物価や学費が上昇すると、契約時に十分だと思った金額でも将来の実質的な価値が小さくなる可能性があります。
親に万一のことがあった場合は学資保険に強みがある
教育資金では、親が予定どおり積立を続けられなくなるリスクも考える必要があります。学資保険では、一般に契約者が死亡すると、その後の保険料払込みが免除されます。
こどもNISAには同じ仕組みはありません。親が亡くなって積立が止まっても、それまで購入した資産は残りますが、将来予定していた追加投資が自動的に続くわけではありません。
ただし、すでに十分な死亡保障の生命保険に加入している家庭では、学資保険の払込免除機能をどこまで重視するかは変わります。教育資金と死亡保障を別々に用意する方法もあります。
途中でお金が必要になった場合はどちらが使いやすい?
どちらも、必要なときに無条件で自由に使えるわけではありません。 こどもNISAには未成年期間の払出し条件があり、学資保険は途中解約で受取額が減る場合があります。
こどもNISAは未成年期間の払出しに条件がある
こどもNISAは、投資信託を売却すればいつでも親が自由に現金を使える制度ではありません。投資信託を売ることと、口座の外へ資金を払い出すことは別です。
2027年からの制度では、12歳になる前の時期は災害などの例外を除き、原則として払出しが制限されます。その年の3月31日時点で12歳となる年以降は、子どもの教育費や生活費など一定の用途で、子どもの同意を得たことを示す書類などを提出して払い出す仕組みです。
そのため、小学校や中学校の入学費用など早い時期に使う予定の資金まで全額をこどもNISAに入れると、必要な時期と払出し条件が合わない可能性があります。
また、制度上認められない形で未成年期間中に払い出すと、それまで非課税だった利益等への遡及課税が行われ、NISA口座も廃止されます。資金を使う前に、払出し条件を確認することが重要です。
学資保険は途中解約で元本割れする場合がある
学資保険は途中で解約できますが、特に契約から短い期間で解約すると、解約返戻金がそれまでに支払った保険料総額を下回る場合があります。
家計が苦しくなった場合でも、積立額を自由に止めたり減らしたりしにくい商品があります。減額や払済保険への変更などを利用できる場合もありますが、契約条件の確認が必要です。
このため、途中利用のしやすさを「NISAは自由、学資保険は不自由」と単純に分けることはできません。
税金はこどもNISAと学資保険でどう違う?
税制上の扱いも異なります。こどもNISAは運用益が非課税になる一方、子ども名義の口座へ資金を拠出するときは贈与税を確認します。学資保険は生命保険料控除や受取時の課税関係を確認します。
こどもNISAは運用益が非課税
こどもNISAで対象の投資信託を運用し、制度の要件に沿って売却する場合、値上がり益や分配金は非課税です。通常の課税口座で投資する場合にかかる約20%の税負担を抑えられます。
一方、親や祖父母の資金を子ども名義のこどもNISAへ拠出する場合は、贈与税も確認する必要があります。暦年課税では、子どもが1年間に受けた贈与の合計額から110万円の基礎控除を差し引いて贈与税を計算します。
こどもNISAの年間投資枠60万円だけなら110万円以内ですが、同じ年に祖父母などから別の贈与を受けていれば合算します。110万円は「贈与者1人につき」ではなく、贈与を受けた子ども1人について年間110万円です。
学資保険は生命保険料控除と受取時の税金を確認
学資保険の保険料は、契約内容が要件を満たせば一般生命保険料控除の対象になる場合があります。控除は、支払った保険料がそのまま税金から返ってくる制度ではなく、一定額を所得から差し引く仕組みです。
満期保険金や学資金を受け取るときの税金は、保険料を負担した人と受取人の関係で変わります。保険料負担者と受取人が同じで、一時金として受け取る場合は原則として一時所得です。両者が異なる場合は、贈与税の対象になる場合があります。
契約時には、返戻率だけでなく「誰が保険料を負担し、誰が受け取るのか」まで確認しておくと、受取時の税金を整理しやすくなります。
子どもの年齢によって選び方は変わる
教育資金を使うまでの残り期間が短くなるほど、値下がりから回復を待てる時間も短くなります。 そのため、0歳の子どもと15歳の子どもでは、同じ方法でも取りやすいリスクが異なります。
0~5歳ごろ:長い運用期間を取りやすい
子どもが小さいほど、大学進学まで10年以上の時間を取りやすくなります。株式型投資信託が値下がりしても、その後の回復を待てる期間が長いため、こどもNISAを使った長期積立を検討しやすい時期です。
学資保険も、子どもの年齢が低い方が選択できる契約プランが多く、保険料払込期間や受取時期を設計しやすくなります。保障を重視するか、長期運用で増やす可能性を重視するかを比較しやすい年代です。
6~11歳ごろ:残り期間と必要額を具体的に確認する
小学生になると、大学進学までの運用期間は0歳から始める場合より短くなります。こどもNISAを使うなら、あと何年運用できるか、中学・高校の教育費に途中で使う予定がないかを確認します。
学資保険は、商品によって加入できる子どもの年齢に上限があります。加入できても、払込期間が短くなれば月々の保険料が高くなる場合があるため、現在の年齢で利用できる条件を確認して比較します。
12~17歳ごろ:「長期投資」を前提にしすぎない
中学生・高校生になると、大学進学まで数年しかない場合があります。数年後に使う予定の資金を株式型投資信託へ大きく振り向けると、相場下落から回復を待つ時間が足りない可能性があります。
この年代では、こどもNISAと学資保険の二択にせず、預金など価格変動の小さい方法も含めて考えます。近い将来に必要な金額と、成人後も運用を続けられる金額を分けると判断しやすくなります。
学資保険からこどもNISAへ乗り換えるべき?
「こどもNISAの方が増えそう」という理由だけで、加入中の学資保険を解約するのは適切ではありません。 新しくどちらを始めるかという比較と、既契約を解約して乗り換える判断は別です。
解約前には、少なくとも次の点を確認します。
| 確認項目 | 確認する理由 |
|---|---|
| 現在の解約返戻金 | 今解約するといくら戻るか |
| 払込保険料総額 | 元本割れの程度 |
| 今後の保険料 | 継続する家計負担 |
| 将来の学資金 | 継続した場合の受取額 |
| 払込免除保障 | 解約で失う保障 |
| 子どもの年齢 | NISAで残る運用期間 |
| 教育資金の使用時期 | 下落から回復を待てるか |
すでに返戻率の高い契約を長期間続けている場合や、解約返戻金が大きく元本を下回る時期では、乗り換えによってかえって不利になることがあります。現在の契約内容と、こどもNISAで取れる残りの運用期間を並べて判断します。
こどもNISAと学資保険は併用できる
こどもNISAと学資保険は、どちらか一方しか利用できないわけではありません。 役割を分けて併用する方法もあります。
必ず確保したい金額と増やしたい金額を分ける
たとえば、大学入学時に最低限必要な金額は学資保険や預金で確保し、それを上回る部分をこどもNISAで長期運用する方法があります。
この方法なら、株価が下落している時期でも最低限の進学資金を確保しながら、長期運用による資産成長も狙えます。ただし、学資保険の保険料とNISAの積立額を両方固定すると、家計負担が重くなる場合があります。 教育資金の目標額と毎月無理なく出せる金額から逆算します。
掛け捨ての死亡保険+こどもNISAという方法もある
学資保険の価値を「親に万一があった場合の保障」と考えるなら、死亡保障は掛け捨ての生命保険で確保し、教育資金の積立はこどもNISAで行う方法もあります。
すでに十分な死亡保障を確保している家庭では、学資保険の払込免除機能を重ねて持つ必要性が低い場合があります。一方、死亡保障が不足している家庭では、積立の利回りより先に必要な保障額を確認することが重要です。
「こどもNISAか学資保険か」という二択ではなく、保障と資産形成を分けて考えると、家庭に合う組み合わせを見つけやすくなります。
こどもNISAと学資保険のどちらを選ぶ?5つの判断ポイント
選ぶときは、資金を使うまでの期間、値下がりへの耐性、親の死亡保障、家計の柔軟性、何を優先するかの5点を確認します。
| 判断ポイント | こどもNISAを検討しやすい | 学資保険を検討しやすい |
|---|---|---|
| 1. 使うまでの期間 | 10年以上など長く取れる | 受取時期を契約で決めたい |
| 2. 値下がりへの耐性 | 一時的な元本割れを受け入れられる | 相場の値動きを避けたい |
| 3. 親の死亡保障 | 別の保険などで十分 | 積立と一緒に確保したい |
| 4. 家計の柔軟性 | 積立額を見直しながら運用したい | 保険料を計画的に払い続けられる |
| 5. 優先すること | 資産を増やす可能性 | 受取額の見通し・保障 |
5項目すべてが片方に当てはまる必要はありません。運用期間は長いものの親の死亡保障が不足しているなら、こどもNISAと生命保険を組み合わせる方法があります。
また、数年以内に使う教育資金なら、こどもNISAと学資保険のどちらかに無理に寄せず、預金を使う方が目的に合う場合もあります。
こどもNISAと学資保険に関するよくある質問
こどもNISAの方が学資保険より必ず増える?
必ず増えるとは言えません。 こどもNISAは非課税制度であり、結果は購入する投資信託と相場環境で変わります。長期運用で大きく増える可能性がある一方、必要な時期に元本割れしている可能性もあります。
学資保険なら元本割れしない?
一律には言えません。 契約どおり満期まで継続する場合は受取額を把握しやすい一方、途中解約では解約返戻金が払込保険料総額を下回る場合があります。商品によっては、祝金・満期保険金の受取総額が払込保険料総額を下回ることもあります。
こどもNISAなら小学校や中学校の費用にも使える?
12歳になる前の時期は原則として払出しが制限されるため、早い時期に使う教育費をすべてこどもNISAで準備するのは向きません。 12歳以降も、子どものための一定の用途と所定の手続きが必要です。
こどもNISAと学資保険を両方使ってもいい?
併用できます。 最低限確保したい金額を学資保険や預金で準備し、長期間使わない部分をこどもNISAで運用するなど、役割を分けられます。家計負担が大きくなりすぎないよう、毎月の積立総額から考えることが大切です。
親がすでにNISAを使っている場合も、こどもNISAを使う意味はある?
親のNISAとこどもNISAは、名義も非課税枠も別です。子どもの将来資金を子ども名義で管理したい場合は、こどもNISAを使う意味があります。
一方、親名義で教育資金を管理した方が、使途やタイミングを柔軟に決めやすい場合もあります。名義が変われば資産の所有者や贈与税の考え方も変わるため、非課税枠だけでなく誰の資産として管理したいかまで考えます。
まとめ|「どっちが得か」ではなく、家庭に必要な機能で選ぶ
こどもNISAは、長期運用で資産を増やす可能性がある一方、将来の金額は確定せず、必要な時期に値下がりしている可能性があります。学資保険は、受取額や受取時期を計画しやすく、親に万一があった場合の保険料払込免除という保障がありますが、中途解約では元本割れする場合があります。
選ぶときは、教育資金を使うまでの期間、相場下落を受け入れられるか、死亡保障が足りているか、途中で資金を使う可能性があるかを確認することが重要です。 必要な時期に確保したい資金と長期間運用できる資金を分け、こどもNISA・学資保険・預金・生命保険を組み合わせる方法もあります。


コメント