2026年10月3日から金星逆行が始まります。金星逆行とは、地球から見て金星が通常とは反対方向へ動いているように見える期間です。SNSでは「金星逆行中は株価が下がりやすい」「暴落に注意」といった情報も見かけます。
本当に、金星逆行で株価は下がるのでしょうか。この記事では、過去の金星逆行と株価の動きを振り返りながら、2026年の金星逆行で何に注意すればよいかを整理します。
※本記事は2026年10月2日時点の開示資料をもとに作成しています。
金星逆行で株価は下がる?
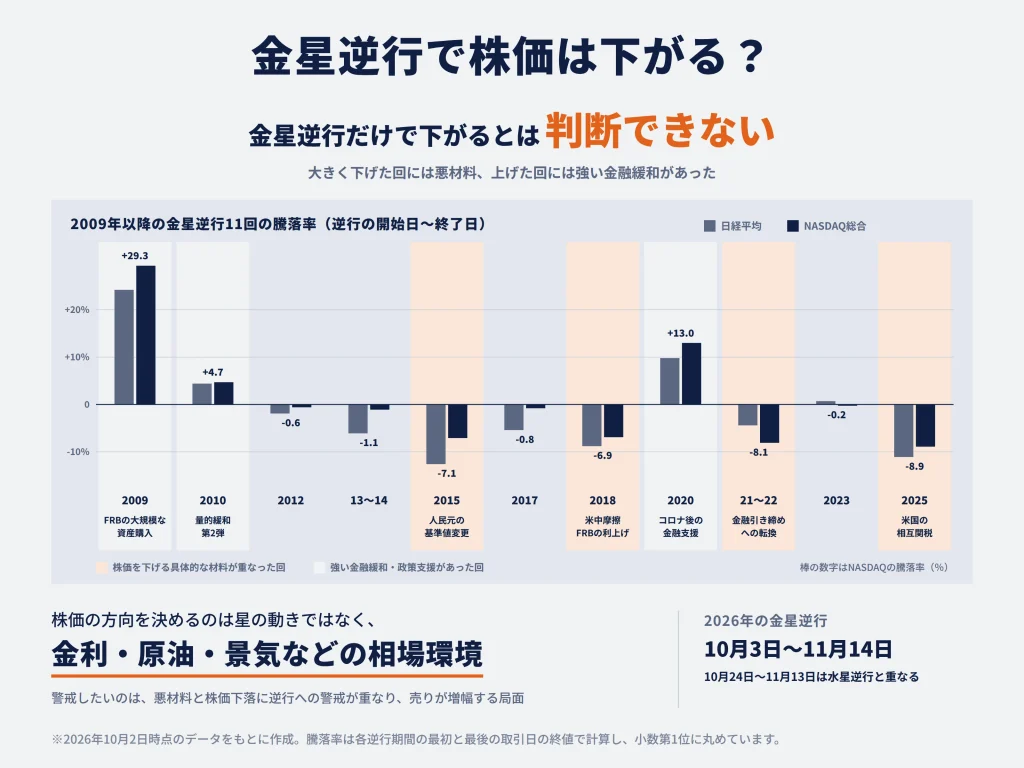
金星逆行が始まったという事実だけで、「これから株価が下がる」「暴落が近い」と判断できる根拠はありません。金星逆行が株価に関わるとすれば、相場にすでに悪材料があるときに、投資家の警戒を強める場面です。
金星逆行だけを理由に株価が下がるとは判断できない
過去には金星逆行中に株価が下落したケースが多く見られるものの、上昇したケースもあり、その値幅も大きく異なります。
株価は、企業利益、景気、金利、金融政策、為替、需給、地政学など複数の要因で決まります。たとえば金利が上がると、企業がお金を借りるコストが増えます。さらに、何年も先に得られる利益は、金利が高いほど今の時点では小さく見積もられます。そのため、将来の大きな成長への期待で買われている株(グロース株)ほど、金利の上昇で売られやすくなります。反対に、大規模な金融緩和で市場へ資金が供給されれば、株式などへ資金が向かいやすくなります。
天体の見かけ上の動きが企業の利益や政策金利を変えるという因果関係は、科学的に確認されていません。そのため、金星逆行は「株価下落の原因」ではなく、投資家が意識する可能性のある相場アノマリーとして扱うのが適切です。
アノマリーとは、理論だけでは説明しにくいものの、市場で繰り返し観測・意識される傾向を指します。問題は、金星逆行が下落の後付けの説明にすぎないのか、それとも投資家心理や売買を通じて実際に株価を動かしているのか、という点です。
悪材料と投資家の警戒が重なると株価の下落が大きくなる可能性がある
過去11回の金星逆行期間のうち、NASDAQが約7~9%下落し、日経平均も下がった4回には、いずれも株価を動かす具体的な材料がありました。
- 2015年:中国人民銀行が人民元の基準値の決め方を変え、中国経済への不安が高まった
- 2018年:米中貿易摩擦と米国の利上げが重なった
- 2021年末~2022年初:高インフレを受けて、金融引き締めへ転換した
- 2025年:米国が相互関税を発表した
この4回の下落は、「金星逆行になったから理由もなく暴落した」というより、現実の悪材料で売りが始まる局面と逆行期間が重なっていました。
逆行を警戒する投資家が一部にいれば、悪材料が出た局面では、「悪材料が出たから売る」に加えて「逆行期間だからさらに慎重にしよう」という判断が重なります。金星逆行が意味を持つとすれば、投資家心理を通じて売りを大きくする要因としてです。
過去の金星逆行では株価はどう動いた?
2009年以降の金星逆行では、日米の株価が下落した回の方が多くなりました。ただし、上昇した回もあり、上がり幅・下がり幅も回によって大きく異なります。
2009年以降は日経平均が11回中7回、NASDAQが11回中8回下落している
日経平均とNASDAQ総合指数の日次の終値をもとに、2009年以降の金星逆行11回について、逆行の開始日から終了日までの騰落率を計算しました。日経平均は11回中7回下落・4回上昇、NASDAQ総合指数は11回中8回下落・3回上昇です。
※NASDAQ総合指数:米国のハイテク企業が多く上場するNASDAQ市場の代表的な株価指数。
| 金星逆行 | 期間 | 日経平均 | NASDAQ総合指数 |
|---|---|---|---|
| 2009年 | 3月6日~4月17日 | +24.2% | +29.3% |
| 2010年 | 10月8日~11月18日 | +4.4% | +4.7% |
| 2012年 | 5月15日~6月27日 | -1.9% | -0.6% |
| 2013年末~2014年初 | 12月21日~1月31日 | -6.1% | -1.1% |
| 2015年 | 7月25日~9月6日 | -12.6% | -7.1% |
| 2017年 | 3月4日~4月15日 | -5.4% | -0.8% |
| 2018年 | 10月5日~11月16日 | -8.8% | -6.9% |
| 2020年 | 5月13日~6月25日 | +9.8% | +13.0% |
| 2021年末~2022年初 | 12月19日~1月29日 | -4.4% | -8.1% |
| 2023年 | 7月23日~9月4日 | +0.7% | -0.2% |
| 2025年 | 3月2日~4月13日 | -11.1% | -8.9% |
※期間騰落率は、各市場について金星逆行の開始日以降で最初の取引日から、終了日以前で最後の取引日までの終値で計算しています。小数第1位に丸めています。
この結果だけを見ると、「金星逆行では株価が下がりやすい」と感じるかもしれません。しかし、11回というサンプルは決して多くありません。また、2009年や2020年の上昇幅が非常に大きいため、平均騰落率だけを見ても実態をつかみにくくなります。
勝率や平均値より手がかりになるのは、「大きく下がった回では何が起きていたのか」「上がった回では何が相場を押し上げていたのか」です。
日経平均とNASDAQは11回中10回で上昇・下落の方向が一致している
日経平均とNASDAQを比較すると、11回中10回で上昇・下落の方向が一致しました。唯一方向が分かれた2023年も、日経平均が約0.7%上昇、NASDAQが約0.2%下落と大きな乖離ではありません。
方向がそろったのは、金星逆行の期間中も、日米の株価が世界的な金融環境や、投資家がリスクを取ってでも株を買おうとする姿勢に沿って動くことが多かったためです。
一方、下落幅には違いがあり、2013年末~2014年初、2015年、2017年は、日経平均の下落率がNASDAQを約5ポイント上回りました。日本株には世界的な金融環境に加えて、円相場、日本銀行の金融政策、海外投資家の売買、指数構成など固有の要因も影響します。そのため「米国株を見れば日本株も同じ」とまでは言えません。
2015年・2018年・2021年末~2022年初・2025年はNASDAQが約7~9%下落した
11回の中でも、NASDAQの下落が特に大きかったのが次の4回です。NASDAQの下落率は、この4回がいずれも約7~9%で、ほかの下落回は約1%以下でした。4回とも、日経平均も下がっています。
| 金星逆行 | 日経平均 | NASDAQ総合指数 |
|---|---|---|
| 2015年 | -12.6% | -7.1% |
| 2018年 | -8.8% | -6.9% |
| 2021年末~2022年初 | -4.4% | -8.1% |
| 2025年 | -11.1% | -8.9% |
NASDAQは、期間中の最安値で見ると、2015年と2021年末~2022年初は逆行開始時点から約1割、2025年は1割を超えて下落していました。投資家が「金星逆行は怖い」と感じる背景には、こうした実際の急落経験があります。
ただし、この4回を詳しく見ると、いずれも株式市場に明確なストレスが掛かっていました。下落したという事実と、金星逆行が原因だったという因果関係は分けて考える必要があります。
2009年・2010年・2020年は金星逆行中でも日米株が上昇した
金星逆行中に、日米の株価がそろって上昇した回は3回あります。特に2009年と2020年は、日経平均、NASDAQとも10%前後かそれ以上の大幅高でした。
| 金星逆行 | 日経平均 | NASDAQ総合指数 |
|---|---|---|
| 2009年 | +24.2% | +29.3% |
| 2010年 | +4.4% | +4.7% |
| 2020年 | +9.8% | +13.0% |
この3回では、米連邦準備制度理事会(FRB)の金融緩和や資産購入が相場を支える材料になっていました。金星逆行の期間であっても、金融政策が強い追い風になれば株価は上昇しています。
| 用語 | 意味 |
|---|---|
| FRB | 米国の中央銀行制度。政策金利の決定など、米国の金融政策を担う。 |
| 量的緩和(QE) | 中央銀行が国債などを大量に買い入れ、市場に出回るお金を増やす政策。記事中の「資産購入」もこの政策を指す。 |
過去のデータから読み取りたいのは、下落の回数よりも局面による違いです。金融引き締めや政策ショックがある局面では下げが深くなり、強い金融緩和の局面では、逆行中でも大幅高になりました。
過去の金星逆行で株価の明暗を分けたのは何?
過去の金星逆行で株価の明暗を分けたのは、主に米国の金融政策の方向と、関税や通貨をめぐる政策ショックでした。
下落が大きかった局面では金融引き締めや政策ショックが重なっていた
下落が大きかった4回を時系列で見ると、金星逆行とは別に、株価を動かす具体的な経済・政策イベントがありました。ここを無視して「逆行だから下がった」と整理すると、投資判断に使える情報になりません。
2015年は人民元をめぐる市場不安が拡大した
2015年の金星逆行は7月25日~9月6日でした。この期間中、世界の金融市場を大きく揺らしたのが中国です。
中国人民銀行の2015年の資料によると、同行は8月11日から、人民元の対米ドル基準値の決め方を変えました。基準値は、その日の人民元取引の目安になる為替レートです。変更後は前日の終値や市場の需給をより反映する仕組みになりました。
この変更の直後から人民元安が進み、中国景気の弱さや資本流出への懸念が意識され、世界の株式市場にも不安が広がりました。2015年は、金星逆行の開始だけで相場が崩れたのではなく、逆行期間中に中国・為替をめぐる大きな不確実性が高まったケースです。
2018年は米中貿易摩擦と米国の利上げが重なった
2018年の金星逆行は10月5日~11月16日でした。当時は米国と中国の貿易摩擦が深刻化していました。
米通商代表部は2018年9月18日、約2,000億ドル分の中国製品に追加関税を課し、9月24日から10%の税率で発動すると発表しました。またFRBは9月26日、政策金利の誘導目標を2.00~2.25%へ引き上げています。
貿易摩擦は企業利益や世界景気への不安を高め、利上げは資金調達コストと株式の割高感を押し上げます。金星逆行に入った時点ですでに、株価を押し下げ得る二つの要因が重なっていました。
2021年末~2022年初はFRBが金融引き締めへ転換した
2021年末~2022年初は、高インフレを背景に金融政策の方向が大きく変わった時期です。
2021年12月の米連邦公開市場委員会(FOMC)は資産購入の縮小を加速し、2022年1月には「政策金利の引き上げが間もなく適切になる」としました。その後、実際に2022年3月から利上げが始まりました。
※FOMC(米連邦公開市場委員会):FRBが政策金利などの金融政策を決める会合。
NASDAQには、将来の成長への期待から高い株価がついている銘柄が多く含まれます。こうした銘柄は金利が上がると売られやすく、この時期のNASDAQの下落は、FRBが金融引き締めへ転じた動きと重なっています。
2025年は相互関税の発表後に株価下落が加速した
2025年は、金星逆行と株価下落の関係を考えるうえで分かりやすいケースです。期間全体では日経平均とNASDAQがともに大きく下落しましたが、時間軸を見ると、4月上旬の政策ショック後に下落がさらに進みました。
米国政府は2025年4月2日、原則10%の追加関税と国別の追加関税を導入する相互関税政策を発表しました。発表後、市場では企業利益や世界貿易への不安が急速に強まりました。
米国が相互関税を発表したのは米国時間の4月2日夕方で、日本時間では4月3日の早朝です。そのため、4月2日の東京市場の終値は発表前の水準です。
| 区間 | 日経平均(終値) | 騰落率 |
|---|---|---|
| 3月3日(逆行開始後の最初の取引日) →4月1日 | 37,785.47円→35,624.48円 | 約-5.7% |
| 4月2日(相互関税の発表前) →4月11日(逆行期間の最後の取引日) | 35,725.87円→33,585.58円 | 約-6.0% |
政策発表後にも下落が進んだことが分かります。金星逆行と株価下落が同時に起きたことと、金星逆行が下落を起こしたことは同じではありません。
株価が上昇した局面では強い金融緩和や政策支援が相場を押し上げた
株価が上昇した3回の金星逆行の期間には、下落した局面とは反対に、市場を支える強い政策が打ち出されていました。
2009年はFRBが量的緩和を大幅に拡大した
2009年の金星逆行では、NASDAQが約29%、日経平均が約24%上昇しました。リーマン・ショック後の金融危機のさなかだった3月18日、FRBは合計で最大1兆1,500億ドル分の債券などを追加購入する方針を発表しました。内訳は次のとおりです。
- 住宅ローン担保証券:最大7,500億ドルを追加
- 政府機関債:最大1,000億ドルを追加
- 長期米国債:最大3,000億ドル
金融システム不安が極端に高まった後に、中央銀行が大規模な資産購入で市場を支えた局面です。金星逆行というカレンダー要因より、金融緩和と危機からの反発の方が圧倒的に大きな影響を持っていました。
2010年は金星逆行中に量的緩和第2弾が発表された
2010年も金星逆行中に日米株が上昇しました。11月3日、FRBは景気回復を支えるため、長期米国債を追加で6,000億ドル購入する方針を発表しました。いわゆる量的緩和第2弾(QE2)です。
このケースも、金融政策が株式市場に強い追い風となれば、金星逆行中でも株価が上昇し得ることを示しています。
2020年はコロナショック後の大規模な金融支援が続いていた
2020年5~6月の金星逆行では、NASDAQが約13%、日経平均が約10%上昇しました。
FRBは同年3月23日、米国債と住宅ローン担保証券を「市場機能を支えるために必要な額」購入すると発表し、企業信用を支援する複数の制度も導入しました。
実体経済には大きな不確実性が残っていましたが、市場には極めて強い金融政策の支えがありました。金星逆行中であっても、好材料が悪材料を上回っていれば、株価は上昇しています。
金星逆行よりも金融環境や外部ショックの方が株価への影響は大きかった
ここまでを整理すると、過去の金星逆行で下落が大きかった局面には、金融引き締めや政策ショックが存在しました。一方、大きく上昇した局面には、強い金融緩和や政策支援が存在しました。
この違いから、過去の株価方向を大きく左右していたのは「金星が逆行しているか」より「金融環境や外部ショックが株式に追い風か逆風か」だったと考えるのが妥当です。
| 局面 | 日米株の動き | その時期の主な材料 |
|---|---|---|
| 2015年 | 日米とも下落 | 人民元の基準値の決め方の変更、中国景気への不安 |
| 2018年 | 日米とも下落 | 米中貿易摩擦、FRBの利上げ |
| 2021年末~2022年初 | 日米とも下落 | 高インフレ、FRBの金融引き締め転換 |
| 2025年 | 日米とも下落 | 米国の相互関税 |
| 2009年 | 日米とも上昇 | FRBの大規模な資産購入 |
| 2010年 | 日米とも上昇 | 量的緩和第2弾(QE2) |
| 2020年 | 日米とも上昇 | コロナショック後の大規模な金融支援 |
ただし、ここで金星逆行を完全に切り捨てると、もう一つの重要な論点を見落とします。それが、投資家がアノマリーを信じる・意識することで売買行動が変わる可能性です。
なぜ金星逆行への警戒が株価に影響する可能性がある?
金星逆行への警戒が株価に影響し得るのは、逆行を信じる投資家が悲観的になると、株を売ったり買うのを控えたりして、実際の売買が変わるためです。
水星逆行では「投資家が信じること」が株価に影響する経路が示されている
金星逆行について、この経路を大規模な市場データで確かめた学術研究は、2026年10月2日時点で見つかっていません。一方、金星逆行とよく似た水星逆行については、研究があります。
※水星逆行:地球から見て、水星が通常とは反対方向へ動いているように見える期間。年に3~4回ほどあり、1回あたり3~4週間ほど続きます。
米国の金融学術誌『Journal of Banking & Finance』には、2026年9月17日、水星逆行と株式市場の関係を検証した論文がオンラインで公開されました。対象は1973年から2025年までの48カ国の株式市場です。
研究によると、水星逆行の期間の株式市場の収益率(リターン)は、それ以外の期間より年率に直して3.47%低くなっていました。研究者はこの差を「投資家の信念を通じた経路」で説明しています。水星逆行を信じる投資家がその期間に株式へ悲観的になり、投資家心理と市場の収益率が下がる、という経路です。
つまり、アノマリーが相場に影響するとすれば、「天体→株価」ではなく「アノマリーへの認識→投資家心理→売買→株価」という経路を考える必要があります。これは金星逆行を分析する際にも重要な視点です。
過去の逆行中に株価が下がった経験は次の逆行への警戒を強める
同論文では、過去の水星逆行期間に相対的に悪いリターンを経験した国ほど、その後の水星逆行効果が強くなる傾向も確認されています。
これはアノマリーが「過去の経験によって強化される可能性」を示します。前回の逆行中に大きな損失を経験すれば、次の逆行が始まる際に「今回も下がるのではないか」と考えやすくなるからです。
2026年はすでに、水星逆行の期間と株価の下落が2度重なっています。また、2025年の金星逆行では、米国の関税政策発表による下落がありました。
検索でアノマリーへの注目が広がるほど投資家心理にも入り込みやすい
水星逆行研究で特に重要なのがGoogle検索との関係です。研究者はGoogleでの検索の多さ(Google Trendsのデータ)を投資家の信念を測る指標の一つとして用い、逆行への検索関心が高いほど、その後の市場リターンが低くなることを示しました。また、逆行への検索関心が強い国ほど水星逆行効果も強くなりました。
ここから分かるのは、「逆行が起きていること」だけでなく、「投資家が逆行をどの程度意識しているか」が重要だということです。
現在はSNSでもアノマリーや情報が広まりやすい環境となっている
さらに現在は、情報を知る入口がGoogle検索だけではありません。X、YouTube、TikTok、掲示板、ニュースアプリなどを通じ、相場アノマリーに関する情報が短時間で大量に共有されます。
SNSと金融市場の関係についても研究があります。2024年に『Journal of Financial Economics』へ掲載された研究では、米国の投資家向けSNSや投稿サイトのデータを分析し、SNS上の「注目」と「投資家心理」が、それぞれ将来の株式収益率に関係する情報を持つことが示されています。これは金星逆行のSNS投稿が株価を下げることを実証した研究ではありませんが、投資家の注意や感情がSNSを通じて共有され、売買と無関係ではないことを示す材料です。
たとえばSNSで「明日から金星逆行」「過去は暴落した」といった情報が拡散すれば、それまで逆行を知らなかった投資家にもテーマが届きます。そこで検索が増え、過去の暴落事例が共有され、さらに関連投稿が増える。こうした循環によってアノマリーへの注目が一気に高まる可能性があります。
注意したいのは、「SNSで話題になれば必ず下がる」という意味ではないことです。SNSはあくまで、投資家の注意を一つの物語へ集中させる経路です。現実の株価下落が起きたときに「やはり逆行期間だから」と解釈する投資家が増えれば、警戒が次の売買行動へつながりやすくなります。
悪いニュースが出ている局面ほどアノマリーの影響は強まりやすい
アノマリーへの注目だけで市場全体が大きく崩れるとは考えにくいでしょう。重要なのは、現実の悪材料と重なるかです。
水星逆行の研究でも、投資家の信念による効果は、企業価値を客観的に評価しにくい場面や、投資家心理の影響を受けやすい市場ほど強くなることが示されています。つまり、情報が曖昧で投資家が「どう評価すべきか」迷うほど、心理的な要因が入り込みやすくなります。
実際の市場に置き換えると、金利急上昇、原油急騰、企業業績悪化、地政学リスク、主力株の急落などが起きているときに、「さらに逆行期間でもある」という情報が加わる状況です。
アノマリーそのものが火を起こすのではなく、すでに火種があるところへ投資家心理という風が吹けば、売りが強くなる可能性がある。この程度の位置付けが、現時点では最もデータに忠実です。
2026年の金星逆行はどこまで警戒すべき?
2026年の金星逆行は、それだけで株を売る理由にはなりません。ただし、金利や原油などの悪材料で株価が下がり始めた場合は、逆行への警戒が下げを大きくする要因になり得ます。
2026年はすでに水星逆行と株価下落が重なる経験をしている
2026年の金星逆行を考える際には、今年すでに投資家が経験した相場変動も重要です。
2026年は、逆行への警戒と実際の市場変動が結び付けられやすい出来事が続きました。主な出来事は次のとおりです。
| 時期 | 逆行 | 市場の主な出来事 |
|---|---|---|
| 2月26日~3月20日 | 水星逆行 | 2月末に米国・イスラエルによる対イラン攻撃が始まり、原油と金利への警戒が強まる。3月20日にS&P500(米国の代表的な株価指数)が半年ぶりの安値 |
| 6月29日~7月23日 | 水星逆行 | 7月17日時点で、SOX指数は6月の高値から20%超、日経平均は6月25日の高値から11.3%下落 |
| 9月16日 | – | FRBが政策金利を0.25ポイント引き上げ、3.75~4.00%へ |
| 10月1日 | – | 米10年国債利回りが一時5.34%と、2002年以来の高水準 |
| 10月3日~11月14日 | 金星逆行 | – |
| 10月24日~11月13日 | 水星逆行(金星逆行と約3週間重なる) | – |
※SOX指数(フィラデルフィア半導体株指数):米国の主な半導体関連株で構成する株価指数。
これらの値動きには地政学、AI投資の採算性への懸念、利益確定、金利など具体的な理由があります。しかしSNS上では、こうした出来事が「逆行期間にまた相場が荒れた」という物語として共有される可能性があります。
過去の悪い経験が次の逆行への信念を強めるという水星逆行研究の結果を考えると、2026年秋はアノマリーへの警戒が形成されやすい条件がある、とまでは言えます。
「逆行すると相場が荒れる」という印象が形成されやすい状況にある
市場ではニュースの内容だけでなく、投資家がそのニュースをどう解釈するかが重要です。
たとえば株価が1%下がったとします。普段なら「利益確定の売り」「金利上昇の影響」と受け止められる程度の値動きです。しかし同じ日に「金星逆行が始まった」「今年の水星逆行でも下がった」「過去の逆行では暴落した」といった投稿が増えれば、投資家はこの値動きを別の意味で受け取るかもしれません。
「まだ下がるかもしれない」と考える投資家が増えれば、利益を確定する売りや、保有株を減らす動き、値下がりに備えた取引が増えます。さらに株価が下がれば、「やはり逆行は危ない」という情報が増え、警戒が強化されます。
これは自己強化的な循環になり得ます。ただし、その循環が成立するためには実際の株価下落や悪材料が必要です。株価が強く上昇し続けているのに、逆行の話題だけで市場全体が長期的に下がるとは考えにくいでしょう。
2026年10月時点では金利・原油・地政学リスクが株価の悪材料になり得る
2026年10月時点で、株価の悪材料として最も注意したいのが金利です。FRBは9月16日、政策金利の誘導目標を0.25ポイント引き上げて3.75~4.00%としました。声明では、インフレが依然として高く、地政学情勢などを背景に不確実性も高いとしています。10月1日には、米10年国債利回り(米国の長期金利を代表する指標)が一時5.34%まで上昇し、2002年以来の高水準を付けました。
長期金利が高くなると、債券から得られる利回りが上がるため、株式を持つ相対的な魅力が低下します。また、金利が高いほど、企業が稼げる将来の利益は小さく見積もられます。そのため、AI・半導体など将来の成長への期待が大きい銘柄ほど、株価が割高と見られやすくなります。
もう一つが原油です。国際的な原油価格の指標である北海ブレント原油は、2026年1月初めには1バレル60ドル台前半でしたが、10月2日には101ドル台まで上昇しています。原油高は企業や家計のコストを押し上げ、物価上昇を通じて金融政策にも影響します。
地政学リスクが高まると原油が上昇し、インフレへの警戒が強まります。インフレが長引けば金利も高止まりしやすく、株価の評価を押し下げる方向に働きます。
したがって2026年の金星逆行は、「星の配置」だけを見て警戒する局面ではありません。原油と金利がすでに高く、そこへ新しい悪材料が加わった場合に相場がどう反応するかが重要です。
米国景気の底堅さは株価を支える材料になる
2026年10月の市場には、株価を支える材料もあります。
FRBは9月のFOMC声明で、経済活動が堅調なペースで拡大しており、国内支出は底堅く、生産性の伸びや設備投資も強いと評価しています。
これは、高金利や原油高という逆風がある一方、景気の強さが企業利益を支え得ることを意味します。悪材料が存在しても、企業業績や景気への期待がそれを上回れば株価は上昇できます。過去の金星逆行でも、強い好材料が存在した2009年や2020年には株価が上昇しました。
見るべきなのは「悪材料があるか」だけではなく、好材料との力関係です。悪材料が増えているのに株価が崩れないなら、それ自体が相場の強さを示す情報になります。
10月24日からの水星逆行との重複期間はアノマリーへの注目が高まりやすい
2026年の金星逆行は10月3日から11月14日まで、水星逆行は10月24日から11月13日までで、約3週間重なります。
二つの逆行が重なるから物理的な相場への影響が「二倍になる」という意味ではありません。注目したいのは、SNSや検索で「逆行」というテーマそのものが話題になりやすくなることです。
水星逆行の研究で、検索関心が高いほど市場への効果が強いことが確認されている以上、金星逆行の重複によって投資家の注意が集まることは、心理面を考えるうえで無視しにくい要素です。
ただし、ここも金星逆行で直接実証されたわけではないため、「重複期間だから暴落しやすい」と断定するのではなく、「アノマリーへの注目が高まりやすい期間」と位置付けるのが適切です。
最も警戒したいのは「悪材料・株価下落・投資家の警戒」が同時に強まる局面
2026年の金星逆行で最も重要なのは、三つの条件が同時に強まるかです。
- 現実の悪材料:金利、原油、インフレ、地政学、企業業績などが悪化する
- 実際の株価下落:悪材料を受けて主要指数や主力株が下がる
- 投資家の警戒:検索やSNSで「逆行」「暴落」への注目が急に高まる
この三つが同時に強まると、次のような流れで下落が増幅する可能性があります。
| 下落が増幅する流れ |
|---|
| 1 金利・原油・企業業績などの悪材料が出る |
| 2 株価が下がる |
| 3 SNS・検索で「逆行」「暴落」への注目が増える |
| 4 投資家が慎重になり、売りや保有株を減らす動きが増える |
| 5 株価下落がさらに大きくなる可能性がある |
この連鎖こそ、過去の金星逆行データと水星逆行研究を合わせて考えたときに、最も注意して確認したいポイントです。
金星逆行中は何を見て株価の下落リスクを判断すればいい?
金星逆行中は、金星逆行そのものより、長期金利、原油価格、AI・半導体株の値動きと、悪材料に対する株価の反応を確認します。それぞれの確認点は、次の表のとおりです。
| 確認する項目 | 警戒を強めるサイン |
|---|---|
| 米国の長期金利 | 10月1日の直近高値5.34%近辺を上回って上昇が続き、同時にNASDAQや半導体株が下がる |
| 原油価格 | 高止まり・再上昇し、長期金利の上昇と同時に株価が下がる |
| AI・半導体株 | 下落が再開し、S&P500や日経平均にも売りが広がる |
| 悪材料への株価の反応 | 以前なら無視された程度の悪材料で大きく下がる。好決算でも株価が上がらない |
| 金星逆行への注目 | 株価の下落後に、SNSや検索で「金星逆行」「暴落」の話題が急に増える |
長期金利が上昇すればグロース株や半導体株への警戒が必要になる
まず確認したいのが米国の長期金利です。特に米10年国債利回りは、世界の資産価格に影響する重要な指標です。
長期金利がさらに上昇し、同時にNASDAQや半導体株が下落し始めるなら、金星逆行よりも実際の金融環境悪化を重視する必要があります。特に、好決算が出ても株価が上がらない、高成長銘柄の下落が指数全体へ広がる、といった変化は、投資家がリスクを取ろうとしなくなっているサインになり得ます。
逆に、金利が高止まりしていてもグロース株が高値を更新できるのであれば、市場は高金利を吸収できていると判断できます。金利の水準だけでなく、それに対する株価の反応を見ます。
原油高が続けばインフレと金融政策への警戒が強まる
金星逆行中に確認したい2つ目の指標は、原油価格です。原油価格が高止まり・再上昇すると、ガソリンや輸送費だけでなく、物流、化学製品、航空など幅広いコストに波及します。
企業がコストを価格へ転嫁すればインフレ圧力が強まり、中央銀行が金融緩和へ転換しにくくなります。2026年はすでにインフレがFRBの目標を上回っているため、原油の再上昇は金融政策への警戒と結び付きやすい状況です。
原油高と長期金利上昇が同時に進み、株価が下落する場合は、金星逆行という説明よりも、インフレ・金融政策を通じた株価下落の経路を優先して考えるべきです。
AI・半導体株の下落が再開すれば市場全体へ波及していないか確認する
2026年はAI・半導体株が相場の中心テーマの一つです。7月にはSOX指数が高値から20%超下落し、日経平均も半導体株安などを背景に下落しました。
そのため金星逆行中に半導体株が再び下落した場合は、一部銘柄の利益確定で終わるのか、NASDAQやS&P500、日経平均へ売りが広がるのかを確認する必要があります。
また、株価下落の理由が金利なのか、企業業績なのか、AI設備投資の採算性への懸念なのかでも意味は変わります。「半導体が下がった」という結果だけで判断せず、何が売りの理由になっているかを見ることが重要です。
悪材料が出ても株価が崩れなければ相場の強さを示している
投資家は悪いニュースを探すだけではなく、「悪材料に株価がどう反応したか」を見る必要があります。
たとえば原油が上がった、金利が上がった、地政学リスクが高まった。それでも主要指数が下がらず、高値圏を維持できるなら、市場には悪材料を吸収できるだけの買い需要や業績期待があることになります。
反対に、以前なら無視されていた程度の悪材料でも株価が大きく下がるようになれば、市場の投資家心理が変化した可能性があります。
金星逆行中だからといって「悪材料がないか」を毎日探すより、同じ材料に対する株価の反応が弱くなっていないかを見る方が、相場の変化を捉えやすくなります。
悪材料と株価下落が重なったときは金星逆行への警戒が売りを増幅していないか確認する
最も注意したいのは、現実の悪材料で株価が下落し始めた後に、金星逆行への注目まで急速に高まるケースです。
金利や原油などの悪材料で株価が下がり、その後にSNSや検索で「金星逆行」「暴落」への注目が増え、利益を確定する売りや保有株を減らす動きが広がるなら、アノマリーへの信念が下落を増幅する可能性があります。
一方で、悪材料が出ても株価が強く、逆行への話題も売買へ結び付いていないなら、金星逆行だけを理由に相場観を弱気へ変更する根拠は薄くなります。
過去データと研究を踏まえると、金星逆行を投資判断に使うなら「逆行だから売る」のではなく、現実の悪材料、実際の株価反応、投資家心理の三つがそろって悪化しているかを確認するのが最も実用的です。
まとめ
金星逆行そのものは、株価が下がるサインとは言えません。過去に下落が大きかった回には、金融引き締めや関税などの現実の悪材料が重なったことによるものです。
ただし、相場がもともと弱いときには、逆行への警戒が投資家心理を通じて売りを大きくする可能性があります。2026年の金星逆行で確認したいのは、金利や原油などの悪材料、実際の株価の下落、SNSでの逆行への注目の3つが、そろって強まっていないかです。
出典
Nasdaq, Inc., NASDAQ Composite [NASDAQCOM], FRED, Federal Reserve Bank of St. Louis.
https://fred.stlouisfed.org/series/NASDAQCOM
Nikkei Industry Research Institute, Nikkei Stock Average, Nikkei 225 [NIKKEI225], FRED / Nikkei Indexes.
https://fred.stlouisfed.org/series/NIKKEI225
Nikkei Indexes, Daily Summary(2025年3月3日、4月1日、4月2日、4月11日).
https://indexes.nikkei.co.jp/nkave/archives/summary
2026 retrograde dates(天文暦の二次資料。金星:10月3日~11月14日、水星:10月24日~11月13日).
https://horoscopealmanac.com/retrograde/venus/2026-10-03/
https://horoscopealmanac.com/retrograde/mercury/2026-10-24/
Federal Reserve, FOMC statement, March 18, 2009.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20090318a.htm
Federal Reserve, FOMC statement, November 3, 2010.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20101103a.htm
People’s Bank of China, 2015 Annual Report / Financial Market Development Report 2015.
https://www.pbc.gov.cn/english/130739/3661511/3662106/2025080815061877656/2018120716171837431.pdf
Office of the United States Trade Representative, “USTR Finalizes Tariffs on $200 Billion of Chinese Imports,” September 18, 2018.
https://ustr.gov/about-us/policy-offices/press-office/press-releases/2018/september/ustr-finalizes-tariffs-200
Federal Reserve, FOMC statement, September 26, 2018.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20180926a.htm
Federal Reserve, FOMC statements, December 15, 2021 / January 26, 2022.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211215a.htm
https://www.federalreserve.gov/newsevents/pressreleases/monetary20220126a.htm
Federal Reserve, FOMC statement, March 23, 2020.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
The White House, Executive Order 14257, April 2, 2025.
https://www.whitehouse.gov/presidential-actions/2025/04/regulating-imports-with-a-reciprocal-tariff-to-rectify-trade-practices-that-contribute-to-large-and-persistent-annual-united-states-goods-trade-deficits/
Qi, Yanling; Wang, Hang; Zhang, Bohui, “Cultural Beliefs and Equity Prices: Evidence from Astrological Belief in Mercury Retrograde,” Journal of Banking & Finance, available online 17 Sep 2026.
https://www.sciencedirect.com/science/article/pii/S0378426626002037
Cookson, J. Anthony et al., “The social signal,” Journal of Financial Economics 158 (2024), 103870.
https://www.sciencedirect.com/science/article/pii/S0304405X2400093X
Federal Reserve, FOMC statement, September 16, 2026.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
Reuters, “10-year US Treasury yield hits highest since 2002,” October 1, 2026.
https://www.reuters.com/world/10-year-us-treasury-yield-hits-highest-since-2002-2026-10-01/
U.S. Energy Information Administration, Weekly Europe Brent Spot Price FOB.
https://www.eia.gov/dnav/pet/hist/rbrtew.htm
Reuters, “Oil retreats as market weighs mixed supply signals,” October 2, 2026.
https://www.reuters.com/business/energy/oil-rises-slightly-market-weighs-mixed-supply-signals-2026-10-02/
Reuters, “Chip stock pullback sparks worries about AI rally strength, leveraged trades,” July 17, 2026.
https://www.reuters.com/world/asia-pacific/chipmakers-other-high-flying-stocks-slide-ai-trade-wobbles-2026-07-17/
Reuters, “Japan’s Nikkei slides into correction zone on tech selloff, Middle East conflict,” July 17, 2026.
https://www.reuters.com/world/asia-pacific/japans-nikkei-slides-into-correction-zone-tech-selloff-middle-east-conflict-2026-07-17/
Reuters, “Stocks tumble, bond yields jump as Iran war fuels central bank reassessment,” March 20, 2026.
https://www.reuters.com/world/china/global-markets-global-markets-2026-03-20/


コメント