サイバーセキュリティ市場には、サイバー攻撃の高度化や企業のデジタル化を背景に、中長期の成長余地があります。ただし、市場の成長がそのまま関連株の値上がりにつながるわけではありません。 株価を左右するのは、需要拡大によって企業がどれだけ利益を増やせるかと、その成長が現在の株価にどの程度反映されているかです。
※本記事は2026年10月19日時点で確認できる公表資料をもとに作成しています。市場規模の数値は予測であり、将来の実績を示すものではありません。
サイバーセキュリティ株に将来性がある理由
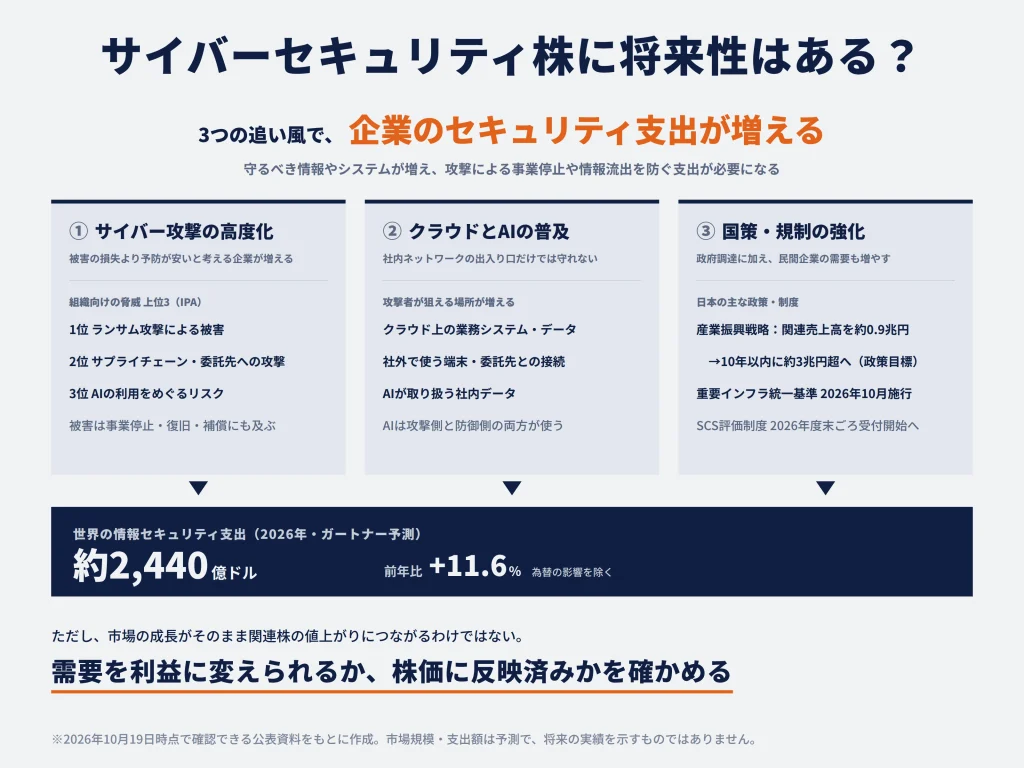
サイバーセキュリティ株には、中長期で需要が拡大するという追い風があります。 企業がクラウドやAIを使うほど守るべき情報やシステムが増え、攻撃を受けた際の事業停止や情報流出を防ぐための支出が必要になるためです。
調査会社ガートナーは2026年2月に、世界の情報セキュリティ支出が2026年に約2,440億ドルに達すると予測しました。為替の影響を除くと、前年比11.6%の増加です。
サイバー攻撃の高度化で企業の対策費用が増える
サイバー攻撃が経営に与える影響は、個人情報の流出だけにとどまりません。工場や物流システムが停止すれば納品が遅れ、復旧作業、顧客対応、取引先への補償などの費用が発生します。被害が出たときの損失に比べて、予防の費用は安いと考える企業が増えれば、対策の予算は毎年確保されやすくなります。
情報処理推進機構(IPA)の「情報セキュリティ10大脅威 2026」では、組織向けの上位3項目は次のとおりです。
| 順位・脅威 | 企業に必要になる対策の例 |
|---|---|
| 1位:ランサム攻撃による被害 | 侵入の監視、端末防御、バックアップ、復旧訓練 |
| 2位:サプライチェーンや委託先を狙った攻撃 | 取引先のアクセス管理、通信監視、委託先の対策確認 |
| 3位:AIの利用をめぐるサイバーリスク | AIの利用権限管理、機密情報の保護、AI利用状況の監視 |
株価への影響を考えるときは、攻撃のニュースで一時的に注目が集まることと、企業が毎年セキュリティに予算を使うことを分けて考えます。防御製品の更新や監視サービスの契約が毎年続くなら、その支出は関連企業の継続収入になります。反対に、緊急対応の案件だけが増えている場合、売上の増加が一過性に終わることもあります。
クラウドとAIの普及で守る対象が増える
企業の情報システムは、社内のパソコンだけで完結しなくなっています。クラウド上の業務システム、社員が社外で使う端末、外部サービスとの接続、AIが取り扱う社内データなど、攻撃者が狙える場所が増えています。社内ネットワークの出入り口だけを守る従来の対策では、十分に守れなくなります。
| 企業の変化 | 増えるリスク | 需要が生まれる製品・サービス |
|---|---|---|
| クラウド利用の拡大 | 設定ミス、不正アクセス、クラウド上のデータ流出 | クラウド設定の点検、アクセス制御、利用状況の監視 |
| 社外端末・委託先との接続 | 端末の乗っ取り、アカウントの不正利用 | 端末防御、本人確認、権限管理 |
| 業務でのAI利用 | 機密情報の入力、AI経由の不正操作、利用状況の把握不足 | AI利用管理、データ保護、AIシステムの脆弱性診断 |
AIは、攻撃する側と守る側の両方が使います。攻撃者はAIで攻撃を自動化したり、巧妙にしたりできます。防御側は、AIで大量の警告から危険度の高いものを選び、対応時間を短縮できます。そのため、AI関連の機能を持っていること自体より、顧客の業務負担や被害リスクをどれだけ減らせるかが製品選定と収益化の鍵になります。
国策や規制強化がセキュリティ投資を後押しする
日本でもサイバーセキュリティは政策上の重点分野です。経済産業省は2025年3月に「サイバーセキュリティ産業振興戦略」を公表しました。この戦略では、国内企業のサイバーセキュリティ関連の売上高を、当時の約0.9兆円から10年以内に約3兆円超へ拡大する目標を示しています。これは政府の政策目標であり、確定した市場規模予測ではありません。
制度面では、重要インフラ向けの対策基準と、取引先のセキュリティ水準を可視化する制度の整備が進んでいます。
| 制度 | 性質 | 時期 | 企業への影響 |
|---|---|---|---|
| 重要インフラ統一基準・安全基準等策定ガイドライン | 重要インフラ対策で、政府全体がそろえる基準と指針 | 2026年10月1日施行 | 各分野を担当する省庁が基準を見直し、事業者の対策強化につながる |
| SCS評価制度 | 取引先の対策水準を可視化する任意の評価制度 | 2026年度末ごろ(2027年1~3月を想定)に申請受付開始を目指す | 取引先から評価を求められた企業で、対策・評価の需要が生まれる |
政策は、政府調達に加えて民間企業の需要も増やします。重要インフラ事業者が対策を強化したり、大企業が取引先にも監査・認証を求めたりすれば、製品導入、点検、監視、運用支援などの需要が生まれるためです。ただし、政策関連のニュースが出ただけでは受注は確定しません。実際に恩恵を受ける企業は、次の点で見極めます。
- 政策の対象になる企業を顧客に持っているか
- 入札や製品導入の実績があるか
- 契約更新や受注残が増えているか
※受注残:受注が決まっていて、まだ売上として計上していない仕事の金額。
サイバーセキュリティ企業の利益が伸びる条件
サイバーセキュリティの需要拡大が株式投資の成果につながるには、企業が顧客のセキュリティ支出を、売上と利益の継続的な成長に変える必要があります。企業ごとの成長力の差は、主に次の4点から生まれます。
- 継続契約が積み上がる事業か
- 既存顧客への追加販売が進んでいるか
- 売上が増えたときに費用を抑えられるか
- 全社の売上のうちセキュリティ事業がどれだけを占めるか
継続契約の増加が売上成長につながる
サイバーセキュリティ製品には、毎年または毎月料金を支払う契約型のサービスが多くあります。顧客が利用を続ける限り収入が発生するため、新規顧客の契約が既存契約に上乗せされれば、売上の土台が大きくなります。
この成長を確かめる指標の一つが、ARR(年間経常収益)です。
※ARR:継続契約の現時点の金額を1年分に換算した指標。通常の売上高とは別のものです。
ARRとあわせて、決算では次の点を確認します。
- 契約更新率:既存顧客がどれだけ契約を続けているか
- 解約率:契約を失う顧客が多いと、新規契約の増加が相殺される
- 既存顧客から受け取る料金:追加機能や利用拡大により増えているか
契約更新率が高く、既存顧客から受け取る料金も増えていれば、単発のサイバー攻撃ニュースによる需要より持続性のある成長と評価できます。
実例として、クラウドストライクが2026年8月26日に発表した決算(2027会計年度第2四半期、2026年5~7月)を見ます。
| 項目 | 数値 | 前年同期比 |
|---|---|---|
| ARR(2026年7月末) | 58.4億ドル | 25%増 |
| 四半期売上高 | 14.7億ドル | 26%増 |
| 営業損益(米国会計基準) | 約3,320万ドルの赤字 | ― |
ARRと売上高がそろって伸びており、継続契約の拡大が売上成長に結び付いています。一方で営業損益は赤字で、契約が伸びても費用のかけ方によって利益は別の動きになります。
追加サービスの販売と規模拡大が利益率を高める
顧客数が増えるだけでなく、既存顧客の保護対象端末数やクラウド利用量が増えると、上位プランへの移行や追加機能の契約が期待できます。顧客が複数のセキュリティ製品を一本化する流れは、幅広い機能を提供する企業にとって契約単価を引き上げる機会になります。
ソフトウエア事業は、同じ製品の機能を多数の顧客へ提供できます。そのため、売上が増えても、開発・運用費用が同じ比率で増えるとは限りません。次の表は、売上が20%増え、費用が10%増えた場合の説明用の計算例です。
| 項目 | 現在 | 1年後(例) |
|---|---|---|
| 売上高 | 100億円 | 120億円(20%増) |
| 費用 | 80億円 | 88億円(10%増) |
| 営業利益 | 20億円 | 32億円 |
| 営業利益率 | 20% | 約26.7% |
売上の伸びが費用の伸びを上回ると、営業利益率(売上高に対する営業利益の割合)が上がります。ただし、クラウド利用料、営業人員、研究開発、買収の費用が増えれば、この効果は弱くなります。
パロアルトネットワークスは2026年9月1日公表の決算で、次世代セキュリティ分野のARRが前年同期比63%増の91.0億ドルになったと発表しました。顧客が複数の防御機能を利用する成長モデルを考えるうえで参考になります。
※次世代セキュリティ分野:同社がクラウド防御、ID管理、セキュリティ運用など複数の製品・サービスの継続契約を集計する区分。
監視・運用サービス型の企業は人件費が利益を左右する
サイバーセキュリティ関連企業には、ソフトウエアを開発して販売する企業だけでなく、顧客のシステムを24時間監視したり、導入や事故対応を支援したりする企業もあります。監視センターを運営し、専門技術者が対応する事業では、契約が増えるほど人員や外注先の確保が必要になる場合があります。
例えば、技術者の採用難によって人件費や外注費が売上より速く増えると、次のように利益率が下がります。
| 項目 | 現在 | 1年後(例) |
|---|---|---|
| 売上高 | 100億円 | 115億円(15%増) |
| 人件費・外注費などの費用 | 80億円 | 96億円(20%増) |
| 営業利益 | 20億円 | 19億円 |
| 営業利益率 | 20% | 約16.5% |
反対に、監視の自動化や作業の標準化によって、技術者1人が担当できる顧客数を増やせれば、売上の拡大が利益の増加につながります。
企業の所在地だけで事業モデルは決まりません。日本企業にも自社製品で継続収入を得る会社があり、米国企業にも専門家による運用支援が必要な事業があります。比較すべきなのは国籍ではなく、製品売上・運用受託売上の構成と、増収時に費用がどれだけ増えるかです。
セキュリティ事業の売上比率で業績への恩恵が変わる
同じ「サイバーセキュリティ関連株」でも、本業の大部分がセキュリティ事業の企業と、総合的なITサービスの一部として提供する企業では、需要拡大の影響が異なります。例えば全社売上の10%を占めるセキュリティ事業が30%増収しても、ほかの事業が横ばいなら、全社売上の増加率は単純計算で約3%にとどまります。
投資家が確認したいのは、セキュリティ事業が全社の何%を占めているかに加えて、その事業の利益率と成長速度です。専業企業なら需要増加の恩恵が大きく表れやすい反面、業界全体が不振になる際の逃げ場は少なくなります。総合IT企業ではセキュリティ事業が伸びても別事業の不振に埋もれる可能性があります。
| 企業のタイプ | 業績で注目する点 | 見落としやすい点 |
|---|---|---|
| 製品・クラウド型 | ARR、契約更新、追加契約、営業利益率 | 販売費・研究開発費の先行、価格競争 |
| 監視・運用サービス型 | 継続受託、技術者の稼働率、受注残、利益率 | 採用費・外注費の増加 |
| 総合IT企業のセキュリティ事業 | 事業ごとの売上・利益の構成比 | ほかの事業の損益が全社業績を左右 |
サイバーセキュリティ株の今後の株価見通し
サイバーセキュリティ株の株価は、業績が市場の予想を上回るかどうかで方向が分かれると考えられます。中長期の需要増加は追い風ですが、投資家がすでに高い成長を期待して株を買っている場合、好決算でも株価が上がらないことがあります。短期の値動きは政策発表やサイバー事件などのニュースにも左右されますが、保有期間が長くなるほど実際の利益成長が重要になります。
| シナリオ | 成立する主な条件 | 決算で見る材料 |
|---|---|---|
| 上昇 | 契約・利益が事前予想を上回る | ARR、営業利益率、通期予想の上方修正 |
| 横ばい | 成長は続くが株価に期待が反映済み | 1株当たり純利益の伸び、PERの変化 |
| 下落 | 成長減速またはPERの低下 | 解約率、利益率、成長見通し、金利 |
株価が上昇するシナリオ
サイバーセキュリティ株の上昇が続きやすいのは、需要拡大が実際の業績に表れ、投資家が想定していた以上の利益成長を示す場合です。業績から株価までは、次の順につながります。
- 継続契約の獲得や追加サービスの販売が伸びる
- 売上の拡大に伴って利益率が改善する
- 会社が今期予想を上方修正したり、翌期の利益見通しを引き上げたりする
- 投資家が利益予想を引き上げ、株価が上がる
例えば、市場が来期の利益を前年比15%増と予想していたとします。そこへ企業が25%増益の見通しを公表し、根拠として契約更新率や新規受注を示せば、投資家が利益予想を引き上げ、株価が上昇する可能性があります。増益率の数字に加えて、その増益が継続契約の積み上げや利益率の改善によって、翌年以降も続くかを確認します。
今後の業績を判断する指標は、企業の事業モデルで変わります。監視・運用サービス型なら受注残や技術者の稼働状況、製品・クラウド型ならARRや顧客単価の伸びが判断材料です。
株価が横ばいになるシナリオ
サイバーセキュリティ業界と個々の企業の業績が順調でも、株価が横ばいになることがあります。将来の成長がすでに株価に反映されている場合、利益が予想どおりに増えてもPERが下がり、利益の増加分を打ち消すためです。
例えば、1株当たり純利益が増える一方、PERが下がると株価はどうなるでしょうか。次の表は、株式分割や新株発行などの影響がないと仮定した説明用の計算例です。実際の銘柄の株価予測ではありません。
| 項目 | 購入時 | 1年後(例) |
|---|---|---|
| 1株当たり純利益 | 100円 | 120円(20%増) |
| PER | 40倍 | 約33.3倍 |
| 株価(純利益×PER) | 4,000円 | 約4,000円 |
この例では利益が20%伸びても株価はほぼ変わりません。株価上昇を見込むには「これから利益が増えるか」だけでなく、「現在の株価には何%程度の成長期待が含まれているか」を考えることが必要です。
株価が下落するシナリオ
サイバーセキュリティへの支出が増える局面でも、競争や費用の変化によって個別企業の株価が下落することがあります。株価が下がる経路は、企業の利益予想が下がる場合と、利益予想は変わらなくてもPERが下がる場合に分けられます。
- 価格競争・サービスの統合
大手IT企業が既存製品に防御機能を組み込んだり、顧客が製品を一本化したりする動きです。製品の一本化は、幅広い機能を持つ企業には追い風になります。その反面、独立したセキュリティ企業は契約単価や顧客獲得率が下がり、売上・利益の予想が下がることがあります。 - AIによる競争構造の変化
AIで監視の自動化が進むと防御能力を高める企業がある反面、これまで人手で提供していたサービスの価格が下がる可能性があります。顧客の課題を解決できる企業と、既存事業を代替される企業で差が出ます。 - 費用増と成長鈍化
技術者の採用費、クラウド利用料、研究開発費が増え、契約増加による売上を上回ると、利益率が悪化します。 - 金利上昇とPERの低下
金利が上がると、将来の利益成長を高く評価されている株は、同じ利益予想でも低いPERで取引される場合があります。先の成長に高い価格を支払っていた銘柄ほど影響を受けやすくなります。
業績が悪化しなくても、株価が先に大きく上昇している場合は、好材料が出尽くしたと判断されて売られることもあります。テーマへの資金流入だけで急騰した株では、事業の成長速度と株価の上昇速度の差に注意が必要です。
サイバーセキュリティ株は今から買っても遅くない?
サイバーセキュリティ株には今からでも投資機会がありますが、テーマの将来性だけで購入を決めるのは早計です。何年も先の成長を期待して高い株価で買えば、業績が伸びても投資収益が低くなることがあります。購入前には、次の3点を順に確認すると判断しやすくなります。
- 売上と利益が持続的に成長しているか
- 現在の株価に高い成長期待が反映されすぎていないか
- 新規購入か、保有の継続・買い増しか
売上成長率と利益率で成長の質を確かめる
決算を見るときは、まず売上高が伸びているかを確認します。そのうえで、売上の伸びより営業利益の伸びが高いか、追加契約や更新による売上が増えているかを調べます。増収率が高くても、利益率が悪化しているなら成長の質を吟味する必要があります。
| 確認する指標 | 読み取れること | 注意点 |
|---|---|---|
| 売上高成長率 | 市場拡大を売上に取り込めているか | 買収や一時的な大型案件による増収を区別 |
| 営業利益率 | 売上増が利益につながっているか | 研究開発・採用など先行投資の影響も確認 |
| ARR・契約更新率 | 継続契約が積み上がっているか | 企業ごとにARRの定義が異なる |
| 受注残・稼働率 | 監視・運用案件を継続して提供できるか | 受注残が利益率の高さを保証するわけではない |
| 営業キャッシュフロー | 本業から現金を生み出しているか | 利益とのズレ、株式報酬なども合わせて確認 |
用語解説
・営業キャッシュフロー:本業の営業活動で実際に増減した現金の金額。
・株式報酬:従業員などに自社株や株式を受け取る権利を報酬として付与する仕組み。現金支出を伴わない株式報酬は、利益と営業キャッシュフローに差が生まれる一因になります。
株式報酬で発行済み株式数が増えると、会社の利益が伸びても1株当たり純利益は増えにくくなります。
赤字の成長企業では、売上高だけを見て収益性を判断しないことが重要です。契約増加とともに赤字幅が縮小しているか、将来どの時点で黒字化する計画なのか、その実現に必要なコスト削減や売上拡大が具体的かを確かめる必要があります。
PERなどから株価の割高感を確かめる
PER(株価÷1株当たり純利益)が高いほど、投資家が将来の利益成長に大きな期待をかけていることを示します。成長が速い企業ほどPERは高くなりやすいため、割高かどうかは、成長速度、利益率、競争優位性が近い企業同士で比べて判断します。金利の水準も、PERに影響します。
例えばPER50倍の企業で翌期利益が10%しか伸びない見通しになれば、期待外れによって倍率が下がるリスクがあります。一方、利益が長期間にわたり高い成長を続ける企業なら、高めの倍率が維持される場合もあります。比較するときは、翌期の予想利益を用いたPERと、数年先の成長見通しを一緒に見ることが大切です。
赤字の企業はPERを計算できないか、計算できても比較に使えません。その場合は、PSR(株価売上高倍率)と営業キャッシュフローを補助的に使います。
| 指標 | 計算方法 | 使える企業 | 注意点 |
|---|---|---|---|
| PER | 株価÷1株当たり純利益 | 黒字の企業 | 成長速度が違う企業同士は単純に比べられない |
| PSR | 時価総額÷売上高 | 赤字でも売上がある企業 | 利益率の違いが反映されない |
PSRは利益率の違いを反映しないため、営業キャッシュフローもあわせて見て、売上成長が本業からの現金創出につながっているかを確かめます。
新規購入・保有継続・買い増しで判断を分ける
同じ企業でも、新たに買う人とすでに保有している人では、確認すべき項目が異なります。特にサイバー攻撃のニュースや政策発表で株価が急騰した後は、業績の見通しが変わったのか、短期の注目だけで上昇したのかを切り分けたいところです。
| 投資の状況 | 優先して確認すること | 行動を決める考え方 |
|---|---|---|
| 新規購入 | 利益成長の見通し、PER、上昇後の株価 | 期待する成長に対して購入価格が妥当か |
| 保有継続 | 契約更新、売上成長、利益率、会社予想 | 購入時の業績成長シナリオが崩れていないか |
| 買い増し | 保有比率、株価水準、決算の変化 | 同じテーマや銘柄に資金を集中させすぎないか |
保有を見直すきっかけには、決算や契約動向の変化があります。
- 会社が通期業績予想を下方修正した
- ARRや受注残の伸びが複数四半期にわたって鈍化した
- 解約率が上がった、または利益率の悪化が続いた
これらは直ちに売却すべき合図ではありません。鈍化が一時的なものか、競争力や収益構造の変化なのかを確認して判断します。
個別株では、技術の欠陥や製品事故、競合製品への切り替えが業績に影響することもあります。また、米国株を円で保有する場合は、株価の変化に加えて為替変動も投資成果を左右します。値上がりへの期待だけで投資金額を大きくせず、想定より株価が下がっても保有できる金額に収めることが重要です。
国内銘柄は「サイバーセキュリティ関連銘柄は何を買うのがおすすめ?」、米国株は「米国株のサイバーセキュリティ関連銘柄30選」で、企業ごとの事業内容を確認できます。
まとめ
サイバーセキュリティ市場には、攻撃の高度化やクラウド・AIの普及、政策対応を背景とした成長余地があります。関連株の株価を見通す際は、需要拡大が利益成長につながるか、現在の株価がその成長をどこまで反映しているかを確認しましょう。


コメント