円高が進むと、すべての日本企業に同じ影響が出るわけではありません。海外から商品や原材料を仕入れ、国内で円建て販売する企業では、円高によって仕入れコストが下がり、利益率の改善につながることがあります。小売、食品、紙・パルプなどは代表的な円高メリット業種として挙げられます。
一方、情報通信や国内サービスのように、円高で直接利益が増えるわけではないものの、海外売上や外貨建てコストが小さく、為替変動の影響を受けにくい業種もあります。また、銀行のように「円高そのもの」ではなく、日銀の利上げなど円高の原因となった別の要因から恩恵を受ける業種もあります。
そのため、円高に強い業種を考えるときは、「円高で直接利益が増えやすい」「円高のマイナス影響を受けにくい」「円高になった原因によって追い風を受ける」の3つを分けて考えることが重要です。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
円高に強い業種・セクター一覧
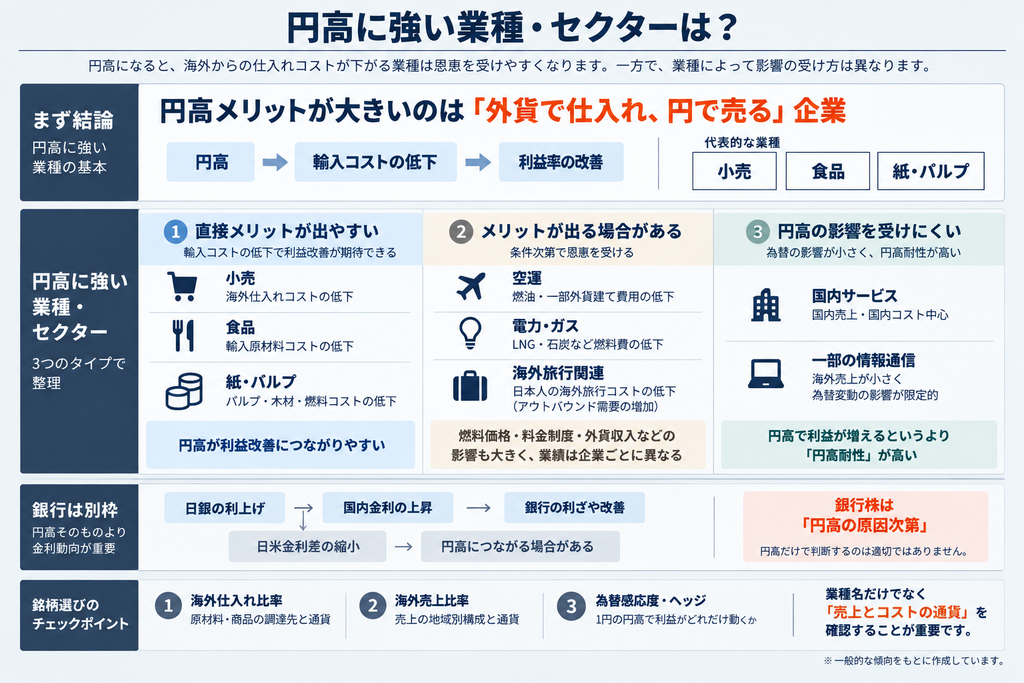
円高局面で相対的に注目されやすい業種を整理すると、次のようになります。ここでいう「円高に強い」は、必ず株価が上がるという意味ではなく、円高が業績面で追い風になりやすい、または円高による業績悪化が比較的小さいという意味です。
| 分類 | 主な業種・セクター | 円高との関係 | 主な注意点 |
|---|---|---|---|
| 直接メリットが出やすい | 小売 | 海外調達した商品を国内で販売する場合、円換算の仕入れコストが低下しやすい | 為替予約や値下げ競争で利益増が薄まる場合がある |
| 直接メリットが出やすい | 食品 | 輸入する小麦・大豆・食肉・油脂などの原材料コストが低下しやすい | 海外売上が大きい企業は換算マイナスもある |
| 直接メリットが出やすい | 紙・パルプ | 木材チップ、パルプ、燃料など輸入原材料の円換算コストが低下しやすい | 製品市況やエネルギー価格の影響も大きい |
| メリットが出る場合がある | 空運 | 燃油や一部外貨建て費用の負担軽減につながる | 外貨収入、燃油価格、サーチャージ、ヘッジで影響は複雑 |
| メリットが出る場合がある | 電力・ガス | LNG・石炭・原油など輸入燃料の円換算コストが低下する | 燃料費調整制度などで料金にも反映されるため効果が恒久的とは限らない |
| 事業内容次第でメリット | 海外旅行・アウトバウンド関連 | 日本人の海外旅行コスト低下で需要増が期待される | インバウンド依存企業には逆風になる場合がある |
| 円高耐性が高い場合 | 国内サービス・一部情報通信 | 国内売上・国内コスト中心なら為替の直接影響が小さい | 海外事業が大きい企業は別。円高で利益が増えるわけではない |
| 円高の原因次第 | 銀行 | 日銀利上げによる円高なら、金利上昇が利ざや改善の追い風になり得る | 米利下げ・景気悪化による円高なら同じ結論にはならない |
最も分かりやすい円高メリットは、「外貨で仕入れ、円で売る」という構造です。これに対し、国内サービスなどは「円高メリット」というより「為替の影響を受けにくい」タイプです。銀行はさらに別で、円高そのものより、円高の背景にある金利変化を見たほうが実態に近くなります。
円高に強い企業には共通点がある
円高そのものに対する企業の強さは、大きく2つのタイプに分けられます。ひとつは外貨で仕入れて円で売る企業、もうひとつは海外売上が小さく円高のマイナス影響を受けにくい企業です。
外貨で仕入れ、国内で円建て販売する企業は円高メリットを受けやすい
円高メリットを理解するうえで最も基本となるのが、仕入れ通貨と売上通貨の組み合わせです。海外から商品や原材料をドルなどの外貨で購入し、日本国内では円で販売する企業は、円高になると同じ外貨額の仕入れに必要な円が少なくなります。販売価格がすぐに下がらなければ、その分だけ粗利益率や営業利益率の改善余地が生まれます。
たとえば100ドルの商品を海外から仕入れる場合、1ドル160円なら仕入れ額は1万6,000円ですが、1ドル150円まで円高になると1万5,000円になります。商品1個あたりで1,000円のコスト低下です。販売価格が変わらなければ、単純計算では利益が改善します。
ただし、実際には為替予約を行っている企業も多く、為替が動いた瞬間から仕入れ原価が同じ幅で変わるとは限りません。効果が数カ月から数四半期遅れて表れるケースもあります。
海外売上が少ない企業は円高のマイナス影響を受けにくい
もう一つのタイプが、海外売上や外貨建て利益が小さい企業です。円高によって輸入コストが大きく下がらなくても、海外で稼いだ利益の円換算額が減る「換算影響」を受けにくいため、輸出・海外事業比率の高い企業と比べると相対的に円高耐性が高くなります。
ただし、これは円高で利益が増えるという意味ではありません。国内売上中心の企業は、円高局面で他社の利益見通しが悪化するなか相対的に選ばれやすい、という位置づけです。野村證券も、過去の円高時に上昇した銘柄を「円高メリット」と「円高無関係」などに分けており、ゲームやインターネットサービスなど、為替影響が小さい企業も円高局面で強かったと整理しています。
円高に強い業種① 小売
小売は、円高メリットを受けやすい代表的な業種です。家具、衣料、生活雑貨、靴、100円ショップなどでは、商品や部材を海外で調達し、日本国内で円建て販売する企業が少なくありません。円高になれば、ドルなどで支払う仕入れ代金の円換算額が下がりやすくなります。
円高メリットが大きくなりやすいのは、海外調達比率が高い一方、売上の多くを国内で得ている企業です。ニトリホールディングスや良品計画など、海外調達比率が高く国内売上の比率も大きい企業は、円高メリットが意識されやすい代表例です。また、過去の株価とドル円の関係を分析したデータでも、円高局面で相対的に強い傾向が確認されています。
もっとも、「小売なら円高で必ず増益」とは限りません。企業が為替予約で数カ月先まで調達レートを固定していれば、円高メリットは遅れて出ます。また、競争が激しい業態では、原価低下分を値下げや販促に使う可能性があります。海外店舗の比率が高い企業では、現地利益の円換算額が減るマイナスも生じます。
したがって小売株を見る場合は、海外調達比率だけでなく、国内売上比率、為替予約の状況、値下げ方針、海外事業の利益構成まで確認したほうが、円高による利益影響を判断しやすくなります。
円高に強い業種② 食品
食品も円高メリットを受けやすい業種です。日本の食品メーカーや外食企業は、小麦、大豆、トウモロコシ、食肉、油脂、乳原料、コーヒー豆など、さまざまな原材料を海外から調達しています。原材料のドル建て価格が同じなら、円高によって円換算の仕入れコストが下がります。
特に、原材料費の比率が高く、売上の中心が国内にある企業では、円高が利益率改善につながりやすくなります。
ただし、食品価格は為替だけで決まりません。小麦・大豆などの国際商品価格、原油・物流費、人件費、包材価格なども原価を左右します。たとえば円高になっても、原材料そのもののドル建て価格が大幅に上がれば、円高メリットが打ち消されることがあります。
また、大手食品メーカーの中には海外事業を成長の柱としている企業もあります。海外子会社の売上・利益は円高で換算額が小さくなるため、「食品株=すべて円高メリット」とは考えず、国内原材料コストの改善と海外利益の換算マイナスを分けて見る必要があります。
円高に強い業種③ 紙・パルプ
紙・パルプも、円高メリット業種として挙げられることが多い業界です。製紙会社は木材チップやパルプ、燃料などを海外から調達しており、外貨建ての原材料コストが円高で低下すれば、製造原価の改善要因になります。
一方、製紙業の利益は為替だけではなく、パルプや木材チップの国際市況、原油・石炭・電力などのエネルギー価格、国内紙需要、製品価格の改定状況にも大きく左右されます。円高が進んだからといって、業界全体の利益が同じ割合で増えるわけではありません。
個別企業を見る場合は、輸入原材料の構成、エネルギーコスト、価格転嫁の進捗、海外事業比率などを確認する必要があります。円高は一つの追い風ですが、紙・パルプでは原材料市況と製品価格のほうが利益変動を大きくする局面もあります。
円高に強い業種④ 空運
航空会社は、円高メリットを受ける可能性がある業種の一つです。航空燃料、航空機関連費用など外貨建ての支払いがあるため、円高は円換算コストを下げる方向に働きます。また、日本人にとって海外旅行の現地費用が割安になるため、アウトバウンド需要の回復が追い風になることもあります。
ただし、航空会社の為替影響は小売や食品ほど単純ではありません。国際線では外貨建ての旅客収入もあり、円高は外貨収入の円換算額を減らします。燃油価格そのものも大きく変動し、燃油サーチャージや為替ヘッジによって利益への影響が相殺されます。
実際に日本航空(JAL)は、2026年度の業績予想で燃油市況とドル円を組み合わせた利益影響を開示しており、燃油サーチャージやヘッジを含めて為替の影響を示しています。ANAホールディングスも、国際線の外貨収入と外貨費用を相殺したうえで、不足する外貨量を対象にヘッジしています。2026年度の為替収支感応度は、ヘッジ考慮後で1円/ドルの変動あたり約8億円としています。航空株を見る場合は「円高だから燃油費が安くなる」だけでなく、燃油市況、外貨収入、サーチャージ、ヘッジをセットで確認する必要があります。
さらに円高は、日本人の海外旅行には追い風でも、訪日外国人から見ると日本での旅行費用を外貨換算したときに高くなる方向に働きます。国際旅客の構成によって、航空会社ごとの恩恵度は変わります。
円高に強い業種⑤ 電力・ガス
電力・ガス会社は、LNG、石炭、原油など多くの燃料を海外から輸入しています。円高になると、ドル建て燃料価格が同じであれば円換算の調達コストが下がるため、短期的には利益改善要因になります。
ただし、電力・ガスは「円高メリット企業」として単純に扱いにくい業種です。資源エネルギー庁によると、多くの電気料金メニューには燃料費調整の仕組みがあり、原油・LNG・石炭の価格と為替を反映した円建ての輸入燃料価格の変動が、一定のタイムラグを置いて電気料金に反映されます。大手電力の規制料金では燃料費調整制度が義務づけられています。
つまり、円高で燃料調達費が下がっても、その後に電気料金も下がるため、コスト低下がそのまま恒久的な利益増になるとは限りません。逆に、円安や燃料高が発生した際も、料金への反映には時間差があるため、短期的には業績が悪化し、その後に価格転嫁が進むという動きが起こります。
ガス会社でも原料LNGなどの価格変動を料金に反映する仕組みがあり、同様にタイムラグが重要です。電力・ガス株を見る場合は、為替だけでなく燃料価格、料金制度、自由料金の構成、原子力発電所の稼働状況、発電電源構成などを確認する必要があります。
円高に強い業種⑥ 海外旅行・アウトバウンド関連
円高は、日本人の海外旅行にとって明確な追い風です。同じ1,000ドルを使う旅行でも、1ドル160円なら16万円、1ドル150円なら15万円です。ホテル、飲食、買い物などの現地支出が円換算で安くなるため、海外旅行を選びやすくなります。
そのため、海外旅行の取扱比率が高い旅行会社や、海外旅行需要の増加によって恩恵を受けるサービスにはプラス要因となります。
一方で、「旅行業界=円高メリット」と一括りにするのは危険です。インバウンド需要に依存するホテル、百貨店、ドラッグストア、観光施設などでは、円高によって訪日外国人の購買力が低下し、客単価や需要の下押し要因になる可能性があります。旅行・レジャー株では、アウトバウンドとインバウンドのどちらから収益を得ているかを分けて考える必要があります。
円高に強いというより「円高の影響を受けにくい業種」もある
国内サービスや不動産などは、円高で利益が直接増えるわけではないものの、海外売上や外貨建てコストが小さいため、為替変動の影響を受けにくいという特徴があります。
国内サービス・一部の情報通信は為替の直接影響が小さい
国内の利用者から円建てで売上を得て、コストも主に国内で発生する企業は、ドル円が動いても直接的な利益影響が小さくなります。国内向けのインターネットサービス、ゲームの一部、通信、各種生活サービスなどが該当する場合があります。
野村證券は、過去の円高時に上昇した銘柄を分析するなかで、ゲームやインターネットサービスなどを「円高無関係」グループに分類しています。円高で利益が増えるわけではなくても、輸出企業の業績悪化が懸念される局面で、為替感応度の低い企業が相対的に選ばれることがあります。
ただし、情報通信という業種全体が円高無関係というわけではありません。海外売上の大きいゲーム会社、海外クラウド費用や半導体・通信機器の輸入コストが大きい企業など、ビジネスモデルによって影響は変わります。業種名より、実際の売上通貨とコスト通貨を見るほうが正確です。
不動産など内需株も、円高の原因によっては弱くなる
国内売上中心という意味では、不動産や陸運なども為替の直接影響を受けにくい業種です。
ただし、不動産は金利上昇の影響を受けやすいため、日銀の利上げによって円高が進んでいる局面では、資金調達コストの上昇や不動産利回りへの影響が円高耐性を上回ることがあります。「内需=円高に強い」と一括りにせず、円高の原因となった金利変化まで確認する必要があります。
▼公式サイトはこちら銀行株は円高に強い業種なのか?
銀行株は「円高に強い業種」として扱われることがありますが、円高そのものが銀行の利益を増やすわけではありません。重要なのは、なぜ円高になったかです。
たとえば日銀が政策金利を引き上げると、日本の金利が上昇し、日米金利差の縮小を通じて円高要因になります。同時に、銀行では貸出金利や運用利回りの上昇によって利ざや改善が期待されるため、「円高局面で銀行株が上がる」という現象が起こり得ます。この場合、銀行株の追い風は円高ではなく、円高と同時に起きている金利上昇です。
一方、米国景気の悪化でFRBの利下げ観測が強まり、日米金利差の縮小から円高になった場合は、日本の金利が上昇しているとは限りません。景気後退懸念が強ければ、信用コストの増加や株式市場全体の下落が銀行株にマイナスとなる可能性もあります。
SBI証券が2026年8月までの10年間で業種別株価とドル円の関係を分析したデータでは、銀行業はむしろ円安・ドル高との正の相関が比較的高い業種でした。したがって、「銀行=円高メリット」と単純化せず、金利・景気・為替を分けて考えるほうが実態に合います。
円高に弱い業種・セクター
円高に強い業種を理解するには、反対に円高が逆風になりやすい業種も押さえておくと分かりやすくなります。代表的なのは、海外売上や外貨建て利益の大きい企業が多い業種です。
- 自動車・輸送用機器:海外販売比率が高く、外貨利益の円換算額が減るほか、国内生産からの輸出では価格競争力にも影響する
- 機械:海外売上比率が高い企業が多く、円高で円換算売上・利益が減りやすい
- 海外売上の大きい電機・精密:換算マイナスが発生しやすい。ただし半導体装置など、円建て販売や高い競争力で為替耐性を持つ企業もある
- 商社:海外事業・資源事業の利益を円換算するため、円高が純利益の押し下げ要因になりやすい。一方で輸入事業もあり、会社ごとの差が大きい
- インバウンド関連:円高で外国人旅行者から見た日本の物価が高くなるため、訪日消費の逆風になる可能性がある
ただし、SBI証券のデータでは、輸送用機器は円安との相関が比較的高い一方、電気機器や半導体株は為替との連動が弱く、過去10年間では為替以外の需要・競争力が株価を大きく押し上げています。輸出業種というだけで円高に弱いと決めつけるのも不十分です。
円高だからといって、その業種の株が必ず上がるわけではない
円高メリット業種であっても、株価が実際に上がるかどうかは、期待の織り込み具合や円高以外の材料、企業ごとの為替感応度によって変わります。
株価は実際の円高より先に「円高になる期待」を織り込む
株価は現在の業績だけでなく将来の利益見通しを先回りして動くため、円高メリット株も実際に円高が進んでから買えば必ず上がるわけではありません。
市場が円高転換を予想した段階で、将来の仕入れコスト低下や利益改善が株価に織り込まれることがあります。円高水準が長期間変わらず定着すれば、円高メリットというテーマだけで継続的に株価が上昇するとは限りません。
円高以外の材料の方が株価への影響が大きいこともある
企業の利益や株価を動かすのは為替だけではありません。需要の増減、販売数量、値上げ、原材料市況、金利、競争力、新製品、設備投資、株主還元など、為替より大きな材料が同時に存在します。
SBI証券の2026年9月の分析では、過去10年間で電気機器や半導体株はドル円との感応度が比較的低い一方、株価上昇率は非常に大きくなりました。半導体装置メーカーでは円建て販売を行う企業もあり、高い技術力や市場シェアが為替の影響を弱める場合があります。円高・円安だけを一つの物差しにして業種の強弱を判断するのは危険です。
同じ業種でも為替感応度は企業ごとに違う
同じ小売でも、海外調達比率が高い会社と国内調達中心の会社では円高メリットが異なります。同じ食品でも、国内中心の会社と海外事業が大きい会社では円高の影響が逆になることがあります。航空でも、燃油ヘッジや国際線の外貨収入によって感応度は違います。
「食品だから買う」「自動車だから売る」といった業種だけの判断は入り口にすぎません。最終的には個別企業の為替感応度、売上・コストの通貨構成、ヘッジ、価格転嫁力を確認する必要があります。
円高局面で銘柄を選ぶときに確認したいポイント
円高局面で銘柄を選ぶときは、為替感応度、海外仕入れ比率、海外売上比率、為替予約・ヘッジ、円高になった原因という5つの視点で確認すると整理しやすくなります。
為替感応度
最も分かりやすいのは、企業が開示する為替感応度です。「ドル円が1円動くと営業利益が何億円変わる」といった形で開示している企業があります。円高メリット株であれば、1円円高で利益がどの程度増えるのか、逆に輸出企業ならどの程度減るのかを把握できます。
ただし、企業によって開示対象は営業利益、事業利益、税前利益、純利益など異なります。感応度を比較するときは、どの利益指標に対する数字かをそろえて確認する必要があります。
海外仕入れ比率
円高メリットを直接受ける企業を探す場合、海外から仕入れている商品・原材料の比率が重要です。海外調達が大きくても、支払通貨が円建てで固定されている場合や、長期契約で価格が決まっている場合には、スポットのドル円が動いてもすぐには利益に反映されません。
海外売上比率
輸入コストの低下だけでなく、海外売上の換算マイナスも確認します。国内仕入れメリットが大きくても、海外利益の比率が高ければ円高で利益が減る部分があります。円高メリットを判断するときは、コスト側だけでなく売上側の通貨も見る必要があります。
為替予約・ヘッジ
多くの企業は、急激な為替変動によって業績が大きくぶれないように為替予約やデリバティブを利用しています。ヘッジ比率が高い企業では、足元の円高が当四半期の利益にほとんど反映されず、数カ月先から効果が出ることもあります。
航空会社のように、外貨収入と外貨費用を組み合わせた自然ヘッジを使う企業もあります。表面的な「輸入額」だけではなく、企業が実際にどこまで為替リスクを残しているかを確認することが重要です。
円高になった原因
最後に、円高になった原因を確認します。同じ1ドル150円でも、日銀利上げ、米利下げ、米景気後退、世界的なリスク回避、為替介入では株式市場への影響が異なります。
| 円高の主な背景 | 強くなりやすい・注目されやすい方向 | 注意点 |
|---|---|---|
| 日銀利上げ・政策正常化 | 輸入メリット株に加え、金利上昇恩恵の銀行などが強くなる場合 | 不動産など金利上昇に弱い内需株は逆風になり得る |
| 米利下げ・景気のソフトランディング | 輸入メリット株、外需株でも世界需要が維持されれば株高と両立可能 | 米国金利低下による金融株への影響を別途確認 |
| 米景気後退・世界的リスクオフ | ディフェンシブ・為替感応度の低い内需株が相対的に選ばれやすい | 需要悪化で株式市場全体が下がるため、円高メリットを打ち消す可能性 |
| 為替介入による急速な円高 | 輸入比率の高い企業に短期テーマが向かいやすい | 円高が定着するか不明。業績影響は継続期間次第 |
円高そのものは一つの現象ですが、背景によって上がりやすい業種は変わります。業種選びでは「円高に強いか」だけでなく、「なぜ円高になっているのか」までセットで考える必要があります。
まとめ|円高メリットは業種名だけでなく通貨構成で判断する
円高に直接強いのは、外貨で商品や原材料を仕入れ、国内で円建て販売する企業が多い業種です。小売、食品、紙・パルプなどは代表的で、円高による仕入れコスト低下が利益率の改善につながる可能性があります。
空運や電力・ガスにも円高メリットはありますが、燃油価格、サーチャージ、為替ヘッジ、燃料費調整制度などによって影響は複雑です。国内サービスや一部の情報通信は、円高で利益が増えるというより、為替の直接影響が小さい「円高耐性」の高い業種として考えたほうが適切です。
銀行はさらに別で、円高そのものではなく金利上昇が利益改善につながるケースがあります。円高局面で銘柄を選ぶときは、業種だけで判断せず、為替感応度、海外仕入れ・海外売上、ヘッジ、そして円高になった原因まで確認することが重要です。
▼公式サイトはこちら出典
[1] マネックス証券 マネクリ「円高の投資戦略に強いセクター、業種とは?」2023年1月18日
https://media.monex.co.jp/articles/-/21157
[2] 野村證券 NOMURA ウェルスタイル「過去の円高時に上昇した銘柄ランキング(2026年7月31日)」2026年9月7日更新
https://www.nomura.co.jp/wealthstyle/article/0837
[3] SBI証券「円高進行でも日本株は崩れにくいと考えるその理由は?」2026年9月8日
https://go.sbisec.co.jp/media/report/op225/op225_260908.html
[4] 楽天証券 トウシル「日本の資産形成の弱点は『株安×円高』。為替介入から考える備え方」2026年8月8日
https://media.rakuten-sec.net/articles/-/53128?page=2
[5] 楽天証券 トウシル「【投資クイズ】円高、金利上昇、原油高の『メリット株』はどれ?」2026年8月9日
https://media.rakuten-sec.net/articles/-/53120
[6] 資源エネルギー庁「燃料費調整制度について」
https://www.enecho.meti.go.jp/category/electricity_and_gas/electric/fee/fuel_cost_adjustment_001
[7] 資源エネルギー庁「月々の電気料金の内訳」
https://www.enecho.meti.go.jp/category/electricity_and_gas/electric/fee/stracture/spec.html
[8] 日本航空「FY2026 連結業績予想」
https://www.jal.com/ja/investor/library/results_briefing/pdf/mmprp2026_detail.pdf
[9] 日本航空「2026年3月期 第3四半期 連結業績詳細」
https://www.jal.com/ja/investor/library/results_briefing/pdf/fy2025q3_0205ja_detail.pdf
[10] ANAホールディングス「2025年度決算・2026年度業績予想 決算説明会資料」
https://www.ana.co.jp/group/investors/data/kessan/pdf/2026_04_1.pdf


コメント