米アクティビスト(経営陣に株主還元や事業方針の変更を積極的に働きかける投資家)のエリオット・インベストメント・マネジメントは2026年3月、商船三井への「相当規模の投資」を公表しました。エリオットは、商船三井が世界有数の船隊と質の高い資産を持つ一方、株式市場では企業価値が十分に評価されていないと主張しています。
その後、商船三井は「BLUE ACTION 2035 Phase 2」を公表し、205円を起点とする累進配当、総還元性向40%を目安とする機動的な自社株買い、不動産を含むアセットリサイクル(保有資産の入れ替えや売却による資本の再配分)などを打ち出しました。エリオットはこれを資本効率改善に向けた前進と評価した一方、株主還元や船舶・不動産の含み益への対応はなお不十分との見解を示しています。
この記事では、エリオットが公式に表明している問題意識と、関係者報道で伝えられている具体的な要求を分けたうえで、自社株買い・資産リサイクルが商船三井のEPS(1株当たり利益)、ROE(自己資本利益率)、PBR(株価純資産倍率)、株価にどのような経路で影響するのかを整理します。
※本文は2026年9月4日時点で確認できる商船三井の会社開示、エリオットの公式声明、Reuters・Bloomberg系報道などを基準にしています。エリオットの保有比率は公表されておらず、公式声明では「相当規模の投資」とされています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
エリオットは商船三井に何を要求している?
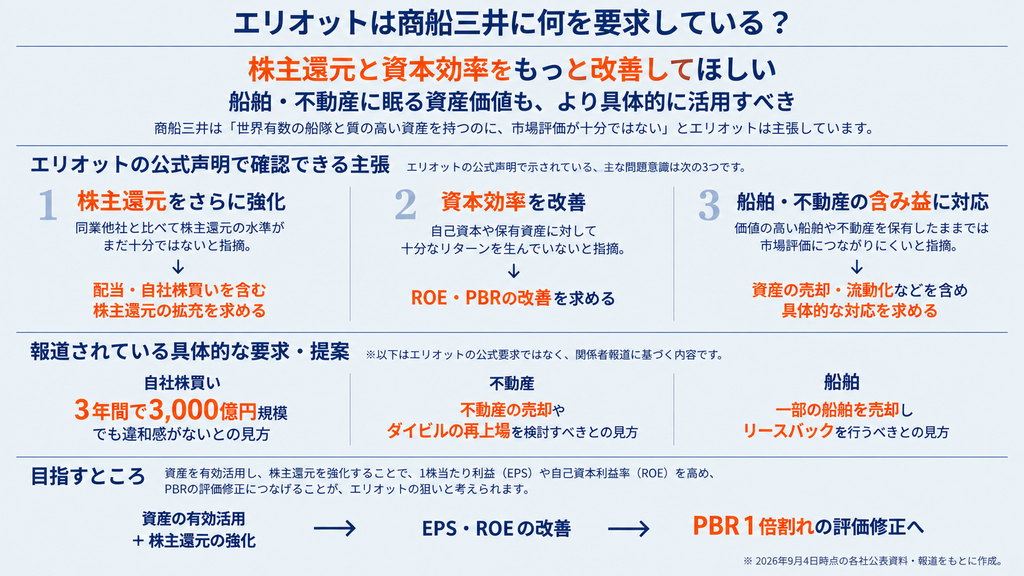
エリオットは、商船三井の株主還元・資本効率の改善がまだ不十分で、船舶・不動産の大きな含み益にも具体的に対応すべきとの問題意識を示しています。3月18日の声明では、商船三井の強い市場ポジションや高品質な資産を評価しながらも、市場が会社を大きく過小評価していると主張しました。
3,000億円規模の自社株買いやダイビル(商船三井の子会社である不動産会社)の再上場、船舶の売却・リースバックなどは、エリオットの公式要求ではなく、関係者報道で伝えられた考えです。公式声明と報道ベースの具体策は分けて見る必要があります。
| 論点 | 確認できる内容 | 情報の位置づけ |
|---|---|---|
| 株主還元 | 同業他社との株主還元の差が十分に解消されていないと指摘 | エリオット公式声明 |
| 資本効率 | 深い割安状態の要因により踏み込んで対応するよう要求 | エリオット公式声明 |
| 船舶・不動産 | 大きな含み益への具体的対応が不足と指摘 | エリオット公式声明 |
| 自社株買い | 3年間で3,000億円規模でも違和感がないとの見方 | 関係者報道 |
| ダイビル | 不動産売却または再上場を検討すべきとの見方 | 関係者報道 |
| 船舶保有 | 一部売却・リースバックによる資本効率改善に注目 | 関係者報道 |
株主還元と資本効率の改善を求めている
エリオットの主張の中心は、単純な「もっと配当を出してほしい」という話ではありません。商船三井が保有する資産と自己資本の大きさに対して、十分な株主リターンとROEを生み出せているのかを問題にしています。
4月1日の声明では、商船三井の新経営計画を株主還元と資本効率改善に向けた前進と評価しつつ、同業他社との株主還元の差を埋めるには不十分であり、船舶・不動産の大きな未実現利益にも具体的に対処できていないと指摘しました。配当額だけではなく、資産の持ち方、自己資本の使い方、ROE、PBRまで含めた資本政策が要求の対象です。
3年間で3,000億円規模の自社株買いが報じられている
Bloomberg系報道では、エリオットが商船三井について、今後3年間で3,000億円規模の自社株買いを行っても違和感がないと考えていると伝えられています。3,000億円という金額は非常に大きく、2024年11月から2025年5月に実施した1,000億円の自社株買いを大きく上回る規模です。
ただし、この3,000億円はエリオットが公式声明で「正式要求」として公表した数字ではありません。関係者報道に基づくエリオット側の考えとして扱うのが適切です。公式情報と報道ベースの具体策を混同すると、要求内容を必要以上に断定することになります。
不動産資産やダイビルの再上場も見直し対象
ReutersやBloomberg系報道では、エリオットが商船三井の不動産資産にも注目し、不動産の売却やダイビルの再上場を選択肢として考えているとされています。ダイビルは商船三井が2022年に完全子会社化し、上場廃止となった不動産会社です。
論点は、ダイビルが良い会社か悪い会社かではなく、商船三井の連結バランスシート上で不動産資産を抱え続けることが、株主資本に対して最も高いリターンを生む方法なのかという点です。売却や再上場によって資産価値を顕在化できれば、資金回収や市場評価の見直しにつながる可能性があります。安定収益源を手放すことになるため、単純に売ればよいとは限りません。
船舶の含み益と保有方法にも注目
商船三井は900隻を超える船隊を運航する世界有数の海運会社です。船舶価格の上昇によって、保有船の時価と簿価の差が大きくなっていることもエリオットの投資テーマの一つとみられています。Bloomberg系報道では、関係者情報として、エリオットが商船三井の船舶時価を簿価約1.3兆円の2倍以上と見積もっていると伝えられました。
一部の船舶を売却し、その後リースで使用するセール・アンド・リースバックを行えば、船を運航しながら投下資本を回収できます。回収した資金を成長投資や自社株買いへ回せるため、資本効率改善の選択肢になります。売却後はリース料が発生し、将来の船価上昇益も失うため、すべての船を軽資産化すれば企業価値が上がるという話ではありません。
なぜエリオットは商船三井を狙った?
商船三井のPBRが1倍を大きく下回っていた
エリオット参入が報じられた2026年3月時点で、商船三井のPBR(株価純資産倍率、株価が1株当たり純資産の何倍まで買われているかを示す指標)は1倍を大きく下回っていました。Reutersは参入時のPBRを約0.67倍と報じています。商船三井自身も2026年3月末のPBRが0.78倍だったことを示し、1倍割れの状態を課題として認識しています。
PBR1倍割れは、帳簿上の自己資本に対して株式市場がそれ以下の価値しか付けていない状態です。海運会社は市況変動が大きく、船舶など資産の収益性も一定ではないため、PBRが低いだけで自動的に割安とは言えません。ただ、質の高い資産を持ちながらROEや資本配分を改善する余地がある会社は、アクティビストにとって企業価値向上策を提案しやすい対象になります。
船舶や不動産に大きな含み益を抱えている
エリオットは4月1日の公式声明で、商船三井のバランスシートにある船舶・不動産の大きな未実現利益への対応が不十分と明確に指摘しています。市場価格が簿価を上回る資産を大量に保有していても、その価値が利益やキャッシュフローとして顕在化しなければ、株式市場が同じ価値をそのまま時価総額へ反映するとは限りません。
エリオットの視点では「含み益のある資産を持っている」こと自体よりも、売却、流動化、再上場、リースバックなどを含め、どの資産を保有し続け、どの資産を資金化するのが最もROEや株主価値を高めるかが重要になります。
自己資本が増える一方でROE改善が課題
商船三井はコロナ禍後のコンテナ船市況高騰などで巨額の利益を計上し、自己資本を大きく積み上げました。その後のPhase 1では、LNG、エネルギー、不動産、ウェルビーイングライフなど安定収益型事業を中心に成長投資を進めています。
2026年3月期のROE(自己資本利益率、純利益を自己資本で割って算出する収益性の指標)は7.7%まで低下しました。会社側はPhase 2で経営の重心を「変革と拡大」から「成果実現」へ移し、2030年度にROE10%超を目標としています。エリオット側から見れば、積み上げた自己資本と投資資産から十分な利益を生み出せるか、不要な資本を還元・リサイクルできるかが、PBR改善を左右することになります。
商船三井はエリオットの要求にどう対応した?
商船三井が3月31日に公表したBLUE ACTION 2035 Phase 2には、株主還元強化、資本効率向上、アセットリサイクルなど、エリオットの問題意識と重なる施策が多く含まれています。ただし、これらを「エリオットに要求されたから導入した」と断定することはできません。商船三井はエリオットの保有公表以前からPhase 2の還元政策を検討しており、2025年11月の決算説明会でも安定配当や業績上振れ時の自社株買いを検討していると説明していました。
205円を起点とする累進配当を導入
商船三井は2026年度から、1株205円を起点とする累進配当(前年度の配当水準を維持しながら、利益成長に応じて増配を目指す考え方)を導入しました。累進配当では、原則として配当を維持または増額していくため、海運市況の変動によって配当が大きく上下してきた従来より、株主が将来の配当額を見通しやすくなります。
会社は、Phase 1で積み上げた安定収益型事業の成長を配当に反映し、市況が悪い時でも配当が底割れしにくい構造を目指しています。これは「株主還元を増やす」だけではなく、海運株の高い業績変動性が株価評価を抑えてきた問題に対する施策でもあります。
総還元性向40%を目安に自社株買い
Phase 2では、各年度の純利益ベースで総還元性向(配当と自社株買いを合わせた株主還元額が純利益に占める割合)40%を目安とする機動的な自社株買いも導入しました。会社は、安定収益の伸びを累進配当へ反映し、海運市況が会社想定を上回った場合の超過利益を自社株買いで還元する考え方を示しています。
この仕組みなら、市況好調時に配当を一気に引き上げて翌年の減配リスクを高めるのではなく、配当は安定的に積み上げながら、変動利益は自社株買いとして株主へ返すことができます。商船三井が目指す「配当の予見性」と「資本効率改善」を両立させる設計です。
5年間で約5,400億円を株主還元へ
商船三井はPhase 2の2026年度から2030年度までの5年間で、約5,400億円を株主還元へ充てる計画を示しています。Bloombergの試算では、年間205円の配当が5年間維持された場合でも、約1,900億円が自社株買いなどへ回る余地がある計算です。
エリオット側で報じられた「3年間で3,000億円規模の自社株買い」という見方と比べると、会社計画は還元期間・配当との組み合わせが異なります。エリオットが4月1日に「前向きな一歩だが十分ではない」と評価した背景には、この還元規模や資産活用への認識差もあります。
不動産では5年間で約2,300億円をリサイクル
Phase 2では、戦略的意義や収益性が低下した事業・資産のリサイクルを進める方針も明確になりました。不動産事業では5年間で約2,300億円規模のアセットリサイクルを計画し、物件の入れ替えや売却、アセットマネジメント型ビジネスへの転換を進めます。
これは、エリオットが問題視している不動産の含み益や資本効率と方向性が重なる施策です。ダイビル再上場を会社が決定したわけではありません。会社の公式方針は資産リサイクルを進めることであり、具体的にどの資産を売却・流動化するかは今後の開示を確認する必要があります。
エリオットは商船三井の新経営計画をどう評価した?
株主還元・資本効率改善に向けた前進と評価
商船三井がPhase 2を公表した翌日の4月1日、エリオットは公式声明を発表しました。累進配当、自社株買い、資本効率改善などを含む新計画について、株主還元と資本効率を改善する方向への前進と評価しています。
会社側とエリオット側で、PBR1倍割れを放置せず、株主還元や資産効率を改善する必要があるという大きな方向性は一致しています。完全な対立構造というより、「どこまで速く、どこまで大きく実行するか」に認識差がある状態です。
それでも株主還元と含み益への対応は不十分と主張
エリオットは同じ声明で、新経営計画だけでは同業他社との株主還元の差を十分に埋められず、船舶・不動産の大きな含み益にも具体的に対処できていないと指摘しました。商船三井が掲げる「PBR1倍超」を実現するには、さらに野心的に割安要因へ向き合う必要があるという立場です。
今後も、自社株買いの規模や資産売却、不動産・船舶の資本政策は株価材料になり得ます。ダイビルを含む不動産政策や船舶資産のリサイクルなどによって、会社とエリオットの距離が縮まるかが引き続き注目点です。
自社株買いで商船三井の株価はどうなる?
市場で自社株を買うため需給にはプラス
市場買付による自社株買いでは、会社自身が市場で株式を取得するため、買付期間中の需給を下支えする可能性があります。特に時価総額に対して大きな買付枠が設定された場合、市場が「一定期間の買い需要がある」と評価しやすくなります。
取得枠の全額が必ず市場で即座に買われるわけではありません。買付期間、取得方法、市場環境、実際の取得進捗によって株価への影響は変わります。発表直後の期待と、実際の買付効果は分けて見る必要があります。
自己株式を除く株式数が減ればEPSが上がる
自社株買いで取得した株式は自己株式となり、1株当たり利益を計算するときの実質的な株式数が減ります。利益が変わらなければ、分母となる株式数が小さくなるためEPSは上昇します。
| 例 | 買い戻し前 | 10%相当を買い戻した後 |
| 純利益 | 2,000億円 | 2,000億円 |
| 実質株式数 | 100 | 90 |
| EPSのイメージ | 100 | 約111.1 |
単純化すると、実質株式数が10%減れば、利益が同じでもEPSは約11.1%上昇します。実際のEPSは取得時期による期中平均株式数などの影響を受けますが、自社株買いには本業利益を増やさなくても1株当たり利益を押し上げる経路があります。
自己資本が減ればROEも改善しやすい
ROEは「純利益÷自己資本」で計算します。自社株買いを行うと現金などの資産と自己資本が減るため、利益が維持されればROEは上昇しやすくなります。商船三井がPhase 2でROE10%超を目標としていることを考えると、自社株買いは株主還元だけでなく資本効率改善策でもあります。
商船三井は2026年3月末のPBR0.78倍について課題認識を示し、中長期的には1倍を確実に超え、その先1.2~1.5倍も視野に入れる方針を示しています。利益成長とROE改善が継続し、市場が収益の安定性を評価するようになれば、EPS上昇に加えてPBRなど評価倍率が切り上がる可能性があります。
自社株買いだけで企業利益が増えるわけではない
自社株買いは需給の下支えやEPS・ROE改善につながる可能性がありますが、売上高や営業利益、キャッシュ創出力そのものを増やす施策ではありません。過剰な買い戻しによって財務余力が低下すれば、将来の成長投資や市況悪化への対応力を弱める可能性もあります。
持続的な株価上昇には、「自社株買いで株式数を減らす」だけでなく、「Phase 1で投資した事業から利益を生む」「安定収益を増やす」「不要資産を効率よく入れ替える」といった本業・資産運用の改善が必要です。
エリオット参入で商船三井の株価は実際に上がった?
参入報道後に株価は約12%上昇
Reutersによると、エリオットの参入が明らかになった2026年3月18日、商船三井株は約12%上昇しました。参入報道を受けて株価が上昇したことで、資本効率改善や株主還元強化への期待が株価材料になったとみられます。
エリオットが「業績不振企業の再建」を狙ったのではなく、「強い事業と高品質な資産があるのに市場評価が低い」と主張したことも重要です。参入そのものが新しい利益を生んだのではなく、もともと存在する資産価値や還元余力が株価へ反映される期待が高まりました。
その後の上昇すべてがエリオット効果ではない
3月以降の商船三井株には、エリオット以外にも多くの材料があります。ホルムズ海峡を巡る航行制約、タンカー・ケミカル船の運賃上昇、ドライバルク市況、ONEの業績、2027年3月期業績の大幅上方修正などです。
現在の株価水準やその後の上昇をすべてエリオット参入の効果とみなすことはできません。エリオット参入は主に資本政策や評価倍率への期待に影響し、海運市況や業績は主に利益水準へ影響します。自社株買いがEPS・ROEを変えたり、本業の安定化が評価倍率を変えたりするため、両者を完全に分けられるわけではありません。
▼公式サイトはこちらエリオットの要求で今後さらに自社株買いは増える?
会社側にも自社株買いを増やす仕組みはある
商船三井の現行還元方針では、各年度の純利益を基準に総還元性向40%を目安とします。海運市況が会社想定を上回った場合の超過利益は機動的な自社株買いで還元する考え方です。業績が会社予想を上回れば、自社株買いへ回せる余力も拡大しやすくなります。
この仕組みは、毎年必ず一定額を買い戻すという固定ルールではありません。成長投資、財務健全性、キャッシュフロー、市況見通しなどを踏まえて実施額が決まるため、純利益が増えたからその40%すべてが直ちに自社株買いになるわけでもありません。
エリオット側で報じられた規模とはまだ隔たりがある
Phase 2では5年間で約5,400億円の株主還元が計画されていますが、これは配当と自社株買いを合わせた総額です。関係者報道ではエリオットが「3年間で3,000億円規模の自社株買い」に違和感がないと考えているとされています。
期間も対象も異なるため単純比較はできませんが、エリオットが4月時点で会社の新計画をなお不十分と評価したことからも、追加還元を巡る圧力が消えたとは言えません。今後、会社が予定を上回る自社株買いを発表するか、不動産・船舶の売却資金を追加還元へ回すかは、株価を動かすきっかけになり得ます。
業績上振れが追加還元の余力を左右する
商船三井が目指しているのは、財務を削って一時的に株価を上げることではなく、Phase 1の投資を利益へ変換しながら株主還元も強化することです。追加還元を考えるうえでは、純利益だけでなく営業キャッシュフロー、安定収益型事業の利益、投資計画、負債水準なども確認する必要があります。
海運市況の上振れで一時的な利益が増えた場合は、自社株買いとの相性が良い一方、構造的に利益が増えた場合は累進配当の引き上げ余地にもつながります。エリオットの存在だけでなく、還元原資を生む本業の変化を見ることが重要です。
エリオットの要求にはデメリットもある?
自社株買いを増やせば成長投資に使える資金は減る
株主にとって自社株買いは歓迎されやすい一方、会社から見れば現金を社外へ流出させる資本配分です。商船三井はLNG船、エネルギー、不動産、クルーズ、脱炭素関連など長期成長に向けた投資も続けています。還元額を大きく増やせば、その分だけ新規投資やM&Aに使える資金は減ります。
PBR1倍未満では、簿価純資産との比較では自社株買いがBPS改善につながりやすい一方、それだけで自社株買いが最適な資本配分とは限りません。将来高いリターンを生む投資機会まで削ってしまえば、長期的な企業価値を損なう可能性があります。会社に求められるのは「還元か投資か」の二者択一ではなく、期待リターンの低い資産を減らし、期待リターンの高い事業へ資金を振り向けながら余剰資本を返すことです。
海運会社には市況悪化に備えた財務余力も必要
海運業は運賃や資源価格、世界景気、地政学によって利益が大きく変動します。好況期に余剰資本をすべて還元し、その後に市況が急落すれば、投資継続や債務返済のために再び資金調達が必要になる可能性があります。
商船三井はPhase 2でも「成長投資・財務健全性・株主還元のバランス」を明確に掲げています。資本効率の改善と、海運会社として必要な財務安全性をどこで両立させるかが今後の焦点です。
エリオット参入は商船三井株の買い材料?
追加還元・資産リサイクルは株価の上振れ材料
エリオット参入は、商船三井の株主還元や資本効率改善がさらに進むのではないかという期待を市場に高める材料です。今後、大規模な自社株買い、不動産売却、船舶資産のリサイクル、ダイビルを含む資本政策の変更などが具体化すれば、PBR1倍割れの評価修正につながる可能性があります。
商船三井は、自社株買いによるEPS・ROE改善だけでなく、Phase 2で2030年度ROE10%超を目指しています。利益成長と資本圧縮が同時に進めば、EPS成長と評価倍率の拡大の両方が株価上昇要因になる可能性があります。
PBR改善には本業の利益成長も必要
資産売却と自社株買いだけでPBRを長期的に引き上げるのには限界があります。市場が高いPBRを継続して付けるには、安定したROE、将来利益の成長、配当の予見性、投資した資産からのキャッシュ創出が必要です。
商船三井がPhase 2を「成果実現」と位置付けているのはこのためです。Phase 1で積極投資したLNG・エネルギー・不動産などが今後利益へ転換すれば、エリオットの要求とは別に会社自身の成長ストーリーがPBR改善を支えることになります。
エリオットだけを理由に買うのは注意
エリオットは有力なアクティビストですが、要求がすべて会社に採用される保証はありません。ダイビル再上場や3,000億円規模の自社株買いも現時点で会社が決定した施策ではなく、関係者報道ベースの論点です。
商船三井株を判断する際は、エリオットによる評価修正期待に加えて、海運市況、ONE、エネルギー・ケミカルロジスティクス、安定収益型事業の成長、Phase 2の投資回収を合わせて見る必要があります。エリオットは「株価が上がる理由の一つ」にはなっても、会社の利益を永久に保証する存在ではありません。
まとめ|エリオットは評価修正を促す材料、利益を保証するものではない
エリオットは商船三井について、強い事業基盤と質の高い船舶・不動産資産を持ちながら、市場評価が低すぎると考えています。公式声明では株主還元と資本効率の一段の改善、船舶・不動産の大きな含み益への具体的対応を求めています。関係者報道では、3年間で3,000億円規模の自社株買い、不動産売却やダイビル再上場、船舶の売却・リースバックなどがエリオット側の検討材料として伝えられています。
商船三井もPhase 2で、205円を起点とする累進配当、総還元性向40%を目安とする自社株買い、5年間約5,400億円の株主還元、不動産約2,300億円のアセットリサイクルを打ち出しました。エリオットはこれを前進と評価しながらも、なお不十分との立場です。
今後の株価では、追加自社株買いや資産リサイクルだけでなく、Phase 1で積み上げた投資を利益へ変換し、ROE10%超を実現できるかが重要です。EPS成長、自社株買いによる1株価値向上、ROE改善、PBRの評価修正が同時に進めば、エリオット参入は商船三井の企業価値向上を加速させる材料になり得ます。
▼公式サイトはこちら出典
Elliott Management Statement on Mitsui O.S.K. Lines, Ltd.(2026年3月18日)
https://kyodonewsprwire.jp/release/202603185858
Elliott Management Statement on Mitsui O.S.K. Lines, Ltd.(2026年4月1日)
https://kyodonewsprwire.jp/release/202604016774
Reuters「Elliott takes significant stake in Japan shipper Mitsui OSK」(2026年3月18日)
TBS CROSS DIG with Bloomberg「商船三井、今後5年で株主還元に5400億円」(2026年3月31日)
https://newsdig.tbs.co.jp/articles/withbloomberg/2567611?display=1
TBS CROSS DIG with Bloomberg「アクティビストが狙う海運株、船舶含み益拡大で割安感」(2026年3月23日)
https://newsdig.tbs.co.jp/articles/withbloomberg/2546582?display=1
商船三井「グループ経営計画『BLUE ACTION 2035』Phase 2始動」(2026年3月31日)
https://www.mol.co.jp/pr/2026/26025.html
商船三井「社長メッセージ」
https://www.mol.co.jp/corporate/message
商船三井「損益ハイライト」
https://ir.mol.co.jp/ja/ir/finance/highlight.html
商船三井「2025年度第2四半期決算説明会 主な質疑応答」
https://ir.mol.co.jp/ja/ir/library/mrsfcfh/main/00/teaserItems1/01119/linkList/02/link/%28J%292025.2Q%2520QA.pdf




コメント