三菱UFJフィナンシャル・グループ(8306)と三井住友フィナンシャルグループ(8316)は、どちらも国内金利上昇を追い風に過去最高水準の利益を上げているメガバンクです。ただし、投資対象として見ると強みは同じではありません。2026年3月期の利益規模や東証基準ROEでは三菱UFJが上回る一方、2026年9月7日終値を基準にしたPER・PBRでは三井住友FGの方が低く、株主優待など還元策にも違いがあります。
配当利回りは両社とも約2.6%で大差がなく、「高配当だからどちらかを選ぶ」という比較はしにくい状況です。どちらを買うか判断するには、利益額だけでなく、ROE、利益成長、バリュエーション、株主還元、円金利上昇への感応度、海外事業の構成まで合わせて見る必要があります。
2026年9月7日終値を基準にすると、三菱UFJは3,711円、三井住友FGは6,976円です。以下の株価・PER・PBR・配当利回りは原則として同日の終値を基準に比較します。三井住友FGは2026年10月1日に1株→2株の株式分割を予定しているため、分割後の株価や配当は調整して考える必要があります。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
三井住友FGと三菱UFJはどっちを買うのがおすすめ?
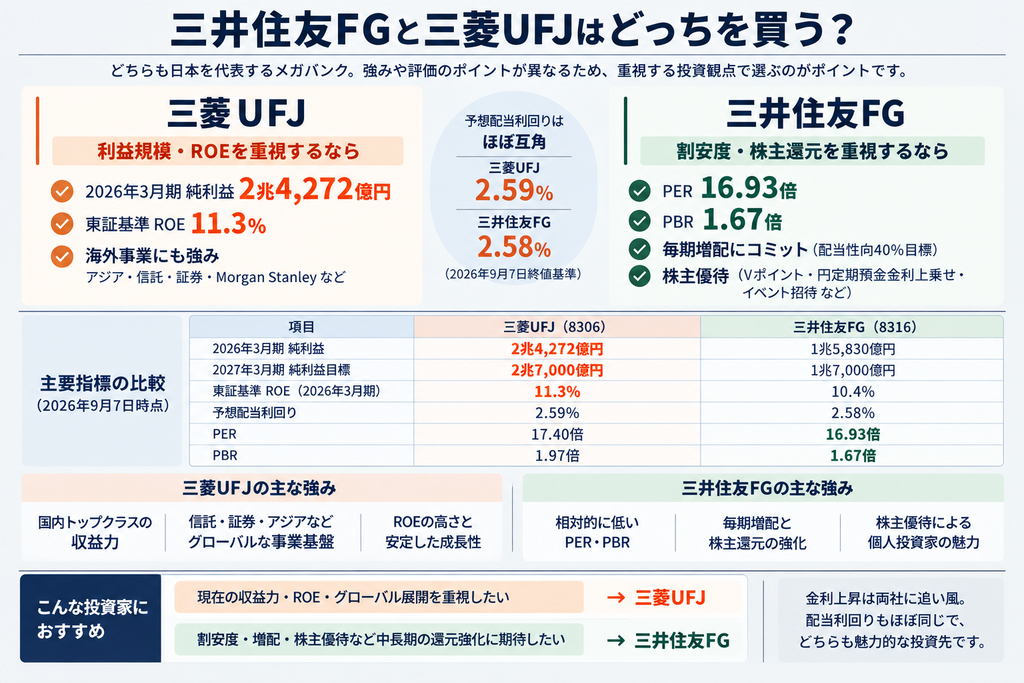
現時点では、「どちらが全面的に優れている」というより、何を重視するかで選び分けるのが自然です。三菱UFJは利益規模、ROE、海外事業の厚みで強く、三井住友FGは相対的に低いPER・PBR、毎期増配へのコミット、株主優待などに特徴があります。
| 比較ポイント | 三菱UFJ | 三井住友FG | 見方 |
|---|---|---|---|
| 2026年3月期純利益 | 2兆4,272億円 | 1兆5,830億円 | 利益規模は三菱UFJ |
| 東証基準ROE | 11.3% | 10.4% | 資本効率は三菱UFJが上 |
| 2027年3月期純利益目標 | 2兆7,000億円 | 1兆7,000億円 | どちらも最高益更新を目指す |
| 2027年3月期1Q純利益 | 8,094億円 | 5,013億円 | 進捗率は30%対29.5%で近い |
| 予想配当利回り※ | 約2.59% | 約2.58% | ほぼ互角 |
| PER※ | 17.40倍 | 16.93倍 | 三井住友FGがやや低い |
| PBR※ | 1.97倍 | 1.67倍 | 三井住友FGが低い |
| 株主優待・還元 | 配当・自社株買い中心 | Vポイント等を新設 | 優待は三井住友FGに特徴 |
※配当利回りは会社予想配当と2026年9月7日終値から単純計算。PER・PBRは同日のみんかぶ掲載値を使用。PERは調整PERで、2026年3月期の実績EPSを基準とした値です。2027年3月期の会社利益目標から算出した予想PERではありません。
利益規模・ROE・海外分散を重視するなら三菱UFJ
三菱UFJは2026年3月期に親会社株主純利益2兆4,272億円、東証基準ROE11.3%を記録し、3年連続で過去最高益を更新しました。2027年3月期は純利益2兆7,000億円、ROE12%程度を目標としています。
三菱UFJの強みは、国内銀行だけに依存せず、信託、証券、資産運用、アジアの商業銀行、Morgan Stanleyとの提携など収益源が広いことです。2027年3月期第1四半期ではMorgan Stanleyの好調を主因に持分法投資損益が前年同期比で大きく増え、連結純利益8,094億円を押し上げました。
相対的に低いPER・PBR、株主還元・優待を重視するなら三井住友FG
三井住友FGの2026年9月7日時点のPERは16.93倍、PBRは1.67倍で、三菱UFJの17.40倍、1.97倍を下回ります。ROEは三菱UFJより低いためPBRだけを見て「必ず割安」とは言えませんが、現状の利益水準に対して市場評価がやや低い銘柄を選びたい場合は三井住友FGが候補になります。
株主還元では、配当性向40%を目安としながら「毎期増配」にコミットし、2027年3月期は分割前換算で年間180円の配当を予想しています。加えて、2026年からVポイント、円定期預金金利上乗せ、イベント招待を含む株主優待制度を導入しました。
三井住友FGと三菱UFJの業績を比較
銀行株の比較では、純利益の絶対額だけでは会社規模の差が大きく出ます。利益額に加えて、前年からどれだけ伸びているか、会社目標に対してどこまで進んでいるか、ROEがどこまで高まっているかを見る方が投資判断につながります。
2026年3月期は三菱UFJが2兆4,272億円、三井住友FGが1兆5,830億円
三菱UFJの2026年3月期の親会社株主純利益は2兆4,272億円で、前年度から5,642億円増加しました。円金利上昇を取り込んだ預貸金収益の増加や、国内外の手数料収益の伸びなどが寄与しています。東証基準ROEも11.3%まで上昇しました。
三井住友FGは同年度に親会社株主純利益1兆5,830億円を計上し、3期連続で最高益を更新しました。東証基準ROEは10.4%で、前年度の8.0%から2.4ポイント上昇しています。国内金利上昇、貸出・手数料収益の拡大に加え、将来リスクに備えた引当を行ったうえで最高益を更新した点が特徴です。
利益の絶対額では三菱UFJが約8,400億円上回ります。ただし、会社規模が大きい三菱UFJの利益額が大きいこと自体は自然であり、投資効率を見るにはROEや株価評価も合わせて確認する必要があります。
2027年3月期も両社は最高益更新を目指す
| 項目 | 2026年3月期実績 | 2027年3月期目標 | 増加率(概算) |
|---|---|---|---|
| 三菱UFJ | 2兆4,272億円 | 2兆7,000億円 | 約11.2% |
| 三井住友FG | 1兆5,830億円 | 1兆7,000億円 | 約7.4% |
三菱UFJは2027年3月期に2兆7,000億円、三井住友FGは1兆7,000億円の純利益を目標としています。単純な計画増益率では三菱UFJの方が高いですが、どちらも前年度の過去最高益をさらに更新する前提です。
第1四半期の進捗率は三菱UFJ30%・三井住友FG29.5%
2027年3月期第1四半期の親会社株主純利益は、三菱UFJが8,094億円、三井住友FGが5,013億円でした。通期目標に対する単純進捗率は、三菱UFJが約30.0%、三井住友FGが約29.5%でほぼ同水準です。
三菱UFJは第1四半期純利益が前年同期比48%増となり、業務純益、持分法投資損益などが利益を押し上げました。三井住友FGも前年同期比33%増で、連結業務純益は7,223億円、親会社株主純利益は5,013億円まで増加しています。
そのため、「利益額が大きいから三菱UFJだけが好調」という状況ではありません。単純進捗率では両社とも約3割で、通期目標に対して高めの進捗です。ただし、四半期ごとの利益発生タイミングが異なるため、進捗率だけで通期達成を判断することはできません。
ROEを比較|資本効率は三菱UFJがやや高い
銀行株では、利益額だけでなく株主資本をどれだけ効率よく使って利益を上げているかを見るROEが重要です。同じ東証基準ROEで比較すると、2026年3月期は三菱UFJ11.3%、三井住友FG10.4%で、三菱UFJが0.9ポイント上回ります。
三菱UFJは2027年3月期にROE12%程度を目標
三菱UFJは現在の中期経営計画の最終年度となる2026年度に、親会社株主純利益2兆7,000億円とともに東証基準ROE12%程度を目標としています。2025年度実績が11.3%まで上がっているため、目標までの距離は小さくなっています。
2027年3月期第1四半期だけを見ると、東証定義ROEは14.4%でした。ただし四半期ROEは年間利益の季節性や市場損益で振れやすいため、年間12%目標と単純比較して「すでに達成した」と見るのは早計です。
三井住友FGはROTE13%・長期15%を掲げる
三井住友FGは新中期経営計画で、2028年度に親会社株主純利益2兆円、ROTE13%を目指し、中長期ではROTE15%を掲げています。
ROTEとROEは同じ指標ではありません。ROTEは有形自己資本を基準にした収益性指標で、東証基準ROEより高く出る場合があります。三菱UFJの「ROE12%」と三井住友FGの「ROTE13%」を、そのまま13対12で比較することはできません。現時点の東証基準ROEでそろえると、三菱UFJ11.3%、三井住友FG10.4%です。
配当を比較|予想配当利回りはほぼ互角
1株配当額だけを見ると、三菱UFJ96円、三井住友FG180円で三井住友FGの方が大きく見えます。しかし株価水準が違うため、投資判断では配当利回りで比較する必要があります。三井住友FGの180円は2026年10月の1→2分割前換算です。
2027年3月期は三菱UFJ96円、三井住友FG180円相当
三菱UFJは2027年3月期に年間96円の配当を予想しており、2026年3月期の86円から10円増配する計画です。会社は配当性向40%程度を基本とし、利益成長を通じた1株配当の安定的・持続的な増加を方針としています。
三井住友FGは2027年3月期に分割前換算180円を予想し、2026年3月期157円から23円増配する計画です。10月1日の1→2分割により、中間90円、分割後の期末45円となりますが、100株を保有して分割後200株になれば経済的な配当額は維持されます。
予想配当利回りは約2.59%対2.58%
2026年9月7日終値は三菱UFJ3,711円、三井住友FG6,976円です。この終値と会社予想配当を使って単純計算すると、三菱UFJは96円÷3,711円=約2.59%、三井住友FGは180円÷6,976円=約2.58%です。
差は0.01ポイント程度しかなく、現在の株価水準では配当利回りを理由にどちらか一方を選ぶ意味はほとんどありません。配当投資でも、今後の増配余地や自社株買いを含む総還元、利益成長を合わせて見る必要があります。
株主還元を比較|両社とも自社株買いを実施
三菱UFJは2026年度上期に約1,000億円の自社株買いを完了
三菱UFJは2026年度上期の自己株式取得として1,000億円を上限に設定し、2026年5月18日から6月25日までに31,967,100株、総額99,999,771,608円を取得して買付けを完了しました。会社は自己株取得を機動的な株主還元策と位置付けています。
前年度の2025年度には通期で5,000億円の自己株式取得を実施しており、配当だけでなく自社株買いを継続していることが特徴です。2026年度下期の追加還元については、外部環境や利益の進捗等を踏まえて判断する方針です。
三井住友FGは約1,800億円の自社株買いを完了
三井住友FGは2026年5月に1,800億円を上限とする自己株式取得を決定し、7月31日までに28,018,600株を179,999,535,300円で取得して買付けを完了しました。取得した28,018,600株は8月20日に消却しました。
直近に公表された取得額では三井住友FGの1,800億円が三菱UFJの上期1,000億円を上回ります。ただし、両社は時価総額や資本水準が違い、三菱UFJは前年度に5,000億円を実施しています。単年度の1回の取得額だけで還元姿勢の優劣を決めることはできません。
株主優待で差があるのは三井住友FG
三井住友FGは2026年9月30日を初回基準日として株主優待を導入しました。Vポイント、円定期預金金利上乗せ、イベント招待の3種類があり、Oliveアカウントなど各特典の条件を満たす必要があります。
三菱UFJは配当と自社株買いを中心とした株主還元を行っています。そのため、Oliveを利用していて優待の実用価値まで評価する投資家には、三井住友FGの方が独自のメリットがあります。
PER・PBRを比較|三井住友FGの方がやや低い
2026年9月7日で比較すると、三菱UFJはPER17.40倍・PBR1.97倍、三井住友FGはPER16.93倍・PBR1.67倍です。同じ情報源・同じ基準日でそろえると、どちらの指標も三井住友FGの方が低くなっています。
| 項目 | 三菱UFJ | 三井住友FG |
|---|---|---|
| 9月7日終値 | 3,711円 | 6,976円 |
| PER | 17.40倍 | 16.93倍 |
| PBR | 1.97倍 | 1.67倍 |
| 2026年3月期ROE | 11.3% | 10.4% |
※PERは調整PERで、2026年3月期の実績EPSを基準とした値です。2027年3月期の会社利益目標から算出した予想PERではありません。
PBRだけなら三井住友FGの方が低い
PBRは三菱UFJ1.97倍に対して三井住友FG1.67倍で、三井住友FGの方が約15%低い水準です。ただし、PBRはROEや成長期待が高い企業ほど高く評価されやすいため、「PBRが低い=必ず割安」という関係ではありません。
実際、2026年3月期の東証基準ROEは三菱UFJ11.3%、三井住友FG10.4%で、三菱UFJの方が高いです。三菱UFJには高い資本効率やMorgan Stanleyを含む海外成長への期待が上乗せされ、その分PBRが高くなっていると考える余地があります。
ROEとPBRをセットで見る
バリュエーション比較では、三菱UFJは「ROEが高い代わりにPBRも高い」、三井住友FGは「ROEでは少し劣るが、より低いPBRで買える」という構図です。今後三井住友FGがROEを引き上げながらPBR差を縮められるなら株価評価の上昇余地につながります。一方、三菱UFJがROE12%目標を達成して高い資本効率を維持できれば、現在の高いPBRにも一定の合理性があります。
金利上昇で有利なのはどっち?
現在のメガバンク株にとって重要な追い風の一つが国内金利の正常化です。貸出金利や日銀当座預金などの運用利回りが上がり、預金金利の上昇を上回れば、銀行の資金利益は拡大します。両社とも2026年3月期の増益要因として円金利上昇を挙げています。
金利感応度は時間軸と前提が異なり単純比較できない
三菱UFJは、円金利が0.25%上昇した場合の収益感応度について、三菱UFJ銀行と三菱UFJ信託銀行の2行合算で、1年目に約1,000億円、2年目に約1,500億円、3年目に約1,800億円のプラス影響を試算しています。2027年3月期第1四半期でも、円金利上昇影響を業務純益で約600億円取り込んだと説明しています。
一方、三井住友FGは2026年5月に感応度を更新し、政策金利が0.25%上昇した場合、初年度の資金利益へのプラス影響を約1,100億円、固定金利貸出の入れ替え効果が進む5年目には約1,500億円と試算しています。
初年度だけなら三井住友FGがやや大きい一方、中期的な公表額ではMUFGの方が大きくなります。ただし、対象範囲、収益指標、金利上昇の前提、時間軸が完全には同じではないため、「金利感応度が高いのはどちら」と一つの数字だけで順位付けするのは適切ではありません。
金利だけで2社を選ぶのは難しい
金利上昇の恩恵は両社に共通しますが、実際の利益は預金獲得競争、貸出残高、預金金利の上昇幅、債券ポートフォリオ、海外金利、信用コストなどにも左右されます。金利上昇局面では両社とも恩恵を受けるため、投資判断では金利感応度だけでなく、ROE、バリュエーション、事業構成まで比較した方が合理的です。
事業構成を比較|三菱UFJは海外事業、三井住友FGはOliveなど国内リテールを強化
三菱UFJはMorgan Stanleyとアジア事業が強み
三菱UFJは国内銀行、信託、証券、資産運用に加えて、アジアの商業銀行やMorgan Stanleyとの戦略的提携を持っています。2027年3月期第1四半期では、Morgan Stanleyの業績好調を主因に持分法投資損益が2,615億円となり、前年同期から1,036億円増加しました。
海外事業の厚みは、日本の景気や金利だけに依存しにくい収益構造につながります。一方で、米国・アジアの景気、資本市場、為替、海外信用コストなどの影響も大きくなるため、「海外比率が高いほど安全」というわけではありません。
三井住友FGはOlive・カード・ウェルスマネジメントを強化
三井住友FGは三井住友銀行、SMBC日興証券、三井住友カードなどを持ち、国内ではOliveを軸に預金、決済、資産運用の顧客基盤を拡大しています。新中期経営計画でもOliveの高度化、ウェルスマネジメントのグループ融合、法人ビジネスの強化を重点戦略としています。
海外では貸出中心から、より資本効率の高いCIBやセールス&トレーディング、マルチフランチャイズ戦略へ収益構造を変える方針です。三菱UFJほどMorgan Stanleyのような大型持分法投資先の存在感は大きくありませんが、国内リテールと法人の顧客基盤を収益化してROEを引き上げる余地があります。
最低投資金額を比較|三井住友FGは10月の分割後に三菱UFJへ近づく
2026年9月7日終値では、100株の最低投資金額は三菱UFJが約37万1,100円、三井住友FGが約69万7,600円です。
ただし三井住友FGは2026年10月1日に1株→2株の株式分割を実施します。9月7日終値6,976円を単純に2分の1にすると分割後の理論株価は約3,488円となり、100株の投資金額は約34万8,800円です。株価が変動しないという仮定で見れば、分割後は三菱UFJの約37万円とほぼ同じ投資単位になります。
株式分割は企業価値そのものを増やすものではありませんが、最低投資金額が下がることで個人投資家が購入しやすくなります。三井住友FGは株式分割と同時期に株主優待を導入しており、個人株主の拡大を明確に意識しています。
今後の成長戦略を比較
三菱UFJはまずROE12%・純利益2.7兆円の達成が焦点
三菱UFJは2026年度が現中期経営計画の最終年度で、親会社株主純利益2兆7,000億円、ROE12%程度を目標としています。2026年3月期ですでにROE11.3%まで上昇し、第1四半期も通期純利益目標に対して30%進捗しているため、まずは現在の高い収益性を維持できるかが焦点です。
その先では国内の金利ある世界、法人・ウェルスマネジメント、資産運用、インドを含むアジア、Morgan Stanleyとの連携などを成長ドライバーとしています。
三井住友FGは2028年度に純利益2兆円・ROTE13%を目指す
三井住友FGは2026~2028年度の新中期経営計画で、2028年度に親会社株主純利益2兆円、ROTE13%を目標としています。中長期ではROTE15%、純利益2兆円台半ばを目指す方針です。
2026年3月期の純利益1兆5,830億円から2028年度2兆円へ伸ばすには、本業収益の拡大と資本効率の改善を同時に進める必要があります。計画通りROTEや東証基準ROEが高まれば、三菱UFJとのPBR差が縮小する可能性があります。一方で、高い目標を掲げた分、計画未達時には評価が下がるリスクもあります。
▼公式サイトはこちら三井住友FGと三菱UFJのリスクを比較
三菱UFJの主なリスク
- 海外景気や米国・アジアの信用コストが悪化するリスク
- Morgan Stanleyなど資本市場関連利益が市況悪化で減少するリスク
- ROE11%台を前提に高まったPBRが、利益成長鈍化で低下するリスク
- 円高など為替変動で海外収益の円換算額が減少するリスク
海外分散は三菱UFJの強みですが、世界の金融市場への感応度も高めます。国内金利上昇だけを見て投資すると、海外金融市場の変動を見落とすことになります。
三井住友FGの主なリスク
- 2028年度純利益2兆円・ROTE13%という成長目標を達成できないリスク
- 国内外の与信関係費用が増加するリスク
- 金利上昇による利益押し上げ効果が一巡した後に、本業成長が鈍化するリスク
- 海外事業の収益性改善やCIB・S&Tへの転換が計画通り進まないリスク
三井住友FGは現在のPER・PBRが三菱UFJより低い反面、今後ROEをさらに高めるという計画の実現度が評価改善の鍵になります。
日銀の利上げ停止・景気悪化は両社共通のリスク
両社とも円金利上昇を収益拡大に取り込んでいるため、金利正常化が想定より早く止まれば、今後見込んでいた資金利益の伸びが弱くなる可能性があります。また景気悪化や企業倒産増加で信用コストが膨らめば、利ざや改善の恩恵が相殺される場合があります。
三菱UFJと三井住友FGを両方保有すれば個別企業リスクは分散できますが、銀行株という同じセクターへの集中は残ります。日銀政策、国内景気、信用コスト、金融規制などの共通要因には両社とも影響を受けます。
結局どっちを買う?投資タイプ別に比較
利益規模・ROE・グローバル分散を重視するなら三菱UFJ
現在の収益力を重視するなら三菱UFJが一歩優位です。2026年3月期の純利益は2兆4,272億円、東証基準ROEは11.3%で三井住友FGを上回り、2027年3月期には純利益2兆7,000億円、ROE12%程度を目指しています。
Morgan Stanleyやアジア事業を含む収益源の広さも強みです。国内銀行だけではなく世界の金融・資本市場の成長も取り込みたい投資家には三菱UFJの方が分かりやすい選択肢です。
相対的に低いPER・PBR、毎期増配・優待を重視するなら三井住友FG
三井住友FGは2026年9月7日時点でPER16.93倍、PBR1.67倍と、三菱UFJより低い評価水準です。配当性向40%、毎期増配へのコミット、自己株買いに加えて株主優待も導入しており、還元策の種類が多い点に特徴があります。
現在のROEは三菱UFJより低いものの、2028年度ROTE13%を目標に収益性を高める計画です。PBRが現在の水準にとどまる場合でも、利益の蓄積などによってBPS(1株当たり純資産)が伸びれば、株価も理論上上昇します。さらにROE改善を市場が評価してPBRそのものが切り上がれば、BPS成長とバリュエーション上昇の両方が株価の押し上げ要因になります。逆に計画未達なら、評価倍率が低いまま推移する可能性もあります。
配当利回りだけならほぼ差はない
予想配当利回りは三菱UFJ約2.59%、三井住友FG約2.58%でほぼ同じです。この程度の差は日々の株価変動だけで簡単に逆転します。配当利回りだけで選ぶのではなく、増配率、ROE、自社株買い、バリュエーションまで合わせて判断する方が合理的です。
両方買うのも選択肢だが、銀行株への集中は残る
三菱UFJと三井住友FGの両方を保有すれば、Morgan Stanleyなど海外事業の比重が大きい三菱UFJと、Olive・カードなど国内リテールにも特徴がある三井住友FGへ分散できます。片方の固有要因による下落リスクは小さくできます。
一方で、両社ともメガバンクである以上、円金利、国内景気、信用コスト、金融規制といった共通要因の影響は残ります。「2銘柄に分けたから十分に分散できた」と考えず、銀行以外の業種も含めてポートフォリオ全体を見る必要があります。
まとめ
三菱UFJと三井住友FGはどちらも最高益圏にあり、配当利回りも約2.6%でほぼ互角です。違いが大きいのは、利益規模・資本効率・海外事業と、バリュエーション・株主還元の構成です。
2026年3月期の純利益と東証基準ROEでは三菱UFJが上回り、現時点の収益力やグローバル分散を重視するなら三菱UFJが候補になります。一方、三井住友FGはPER・PBRが相対的に低く、毎期増配、自社株買い、株主優待、株式分割など個人株主を意識した施策が目立ちます。
「どちらが優れているか」ではなく、三菱UFJの高い収益性に高い評価を払うのか、三井住友FGの相対的に低い評価水準と今後のROE改善余地を取るのか、という違いで考えると選びやすくなります。
▼公式サイトはこちら出典
- 出典1:三菱UFJフィナンシャル・グループ「2025年度決算/トップメッセージ・決算ハイライト」
https://www.mufg.jp/profile/message/index.html
https://www.mufg.jp/dam/ir/fs/2025/pdf/highlights2603_ja.pdf
- 出典2:三井住友フィナンシャルグループ「2025年度決算の概要」
https://www.smfg.co.jp/investor/financial/latest_statement/2026_3/2026_fy_summary.pdf
- 出典3:三菱UFJフィナンシャル・グループ「2026年度第1四半期決算ハイライト」
https://www.mufg.jp/dam/ir/fs/2026/pdf/highlights2606_ja.pdf
- 出典4:三井住友フィナンシャルグループ「業績・財務ハイライト」
https://www.smfg.co.jp/investor/highlight
- 出典5:三菱UFJフィナンシャル・グループ「配当情報/株主還元方針」
https://www.mufg.jp/ir/stock/dividend/index.html
https://www.mufg.jp/ir/stock/return/index.html
- 出典6:三井住友フィナンシャルグループ「株主還元方針・2025年度決算資料」
https://www.smfg.co.jp/investor/stock/dividend.html
https://www.smfg.co.jp/investor/financial/latest_statement/2026_3/2026_fy_03.pdf
- 出典7:三井住友フィナンシャルグループ「CFOメッセージ/新中期経営計画」
https://www.smfg.co.jp/gr2026/strategy/cfo
- 出典8:みんかぶ「三菱UFJフィナンシャル・グループ バリュエーション」
https://minkabu.jp/stock/8306/daily_valuation?page=1
- 出典9:みんかぶ「三井住友フィナンシャルグループ バリュエーション」
https://minkabu.jp/stock/8316/daily_valuation
- 出典10:三菱UFJフィナンシャル・グループ「MUFG Report 2026 CEOメッセージ」
https://www.mufg.jp/ir/report/disclosure/ir2026_ceomessage/index.html
- 出典11:三井住友フィナンシャルグループ「自己株式の取得状況および取得終了ならびに自己株式の消却に関するお知らせ」
https://www.smfg.co.jp/news/pdf/j20260803_02.pdf
- 出典12:三井住友フィナンシャルグループ「株主優待のご案内」
https://www.smfg.co.jp/investor/benefits
- 出典13:三菱UFJフィナンシャル・グループ「2025年度決算 投資家説明会プレゼンテーション要旨(円金利上昇感応度)」
https://www.mufg.jp/dam/ir/presentation/2025/pdf/speech2603_ja.pdf
- 出典14:三井住友フィナンシャルグループ「2025年度業績目標・円金利上昇影響」
https://www.smfg.co.jp/investor/financial/latest_statement/2025_3/2025_fy_summary.pdf
- 出典15:三井住友フィナンシャルグループ「事業戦略 リテール事業部門」


コメント