三菱重工業(7011)は2026年8月4日、2027年3月期(2026年度)第1四半期決算を発表しました。結論から言うと、売上・利益・受注のすべてが伸び、特に事業利益が前年同期比65.1%増となった非常に強い決算です。
ただし、今回の決算を「防衛関連が好調だった」とだけ捉えると実態を見誤ります。1Qの利益成長を最も強くけん引したのは、GTCC(ガスタービン・コンバインドサイクル)や原子力を含むエナジー事業でした。防衛・宇宙も売上・利益は増えていますが、受注は前年の大型案件の反動で大幅に減少しています。
また、1Q実績は市場予想を大幅に上回った一方、会社は通期の売上・事業利益・純利益予想を据え置きました。代わりに、受注高予想を6兆8,000億円から7兆円へ、フリーキャッシュフロー(FCF)予想を3,000億円から6,000億円へ引き上げています。この記事では、なぜ利益が急増したのか、GTCC・原子力・防衛の実態、受注残14.1兆円の意味、そして通期上方修正の可能性まで深掘りします。
三菱重工の最新決算はどうだった?
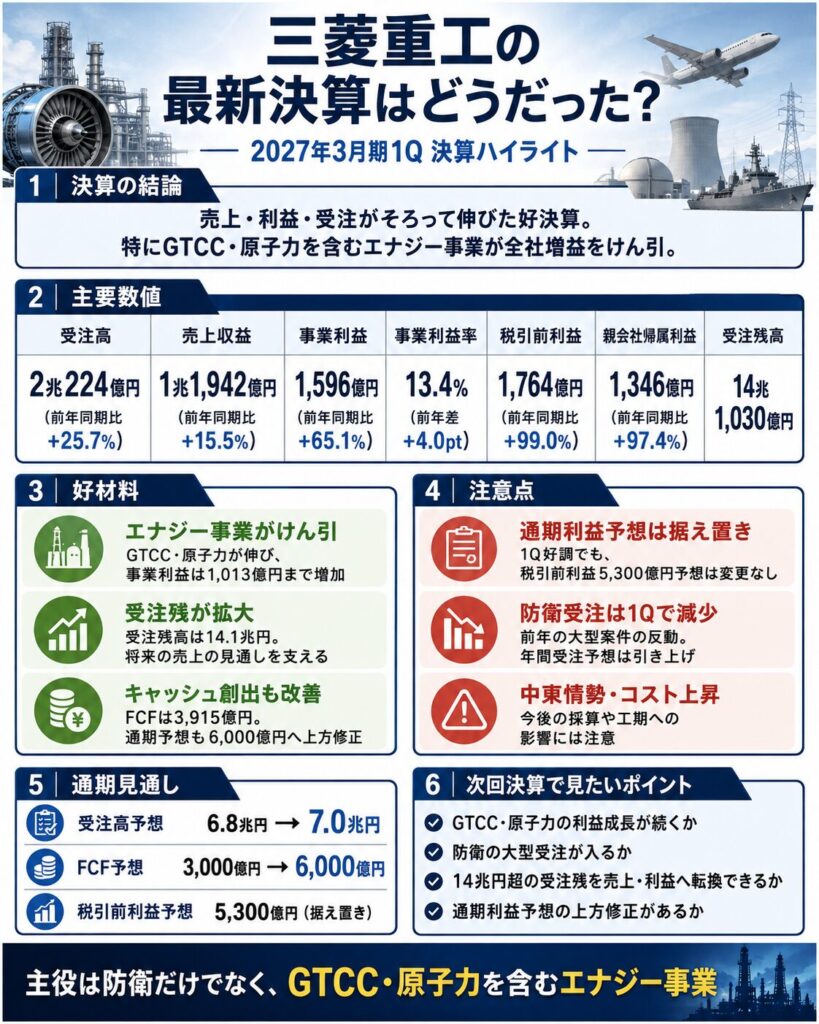
三菱重工の2027年3月期1Qは、増収率以上に利益が伸び、受注も大きく積み上がった好決算です。特に事業利益率が9.4%から13.4%へ4.0ポイント改善したことが重要です。単に売上規模が拡大しただけでなく、採算改善を伴って成長しています。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 受注高 | 2兆224億円 | +25.7% |
| 売上収益 | 1兆1,942億円 | +15.5% |
| 事業利益 | 1,596億円 | +65.1% |
| 事業利益率 | 13.4% | +4.0pt |
| 税引前利益 | 1,764億円 | +99.0% |
| 親会社帰属利益 | 1,346億円 | +97.4% |
| EBITDA | 1,903億円 | +51.8% |
売上15.5%増に対して事業利益は65.1%増
売上収益は前年同期から約1,600億円増えましたが、事業利益は約629億円増えました。売上の伸び率15.5%に対し、事業利益の伸び率は65.1%です。
利益率を見ると、前年同期の9.4%から13.4%へ上昇しています。さらにEBITDAマージンも12.1%から15.9%へ改善しました。三菱重工は大型プロジェクトが多く、売上だけを見ても利益の質は判断しにくい会社です。今回の決算では、売上増加と同時に案件採算・事業構成が改善している点を高く評価できます。
純利益はほぼ2倍になった
親会社の所有者に帰属する四半期利益は682億円から1,346億円へ増え、前年同期比97.4%増となりました。事業利益の大幅増に加え、円安進行に伴う為替差益も税引前利益を押し上げています。
そのため、純利益だけを見て「本業が約2倍になった」と捉えるのは正確ではありません。一方で、本業に近い事業利益も65%増えているため、為替だけで作られた増益でもありません。本業の採算改善に為替差益が上乗せされた決算と考えるのが適切です。
市場予想を大幅に上回った
| 項目 | 実績 | 決算直前IFISコンセンサス | 予想比 |
|---|---|---|---|
| 1Q税引前利益 | 1,764億円 | 1,020億円 | 約73%上振れ |
| 1Q売上高 | 1兆1,942億円 | 約1兆1,560億円 | 約3%上振れ |
| 1Q親会社帰属利益 | 1,347億円 | 約767億円 | 約76%上振れ |
IFIS株予報では、8月3日時点の1Q税引前利益コンセンサスは1,020億円でした。実績は1,764億円で、約73%上回っています。市場も増益を見込んでいましたが、それを大幅に超えたため、決算内容そのものには明確なサプライズがありました。
前年との比較では三菱ロジスネクスト除外に注意
今回の前年比較では、旧三菱ロジスネクストとその子会社・関連会社の事業が非継続事業に分類され、前年実績も組み替えられています。会社資料では、前年1Qの事業利益1,041億円からML分75億円を除いた966億円を比較対象としています。
金融情報サイトによっては組み替え前の数字が残る可能性があるため、前年同期比を確認する際は「除くML」の比較ベースを見る必要があります。この記事でも、原則として会社が提示した組み替え後の数値を使用します。
事業利益が65%増えた理由
三菱重工の説明資料には、前年同期からの事業利益増減をウォーターフォールで示した図があります。ここを見ると、今回の増益が為替だけではないことがよく分かります。
| 増減要因 | 事業利益への影響 |
|---|---|
| 売上増減・利益率改善など | +550億円 |
| 為替影響 | +90億円 |
| アセットマネジメント | +50億円 |
| 賃金アップなど | ▲60億円 |
| ML除外の影響 | 比較ベース調整 |
| 合計(ML除外後) | +629億円 |
最大の増益要因は売上増加と採算改善
増益額629億円のうち、550億円が「売上増減・利益率改善等」です。為替による90億円を大きく上回っています。つまり、今回の営業面の改善は円安依存ではなく、受注済み案件の売上計上が進み、高採算案件の構成が増えたことが中心です。
とくにエナジー事業ではGTCCや原子力が増収増益となり、利益率も大幅に改善しました。全社の事業利益率が4ポイント上がった背景には、この高採算セグメントの成長があります。
円安は約90億円の増益要因
海外売上が大きい三菱重工にとって円安は追い風です。1Qでは為替が事業利益を約90億円押し上げました。また、金融損益でも円安による為替差益が発生し、税引前利益・純利益の伸びをさらに大きくしています。
会社の通期前提為替レートは1ドル150円、1ユーロ180円です。実勢がこれより円安で推移すれば上振れ要因になりやすい一方、円高に振れれば逆風になります。
賃金アップは60億円の減益要因
一方で、人件費増加は約60億円の減益要因でした。それでも事業利益が65%増えているため、現時点では売上増・採算改善で十分に吸収できています。
ただし、防衛・エネルギーなど長期案件の受注が増えるほど、人材確保と生産能力の拡充が必要になります。賃上げはコストであると同時に、受注残を利益へ変えるための成長投資でもあります。今後は人件費上昇を上回る生産性・価格・案件採算の改善が続くかがポイントです。
GTCC・原子力が決算をけん引
今回の決算で最も重要なのがエナジー事業です。防衛関連株として三菱重工を見ている投資家も多いですが、1Qの利益成長ではGTCCと原子力が主役でした。
| エナジー | 前年1Q | 今回1Q | 増減 |
|---|---|---|---|
| 受注高 | 8,713億円 | 1兆3,593億円 | +4,880億円 |
| 売上収益 | 4,232億円 | 5,363億円 | +1,131億円 |
| 事業利益 | 564億円 | 1,013億円 | +449億円 |
| 事業利益率 | 13.3% | 18.9% | +5.6pt |
エナジーだけで全社事業利益1,596億円の約63%を稼ぎました。前年同期からの全社増益629億円に対して、エナジーの増益は449億円です。単純比較でも、全社増益の大部分をこのセグメントが生み出しています。
GTCC受注は9,300億円まで増加
| GTCC | 前年1Q | 今回1Q |
|---|---|---|
| 受注高 | 6,025億円 | 9,300億円 |
| 売上収益 | 1,968億円 | 2,749億円 |
GTCCは「Gas Turbine Combined Cycle」の略で、ガスタービンと蒸気タービンを組み合わせて発電効率を高める方式です。1Qでは北米・アジアを中心に受注が増え、受注高は前年同期の6,025億円から9,300億円へ拡大しました。
三菱重工自身も、AIの普及に伴ってデータセンターの電力需要が急増していることを説明しており、データセンター向けにガスタービンを含む電源システムを展開しています。AIデータセンターではGPUなどの高性能機器を大量に稼働させるため、安定した大容量電源が必要です。再生可能エネルギーだけでは出力変動への対応が難しい場面もあり、高効率なGTCCや非常用電源への需要が意識されています。
三菱重工にとってAI需要は、GPUや半導体そのものではなく、AIインフラを動かすための電力・冷却・エネルギーマネジメント側から取り込めるテーマです。
GTCCは売上増だけでなく採算も改善
エナジー事業の利益率は13.3%から18.9%へ大きく上昇しました。会社はGTCCについて「売上増に加え、採算改善等により増益」と説明しています。
大型発電設備は新設案件だけでなく、保守・部品交換・長期サービス契約からも収益を得られます。受注が増え、既存案件の売上計上が進む局面では、工場や人員の固定費を吸収しやすくなるため利益率が改善しやすい面があります。今後はGTCCの受注額だけでなく、エナジーの利益率を維持できるかを見ることが重要です。
原子力は受注・売上ともに増加
| 原子力 | 前年1Q | 今回1Q |
|---|---|---|
| 受注高 | 1,014億円 | 1,555億円 |
| 売上収益 | 537億円 | 803億円 |
原子力も受注・売上が増えました。国内では既存原発の再稼働に向けた安全対策工事、保守・更新需要などが継続しており、将来の次世代炉だけではなく、現在進行中の案件がすでに業績へ貢献しています。
原子力は政策テーマとして注目されやすい一方、実際の業績を見るには「将来構想」ではなく、受注・工事進捗・売上計上を確認する必要があります。今回の決算ではその3つがそろって伸びている点がポジティブです。
スチームパワー・航空エンジンも受注好調
エナジーの受注増はGTCCだけではありません。スチームパワーは中東・アジアで受注が好調で、受注高は929億円から1,608億円へ増加しました。航空エンジンもMRO(整備・修理・オーバーホール)を中心に、受注高が628億円から986億円へ増えています。
複数の事業が同時に伸びているため、エナジーの好調をGTCC一本に依存したものと見る必要はありません。ただし、利益増加の中心はGTCCと原子力である点は押さえておきたいところです。
防衛事業の受注が減ったのは悪材料?
三菱重工を防衛関連株として見ている場合、今回の決算で目につくのが防衛・宇宙の受注減です。ただし、これは需要が崩れたというより、前年同期に大型案件を受注した反動が大きいと考えられます。
防衛・宇宙の1Q受注は大幅減
| 防衛・宇宙 | 前年1Q | 今回1Q |
|---|---|---|
| 受注高 | 2,918億円 | 516億円 |
| 売上収益 | 2,021億円 | 2,163億円 |
受注高は前年同期から8割以上減っています。しかし、防衛案件は契約時期による四半期変動が大きく、1Qの受注だけで年間需要を判断するのは危険です。会社も「前年同期の大型受注のリバウンド」と説明しています。
売上・利益はむしろ増加
| 航空・防衛・宇宙 | 前年1Q | 今回1Q | 増減 |
|---|---|---|---|
| 売上収益 | 2,605億円 | 2,860億円 | +255億円 |
| 事業利益 | 288億円 | 324億円 | +36億円 |
| 利益率 | 11.1% | 11.3% | +0.2pt |
受注が減っていても売上・利益は増えています。これは過去に獲得した大型防衛案件の工事が進み、受注残が売上へ転換しているためです。民間機も出荷機数の増加と円安で増収増益となりました。
大型プロジェクト企業では、受注→設計・製造→引き渡し・進捗売上という時間差があります。防衛事業を見る際は、四半期の受注額と売上・利益を同じタイミングの指標として扱わないことが重要です。
会社は航空・防衛・宇宙の年間受注予想を上方修正
さらに、会社は航空・防衛・宇宙セグメントの通期受注見通しを1兆6,500億円から1兆7,500億円へ引き上げました。1Q受注は低いものの、年間では期初より強い受注を見込んでいます。
したがって、防衛の1Q受注減は「防衛需要の失速」というより、大型案件の契約タイミングの差と見る方が会社見通しと整合的です。次回以降は大型案件の受注計上がいつ出てくるかを確認したいところです。
受注高2兆円・受注残14.1兆円はどう評価する?
| 項目 | 金額 |
|---|---|
| 1Q受注高 | 2兆224億円 |
| 前年同期比 | +25.7% |
| 1Q売上収益 | 1兆1,942億円 |
| 受注高-売上高 | 約8,282億円 |
| 1Q末受注残高 | 14兆1,030億円 |
| 前年度末比 | +8,653億円 |
受注高が売上を大きく上回った
1Qの受注高2兆224億円に対し、売上収益は1兆1,942億円です。新しく獲得した注文が、その四半期に売上へ変わった金額を大きく上回ったため、受注残が増えました。
受注高が売上を上回る状態が続けば、将来の売上候補が積み上がります。エナジーや防衛のような長期案件が多い三菱重工では、受注残は数年先までの売上可視性を見る重要な指標です。
受注残14.1兆円は単年度売上の約2.6倍
1Q末の受注残高は14兆1,030億円です。会社の2026年度売上予想5兆4,000億円に対して約2.6倍の規模があります。もちろん、14兆円が1年で売上になるわけではありませんが、複数年度にわたる案件ストックが非常に厚いことを示します。
防衛・発電設備・プラントの大型案件は受注から完成まで数年を要することがあり、受注残の積み上がりは将来売上を支える土台になります。
受注残だけでなく採算を見る必要がある
ただし、受注残が大きいだけでは十分ではありません。長期案件では人件費・材料費・外注費・工期延長などによって採算が変化します。低採算案件が大量に積み上がれば、売上は増えても利益が伸びないことがあります。
今回の決算では、受注残が増えただけでなく事業利益率も大幅に改善しています。「受注の量」と「採算の改善」が同時に確認できたことが重要です。
プラント・インフラは受注好調でも売上減
| 項目 | 前年1Q | 今回1Q | 増減 |
|---|---|---|---|
| 受注高 | 2,395億円 | 3,688億円 | +1,292億円 |
| 売上収益 | 2,079億円 | 2,000億円 | ▲79億円 |
| 事業利益 | 185億円 | 217億円 | +31億円 |
製鉄機械の受注が大幅増
プラント・インフラでは製鉄機械の受注が658億円から1,252億円へ増加しました。商船も受注が好調で、セグメント全体の受注高は54%近く伸びています。
一方、売上収益は減少しています。これは新規受注が今後の売上候補として積み上がっている一方、現在売上計上している既存案件の進捗が前年と異なるためです。
足元の売上と将来の受注を分けて見る
製鉄機械・機械システムでは減収に伴い減益となりましたが、受注自体は強い状態です。今後数四半期で新規受注を売上へ転換できれば、売上・利益の回復につながる可能性があります。受注の増加が実際の利益に結びつくかを追う必要があります。
インダストリアル・ソリューションは利益が約2.5倍
| 項目 | 前年1Q | 今回1Q |
|---|---|---|
| 受注高 | 1,627億円 | 1,930億円 |
| 売上収益 | 1,546億円 | 1,779億円 |
| 事業利益 | 40億円 | 99億円 |
| 事業利益率 | 2.6% | 5.6% |
エンジンと冷熱が好調
エンジン・ターボチャージャーはアジア向け受注が伸び、売上も607億円から714億円へ増加しました。冷熱・カーエアコンも国内向け大型冷凍機の受注が堅調で、売上が810億円から872億円へ伸びています。
増収効果に円安も加わり、事業利益は40億円から99億円へ増加しました。利益率はまだエナジーや防衛より低いものの、2.6%から5.6%へ改善しており、収益構造は着実に良くなっています。
データセンター関連は中長期の成長テーマ
2026年度の組織再編では「データセンター&エネルギーマネジメント部」がインダストリアル・ソリューションへ移管されました。三菱重工は電源・冷却・デジタル管理を統合したデータセンター向けソリューションを展開しており、2026年7月にはAIデータセンター向け冷却事業の強化も発表しています。
GTCCによる電源側だけでなく、ターボ冷凍機や液冷、エネルギーマネジメントでもAIインフラ需要を取り込める可能性があり、今後のセグメント成長を追ううえで注目したい領域です。
フリーキャッシュフロー3,915億円は本当に強い?
| キャッシュフロー | 前年1Q | 今回1Q |
|---|---|---|
| 営業CF | 896億円 | 2,846億円 |
| 投資CF | ▲253億円 | +1,069億円 |
| フリーCF | 643億円 | 3,915億円 |
1Qのフリーキャッシュフローは3,915億円となり、前年同期から3,271億円増えました。数字だけを見ると非常に強いですが、今回のFCFには一時的な資金流入も含まれています。
営業キャッシュフローは大幅改善
営業CFは896億円から2,846億円へ増加しました。キャッシュフロー計算書を見ると、営業債権の減少で約2,995億円、契約負債の増加で約3,072億円の資金増加要因が発生しています。
一方、棚卸資産・前渡金の増加で約1,786億円の資金流出もありました。大型案件の進行に伴う運転資金の動きが大きく、単純に「利益が増えたから営業CFも3倍になった」と捉えるべきではありません。
契約負債3,213億円増は将来案件の前受け
貸借対照表では契約負債が前期末から3,213億円増え、2兆4,832億円となっています。契約負債は、顧客から先に受け取った代金など、将来の製品・サービス提供に対応する負債です。
大型プロジェクトでは前受金を受け取れると、製造中の資金負担を軽くできます。そのため受注が増えている局面ではキャッシュフローにプラスですが、案件の進捗に応じて今後売上へ振り替わるため、毎期同じ資金流入が続くものではありません。
FCF3,915億円には事業売却収入も含まれる
投資CFは通常なら設備投資などでマイナスになりやすいところ、今回は1,069億円のプラスです。キャッシュフロー計算書では「事業(子会社を含む)の売却による収入」が1,461億円計上されており、旧三菱ロジスネクスト関連の売却が大きく寄与しています。
したがって、FCF3,915億円をすべて継続的な本業キャッシュ創出力とみなすのは適切ではありません。それでも会社は通期FCF予想を3,000億円から6,000億円へ上方修正しており、資金面の余力が大きく改善していること自体はポジティブです。
財務体質も改善
| 項目 | 2026年6月末 |
|---|---|
| 現金及び現金同等物 | 1兆6,840億円 |
| 有利子負債 | 5,198億円 |
| 純有利子負債 | ▲1兆1,642億円 |
| D/Eレシオ | 0.16 |
| 自己資本比率 | 38.9% |
実質的には大幅なネットキャッシュ
現金及び現金同等物が有利子負債を大きく上回り、純有利子負債は▲1兆1,642億円です。実質的には1兆円を超えるネットキャッシュ状態となっています。
GTCC、防衛、原子力、データセンター関連など成長分野では、生産能力増強や開発費が必要になります。財務余力が大きいことは、設備投資・研究開発・M&A・株主還元を並行して進めるうえで強みです。
現金増加の質は確認が必要
一方、1Qの現金増加には契約負債の増加と事業売却収入が寄与しています。財務体質が良いこと自体は変わりませんが、現金残高だけを見て本業のキャッシュ創出力を過大評価しないことも重要です。次回以降は、売却益の反動を除いた営業CF・FCFがどの程度維持されるかを確認したいところです。
好決算なのに通期利益予想を上方修正しなかった理由
| 項目 | 2027年3月期会社予想 | 前期比 |
|---|---|---|
| 受注高 | 7兆円 | ▲8.5% |
| 売上収益 | 5兆4,000億円 | +8.6% |
| 事業利益 | 5,400億円 | +24.9% |
| 税引前利益 | 5,300億円 | +11.7% |
| 親会社帰属利益 | 3,800億円 | +14.4% |
| EBITDA | 6,600億円 | +19.2% |
| 年間配当 | 29円 | +4円 |
1Qが非常に強かったにもかかわらず、会社は売上収益5.4兆円、事業利益5,400億円、純利益3,800億円の通期予想を据え置きました。ここは今回の決算で最も評価が分かれやすいポイントです。
利益予想は据え置き
三菱重工の大型案件は四半期ごとに売上・利益の計上タイミングが偏りやすく、1Qの高い進捗率をそのまま4倍して年間業績を予測することはできません。
また、今後の賃金上昇や原材料・外注費、工事進捗の変動などもあります。会社は1Q段階では利益予想を変更せず、年度の進捗を慎重に見ていると考えられます。
一方で受注予想は7兆円へ上方修正
三菱重工は今回の発表で「何も修正していない」わけではありません。受注高の通期見通しは6兆8,000億円から7兆円へ引き上げられました。エナジーの受注見通しは3兆4,500億円から3兆5,500億円へ、航空・防衛・宇宙も1兆6,500億円から1兆7,500億円へ引き上げられています。
今期利益の予想は据え置く一方で、将来売上につながる受注の見通しは強くなったということです。短期の利益予想だけでなく、今後数年の売上ストックが増えている点は中長期では重要です。
市場コンセンサスは会社予想を約560億円上回る
| 通期税引前利益 | 金額 |
|---|---|
| 会社予想 | 5,300億円 |
| 決算直前IFISコンセンサス | 約5,861億円 |
| 差 | 約561億円 |
8月3日時点のIFISコンセンサスは税引前利益5,861億円で、会社予想5,300億円を約10%上回っていました。1Qが市場予想を大幅に上回ったため、今後はアナリスト予想がさらに変化する可能性があります。
現時点では、市場はすでに会社計画以上の利益を期待しているという点が重要です。今後の決算で好業績を維持しても、上方修正の幅が市場期待に届かなければ評価が伸びにくい可能性があります。
利益据え置きでもFCF予想は2倍に引き上げ
フリーキャッシュフロー予想は3,000億円から6,000億円へ引き上げられました。事業売却収入を含むとはいえ、年度の資金余力は期初想定より大きくなっています。
受注予想とFCF予想を上げ、利益予想は据え置くという構成からは、会社が足元の事業環境を弱く見ているというより、利益計画についてはまだ慎重さを残していると読むことができます。
1Qの通期進捗率はどう評価する?
| 項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上収益 | 1兆1,942億円 | 5兆4,000億円 | 約22.1% |
| 事業利益 | 1,596億円 | 5,400億円 | 約29.6% |
| 税引前利益 | 1,764億円 | 5,300億円 | 約33.3% |
| 親会社帰属利益 | 1,346億円 | 3,800億円 | 約35.4% |
| 受注高 | 2兆224億円 | 7兆円 | 約28.9% |
利益の進捗率はかなり高い
売上進捗率は22.1%ですが、事業利益は29.6%、税引前利益は33.3%、純利益は35.4%まで進んでいます。四半期25%を単純な目安にすると、利益はかなり高い進捗です。
ただし、為替差益や大型案件の採算・計上タイミングによる偏りがあります。純利益の35%進捗をそのまま年間へ延長するのではなく、事業利益の伸びが2Q以降も続くかを重視したいところです。
再上方修正につながる条件
- GTCCの受注・売上が会社計画を上回ること
- エナジーの事業利益率が高水準を維持すること
- 原子力案件の工事進捗が順調に続くこと
- 防衛・宇宙の大型受注が会社見通しどおり計上されること
- 賃金・原材料コストを価格・生産性改善で吸収できること
- 為替が会社前提より円安で推移すること
- 中東情勢による物流・案件遅延が限定的であること
- 受注残を高採算のまま売上へ転換できること
今回の決算の懸念点
利益予想は市場期待を下回ったまま
1Q実績は非常に強かった一方、通期会社予想は決算直前の市場コンセンサスを下回ったままです。業績の絶対水準が良くても、株式市場では期待値との差が重要になります。
今後は「業績が伸びるか」だけでなく、「市場が期待する5,800億円台の税引前利益へ会社予想が近づくか」という観点も必要です。
防衛受注は四半期変動が大きい
防衛・宇宙の1Q受注は516億円にとどまりました。会社は年間では強い受注を見込んでいますが、大型契約の時期が後ろにずれれば、四半期ごとの受注高は大きく振れます。
防衛予算の増加という長期テーマがあっても、契約計上のタイミングまで一定とは限りません。受注の大きな増減を短期的な需要変化と混同しないことが重要です。
中東情勢は通期予想に織り込まれていない
会社は2026年度業績見通しについて、中東情勢の影響を含めていないと明記しています。足元の影響は限定的としていますが、情勢は流動的です。
エネルギー、航空、海運など複数の事業を持つ三菱重工では、物流の混乱、原材料価格、顧客の投資判断、工事遅延などを通じて影響が広がる可能性があります。現時点で大きな悪影響が出ているわけではありませんが、今後の下振れ要因として確認が必要です。
受注残が増えるほど実行力が重要になる
14兆円を超える受注残は成長の源泉ですが、それを予定どおり売上・利益へ変えるには、人材、設備、サプライチェーン、工程管理が必要です。
三菱重工は「受注を取れるか」という段階から、「巨大な受注残を高い採算で消化できるか」という段階へ移りつつあります。今後は受注額だけでなく、利益率・棚卸資産・契約資産・キャッシュフローを合わせて見る必要があります。
年間配当は29円を予想
2027年3月期の配当予想は、中間14円、期末15円の年間29円です。前年の年間25円から4円の増配予想となっています。今回の決算では配当予想の変更はありませんでした。
1Q時点で財務余力は大きく、FCF見通しも引き上げられています。一方で、GTCC・防衛・データセンター関連などへの成長投資も必要なため、株主還元だけではなく、投資と還元のバランスを見ることが重要です。
次回決算はいつ?
次回は2027年3月期第2四半期(中間期)決算です。三菱重工のIRカレンダーでは、現時点で2026年度2Qの正式な発表日は公表されていません。
前年の2026年3月期2Q決算は2025年11月7日に発表されました。例年どおりであれば2026年11月上旬が候補ですが、正式な日時は三菱重工のIRカレンダーを確認してください。
次回決算で確認したいポイント
- GTCCの受注高と売上収益が高水準を維持しているか
- エナジー事業の利益率が18%台前後を維持できるか
- 原子力の受注・売上・工事進捗
- 防衛・宇宙の大型案件が受注計上されるか
- 航空・防衛・宇宙の通期受注1兆7,500億円計画の進捗
- 受注残14.1兆円がさらに増えるか、売上へ順調に転換するか
- 通期事業利益5,400億円、税引前利益5,300億円の上方修正
- 決算直前コンセンサス5,800億円台とのギャップが縮まるか
- 賃金・原材料・外注費の上昇を吸収できているか
- 中東情勢による案件・物流への影響
- 営業キャッシュフローと契約負債の推移
- 通期FCF6,000億円計画の進捗
- 年間29円配当の変更有無
まとめ
三菱重工業(7011)の2027年3月期1Qは、売上収益が15.5%増、事業利益が65.1%増となり、市場予想も大幅に上回った好決算でした。
最大のポイントは、防衛ではなくGTCC・原子力を中心とするエナジー事業が利益成長をけん引したことです。エナジーの事業利益は約80%増え、利益率も18.9%へ上昇しました。防衛・宇宙は受注が大幅に減ったものの、前年の大型受注の反動であり、売上・利益は増加しています。会社も航空・防衛・宇宙の年間受注予想を上方修正しました。
受注高は2兆円を超え、受注残は14.1兆円まで増加しました。一方で、1Qが強かったにもかかわらず通期利益予想は据え置かれています。市場は会社計画以上の利益を見込んでいるため、今後はGTCC・原子力の高収益が続き、受注残を売上・利益へ転換しながら、通期予想をどこまで引き上げられるかが焦点です。
出典
三菱重工業「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」
https://www.mhi.com/jp/finance/library/result
三菱重工業「2026年度第1四半期決算説明資料」
https://www.mhi.com/jp/finance/library/result
三菱重工業「IRカレンダー」
https://www.mhi.com/jp/finance/calendar
三菱重工業「データセンターの脱炭素化・省エネ化」
https://www.mhi.com/jp/business/solutions/datacenter
三菱重工業「データセンター向けソリューション」
https://www.mhi.com/jp/business/products-services/industrial-machinery/data-centers/data-center-solutions
三菱重工業「10MW級ターボ冷凍機とMCPの推進を通じてAIデータセンター向け冷却事業を強化」
https://www.mhi.com/jp/news/260716.html
IFIS株予報「三菱重工業(7011)業績進ちょくと決算スケジュール」
https://kabuyoho.ifis.co.jp/index.php?action=tp1&bcode=7011&sa=report
IFIS株予報「2027年3月期連結第1四半期、税引前損益176,426百万円。IFISコンセンサスを上回る水準。」
https://kabuyoho.ifis.co.jp/index.php?action=tp1&nid=7011_20260804_act_20260804_133006_1&sa=consNewsDetail


コメント