半導体メモリ大手のキオクシアは、2026年4~6月期の出荷量の世界ランキングで、中国のメーカーに順位を抜かれました。一方で、同じ時期の売上高は前四半期から大きく伸びています。
順位が下がったのに、なぜ売上高は伸びたのでしょうか。キオクシアの世界シェアは、実際に下がっているのでしょうか。
この記事では、キオクシアの世界シェアと順位、シェアの推移、競合メーカーとの違い、今後の業績を左右する要因を解説します。
※本記事は2026年10月13日時点の開示資料をもとに作成しています。
キオクシアの世界シェアは何位?
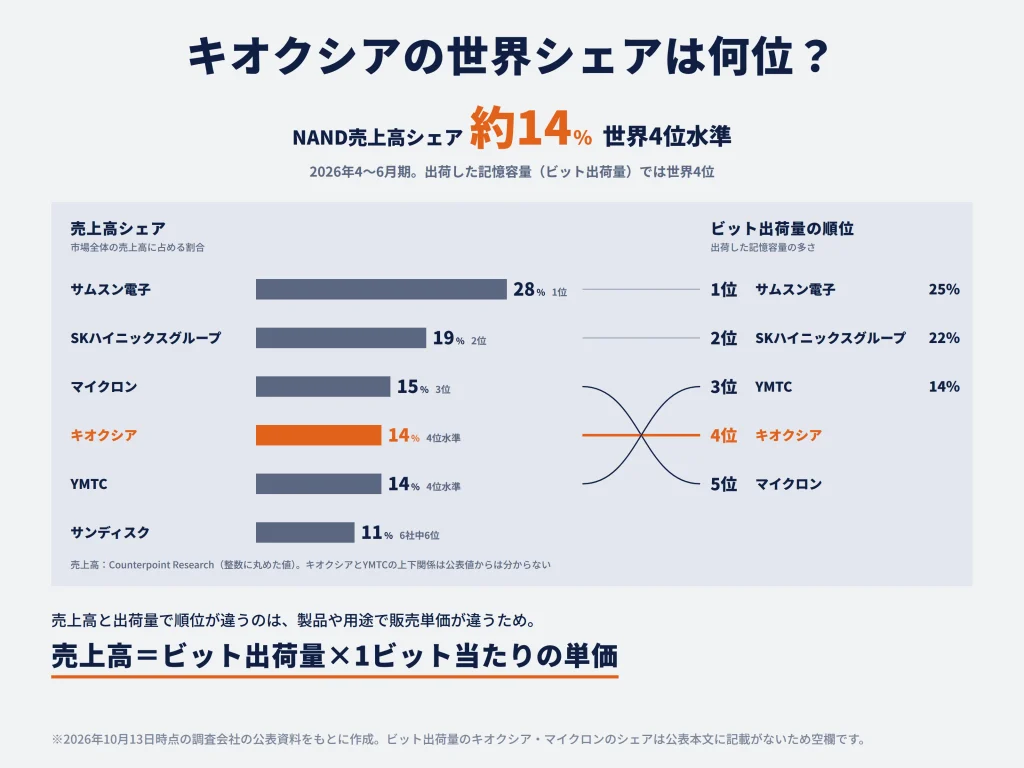
キオクシアのNANDフラッシュメモリの世界シェアは、2026年4~6月期の売上高で約14%です。出荷した記憶容量(ビット出荷量)では世界4位、売上高では中国YMTCとともに4位水準となっています。シェアの大きいサムスン電子やSKハイニックスグループに続く主要メーカーの一角です。
※NANDフラッシュメモリ:電源を切ってもデータを保持できる半導体メモリ。スマートフォンの保存領域、パソコンやデータセンターの保存装置などに使われる。
順位が変わる理由は、売上高・ビット出荷量という比較基準と、調査対象の企業が異なるためです。
売上高シェアは約14%で世界4位水準
Counterpoint Researchの2026年4~6月期調査によるNAND売上高シェアは、次のとおりです。
| メーカー | NAND売上高シェア | 順位・位置付け |
|---|---|---|
| サムスン電子 | 28% | 1位 |
| SKハイニックスグループ | 19% | 2位 |
| マイクロン | 15% | 3位 |
| キオクシア | 14% | 4位水準 |
| YMTC | 14% | 4位水準 |
| サンディスク | 11% | 表の6社中6位 |
キオクシアとYMTCはいずれも約14%で、厳密な上下関係は公表された整数値からは分かりません。
別の調査会社であるTrendForceは、2026年4~6月期の主要上場5社の売上高ランキングで、キオクシアを4位としています。キオクシアのNAND売上高は約107億2,000万ドル、世界シェアは13.6%でした。同じ集計での順位はサムスン電子、SKハイニックスグループ、マイクロン、キオクシア、サンディスクの順です。
2社の調査では、キオクシアの売上高シェアが「約14%」という点で一致しています。ただしTrendForceの4位は、YMTCを含まない主要上場5社の中での順位です。世界のメーカー全体での位置付けを考えるときは、YMTCも集計するCounterpoint Researchの結果と合わせて確認する必要があります。
ビット出荷量では中国YMTCに抜かれて4位
出荷した記憶容量(ビット出荷量)では、キオクシアは2026年4~6月期に中国YMTCに僅差で抜かれ、世界4位となりました。 Counterpoint Researchはサムスン電子25%、SKハイニックスグループ22%、YMTC14%の順に上位3社を挙げています。
| 出荷量順位 | メーカー | ビット出荷量シェア |
|---|---|---|
| 1位 | サムスン電子 | 25% |
| 2位 | SKハイニックスグループ | 22% |
| 3位 | YMTC | 14% |
| 4位 | キオクシア | ― |
| 5位 | マイクロン | ― |
ここでいう出荷量はSSDの販売台数やNANDチップの個数ではなく、出荷したデータ記憶容量の合計です。
※SSD:NANDチップに読み書きを制御する部品などを組み合わせた記憶装置。パソコンやサーバーのデータ保存に使われる。
例えば、容量1TBのSSDと4TBのSSDを同じ1台ずつ販売した場合、後者は出荷記憶容量が4倍になります。
Counterpoint Researchによると、キオクシアは前の2026年1~3月期には出荷量で3位でした。つまり、2026年4~6月期にYMTCの出荷量の伸びがキオクシアを上回り、順位が入れ替わりました。
売上高と出荷量で順位が異なるのはなぜ?
売上高とビット出荷量で順位が異なるのは、同じ記憶容量を出荷しても、用途や製品によって販売価格が異なるためです。売上高は大まかに次の関係で決まります。
売上高 = 出荷した記憶容量(ビット数)× 1ビット当たりの平均販売単価
販売単価は、製品の性能、信頼性、用途、チップ単体かSSDとして売るかといった販売形態で変わります。例えば、データセンター向けのSSDには高速な読み書きに加え、書き込み耐久性、データ保護、長期間の安定稼働が求められます。その要求に応じた部品・設計・品質保証も、製品価格に影響します。
2026年4~6月期には、次のような順位の違いが見られました。
| メーカー | ビット出荷量順位 | 売上高の位置付け |
|---|---|---|
| マイクロン | 5位 | 3位(15%) |
| YMTC | 3位(14%) | 4位水準(14%) |
| キオクシア | 4位 | 4位水準(14%) |
マイクロンのように、大量に出荷した企業と、より多くの売上高を獲得した企業が一致しないことがあります。YMTCは数量でキオクシアを上回りましたが、両社の売上高シェアは公表値で同じ14%水準です。どの企業が高価格の製品をどれだけ販売したかを調べるには、数量と売上高をセットで比較する必要があります。
キオクシアの世界シェアは低下している?
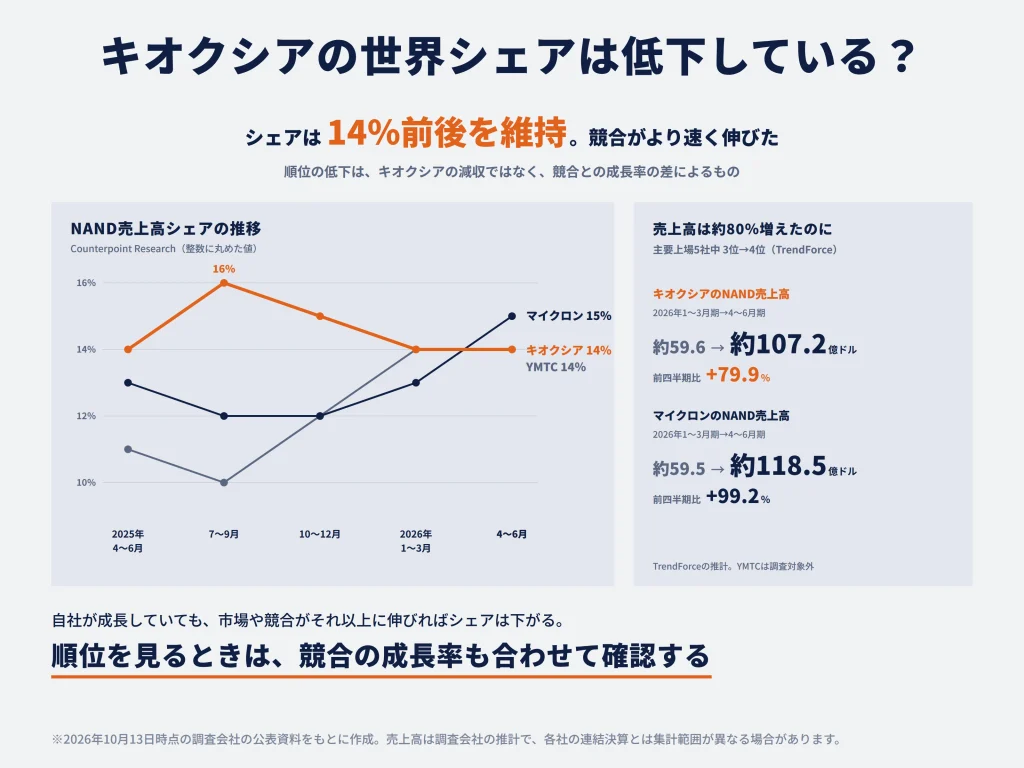
キオクシアの売上高シェアは、2025年4~6月期から2026年4~6月期まで14~16%の範囲で推移しました。一方、順位の変化には競合メーカーの成長が影響しています。
売上高シェアは2025年から2026年にかけて14~16%で推移
Counterpoint Researchが公表した5四半期分の売上高シェアは、次のとおりです。
| 四半期 | キオクシア | マイクロン | YMTC |
|---|---|---|---|
| 2025年4~6月期 | 14% | 13% | 11% |
| 2025年7~9月期 | 16% | 12% | 10% |
| 2025年10~12月期 | 15% | 12% | 12% |
| 2026年1~3月期 | 14% | 13% | 14% |
| 2026年4~6月期 | 14% | 15% | 14% |
キオクシアの売上高シェアは2025年7~9月期の16%から、2026年4~6月期には14%へ2ポイント低下しました。ただし、1年前の2025年4~6月期と比較すると同じ14%です。この5四半期では、キオクシアの売上高シェアは14%前後を維持しています。
対照的なのが、マイクロンとYMTCです。マイクロンは2025年10~12月期の12%から2026年4~6月期に15%まで上昇しました。YMTCも同じ期間に12%から14%へ拡大しています。特にYMTCは、2025年7~9月期の10%から見ると4ポイントの上昇です。
キオクシアが14%前後のシェアを保つなかで、マイクロンやYMTCの伸びがランキングに影響しました。 キオクシア自身の販売成長に加えて、競合メーカーが企業向けSSDなど、どの市場で売上高を増やしているかも、今後の順位を左右します。
※企業向けSSD:データセンターのサーバーなどで使うSSD。
売上高が約80%増えても順位は3位から4位になった
TrendForceの主要上場5社ランキングでは、キオクシアは2026年1~3月期に売上高3位でした。ところが4~6月期には、マイクロンに抜かれて4位となりました。
| 指標 | 2026年1~3月期 | 2026年4~6月期 |
|---|---|---|
| キオクシアのNAND売上高 | 約59億6,000万ドル | 約107億2,000万ドル |
| キオクシアの売上高シェア | 13.9% | 13.6% |
| キオクシアの主要5社中順位 | 3位 | 4位 |
| マイクロンのNAND売上高 | 約59億5,000万ドル | 約118億5,000万ドル |
キオクシアの売上高は前四半期比79.9%増加しました。しかしマイクロンは同99.2%増加し、売上高でキオクシアを上回りました。2026年4~6月期の順位低下は、キオクシアの減収ではなく競合企業との成長率の差によるものです。
世界シェアは市場全体に占める割合です。例えば、あるメーカーの売上高が100から150に増えて50%成長しても、市場全体が1000から1800に増えれば、シェアは10%から約8.3%へ下がります。自社が成長していても、市場や競合企業がそれ以上の速度で成長すればシェアは低下するということです。
2026年4~6月期はNAND市場の売上高も70%増加
Counterpoint Researchによると、2026年4~6月期の世界NAND市場は売上高が前四半期比70%増加し、平均価格が同55%上昇しました。業界全体が大きく伸びた時期であり、キオクシアの売上高の増加にも価格上昇が寄与したと考えられます。
2026年4~6月期には、供給が需要に追いつかないことでNAND価格が上昇しました。メーカーの売上高は、出荷量が大きく増えなくても販売価格の上昇によって伸びます。企業向けSSDの販売比率が高まった場合も、1ビット当たりの平均販売単価が変わる可能性があります。
キオクシアの売上高が伸びた要因は、次の3つに分けて確認できます。
- 出荷量:販売した記憶容量がどれだけ増えたか。
- 販売価格:同じ製品を以前より高く売れたか。
- 製品構成:価格帯の高い企業向けSSDなどが増え、平均販売単価が上がったか。
製造コストは売上高を直接増やす要因ではなく、売上高からどれだけ利益を残せるかを左右します。
競合であるサムスン電子・SKハイニックス・マイクロン・YMTCと何が違う?
キオクシアと競合メーカーの違いは、どの用途で需要を取り込み、どのような製品を販売しているかに表れています。 2026年4~6月期の各社の位置付けを並べると、首位企業の規模、企業向けSSDへの注力、中国YMTCの出荷量拡大という特徴が見えてきます。
| メーカー | 売上高シェア | ビット出荷量 | 2026年4~6月期の主な特徴 |
|---|---|---|---|
| サムスン電子 | 28%(1位) | 25%(1位) | DRAMを優先。NAND出荷量シェアは2024年同期32%から低下。 |
| SKハイニックスグループ | 19%(2位) | 22%(2位) | ソリダイムの大容量QLC企業向けSSDが好調。 |
| マイクロン | 15%(3位) | 5位 | 販売価格の上昇などで売上高が前四半期の約2倍に。 |
| YMTC | 14%(4位水準) | 14%(3位) | 中国国内の顧客向け供給を増やし、キオクシアを数量で逆転。 |
| キオクシア | 14%(4位水準) | 4位 | ビット出荷量の30%超をサーバー向けに供給。 |
| サンディスク | 11%(表の6社中6位) | ― | キオクシアと共同でNANDを開発・生産。 |
サムスン電子は規模で先行する世界首位
サムスン電子は2026年4~6月期のNAND売上高シェアが28%で、キオクシアの約2倍です。ビット出荷量シェアでも25%で首位に立っています。主要メーカーのなかで最大規模の供給者であり、NAND市場の需給に大きな影響を与える存在です。
ただし、出荷量シェアは2024年4~6月期の32%から、2026年4~6月期には25%まで低下しました。Counterpoint Researchは、その一因として、同社が収益性の高いDRAMの生産を優先したことを挙げています。DRAMはデータを一時的に記憶するメモリで、NANDとは用途が異なります。AI向けのHBM(広帯域メモリ)もDRAM系の製品です。
半導体メーカーが使える工場・設備・研究開発の資源には限りがあります。収益性の高いDRAMへ資源を優先的に振り向けると、NANDの生産能力を増やすペースが抑えられることがあります。
つまり「DRAMを優先 → NANDの供給拡大を抑える → NAND価格が上がりやすくなる」という関係です。
キオクシアにとっての重要点は、首位メーカーのシェアが高いだけでなく、他のメモリ事業との資源配分がNANDの供給環境を変えることです。需要が増えても大手各社がNANDへの投資を抑えれば価格は上がりやすくなり、反対に増産が加速すれば価格競争が強まる可能性があります。
SKハイニックスグループは大容量の企業向けSSDで先行
SKハイニックスグループは、2026年4~6月期のNAND売上高シェア19%で世界2位です。出荷量シェアも22%で2位となっています。市場調査では、SKハイニックス本体に加えて、企業向けSSDに強みを持つソリダイムを含むグループとして扱われます。
TrendForceによると、2026年4~6月期はSKハイニックスの321層NANDの生産拡大に加え、ソリダイムの大容量QLC企業向けSSDの受注が好調でした。売上高は前四半期比89.5%増え、営業利益率も過去最高水準に達したとされています。
※3次元NAND:データを記録するメモリセルを縦方向に積み重ねる方式。「321層」は積み重ねた層の数を示します。
NANDには、1つのメモリセルに保存する情報量の異なる方式があります。代表的なのがTLCとQLCです。
| 方式 | 1セルに記録する情報 | 特徴・向いている用途 | 留意点 |
|---|---|---|---|
| TLC | 3ビット | 性能や書き込み耐久性を重視する企業向けSSDなどに使われる。 | 同じセル数で保存できる容量はQLCより少ない。 |
| QLC | 4ビット | 大容量で容量当たりのコストを重視する保存用途に適する。 | 書き込み性能・耐久性に応じた設計や制御が必要。 |
大量のデータを保存するデータセンターでは、容量とコストのバランスが重要です。キオクシアも企業向けSSDを強化しているため、SKハイニックスグループとはデータセンター向けの高価格帯製品でも直接競合します。 価格だけでなく、容量、消費電力、性能、耐久性も採用を左右する条件です。
マイクロンは売上高でキオクシアを上回った
マイクロンは2026年4~6月期に、ビット出荷量では5位ながら、売上高ではキオクシアを上回る3位になりました。TrendForceの調査でも、販売価格の上昇などを背景にNAND売上高が前四半期比99.2%増と大きく伸びています。
マイクロンが売上高で上位に入ったことは、企業が販売数量だけでなく、販売単価や製品構成によって売上高を伸ばせることを示しています。
キオクシアとの競争で重要なのは、両社が市況の追い風をどれほど売上高と利益に変えられるかです。2026年4~6月期はキオクシアも大幅に増収しているため、今後は価格上昇が一服した局面での製品構成と採算性の差が注目されます。
中国YMTCは出荷量で逆転し売上高でも急接近
2026年のランキングで特に大きな変化を示したのが、中国のYMTCです。Counterpoint Researchによると、2026年4~6月期のYMTCのビット出荷量は前年同期比22%増、前四半期比5%増となりました。中国国内の電子機器メーカーへの供給を増やし、出荷量シェア14%で世界3位に浮上しました。
YMTCは製造技術の高度化も進めています。Counterpoint Researchによると、267層の3次元NANDを量産し、独自の積層技術による300層超の製品を開発しています。3次元NANDでは積層数だけでなく、制御回路の設計や歩留まりも製造コストと性能に影響します。
※歩留まり:製造した製品のうち、所定の品質基準を満たしたものの割合。高いほど製造コストの改善につながりやすくなります。
キオクシアがYMTCに出荷量で抜かれた背景には、YMTC側の供給拡大と、キオクシアの販売先の違いがあります。Counterpoint Researchが挙げた要因を比較すると、次のとおりです。
| 企業 | ビット出荷量の順位が変わった背景 |
|---|---|
| YMTC | 中国国内の電子機器メーカーへの供給を拡大。 |
| キオクシア | 出荷量の30%超がサーバー向け。 サーバー向け製品の価格上昇で顧客の購入ペースが鈍り、数量の伸びがYMTCを下回った。 |
YMTCの台頭は、中国国内の顧客基盤、供給量の拡大、積層技術の進歩が重なった結果です。また、高額な企業向け製品が中心のメーカーと、消費者向けの割合が高いメーカーでは、同じ市況変化でも販売数量や売上高への影響が異なります。
※Counterpoint Researchは2026年8月の出荷量調査ではYMTCを売上高5位と説明しましたが、9月公表の売上高シェアではYMTCとキオクシアがともに14%です。
サンディスクは共同生産先でありランキング上は別企業
サンディスクはキオクシアと長年にわたってフラッシュメモリの開発・生産で協業する企業です。2026年4~6月期の売上高シェアはCounterpoint Researchで11%、TrendForceの主要上場5社ランキングでは5位でした。
キオクシアとサンディスクは工場や技術で協力していますが、販売する製品と売上高はそれぞれ別に集計されます。そのため、「キオクシア14%+サンディスク11%=キオクシア単独で25%」という計算は誤りです。キオクシア1社の世界シェアを大きく見積もることになります。
市場シェアの集計では別企業ですが、開発や設備投資の負担を分け合う協業相手でもあります。
キオクシアは今後も世界シェアを維持できる?
キオクシアが世界シェア約14%を維持できるかは、AIインフラ向けSSDの需要を取り込み、次世代NANDを採算の合う価格で供給できるかに左右されます。需要の拡大は追い風ですが、同じ市場を競合も狙っています。
AIサーバー向けSSDの拡大は需要面の追い風
世界のNANDビット出荷量では、企業向けSSDが約半分を占める水準まで拡大しました。Counterpoint Researchによると、2026年4~6月期は48%で、前年同期の26%を大きく上回っています。
| 対象期間 | NANDビット出荷量に占める企業向けSSDの割合 |
|---|---|
| 2025年4~6月期 | 26% |
| 2026年4~6月期 | 48% |
この変化の背景には、AIを使ったサービスの広がりがあります。AIシステムでは、モデルを動かすためのデータに加え、処理の途中で参照する情報や出力されたデータなどを保存し、高速に読み出す必要があります。特に多数の利用者から繰り返し質問を受ける「推論」の処理が増えると、計算を担う半導体だけでなく、保存装置側にも容量・速度・電力効率が求められます。
生成AIの推論では、それまでに計算した結果を一時的に保存し、次の処理に利用します。利用者が増えたり、長い文章を処理したりすると、保存・読み出しが必要なデータも増えます。通常は高速なメモリが重要ですが、大量のデータを扱うシステムでは高速メモリとSSDを役割分担させ、SSDの利用機会を広げる技術開発も進んでいます。
AI関連の設備投資はキオクシアだけでなく、サムスン電子、SKハイニックスグループ、マイクロンにも追い風です。市場全体が成長しても、競合企業の売上高がより速く増えればキオクシアのシェアは低下します。AI向けSSD市場の拡大分をキオクシアがどれだけ獲得できるかによって、世界シェアの動きは変わります。
332層の第10世代NANDが性能と高密度化を進める
キオクシアは2026年7月3日、332層の「第10世代BiCS FLASH」(同社の3次元NAND製品)を採用した1TbのTLC製品のサンプル出荷開始を発表しました。TLCは1つのメモリセルに3ビットを保存する方式です。この製品は企業向けSSDへの搭載を想定しています。
※Tb(テラビット)とTB(テラバイト)は単位が異なります。8ビットが1バイトなので、1Tb=0.125TBです。
| 第10世代BiCS FLASHの公表指標 | 第8世代との比較 |
|---|---|
| NANDチップと制御回路の間のデータ転送速度 | 33%向上 |
| ビット密度 | 59%向上 |
| 書き込み時の電力効率 | 18%改善 |
| 読み出し時の電力効率 | 30%改善 |
特に重要なのは、ビット密度の向上です。ビット密度は、限られた面積にどれだけ多くのデータを記録できるかを示す指標です。高密度化が進めば、同じ面積の半導体から得られる記憶容量を増やし、単位容量当たりのコストを引き下げる余地が生まれます。データセンターでは設置スペースや消費電力も制約になるため、高密度化は単なる容量競争以上の意味を持ちます。
積層や接合の工程が複雑になると、製造時間・設備費・歩留まりへの負担も増えます。そのため、ビット密度が高まっても、工程が複雑になる分の費用が増え、容量当たりのコストの下がり幅は小さくなることがあります。またサンプル出荷は、顧客が製品を評価する段階です。大規模な販売が広がるかどうかは、顧客の採用と量産拡大の進展によって決まります。
キオクシアとサンディスクは同じ2026年7月3日、岩手県の北上工場第2製造棟で第10世代3次元NANDの生産を開始したことも発表しました。サンプル出荷と工場での生産開始は確認できており、今後は安定した量産と顧客への供給拡大が焦点になります。
第9世代QLCは大容量と投資効率を重視
キオクシアは2026年8月12日、サンディスクとともに、2Tbの第9世代QLC 3次元NAND技術を発表しました。第10世代のサンプル出荷より後の発表ですが、2026年に公表された両世代の製品は方式と狙いが異なります。
| 2026年に公表した代表例 | 第10世代(TLC製品) | 第9世代(QLC技術) |
|---|---|---|
| 発表時点 | 2026年7月3日 | 2026年8月12日 |
| 容量・方式 | 1Tb・TLC(3ビット/セル) | 2Tb・QLC(4ビット/セル) |
| 技術上の特徴 | 332層による高密度化と性能向上 | 既存のメモリセルと最新の制御回路を組み合わせ、投資効率を重視 |
| 位置付け | サンプル出荷・工場での生産開始 | 新技術の発表 |
第9世代の特徴は、最新の制御回路と、実績のあるメモリセルの構造を組み合わせる設計です。キオクシアが活用するCBA技術では、メモリセルを作る基板と制御回路を作る基板を別々に最適な条件で製造し、その後に接合します。これにより、一方の技術を更新するときに、すべての工程を一度に変更せずに済む場合があり、性能向上と設備投資の効率化につなげています。
第10世代は332層による高密度化を、第9世代は設備投資を抑えた性能向上を重視しています。大量のデータを保管する用途では記憶容量当たりのコストが、頻繁に書き換える用途では耐久性や性能が重視されるため、キオクシアは用途に応じて異なる技術・製品を用意しています。販売がどこまで広がるかは、価格や品質、競合製品との比較を踏まえた顧客の採用状況で決まります。
キオクシアはデータセンター向け売上比率60%以上を目指す
キオクシアは2026年6月のInvestor Dayで、スマートフォンやパソコン向け事業を維持しながら、AIインフラへ事業の軸足を移す戦略を示しました。データセンター・エンタープライズ向けの売上比率を、中長期的に60%以上へ高めることが目標です。
60%以上という数字は中長期的な経営目標であり、2026年4~6月期の実績を示すものではありません。 サーバー向けに高価格帯のSSDを販売する割合が高まれば、出荷量の伸びが小さくても売上高が増える可能性があります。
同社は複数年の長期売買契約(LTA)の拡大も進めています。販売量や取引条件について顧客と中長期的に合意することで、受注の見通しを立てやすくする狙いです。価格改定や数量調整の条件は契約によって異なるため、収益の安定性がどの程度高まるかは契約内容と実際の販売に左右されます。
キオクシアが2026年6月のInvestor Dayで示した主要な目標・施策をまとめると、次のようになります。
| 項目 | 目標・計画 | 時間軸 |
|---|---|---|
| データセンター・エンタープライズ向け売上比率 | 60%以上を目指す | 中長期 |
| 設備投資 | 年間約4,700億円 | 今後3年間 |
| 研究開発投資 | 年間約2,300億円 | 今後3年間 |
| 顧客との長期売買契約 | 複数年契約の拡大 | 継続的に推進 |
設備投資と研究開発の成果は、需要に合う製品を安定生産し、採算の合う価格で販売できるかによって評価されます。
サンディスクとの協業は巨額投資の負担を分ける
キオクシアとサンディスクは2026年8月27日、日本国内で2032年までに総額約5兆円を投資する計画を発表しました。5兆円は政府支援を前提とする両社の共同投資額であり、キオクシア1社の負担額ではありません。
NANDの生産では、先端設備を備えた工場の整備や製造技術の開発に大きな資金が必要です。工場の稼働後も、歩留まりを高めて安定した品質で量産する工程が欠かせません。共同開発・生産にはこうした技術開発と投資の負担を分け、長期的な供給体制を維持しやすくする利点があります。
設備投資の効果は、NANDの市況によって変わります。
| 市場環境 | 設備投資が業績へ与えうる影響 |
|---|---|
| 需要が強い時期 | 生産能力を増やして受注に対応できれば、売上高と利益を拡大する基盤になる。 |
| 需要が鈍る時期 | 稼働率が下がると、工場の固定費や減価償却費が採算を圧迫する可能性がある。 |
投資額の大きさ自体よりも、将来の需要に見合う生産能力を整え、設備を高い稼働率で使えるかが重要です。
YMTCの増産とNAND価格の変動が主なリスク
今後の世界シェアと収益性を左右する主なリスクは、供給競争の激化とNAND価格の下落です。
- YMTCなどの増産
中国メーカーが供給量を増やし、企業向けSSDにも販売を広げれば、キオクシアと直接競合する市場が大きくなります。実際の影響は、増産計画から供給開始までの時間差や、生産の安定性、顧客の採用状況に左右されます。 - NAND価格の下落
同じ容量を販売しても単価が下がると売上高が減ります。工場の償却費などの固定的な費用が残るため、売上高の減少以上に利益が悪化する可能性があります。
こうした局面では、世界シェアが維持されていても収益性が悪化し得ます。出荷した記憶容量、販売価格、製造コストの動きによって、業績への影響が変わります。
2026年9月30日時点でTrendForceは、2026年10~12月期のメーカーと大口顧客との取引価格(契約価格)が、前四半期比15~20%上昇すると予測していました。AIサーバー向け需要が強い一方、スマートフォンやパソコンなど消費者向けの需要は弱く、製品分野ごとの市場環境には差が生じています。
競合各社が増産を始める時期と、顧客が値上がりをどこまで受け入れるかが、今後の需給を左右します。キオクシアの競争力は、技術開発を進めるだけでなく、市況の変化に対応して製品構成と供給量を調整できるかに左右されます。
世界シェアの変化はキオクシアの業績・株価にどう関係する?
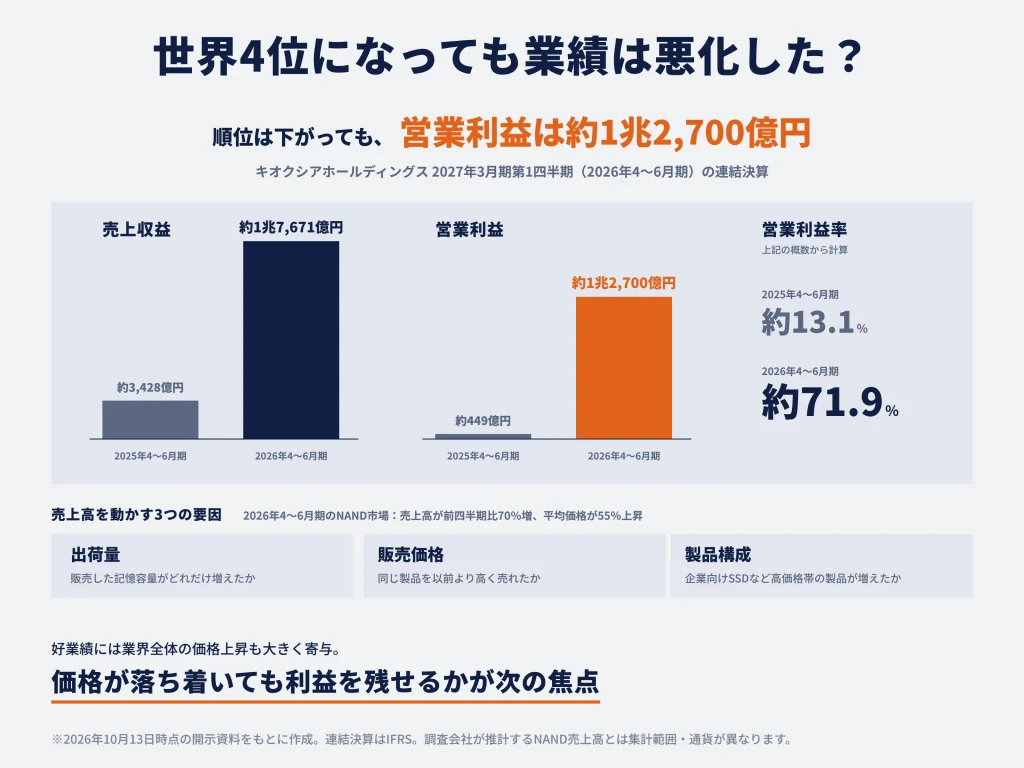
世界シェアの順位と、キオクシアの利益・株価は別の方向に動くことがあります。 NANDは販売価格が大きく変化するため、出荷量の順位が下がった時期でも利益が伸びる場合があります。
世界4位でも大幅な増収増益は起こり得る
TrendForceの順位が4位に下がった2026年4~6月期も、キオクシアの業績は大きく伸びました。キオクシアホールディングスの2027年3月期第1四半期の連結決算では、売上収益が約1兆7,671億円、営業利益が約1兆2,700億円に達しています。前年同期と比較すると、その伸びは際立ちます。
| キオクシアホールディングス連結決算 | 2025年4~6月期 | 2026年4~6月期 |
|---|---|---|
| 売上収益 | 約3,428億円 | 約1兆7,671億円 |
| 営業利益 | 約449億円 | 約1兆2,700億円 |
| 営業利益率(上記の概数から計算) | 約13.1% | 約71.9% |
この結果は、少なくとも2026年4~6月期について、世界シェアの順位が低下したことと、企業業績が悪化したことは一致しなかったことを示しています。価格が大きく上昇する局面では、販売した記憶容量が増えるだけでなく、同じ容量から得られる売上高も増えます。そのため、シェアがほぼ横ばいでも売上高や利益が大きく伸びることがあります。
好業績には、業界全体のNAND価格上昇という外部環境も大きく寄与しています。今後、価格が落ち着いても収益を確保できるかどうかは、製品構成の改善や製造コストの引き下げに左右されます。
シェアが増えても利益が増えるとは限らない
利益は売上高から、製造費用・研究開発費・販売管理費などを差し引いて計算します。数量シェアの拡大と利益の拡大が一致するとは限りません。 価格・製品構成・製造コストの組み合わせによって、結果が変わります。
| 起きた変化 | 利益への影響とその理由 |
|---|---|
| 低価格で大量販売し、数量シェアが拡大 | 売上高が伸びても、単位容量当たりの利益が小さければ、利益の伸びは限定的になる。 |
| 数量シェアが横ばいで、企業向けSSDの比率が上昇 | 高価格帯の製品を増やせれば、同じ出荷容量でも売上高・利益が増える可能性がある。 |
| 販売価格と製造コストがともに上昇 | 価格が上がった分だけ利益が増えるとは限らず、どちらがいくら増えたかによって決まる。 |
| 販売価格が同じで、製造歩留まりが改善 | 同じウエハー(半導体製造に用いる円盤状の基板)から、販売できる製品が増えれば、容量当たりのコストが下がる。 |
例えば単位容量当たりの売値が100、コストが80なら、差額は20です。売値だけが120になれば差額は40ですが、コストも100に上がれば差額は20のままです。価格の上昇だけでは利益の増加幅は決まらず、コストの変化が重要だと分かります。
このため、キオクシアの競争力を見極めるうえでは、「世界シェアが何%か」から一歩進み、「そのシェアがどの程度の利益を生んでいるか」まで考えることが必要です。キオクシアが掲げる高価格帯の企業向け製品への転換は、この点で意味を持ちます。ただし、転換が成功するかは実際の販売量・価格・コストで検証する必要があります。
NAND価格の上昇は株価の追い風だが永続的ではない
NAND価格が上がると、メーカーの売上高と利益を押し上げる要因になります。しかし株価には、現在の利益だけでなく投資家が予想する将来の利益も反映されます。好決算でも、市場がそれ以上の業績をすでに期待して株価に反映していれば、株価は上がりにくくなります。
メモリ産業では、「価格上昇 → 利益の拡大 → 増産・需要の鈍化 → 価格下落」という局面の変化が繰り返されてきました。供給が需要に追いつかない状態が解消すれば、値上がり局面は終わる可能性があります。現在の高い利益がどれくらい持続するかによって、同じ利益額に対する株価の評価は変わります。
キオクシアが世界4位となったことを株価の悪材料と決めつけるのも、シェアが約14%あるから株価が割安だと考えるのも適切ではありません。順位は競争環境を把握する材料であり、投資判断には利益の持続性と現在の株価水準の評価が別途必要です。本記事の世界シェアだけから売買の結論を導くことはできません。
投資家は今後どの数字を確認すべき?
投資家が確認したい数字は、次の6つです。数量・価格・製品構成・収益性に分けて見ると、順位が変わった理由とリスクを区別しやすくなります。
| 確認する指標 | 何が分かるか | 確認先の例 |
|---|---|---|
| ビット出荷量シェア | 出荷した記憶容量の市場内シェア。 | Counterpoint Researchなどの四半期調査 |
| 売上高・売上高シェア | 会社の増収と、市場全体に占める割合。 | キオクシアの四半期決算、TrendForceなどの調査 |
| 平均販売単価 | 同じ容量から得られる売上高の変化。 | 会社の決算説明資料、市況調査 |
| データセンター・企業向け製品の構成 | 高価格帯製品への転換の進展。 | キオクシアの決算説明資料・Investor Day資料 |
| 営業利益率・製造コスト | 増収をどれだけ利益に転換できたか。 | キオクシアの四半期決算・説明資料 |
| 競合企業の設備投資・増産 | 将来の供給量と価格競争の方向。 | 競合の決算・設備投資計画、市況調査 |
例えば、今後キオクシアのビット出荷量シェアが下がったとしても、売上高シェアが維持され、利益率が上がっていれば、必ずしも悪化とは言えません。高価格帯の製品への転換が進んでいる可能性があります。反対に、出荷量シェアも売上高シェアも下がり、利益率まで低下していれば、需要減少や競争上の問題が起きていないか検討する必要があります。
重要なのは、1つの数字の増減だけで原因を決めつけず、数量・価格・製品構成・収益性を組み合わせて判断することです。キオクシアの順位に変化があったときも、その変化が事業の成長と両立するものなのか、競争力の低下を示すものなのかを、より適切に区別できます。
まとめ
キオクシアのNAND世界シェアを評価する際の要点は、次の3つです。
- 世界シェアは約14%。2026年4~6月期のビット出荷量は世界4位で、売上高はYMTCと並ぶ4位水準です。
- 順位の低下と業績悪化は別の話。競合企業の成長で順位が変わるなか、キオクシアの売上高と営業利益は大幅に増えました。
- 今後の鍵はAI向けSSDと収益性。次世代NANDの量産、販売価格、競合企業の増産を踏まえ、利益の持続性を確認する必要があります。
世界シェアの高さだけでなく、販売した容量をどれだけの利益に変えられるかが、キオクシアの競争力と株価を考えるうえでの核心です。
出典
Counterpoint Research「2026年第2四半期グローバルNAND市場における売上高シェアランキングを発表」(2026年9月4日)
TrendForce「Combined Revenue of Top Five NAND Flash Brands Rises 77% QoQ in 2Q26」(2026年8月18日)
Counterpoint Research「Global NAND Memory Market Share: Quarterly」(2026年9月2日)
キオクシアホールディングス「『AI推論時代』における成長戦略をInvestor Dayにて発表」(2026年6月2日)
キオクシア「高性能、大容量、低消費電力を実現した第10世代BiCS FLASHのサンプル出荷を開始」(2026年7月3日)
キオクシア・サンディスク「北上工場第2製造棟において第10世代3次元フラッシュメモリの生産を開始」(2026年7月3日)
キオクシア・サンディスク「AIおよびデータ集約型アプリケーション向けの新しい高性能QLC 3次元フラッシュメモリ技術を発表」(2026年8月12日)
キオクシア・サンディスク「日本で約5兆円を投資しメモリ分野でのリーダーシップを強化」(2026年8月27日)
TrendForce「AI Server Demand Sustains Memory Contract Price Increases in 4Q26」(2026年9月30日)
あわせて読みたい記事
キオクシアは何の会社?事業内容・強み・NAND・AIとの関係を解説
メモリメーカーのランキング|半導体メモリの主要企業とシェアを解説
NAND関連銘柄まとめ|キオクシア・半導体メモリ株への影響を解説
キオクシアの関連銘柄は?半導体メモリ・装置・材料で注目される日本株を整理
半導体メモリ関連銘柄とは?日本株・米国株の注目銘柄をわかりやすく解説
キオクシアの2027/3期1Q決算はどうだった?AI需要・Q2ガイダンス・自社株買いを解説
キオクシア株は買うべきか?今後の株価見通し・決算・配当をわかりやすく解説
キオクシアのPERは高い?時価総額・PBR・利益から割高かを検証
キオクシアの株価が上昇した理由は?急騰の背景と今後の注目材料を整理
キオクシアの株価が下落した理由は?急落の背景と今後どこまで下がるかを解説
キオクシアに配当はある?配当なしの理由・今後の株主還元方針を解説
キオクシアが株式分割を発表!いつから?何分割?分割後の株価・保有株への影響を解説
キオクシア株は高くて買えない?なぜ高い?何株から買えるか・1株投資を解説
キオクシアのPTSの見方|夜間取引で株価はどう動く?材料・出来高・注意点を解説
キオクシアと東芝の関係は?なぜ売却した?東芝メモリから独立した経緯を解説





コメント