原油ETFは、原油相場へ手軽に投資できる一方、株式インデックスETFとは値動きの仕組みが大きく異なります。特に長期間保有する場合は、原油価格そのものだけでなく、先物の限月構成やロールオーバーの影響を受けます。
そのため「原油価格はいずれ戻るから、含み損でも持ち続ければよい」とは限りません。一方、コンタンゴなら必ず損をする、長期保有すれば必ず減価すると断定するのも正確ではありません。先物がバックワーデーションになれば、ロールオーバーが投資成果を押し上げることもあります。
原油ETFを長期保有する場合に何が起きるのか、ロールオーバー、コンタンゴ、バックワーデーションの仕組みから順番に解説します。
※本記事は2026年9月時点で確認できる各社の開示資料や市場データをもとに作成しています。
【PR】楽天証券
原油ETFは長期保有に向かない?
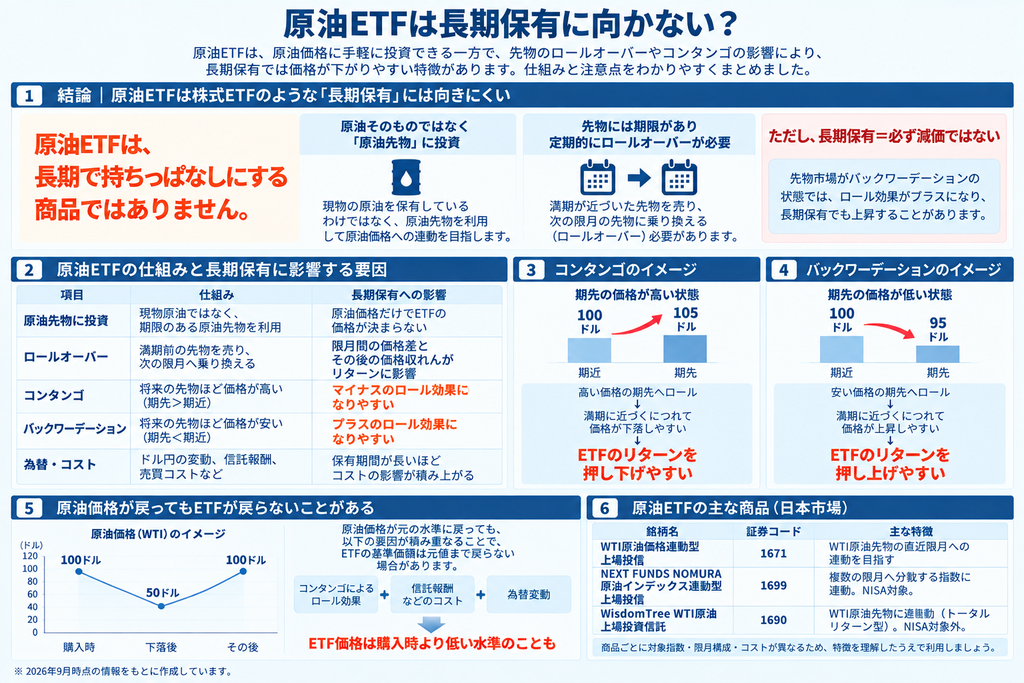
結論からいうと、原油ETFは株式インデックスETFのように「買って数年から数十年持ち続ける」ことを前提に使いやすい商品ではありません。多くの原油ETFは原油そのものではなく原油先物を利用するため、長く持つほど先物特有の価格差や乗り換えの影響を何度も受けるためです。
日本取引所グループ(JPX)も、先物型ETFはロールオーバーに伴って損益が発生し、特にコンタンゴが続く場合はロールオーバーを繰り返すことで減価する場合があるため、中長期投資では留意が必要と説明しています。
ただし、長期保有すれば必ず値下がりするわけではありません。原油先物がバックワーデーションの状態では、先物を乗り換えた後の価格変化がプラスのロール効果につながる場合があります。2026年には、強いバックワーデーションを背景に、米国の原油上場商品(ETP)であるUnited States Oil Fund(USO)が期近WTIを大きく上回る上昇率となった例もありました。
原油ETFの長期リターンは、主に次の要因で決まります。
- 原油価格そのものの上昇・下落
- 先物市場がコンタンゴかバックワーデーションか
- ロールオーバーを行う限月とタイミング
- ドル円などの為替変動
- 信託報酬や商品固有のコスト
そのため、保有期間だけで「長期だからダメ」「短期なら安全」と判断するのではなく、現在の先物市場の状態とETFの仕組みを確認することが重要です。
原油ETFが長期保有に向かないと言われる理由
原油そのものではなく原油先物に投資している
原油ETFの多くは、現物の原油を大量に購入してタンクへ保管しているわけではありません。原油先物を利用して、原油価格への連動を目指します。先物とは、将来の決められた時期に、あらかじめ決めた価格で売買する契約です。
例えば、WTI原油価格連動型上場投信(1671)は、WTI原油先物の直近限月の清算値を円換算した価格への連動を目指しています。実際の運用では信託財産を守るため、さらに先の複数限月へ分散する場合もあります。
原油ETFの値動きは「今日の原油価格」だけで決まらず、保有している先物の価格や限月構成にも左右されます。ここが株式ETFとの大きな違いです。
原油先物には期限がある
株式には原則として保有期限がありませんが、先物には「限月」と呼ばれる期限があります。例えば5月限、6月限、7月限というように、同じWTI原油先物でも受け渡し時期ごとに別の商品として取引されています。
ETFが満期を迎える先物をそのまま持ち続けることはできないため、満期前に保有している先物を売却し、次の限月などへ乗り換える必要があります。
定期的に先物を乗り換える必要がある
満期が近づいた先物を売り、次の限月の先物を買う作業を「ロールオーバー」といいます。原油ETFでは、このロールオーバーを定期的に繰り返します。
ロールオーバーで重要なのは、売る先物と新しく買う先物の価格が異なることです。ただし、高い期先先物へ乗り換えた瞬間に価格差の分だけETFの価値が減るわけではありません。乗り換え後の先物価格が満期へ近づく過程で期近・現物価格へ収れんする動きなどが、長期の投資成果に影響します。
コンタンゴではロールオーバーがETFの重荷になる
将来の先物ほど価格が高い状態を「コンタンゴ」といいます。例えば、現在保有している期近先物が100ドル、次に乗り換える期先先物が105ドルなら、ETFは100ドルの先物から105ドルの先物へ保有対象を移します。
このとき、ロールした瞬間に5ドルの価格差だけETFが値下がりするわけではありません。対象指数では、限月間に価格差があってもロール時点の指数値がその差だけ変動しないよう保有数量などが調整されます。問題になるのは、高い価格で組み入れた期先先物が満期へ近づくにつれて期近・現物価格へ収れんする過程などを通じて、リターンが押し下げられやすいことです。
信託報酬などのコストも保有期間とともに積み上がる
原油ETFには運用管理のための信託報酬や管理費用があります。1年間では小さく見える差でも、保有期間が長くなるほど負担は積み上がります。
さらに、商品によっては先物の売買コスト、スワップに関する費用なども投資成果に影響します。長期保有では「原油価格が何%動いたか」だけではなく、こうしたコストを含めて実際の基準価額を見る必要があります。
ロールオーバーとは?
原油先物は同じものを永久に持てない
原油先物には満期があるため、投資家が長期間原油へ投資し続けるには、期限が来るたびに別の先物へ乗り換える必要があります。例えば6月限を保有している場合、満期前に6月限を売却し、7月限やそれより先の限月を買います。
ETFの場合、この作業は運用会社や対象指数のルールに沿って自動的に行われるため、投資家が自分で先物を売買する必要はありません。ただし、ETFの中では実際に乗り換えが行われており、乗り換え後の先物が満期へ近づく過程で生じる価格変化などが投資成果に反映されます。
満期前に次の先物へ乗り換える
ロールオーバーは、単なる事務的な銘柄入れ替えではありません。原油先物では限月ごとに価格が異なり、乗り換えた先物がその後どのように期近・現物価格へ収れんしていくかによって、ETFのリターンにプラスまたはマイナスのロール効果が生じます。
また、すべての原油ETFが同じ限月へ乗り換えるわけではありません。WTI原油価格連動型上場投信(1671)は直近限月を対象としながら、実運用では複数の期先限月へ分散する場合があります。NEXT FUNDS NOMURA原油インデックス連動型上場投信(1699)は、複数の限月へ分散する指数を採用しています。
先物カーブの形が投資成果を左右する
ロールオーバーの影響は、先物市場がコンタンゴかバックワーデーションかによって変わります。重要なのは、乗り換え時の価格差だけではなく、乗り換え後の先物価格が満期へ近づくにつれてどの方向へ収れんするかです。
| 先物市場の状態 | 例 | 乗り換え後のイメージ | ETFへの影響 |
| コンタンゴ | 期近100ドル/期先105ドル | 高い期先へ乗り換え、その後の価格収れんが下押し要因になりやすい | マイナスのロール効果になりやすい |
| バックワーデーション | 期近100ドル/期先95ドル | 安い期先へ乗り換え、その後の価格収れんが押し上げ要因になりやすい | プラスのロール効果になりやすい |
この違いを理解すると、原油価格のニュースと原油ETFの値動きが一致しない理由が分かりやすくなります。
コンタンゴになると原油ETFはなぜ減価する?
コンタンゴとは?
コンタンゴは、満期までの期間が長い先物ほど価格が高い状態です。原油を保管する費用や金利、需給見通しなどが先物価格へ反映されることで発生します。
JPXは、先物型ETFがコンタンゴの状態でロールオーバーを繰り返すと、継続的に減価していく場合があると説明しています。原油ETFが長期保有に向かないと言われる最大の理由の一つです。
100ドルを売って105ドルを買うとどうなる?
例えば、期近先物が100ドル、次の期先先物が105ドルのコンタンゴを考えます。ETFは満期が近い100ドルの先物を手放し、105ドルの期先先物へ乗り換えます。
ただし、100ドルを売って105ドルを買った瞬間に、5ドルの差だけ損失が確定するわけではありません。先物型ETFの対象指数は、限月を乗り換える際に保有数量を調整するため、ロール時点では価格差だけを理由に指数値が下落する仕組みではありません。
コンタンゴで重荷になりやすいのは、その後です。105ドルで組み入れた期先先物が満期へ近づき、他の条件が変わらなければ、期近・現物価格へ向かって低下する動きがリターンを押し下げます。こうしたマイナスのロール効果が何度も積み重なると、原油価格の推移に比べてETFの長期リターンが弱くなることがあります。
コンタンゴが続くほど原油価格との差が広がる
野村アセットマネジメントは、2010年5月末から2025年3月までの長期データで、WTI原油先物の直近限月を単純につないだ価格が約3割上昇した一方、原油関連ETFの基準価額は約4割下落したと分析しています。長期間では、原油価格の方向だけでは説明できないほど大きな差が生じています。
この差には先物の限月間価格差やロールオーバーなどが関係します。長期で原油価格が上昇すると予想していても、原油ETFの長期リターンが同じになるとは限りません。
バックワーデーションなら原油ETFの長期保有でも問題ない?
バックワーデーションとは?
バックワーデーションは、期近の先物ほど高く、将来の先物ほど安い状態です。例えば、期近が100ドル、次の限月が95ドルならバックワーデーションです。
供給不足や在庫の少なさなどから「今すぐ原油を確保したい」という需要が強いときに起こりやすくなります。
ロールオーバーがプラスに働く
バックワーデーションでは、期近先物より安い期先先物へ乗り換えます。この場合も、安い先物へ乗り換えた瞬間に利益が発生するわけではありません。組み入れた期先先物が満期へ近づくにつれて高い期近水準へ収れんする動きが、プラスのロール効果につながりやすくなります。
NEXT FUNDS NOMURA原油インデックス連動型上場投信(1699)の公式ページも、バックワーデーションでは対象指数が継続的に増価の影響を受けると説明しています。
2026年にはバックワーデーションが強まる局面もあった
2026年は中東の供給不安を背景に、WTI原油先物が非常に強いバックワーデーションになる局面がありました。CME Groupは4月、12月限のWTI先物が5月・6月限より最大40ドル程度安くなるほど期近価格が高騰したと分析しています。
2026年には、強いバックワーデーションによって原油先物連動型の上場商品のリターンが期近WTIを上回る例もありました。ETF.comによると、米国の原油上場商品(ETP)であるUnited States Oil Fund(USO)は2026年9月初め時点で年初来約105.5%上昇し、期近WTIの約59%上昇を大きく上回りました。これは日本のWTI原油価格連動型上場投信(1671)などの実績を示した数字ではなく、米国の原油ETPでみられた具体例です。
バックワーデーションが続く保証はない
バックワーデーションならロールオーバーが有利になるため、「今は長期保有しても問題ない」と考えたくなります。しかし、先物カーブの形は需給や在庫、地政学情勢によって変化します。
CMEの長期分析でも、原油市場はコンタンゴとバックワーデーションを行き来してきました。供給不安が解消されれば、現在のバックワーデーションが弱まり、コンタンゴへ転換する可能性もあります。
つまり、バックワーデーションは原油ETFの長期保有を有利にする要因ではありますが、何年も続くことを前提に資産形成を考えるのは難しいということです。
原油価格が元に戻ってもETF価格が元に戻るとは限らない
原油ETFで特に注意したいのが、「原油価格が元に戻れば、ETFも元の価格に戻る」とは限らないことです。
例えばWTI原油が100ドルから50ドルへ下落し、その後100ドルまで戻ったとします。原油価格だけを見れば元の水準です。しかし、その間にコンタンゴが続き、ETFが何度も高い期先先物へ乗り換えていれば、基準価額にはマイナスのロール効果が積み上がっています。さらに信託報酬や為替変動も加わります。
その結果、WTI原油が100ドルへ戻っても、ETF価格は購入時の水準まで戻らないことがあります。株式では企業価値の回復を待つという考え方がありますが、先物型の原油ETFでは「戻るまで持つ」という発想だけでは判断しにくい商品です。
原油ETFは何年・何カ月までなら保有していい?
原油ETFに「3カ月なら安全」「1年を超えたら危険」といった明確な期限はありません。保有期間よりも、保有している間の先物カーブと商品設計の方が重要です。
例えば数カ月の保有でも強いコンタンゴが続けばロールオーバーの負担を受けます。一方、バックワーデーションが続く局面では、1年近い期間でもロール効果がプラスになる可能性があります。
野村アセットマネジメントは2026年3月の分析で、原油関連ETFは長期のインフレヘッジには不向きだった一方、WTIが100ドル超の高値からピークアウトして下落した1年以内の局面では、WTI先物と比較的近い値動きがみられたとしています。長期と短期では、原油先物ETFの使い方を分けて考える必要があります。
原油ETFは「何年間保有する商品か」を先に決めるより、原油相場のどの局面を取りにいくのかを決め、その前提が崩れたときに見直す使い方の方が仕組みには合っています。
3つの原油ETFで長期保有の仕組みは違う
国内で売買できる主な原油ETFは、同じ原油関連商品でも使う指数や限月の構成が異なります。そのため、長期保有時の値動きも完全には同じではありません。
| 商品 | 主な先物の使い方 | 長期保有で見るポイント |
|---|---|---|
| WTI原油価格連動型上場投信(1671) | WTI原油先物の直近限月を対象。実運用では複数の期先限月へ分散する場合あり | 期近の値動きとロールの影響を受けやすい |
| NEXT FUNDS NOMURA原油インデックス連動型上場投信(1699) | 複数のWTI原油先物限月へ分散する指数 | 複数限月でもコンタンゴ・バックワーデーションの影響は累積する |
| WisdomTree WTI 原油上場投資信託(1690) | 複数のWTI原油先物で構成する指数の値動きに連動し、担保利息を加えてTotal Return Index相当のリターンを目指す | 複数限月の値動きに加え、商品固有のコストやスワップ構造も確認 |
WTI原油価格連動型上場投信(1671)
WTI原油価格連動型上場投信(1671)は、WTI原油先物の直近限月の清算値を円換算した価格への連動を目指します。対象指標が期近中心なので、短期のWTI相場を把握しやすい一方、ロールオーバー時の限月間価格差が投資成果へ影響します。
シンプレクス・アセット・マネジメントは、信託財産の保全を重視して、期近の1期先だけではなく、さらに先の複数限月へ分散する場合があると説明しています。そのため、対象指数と実際の基準価額が完全に一致する商品ではありません。
NEXT FUNDS NOMURA原油インデックス連動型上場投信(1699)
NEXT FUNDS NOMURA原油インデックス連動型上場投信(1699)は、複数のWTI原油先物限月へ分散する指数を採用しています。直近限月一本に集中する設計ではありません。
ただし、複数限月へ分散すればロールオーバーの影響がなくなるわけではありません。公式ページでも、コンタンゴでは継続的な減価、バックワーデーションでは継続的な増価の影響を受けると明記されています。
WisdomTree WTI 原油上場投資信託(1690)
WisdomTree WTI 原油上場投資信託(1690)は、複数限月を利用する商品です。WisdomTreeの最新資料では、Bloomberg WTI Crude Oil Multi-Tenor Excess Return Indexの値動きに連動し、担保資産から得られる利息収益を加えることで、Bloomberg WTI Crude Oil Multi-Tenor 4W Total Return Index相当のリターンを目指す設計とされています。簡単にいうと、複数のWTI原油先物の値動きに、運用中の担保から得られる利息を加えた成果を目指す商品です。
期近先物一本へ投資する商品とは値動きが異なるため、単純にWTIの直近価格と比較するだけでは投資成果を判断できません。長期保有では、複数限月の値動きとロールの影響に加え、商品固有の管理費用やスワップに関する費用も確認する必要があります。
【PR】楽天証券
原油ETFを長期保有するときに確認したいポイント
原油先物がコンタンゴかバックワーデーションか
最も重要なのは、先物カーブの形です。原油価格が上昇していても、強いコンタンゴならロールオーバーが重荷になります。逆にバックワーデーションではロール効果がプラスになりやすくなります。
ETFがどの限月に投資しているか
「原油ETF」という名前が同じでも、直近限月中心なのか、複数限月へ分散するのかで値動きは変わります。商品ページや月次レポートなどで、どの先物を利用しているか確認することが重要です。
原油価格とETF価格がどれくらい乖離しているか
原油価格のチャートだけを見てETFを評価すると、思ったより上がっていない、あるいは思った以上に上がっていると感じることがあります。先物のロール効果や為替を含むため、ETF自身の基準価額と市場価格を確認する必要があります。
為替がどう動いているか
WTI原油は米ドル建てで取引されます。国内の原油ETFでは円換算後の値動きが重要になるため、ドル円も投資成果へ影響します。原油価格が同じでも円安なら円ベースでは押し上げられ、円高なら押し下げられることがあります。
信託報酬・その他コスト
長期保有では、毎年発生する信託報酬や管理費用の差も累積します。また、WisdomTree WTI 原油上場投資信託(1690)のように商品固有の費用構造を持つものもあります。コストだけで商品を選ぶ必要はありませんが、長く持つほど無視しにくくなります。
原油高へ長期投資したい場合の選択肢
INPEXなど原油関連株
原油価格の長期上昇を見込む場合、INPEX(1605)や石油資源開発(1662)など、原油・天然ガス開発を行う企業の株式も選択肢になります。企業株には先物のロールオーバーがありません。
原油高が販売価格や利益へ反映されれば業績改善が期待でき、配当や自社株買いにつながる可能性もあります。原油価格以外にも生産量、為替、投資計画などで株価が動くため、原油そのものへの投資とは性格が異なります。
石油・天然ガス会社へ分散投資するETF
個別株を選ばず、石油・天然ガス会社へまとめて投資するエネルギー株ETFという方法もあります。原油先物そのものではなく企業株へ投資するため、ロールオーバーの影響を直接受けません。
一方で、企業の利益や株式市場全体の影響を受けるため、原油価格と完全に連動する商品ではありません。長期でエネルギー産業の成長や株主還元を取り込みたい場合に、原油ETFとは別の選択肢になります。
原油ETFは短中期の価格変動を狙う
原油ETFは、原油相場の一定期間の上昇・下落を取りにいく用途で使いやすい商品です。証券取引所で株式と同じように売買でき、先物口座を開設しなくても原油相場へ投資できます。
長期間の資産形成と、数週間から数カ月の原油相場への投資では目的が異なります。原油ETFを使う場合は「長く持てば報われる」という前提ではなく、どの相場環境を狙うのかを明確にすることが重要です。
原油ETFの長期保有に関するよくある質問
原油ETFは持っていればいつか戻る?
必ず戻るとは限りません。WTI原油価格が購入時の水準へ戻っても、保有期間中のロールオーバー、信託報酬、為替などの影響でETF価格が同じ水準へ戻らないことがあります。
コンタンゴはいつも発生する?
いつもコンタンゴではありません。WTI原油先物はコンタンゴとバックワーデーションを繰り返してきました。CME Groupの分析では、1985年以降、前月と6カ月先の価格差で測るとバックワーデーションだった期間の方が長かったとされています。
ただし、2008年以降はコンタンゴが多い時期もありました。現在の形だけを見て、将来も同じ状態が続くと考えないことが重要です。
バックワーデーションなら買い続けてもいい?
バックワーデーションはロールオーバーには有利ですが、原油価格そのものが下落すればETFも下落する可能性があります。CMEも、バックワーデーション時に原油ロングの成績が良かった歴史的傾向を示す一方、バックワーデーションでも価格が下落した例はあると説明しています。
先物カーブは投資判断の重要な材料ですが、それだけで原油価格の方向を決められるわけではありません。
NISAで原油ETFを長期保有するのはあり?
NISA成長投資枠の対象だからといって、長期保有に向いた商品とは限りません。WTI原油価格連動型上場投信(1671)とNEXT FUNDS NOMURA原油インデックス連動型上場投信(1699)はNISA成長投資枠の対象ですが、商品自体は先物のロールオーバーの影響を受けます。
NISAは利益が非課税になる制度であり、商品の値動きの仕組みを変えるものではありません。長期保有を前提にする場合も、先物カーブや商品設計を確認したうえで判断する必要があります。なお、WisdomTree WTI 原油上場投資信託(1690)はNISA成長投資枠の対象外です。
【PR】楽天証券
まとめ
原油ETFは原油相場へ手軽に投資できますが、原油そのものではなく先物を利用するため、長期保有ではロールオーバーの影響を何度も受けます。特にコンタンゴが続くと、原油価格が横ばいでもETFの基準価額が押し下げられることがあります。
一方、バックワーデーションではプラスのロール効果が生じやすく、2026年のUSO(米国の原油ETP)のように、原油先物連動型の上場商品が期近WTI以上に上昇した例もあります。そのため「原油ETFは長期保有すると必ず減価する」と考えるのも正確ではありません。
原油ETFを保有するときは、保有期間だけではなく、先物市場がコンタンゴかバックワーデーションか、ETFがどの限月を利用しているか、為替やコストがどう影響するかを確認することが重要です。長期で原油高へ投資したい場合は、原油関連株やエネルギー株ETFなど、先物ロールの影響を直接受けない方法と比較して選ぶと判断しやすくなります。
出典
日本取引所グループ「先物型ETFのリスク(ETF)」
https://www.jpx.co.jp/equities/products/etfs/risk/03.html
NEXT FUNDS「NEXT FUNDS NOMURA 原油インデックス連動型上場投信(1699)」
https://nextfunds.jp/lineup/1699
NEXT FUNDS「「原油」関連ETFの活用について考える」
https://nextfunds.jp/semi/article812.html
NEXT FUNDS「インフレヘッジに際し、商品関連ETFに関する注意事項を確認する」
https://nextfunds.jp/semi/article781.html
シンプレクス・アセット・マネジメント「WTI原油価格連動型上場投信」
https://www.simplexasset.com/etf/etf1671.html
シンプレクス・アセット・マネジメント「WTI原油先物とETFの関係」
https://www.simplexasset.com/etf/column/015.html
シンプレクス・アセット・マネジメント「コンタンゴ、バックワーデーション ~商品先物の仕組み~」
https://www.simplexasset.com/etf/column/036.html
WisdomTree「WisdomTree WTI Crude Oil」
CME Group「Implications of WTI Oil Futures In Backwardation Amid the Supply Crunch」
ETF.com「Oil ETFs Are Crushing Oil Itself, Thanks to the Futures Curve」
https://www.etf.com/sections/features/oil-etfs-are-crushing-oil-itself-thanks-futures-curve
日本取引所グループ「全銘柄(ETF)」
https://www.jpx.co.jp/equities/products/etfs/issues/01.html
日本取引所グループ「WisdomTree WTI 原油上場投資信託(1690)」
https://www.jpx.co.jp/equities/products/etfs/issues/files/1690-j.pdf
日本取引所グループ「NEXT FUNDS NOMURA原油インデックス連動型上場投信(1699)」
https://www.jpx.co.jp/equities/products/etfs/issues/files/1699-j.pdf


コメント